根据Counterpoint Research最新发布的《晶圆代工供应追踪报告》,2026年第二季度全球晶圆代工2.0市场营收同比增长25%、环比增长11%,达到966亿美元。市场增速较上一季度有所提升,主要受AI GPU持续增长的需求以及AI基础设施扩张推动,其中包括定制化ASIC、服务器CPU、网络芯片和电源管理IC等。

Counterpoint Research副总监Brady Wang表示:“随着纯晶圆代工厂、非存储IDM和OSAT厂商营收均实现两位数增长,AI投资周期的影响已经扩展至整个产业价值链的各个环节。尽管台积电仍是AI需求周期的主要受益方,但成熟制程晶圆代工厂、非存储IDM以及OSAT厂商也正在迎来更多增长机会。随着AI处理器尺寸增大、设计复杂度提升,先进封装仍是主要的制约因素。”
Counterpoint Research预计,2026年台积电CoWoS供需缺口将维持在20%左右,随着其内部产能向每月18.5万片晶圆(KWPM)规模扩展,该缺口将在2027年收窄至约10%。测试时间的延长以及测试步骤的增加,正促使OSAT厂商在AI半导体生态系统中逐渐成为战略级第二供应商。
2026年第二季度,整个纯晶圆代工行业营收同比增长29%至549亿美元。其中,台积电营收同比增长34%、环比增长12%,达到402亿美元,占晶圆代工2.0市场总额的约42%,高于2025年的38%。
尽管受较高基数影响,台积电营收同比增速从2026年第一季度的41%有所放缓,但其环比增长势头依然较为稳健。Counterpoint Research预计,台积电2026年全年营收将增长约43%。这意味着2026年下半年营收同比增幅将接近50%,其表现将取决于N2制程的量产爬坡、晶圆价格上涨以及CoWoS产能扩充能否按计划推进。
CoWoS产能紧张限制了AI产品的出货,促使台积电加大后端投资,同时客户也在同步构建替代封装方案。尽管这不会改变台积电在客户先进产品中的领先地位,但先进/成熟制程以及封装领域的制造产能正经历结构性重新配置。
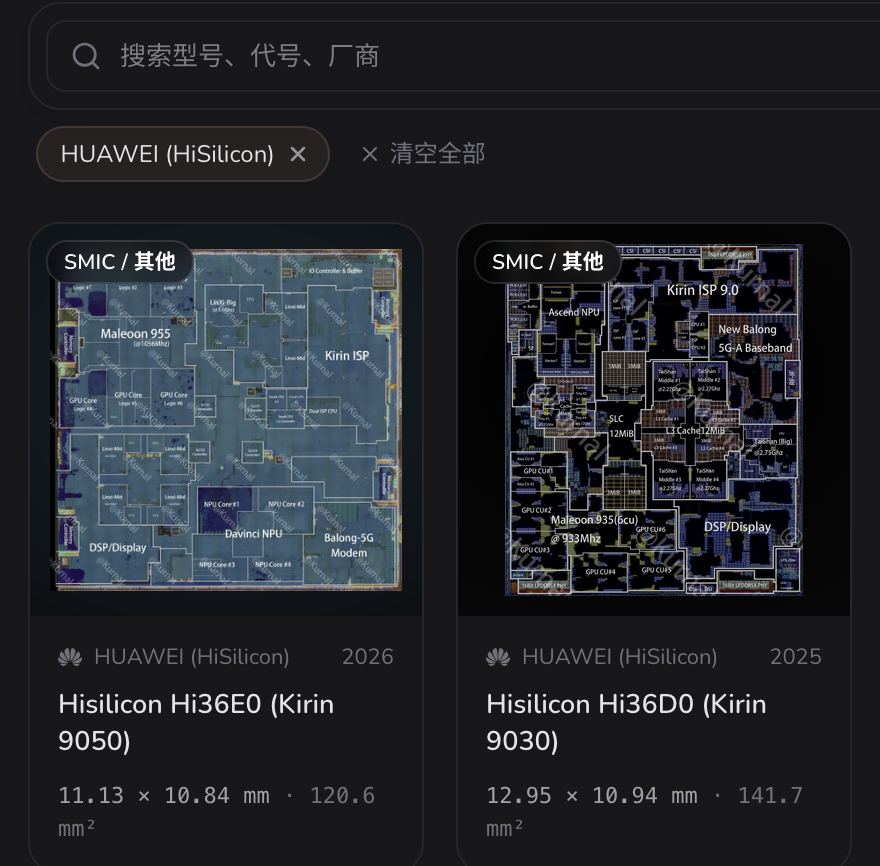
除台积电以外的纯晶圆代工厂营收同比增长18%,高于2026年第一季度的9%。其中,中芯国际表现强劲,同比增长36%。中芯国际受益于本土AI芯片需求增长,预计其N+2产能在2026年将保持紧俏状态,产能利用率将维持高位。与此同时,华虹和晶合集成(Nexchip)营收分别同比增长17%和21%。
中国台湾地区二线晶圆代工厂表现有所分化。联电(UMC)和世界先进(Vanguard)营收分别同比增长9%和20%,环比分别增长13%和9%,主要受电源管理IC(PMIC)、MCU及其他外围芯片需求推动,从而带动产能利用率的提升。然而,成熟制程的供需紧张主要集中在PMIC、硅中介层等与AI相关的应用领域,而非整个行业普遍存在供给短缺,消费市场需求仍然偏弱。
在持续通过先进制程产能配置优化制造能力的同时,世界先进正在承接硅中介层(interposer)的更多需求,而联电(UMC)则受益于PMIC和硅光子(silicon photonics)领域需求的改善。格罗方德(GlobalFoundries)的营收增速相对温和,汽车和智能手机需求疲软抵消了其通信基础设施和数据中心业务的增长,后者主要受AI光互联所需的硅光子和硅锗需求推动。
Counterpoint Research高级分析师William Li表示:“随着客户寻求多元化的供应来源,三星和英特尔晶圆代工也从中受益。得益于SF4/SF5制程的需求和晶圆价格上涨,三星在2026年第二季度保持了约4%的市场份额,位居第二;与此同时,英特尔的EMIB-T封装已被谷歌用于下一代TPU。不过,目前这两家供应商都无法完全替代台积电在先进制程规模、良率和封装执行能力方面的综合优势。”
整体来看,2026年第二季度晶圆代工2.0市场呈现出鲜明的结构性特征:AI需求不再仅惠及台积电等先进制程龙头,而是沿着产业链向成熟制程、封装测试、电源管理等多个环节扩散。与此同时,CoWoS等先进封装产能的持续紧张,正在重塑晶圆代工与OSAT厂商之间的协作格局,也为二线代工厂和封测企业创造了新的战略机遇。
随着AI处理器尺寸持续增大、设计复杂度不断提升,先进封装在可预见的未来仍将是制约AI芯片出货的主要瓶颈。如何在产能扩充、良率提升与成本控制之间取得平衡,将成为整个晶圆代工2.0生态参与者的共同课题。