巴克莱引述美光称,存储器短缺或持续至2029年;花旗预测DRAM缺口2027年四季度达13.9%峰值,NAND于2028年一季度达8.3%。DDR4合约价三个月涨24%反超DDR5,降规格与旧平台回潮同步出现。若短缺是结构性的,资本、产能与技术路线的再配置将定义未来三年存储产业格局。
核心观点:
1、这一轮短缺的性质,正在从库存周期转向结构周期。 缺口无法用囤货或需求骤增单独解释:原厂把先进产能主动让渡给HBM与DDR5,成熟产品供给被系统性压缩,而新建产能受24至36个月建设周期约束,供需的时间差被拉长到以年计。
2、定价机制的改变,是结构变化最直接的证据。 存储原厂与新客户协商价格时,不再沿用设定最低价与最高价的传统模式,改由市场供需动态决定;长期协议从约束力较弱的意向,变成附带预付款与财务担保、期限三至五年的硬合同,HBM的长协覆盖率接近百分之百。
3、短缺正在反向改写技术路线,旧规格获得第二生命周期。 DDR4三个月涨幅超越DDR5,技嘉让2014年问世的DDR4重回新主板平台;特斯拉的AI5芯片一度将存储容量减半,又提升至96GB,以避免成为"内存容量最低的芯片"。客户降规格被巴克莱视为临时措施,但这类取舍正在成为头部公司的常规动作。
4、2027至2029不是一条直线,而是一个决策窗口。 三大原厂2027年的产能分配谈判已基本完成,多数客户拿到的配额只有最初申请量的六至七成;SK集团会长崔泰源预计,2027年AI半导体需求将较2026年增长60%至100%。如果AI资本开支的节奏在2027年后放缓,今天锁定产能、推高价格的一切动作,都可能在2029年前后转化为新的过剩。
DDR4为什么跑赢了DDR5
价格信号通常最诚实。截至10月,DDR4价格月环比上涨4%、三个月累计上涨24%;DDR5同期分别为3%与20%。媒体的评价很直接:缺货连旧平台都不放过。上一代产品涨幅反超新一代,在存储行业历史上并不多见——2014年问世的DDR4本应处于生命周期尾段,价格理应随技术迭代走弱。
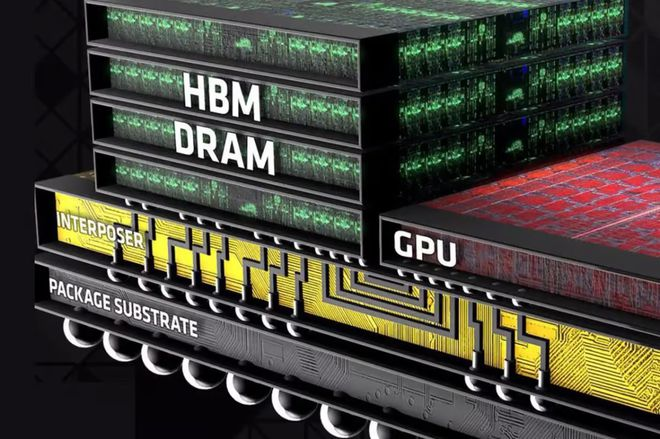
链条的起点在供给端。DRAM原厂自2024年三季度起相继宣布减产并转产LPDDR4X,2025年4月部分停产DDR4,把产能让渡给利润更高的DDR5与HBM;2025年6月,部分DDR4现货价一度超过DDR5,截至2026年1月中旬,DDR4现货均价仍在上行。三大原厂将产能重点转向HBM与DDR5,导致DDR4等成熟产品供应缺口扩大,正是2025年存储“超级周期”的直接成因。当年6月,原厂停产DDR4的消息曾引发DRAM价格单日暴涨近8%的抢购潮。美光甚至终止了Crucial英睿达消费级业务,自明年3月起停售旗下品牌内存与SSD,把消费市场让给了AI。
需求端并未同步退场。DDR4仍服务着庞大的存量PC、工控、网络与消费电子设备,这些设备不会因为原厂转产就停止采购。IDC预计2026年全球PC出货量同比下滑11.3%,四季度跌幅或扩大至20%,核心症结正是内存与存储短缺;自2025年下半年以来,主流内存颗粒现货价格累计上涨超过300%,存储成本在整机物料中的占比从10%至15%暴涨至20%至40%,供应瓶颈至少要到2027年底才有望明显缓解。何况AI本身就在放大需求——一台AI服务器的DRAM用量是普通服务器的8倍、NAND用量是3倍。
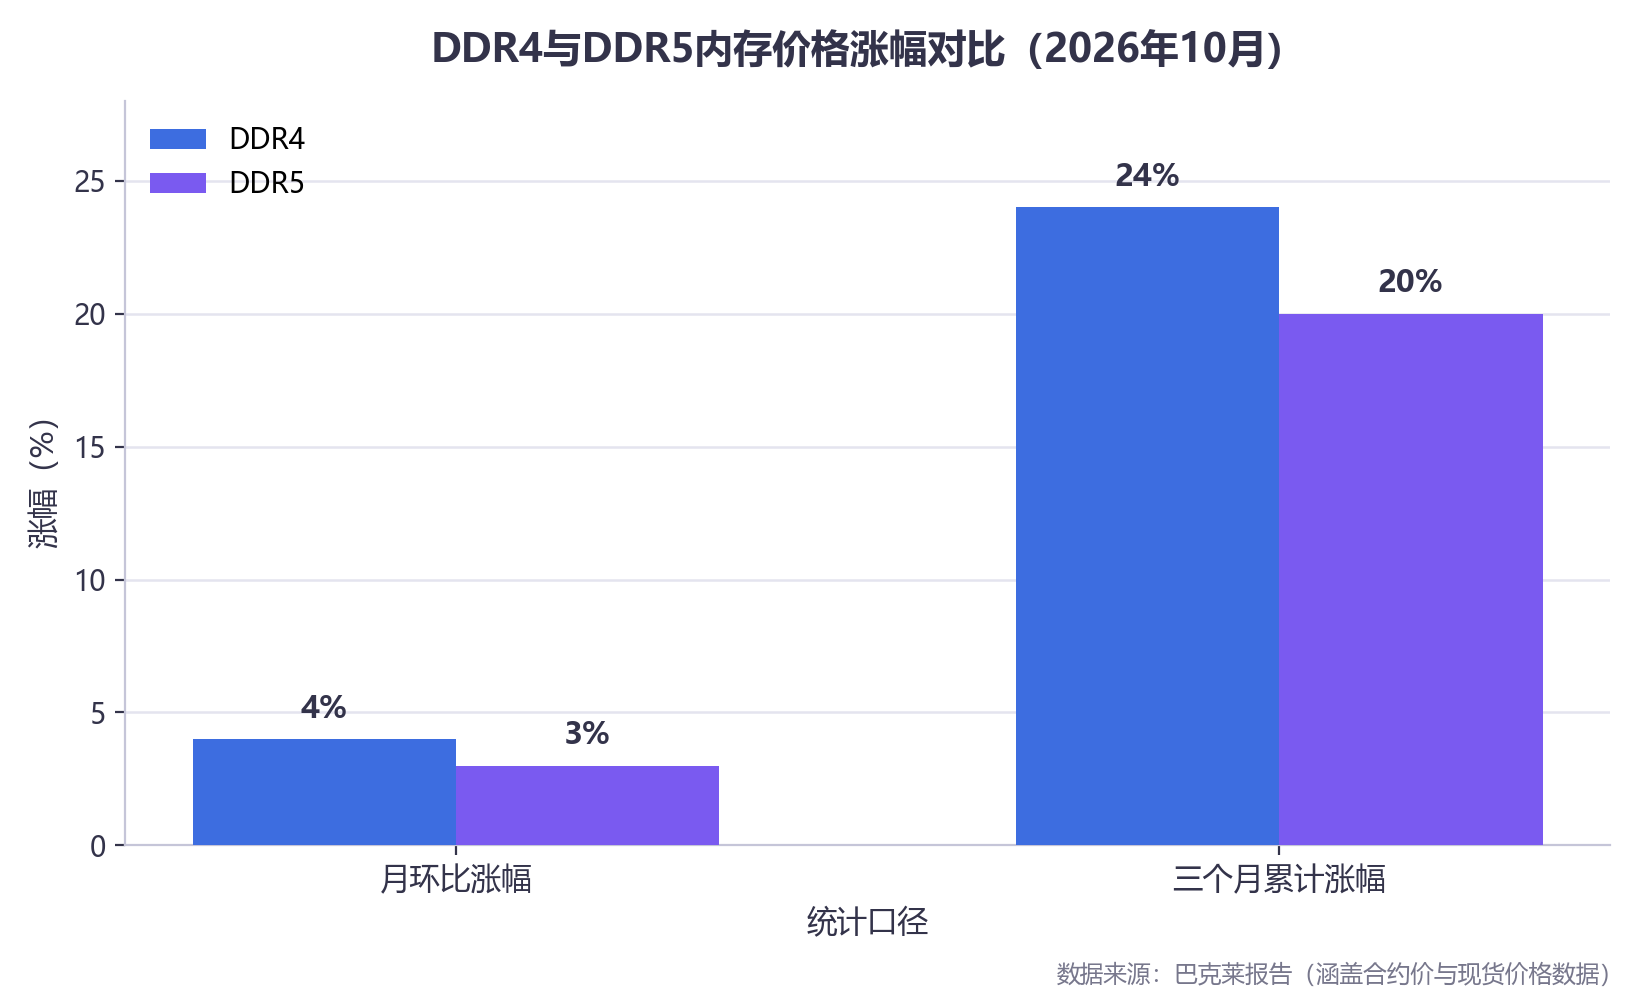
无论是月度环比还是三个月累计,DDR4的涨幅都高于DDR5。当上一代产品的价格弹性超过新一代产品,说明短缺已经从HBM的单点现象,扩散为整个DRAM产品线供给弹性的丧失——价格不再由技术代际决定,而由稀缺程度决定。
更值得注意的是连锁效应。HBM依赖DRAM产能,制造商将产能重心向DRAM倾斜,反过来又加剧了NAND的供应紧张;三星、SK海力士、铠侠与美光持续把产能转向高层数3D NAND与企业级SSD,MLC、SLC等成熟型NAND的供给进一步缩减。短缺不是从一个市场消失再去另一个市场,而是在DRAM与NAND之间循环放大。
缺口峰值为什么落在2027年
花旗用供需比率衡量需求超过供应的百分比:DRAM将在2027年四季度触及13.9%的峰值,NAND在2028年一季度达到8.3%,此后数月才会略有缓解。SemiAnalysis的测算口径略有不同——HBM供应缺口从2025年的5%扩大到2026年的6%,2027年将进一步扩大至9%。数字看起来不算夸张,但这个缺口足以引发整个市场提前锁定产能、预订产能、签订长约乃至囤货涨价。
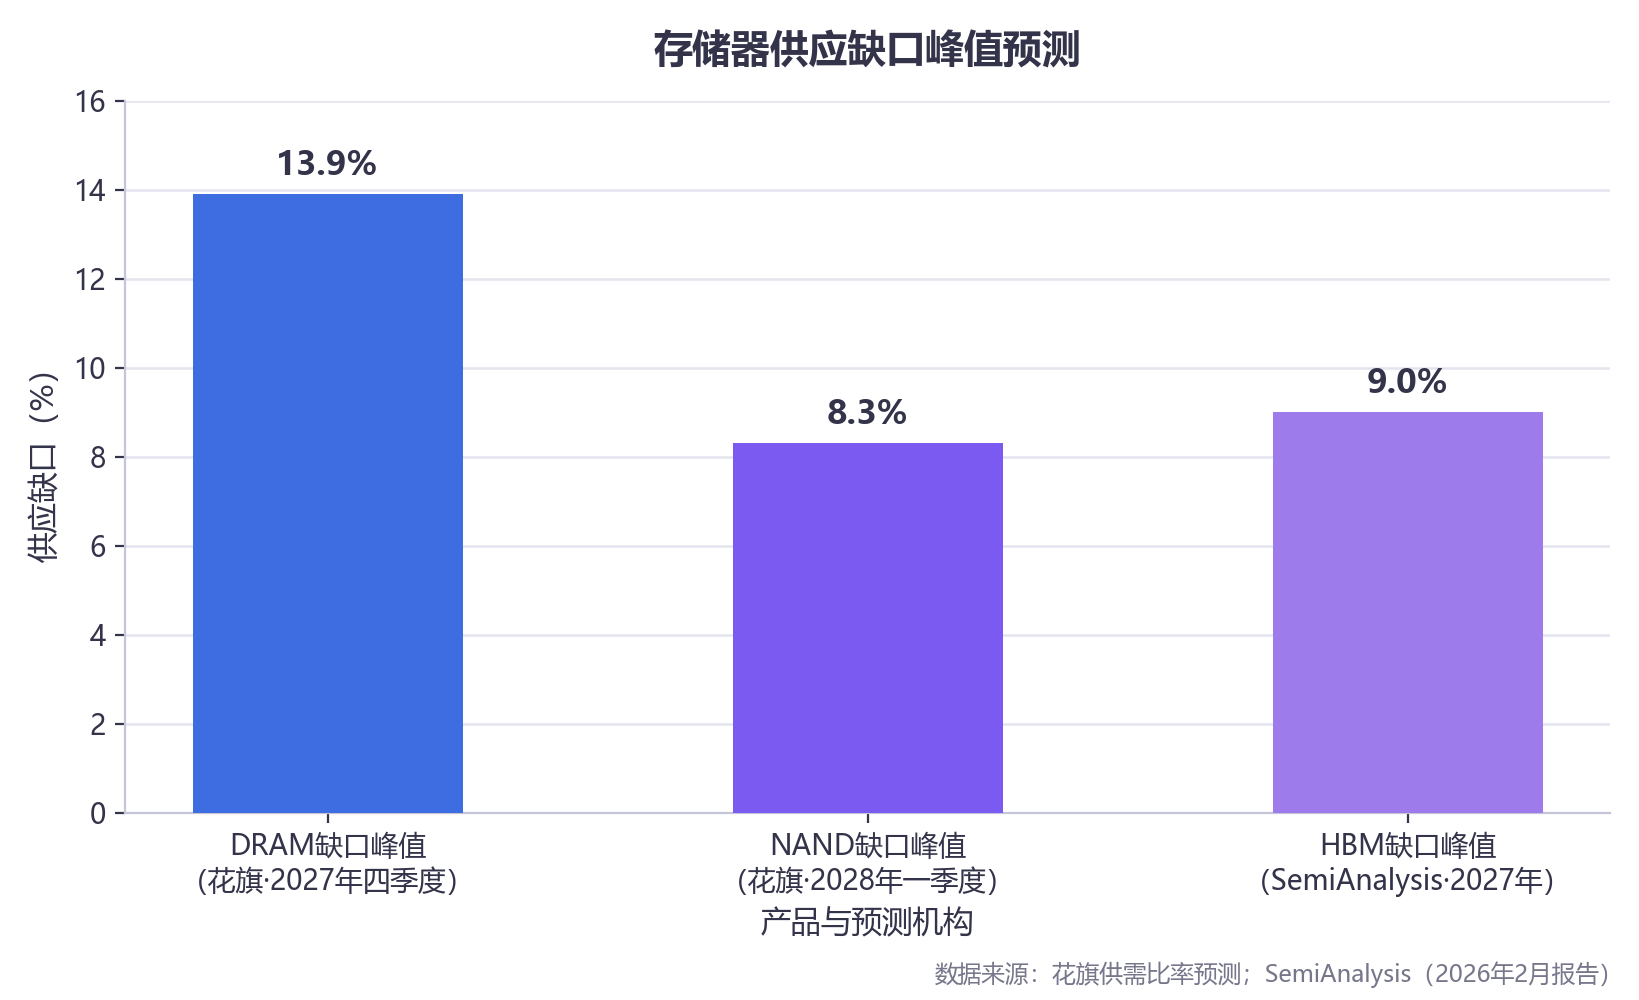
两家机构的口径不同,指向却一致——缺口峰值落在2027年,在那之前几乎不会明显收窄。对产业而言,2027年四季度是一个比任何涨价函都重要的时间坐标:它意味着此后两年,买方的谈判地位难有实质改善。
缺口峰值之所以落在2027年,是一道产能时间差的算术题。存储扩产需要24至36个月才能形成有效供给,也就是说,2027年到位的产能对应的是2024年前后做出的投资决策——而那个时刻,行业刚从2023年的库存低谷中走出,扩产决策普遍保守。西部证券引用的测算显示,2026年DRAM整体供需仍存在近3个百分点的缺口,主要厂商未来一至两年的产能扩张计划仍相对克制。
供给端的真正大动作都排在2027年之后。SK海力士的龙仁基地第一座晶圆厂2027年2月才开始搬入设备,此后每六个月启用一个新洁净室、各新增月产能6万片;连同清州M15X扩产与无锡工厂,公司计划到2030至2031年把DRAM月产能从约55万片提升至约100万片。三星在推进器兴新产线;美光的动作最大,今年2月已宣布投入2000亿美元应对AI掀起的记忆体史上最大缺口,HBM4与HBM3e产能售罄至年底,又在近期把2035年前的累计投资计划上修至超过2500亿美元,并设定美国本土DRAM产能占总供应量40%的长期目标。
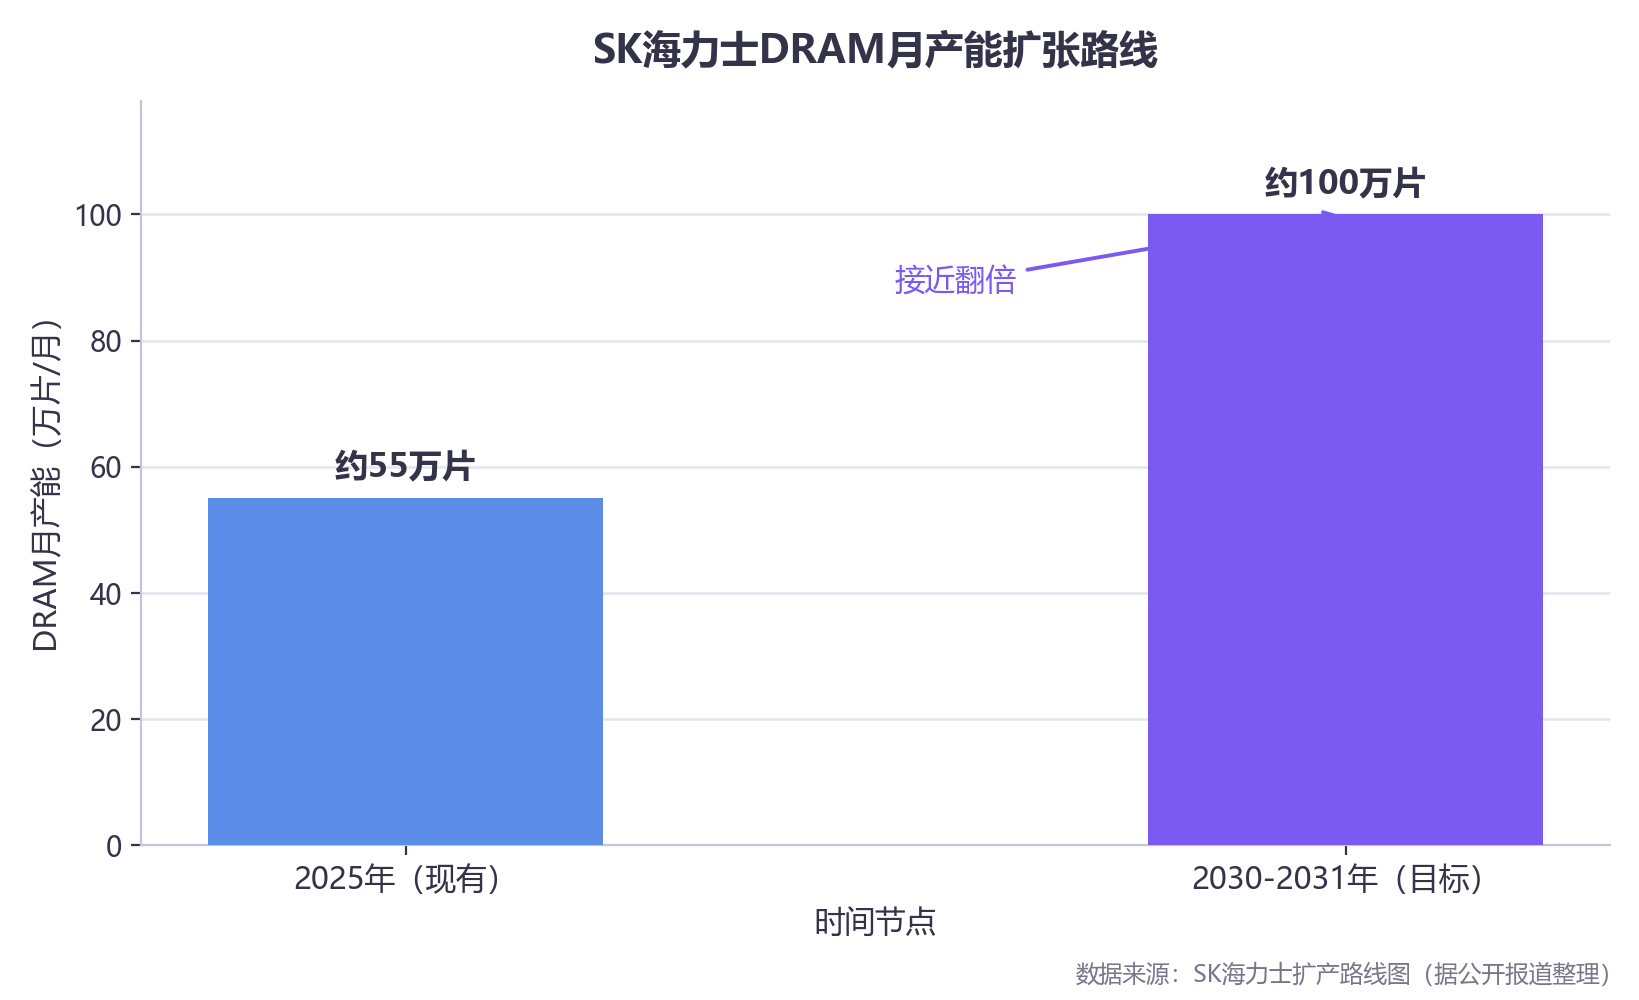
产能翻倍的目标指向2030至2031年,与花旗给出的缺口峰值年份之间隔着整整三年。这三年正是“需求已至、供给未到”的窗口期,也是本轮长周期判断的物理基础——不是厂商不想扩产,而是晶圆厂的建设速度追不上订单增长的速度。
这也是为什么美光的态度越来越强硬。早在今年5月的摩根大通年度科技峰会上,美光管理层就表示HBM、DRAM及NAND的供应紧张将远远超出2026年;Mehrotra在2026年10月的财报电话会上更进一步,预计2027与2028财年的内存及存储供需状况将比2026年“紧张得多”,行业HBM需求增速将持续跑赢传统DRAM直至2028年,美光2027年HBM的大部分供应已经签订协议、价格同比大幅上涨。SK海力士则在纳斯达克募资265.07亿美元全部用于扩产,公司判断内存供应短缺趋势或持续到2030年以后。2029、2028、2030——三个年份出自三家不同的机构与厂商,方向完全一致。
长约如何改写资本配置
如果说价格数据反映的是短缺的深度,定价机制的变化反映的则是短缺的长度。巴克莱注意到,持续的短缺借助长期协议为存储业务带来了可预测性,如今供应协议的价格更贴近市场定价趋势,以往价格上下限的作用正在淡化——厂商与新客户谈价时,已不再设定最低价与最高价,改由供需动态决定。
长期协议本身也在升级。这一轮LTA的期限普遍为三至五年,引入了合同总额10%至40%的预付款与财务担保机制,HBM的长协覆盖率接近100%。SK海力士已与约10家客户完成多年期LTA谈判,协议纳入保证金等履约机制;美光手握26份长协,2027年HBM供应大部分已被锁定;南亚科的整体产能中,长约占比也达到约50%。当客户用真金白银锁定未来数年的供应,厂商才敢按下扩产按钮——先有需求可见性,再有资本开支,这个顺序在此前的存储周期里从未如此清晰。
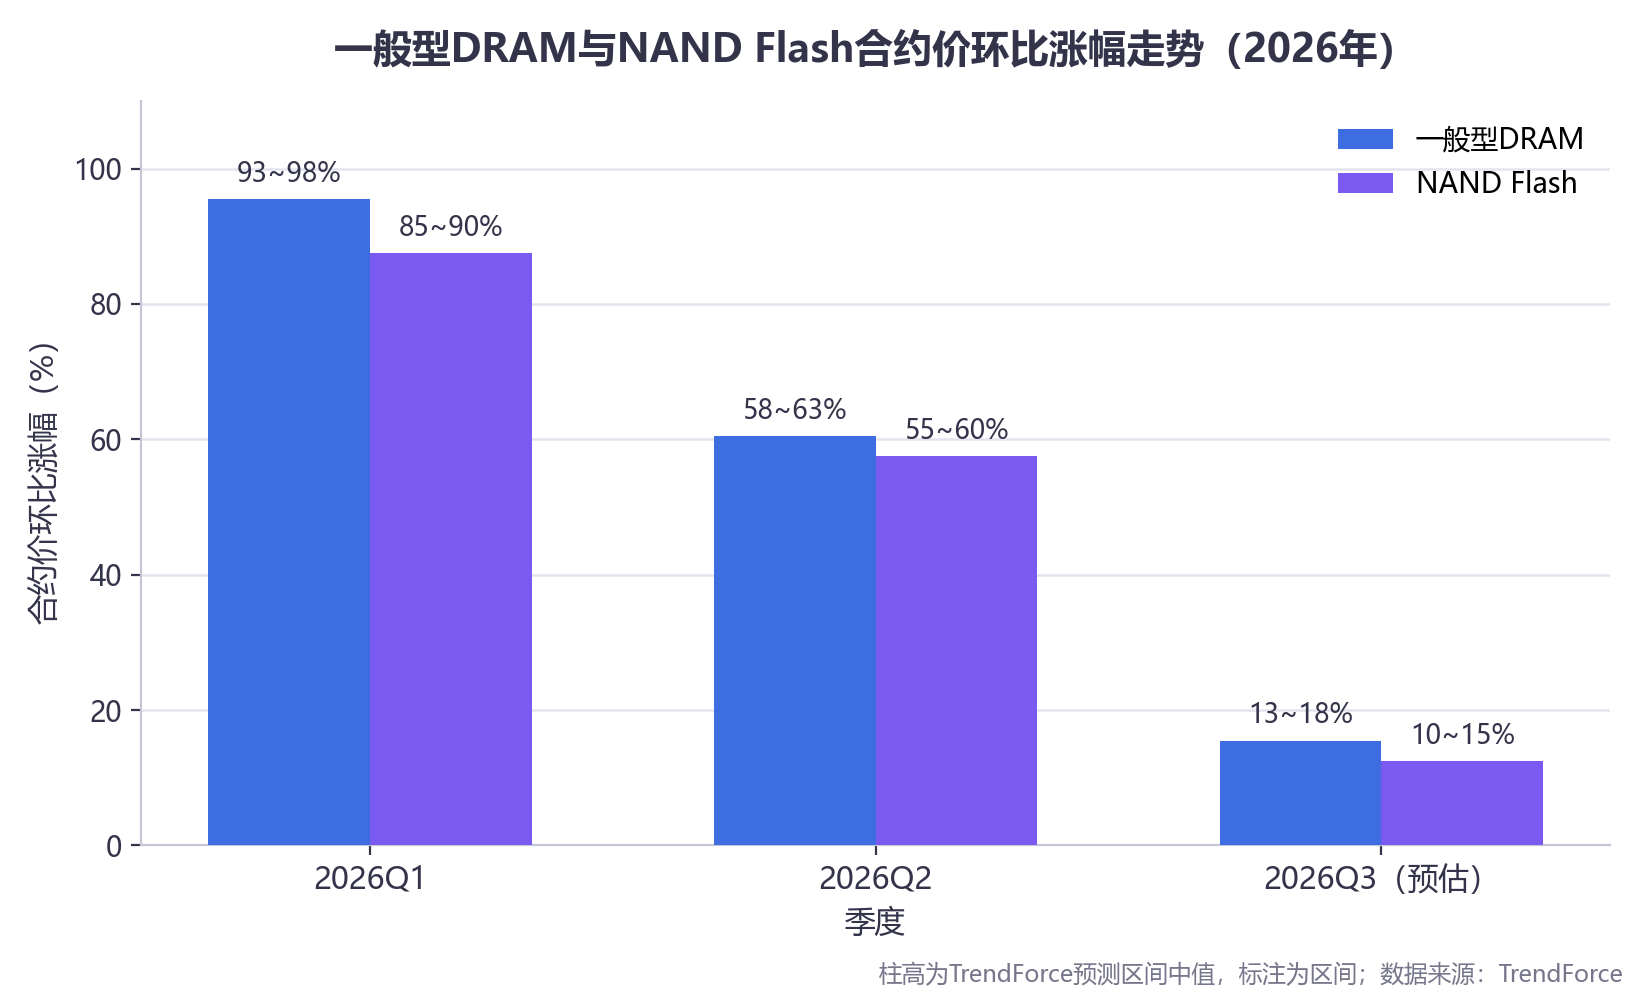
TrendForce的合约价数据显示,涨幅在2026年一季度见顶后逐季收窄,但这并不意味着周期见顶——边际涨幅收窄发生在价格基数大幅抬升之后,且三季度的涨幅预期仍是正数。现货端波动更大、合约端更平稳的节奏差,恰恰是长约体系在发挥稳定器作用。
摩根大通据此认为,LTA正在消除存储行业的周期性:北美与中国的超大规模云厂商通过多年期协议锁定供应,使服务器内存定价在近期内极具黏性,即便2027年现货价格波动,已锁定的合约价格仍将保持相对稳定。但反方的声音同样明确。半导体咨询人士吴梓豪认为,AI只是给存储行业打了一剂强心针,存储芯片卖的是容量、单位价值恒定,价格只能围绕成本波动,本质上仍是“科技大宗商品”;一位前长江存储资深人士也判断,存储产品的周期性不会被改变。
两种观点的分歧点不在供给端,而在需求侧:本轮周期的买单人高度集中,微软、谷歌、亚马逊、Meta、甲骨文五家超大规模云厂商贡献了AI服务器采购的绝大部分份额,它们的资本开支节奏直接决定HBM与服务器DRAM的需求曲线。长约可以锁定价格,锁不住买单人的意愿。资本市场的摇摆也印证了这种不确定性——今年3月,花旗曾因DRAM价格与需求前景下调美光目标价;7月,花旗又把美光列入“上行催化剂”名单,理由是DRAM短缺已成为AI算力的最大制约。
降规格与旧平台回潮
短缺对产业的深层改写,发生在产品定义环节。英伟达将Vera Rubin机架的LPDDR5内存容量从55TB削减至28TB,SOCAMM内存模块尺寸从192GB缩减至96GB;特斯拉的AI5芯片一度将存储容量减半,随后又提高至96GB,为的是避免成为"内存容量最低的芯片"。巴克莱提醒,客户降规格只是应对短缺的临时措施,但这种策略是否会演变为长期趋势,值得关注。
另一侧是旧规格的回潮。技嘉宣布B760与H610两条主板产品线将支持英特尔LGA1700平台的新款处理器并支持DDR4——一款2014年问世的内存,因为短缺重新成为新硬件的重要选项。产能配置的逻辑随之改变:南亚科总经理李培英表示,DDR5目前占公司营收约10%,公司具备把比重提高至40%的能力,但DDR4客户需求强劲且高度依赖南亚科供货,因此并不急于转产。这家公司刚录得单季79.5%的历史最高毛利率,并计划在2026至2028年将整体产能扩张约69%——赚着DDR4的钱、扩着DDR4的产,“落后”的规格反而成了现金牛。
新的供给变量也在这个窗口出现。长鑫存储已发布LPDDR5X产品,最高速率10667Mbps,跻身国际第一梯队;其颗粒也已通过技嘉进入消费级产品市场。当海外原厂系统性退出成熟制程,结构性短缺为国产供给腾出了罕见的进入窗口——2026年一季度按营收口径的DRAM市场中,长鑫已占7.7%,排在三星、SK海力士与美光之后。
技术路线由此出现罕见的双向弹性:向前,HBM4已在2026年二季度量产出货,HBM4E计划2027年量产;向后,DDR4被重新接回产品线。短缺时代的产品规划不再是单向的“下一代替代上一代”,而是在性能与可得性之间反复权衡。当一个市场连上一代产品都无法足额供应,技术路线图就必须为现实让路——这是结构性短缺才有的现象。
谁在为2029年买单
把所有时间坐标排在一起,长周期的轮廓变得清晰:花旗认为缺口到2028年后才会略有缓解,美光把短缺指向2029年,SK海力士认为可能持续到2030年以后,崔泰源甚至预计2027年将是“史上最严峻的短缺与供需失衡”。三个年份对应同一个事实——新增供给的形成速度,追不上AI需求的增长速度。
但长周期判断的真正价值,不在于确认景气能延续多久,而在于识别周期另一面的触发条件。这个条件大概率不在存储行业内部,而在买单人身上:五家云厂商的资本开支一旦放缓,长约锁定的需求就可能在2028至2029年新产能集中投放时,变成居高不下的库存。存储行业的历史经验是,当所有人都相信"这一次不一样"的时候,往往就是下一个周期顶点降临的时刻。
对产业而言,2027至2029年意味着三件事同时发生:资本配置从价格信号驱动转向长约可见性驱动,产能竞赛从“要不要扩”变成“按谁的订单扩”,技术路线从单向迭代变成双向弹性。行业第一次在短缺中学会用合同对冲周期,也终将在某个时点发现,合同锁住的是价格,锁不住的是供需规律本身。到那时,本轮长周期留下的一切——预付款、保证金、五年长约、被重新接回的DDR4——都会成为检验下一个周期的度量衡。