核心观点
观点一:业绩延续高增长,盈利质量扎实。 前三季度公司实现营业收入149.55亿元,同比增长57.58%;归母净利润28.47亿元,同比增长45.12%;第三季度单季营收58.56亿元,同比增长45.46%,主业增长动能强劲,持续超出市场预期。
观点二:研发强度行业领先,竞争进入“拼性能”阶段。 前三季度研发投入44.72亿元,同比增长52.39%,占营业收入比例达29.90%;第三季度研发强度进一步升至31.08%,行业研发竞争已从"补有无"进入"拼性能"的高阶阶段。
观点三:资产规模同步扩张,备货特征显著。 期末总资产406.88亿元,较上年度末增长14.17%;存货89.21亿元,较年初增长39.26%,公司在需求旺盛期主动加大备货,蓄力迎接AI算力订单放量,国产高端芯片进入业绩兑现期。
10月19日晚间,海光信息(688041.SH)发布2026年第三季度报告。在人工智能产业快速发展、国产化进程由政策驱动全面转向市场驱动的大背景下,海光信息交出了一份营收、利润双高增的成绩单:前三季度营业收入逼近150亿元,同比增速接近六成,盈利能力同步提升。与高增长相伴的,是占营收近三成的高强度研发投入,以及显著攀升的存货规模。
核心业绩:前三季度营收149.55亿元,盈利质量扎实
财报显示,2026年前三季度,海光信息实现营业收入149.55亿元,同比增长57.58%;实现利润总额36.09亿元,同比增长27.14%;归母净利润28.47亿元,同比增长45.12%;扣非净利润25.84亿元,同比增长42.25%;基本每股收益1.23元,同比增长44.71%;加权平均净资产收益率11.59%,同比增加2.29个百分点。
单看第三季度,公司实现营业收入58.56亿元,同比增长45.46%;归母净利润10.48亿元,同比增长37.90%;扣非净利润9.53亿元,同比增长31.12%;基本每股收益0.45元,同比增长36.36%。在上半年营收90.99亿元、同比增长66.52%的高基数之上,第三季度继续保持较高收益,季度营收再创单季新高,增长节奏稳健。
对于业绩增长的原因,海光信息在三季报中表示,受人工智能产业快速发展、国产化进程由政策驱动全面转向市场驱动等因素带动,国内高端芯片需求持续攀升;公司持续加大研发投入,围绕通用计算和人工智能计算市场迭代优化产品性能,在高端芯片市场具有竞争优势,持续保持市场领先,实现了业绩的持续增长。
【图表:海光信息2026年主要业绩指标同比增速】
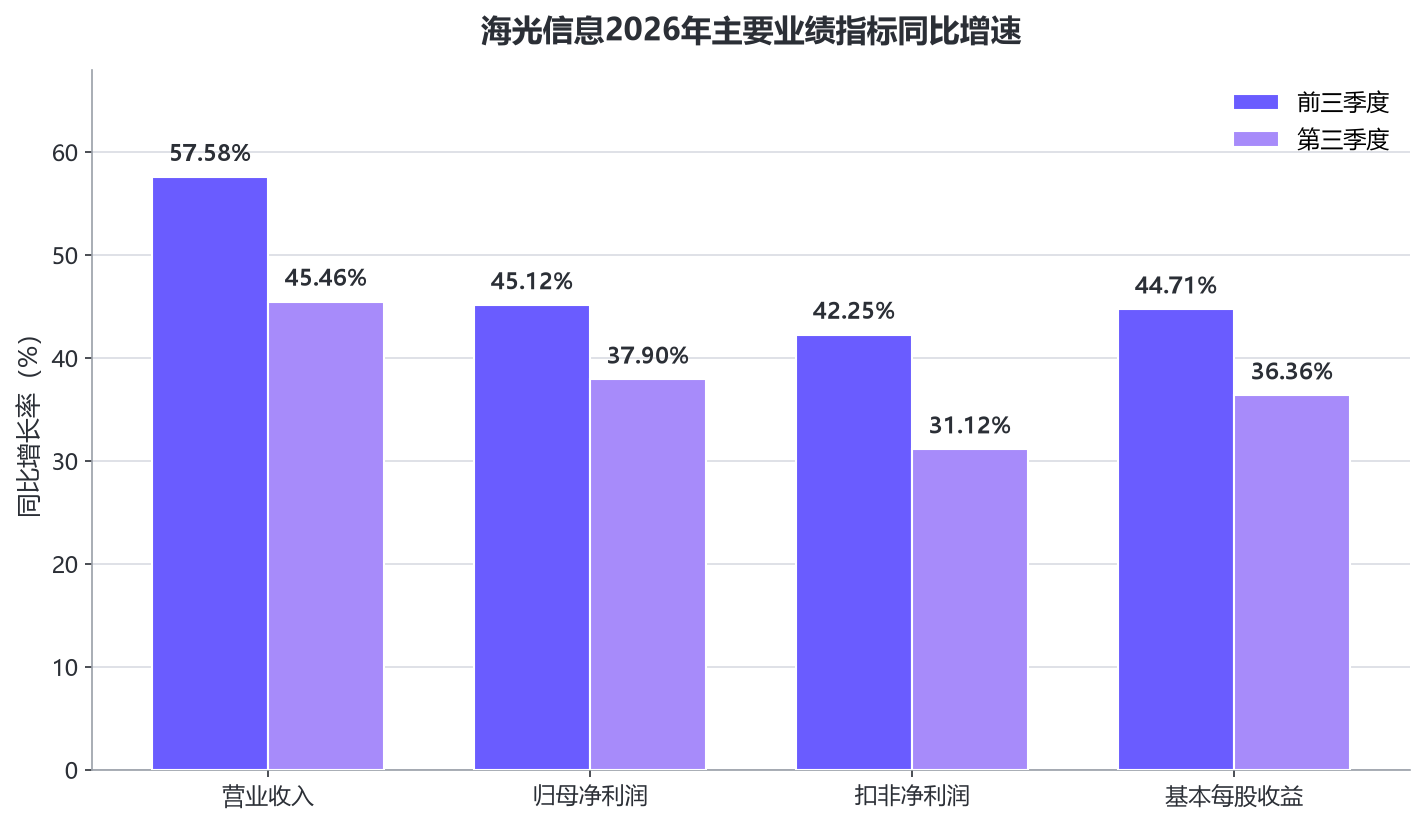
从图表可以看出,前三季度各项核心指标的同比增速均高于第三季度单季增速,主要源于上年同期基数的逐季抬升;但无论是累计口径还是单季口径,营收增速均明显快于利润增速,反映出公司在需求旺盛期将更多资源投向研发与市场开拓,以换取更长周期的竞争力。
研发投入:44.72亿元高强投入,行业竞争进入“拼性能”阶段
财报显示,前三季度公司研发投入合计44.72亿元,同比增长52.39%,占营业收入的比例为29.90%;其中第三季度单季研发投入18.20亿元,同比增长48.68%,占营业收入的比例为31.08%,研发强度不降反升。
对于研发投入的高增长,公司解释主要源于四方面:围绕长期发展战略持续加大关键核心技术及前瞻技术研究投入;研发人员规模快速扩充;为吸引和留住优秀人才实施的限制性股票激励计划导致股份支付金额同比大幅增加;新产品快速迭代使研发试验验证相关费用同步增加。
公司此前披露的产品规划显示,新一代DCU产品深算四号研发进展顺利。软件生态方面,海光DCU已完成与DeepSeek、Qwen3、混元、智谱等400余款主流大模型的全面适配优化,覆盖全球99%非闭源大模型。
从行业视角看,国产芯片的研发竞争逻辑已经生变。早期国产芯片行业解决的是“补有无”问题,即填补从无到有的空白;随着深算三号等主力产品大规模商用,竞争重心已转向性能、能效与生态适配的全面比拼,行业进入“拼性能”的高阶阶段。中国信息通信研究院亦指出,行业已从拼参数规模转向拼推理效率,稀疏注意力、混合专家架构等新型算法成为提升模型效率的重要技术路径。在此背景下,研发投入的规模与转化效率,正在成为决定国产芯片厂商座次的核心变量,海光信息近三成的研发强度,正是这一竞争态势的直接注脚。
【图表:海光信息2026年研发投入及占营业收入比例】
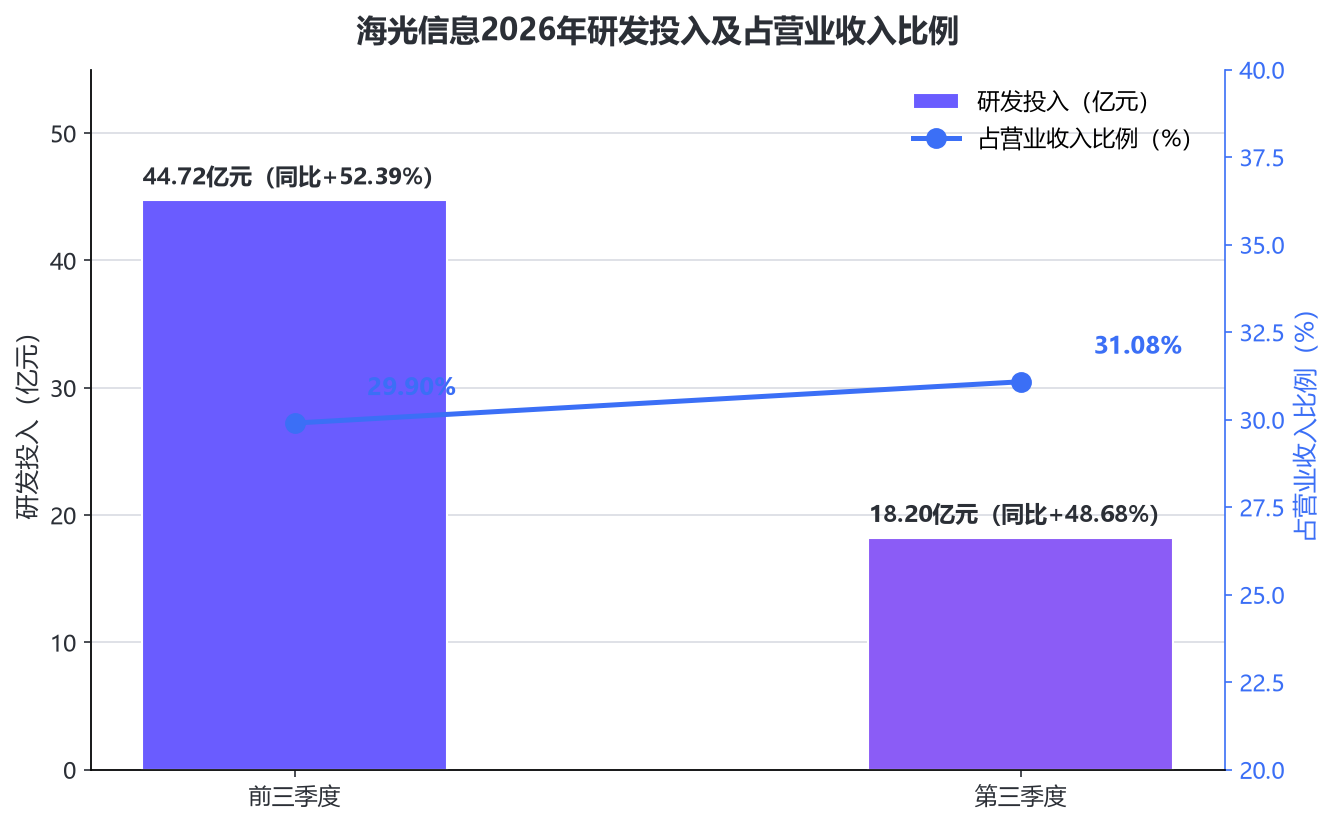
图表显示,公司研发投入保持高速增长,第三季度单季研发投入占营收比例升至31.08%,较前三季度整体水平进一步抬升,印证研发竞争全面升级下公司“以投入换代际优势”的战略取向。
资产规模:总资产突破400亿元,备货特征显著
财报显示,截至报告期末,公司总资产406.88亿元,较上年度末的356.38亿元增长14.17%;归属于上市公司股东的所有者权益264.23亿元,较上年度末增长17.47%。
资产结构上,流动资产扩张明显,其中存货89.21亿元,较年初的64.06亿元增长39.26%。主要系公司加大备货力度、原材料采购支出增多所致。对芯片设计企业而言,存货高企需要辩证看待。一方面,海光信息的备货是需求驱动下的主动行为,在国产算力芯片供不应求的市场环境下,提前锁定晶圆产能与原材料,是保障交付能力的必要举措;另一方面,存货与预付款项的快速增长也占用营运资金,导致经营性现金流阶段性承压。综合来看,在订单旺盛、产品供不应求的行业背景下,当前的备货扩张更多是蓄力下一轮放量的先行指标,而非库存风险的信号。
【图表:海光信息资产规模扩张情况】
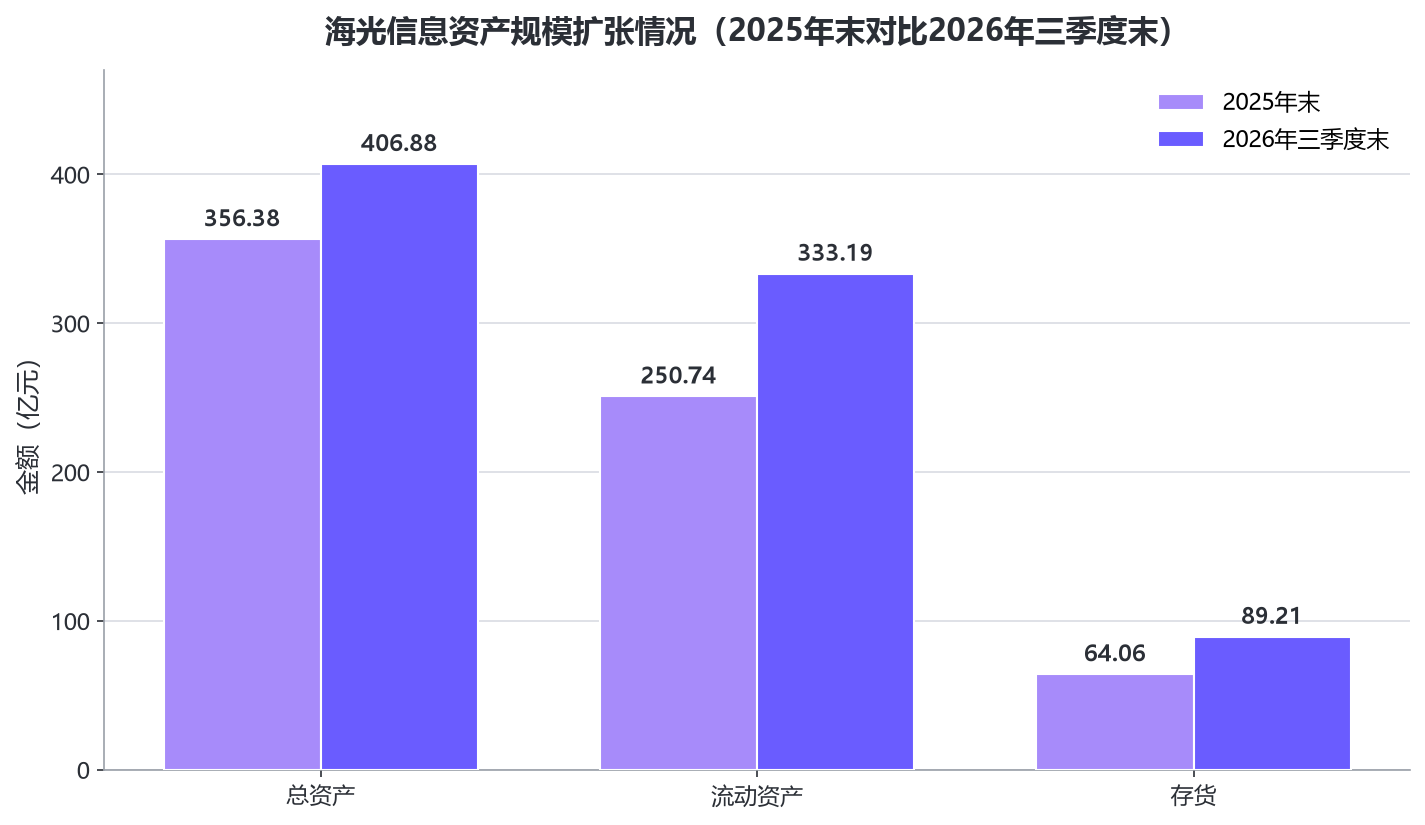
图表直观呈现了公司资产规模的同步扩张:总资产、流动资产、存货三项指标较上年度末全面增长,其中存货与预付款项的增幅显著高于营收增幅,备货特征显著。
行业趋势:AI算力需求爆发,“技术+生态+服务”综合竞争时代来临
海光信息这份三季报,也是观察国产算力产业竞争格局演变的一个窗口。首先,AI算力需求持续爆发,国产高端芯片进入规模化业绩兑现期。据机构测算,2026年国产AI芯片需求约420万颗,而供给约260万颗,缺口约40%。市场规模层面,2026年中国AI加速芯片市场规模有望突破2100亿元,国产份额预计提升至50%以上。供需缺口之下,国产算力产业链企业正稳步从技术攻坚迈入规模化应用发展阶段。海光信息等芯片厂商正将技术积累转化为收入与利润,进入规模化业绩兑现期。
其次,市场化拓展加速,头部厂商卡位优势凸显。 在党政、金融、电信等关键行业,海光信息的市场地位持续巩固。2026年一季度,国内服务器CPU市场国产芯片整体份额已达43.6%。与此同时,海光信息已与多家头部互联网厂商建立深度合作,商业化落地速度不断加快。国产化进程由政策驱动全面转向市场驱动,政企集采与互联网大厂订单双轮支撑,成为本轮业绩高增长区别于以往的最大特征。
第三,竞争维度升维,“技术+生态+服务”的综合竞争取代纯技术比拼。 硬件性能之外,生态正在成为更深的护城河。海光通过“光合组织”汇聚超过6000家产业链合作伙伴,在全国建立34个实体生态适配中心,推动1.5万余项软硬件适配测试优化项目。公司今年首发的“Agent to Token开放计算架构”重新定义AI时代CPU的角色。随着AI Agent规模化落地,CPU与GPU的配比正从传统的1:8显著趋近于1:1,CPU在请求接入、任务编排与并发调度中的中枢价值被全面重估。这意味着,未来的算力竞争不再是单一芯片性能的内卷,而是涵盖芯片性能、软件生态、交付服务与场景适配能力的系统之战,“技术+生态+服务”的综合竞争力将取代纯技术比拼,成为决定市场格局的关键。