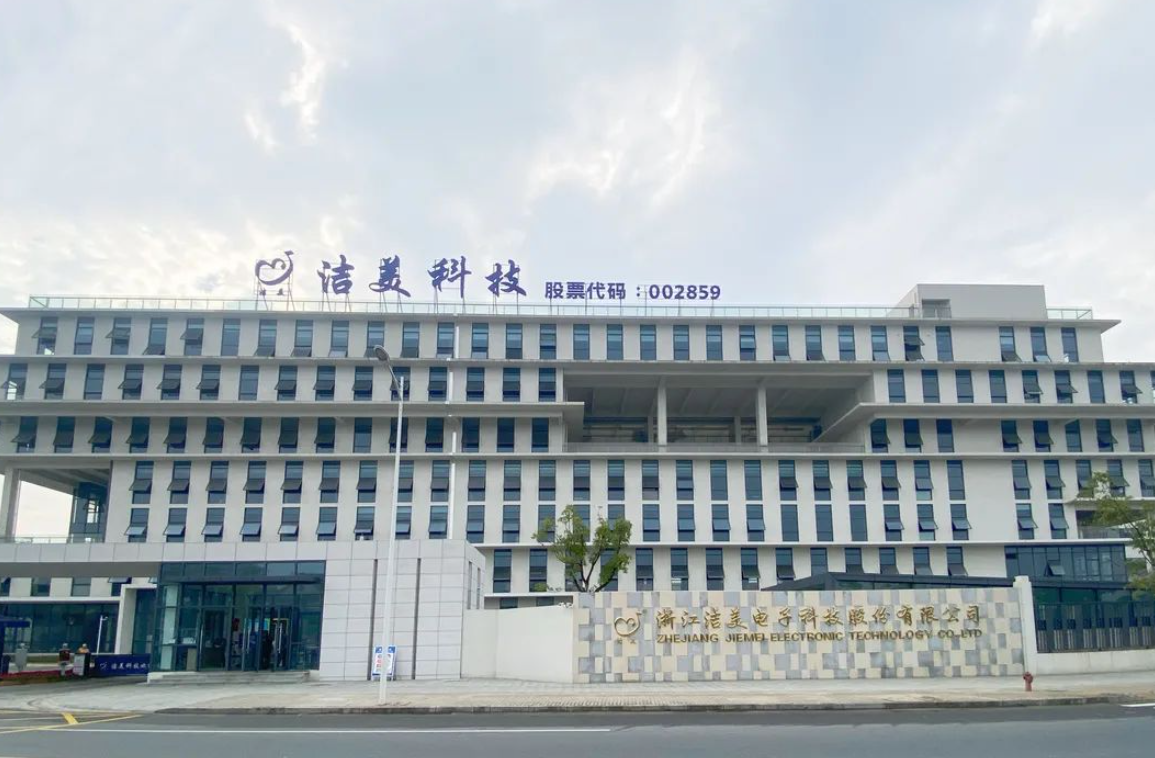
10月25日,洁美科技发布2026年第三季度报告。数据显示,公司第三季度实现营业收入7.71亿元,同比增长36.80%;归属于上市公司股东的净利润8552.96万元,同比增长10.46%。前三季度累计实现营收19.40亿元,同比增长27.10%;归母净利润2.23亿元,同比增长26.93%。在电子元器件行业景气度持续回暖的背景下,这家电子封装耗材龙头正迎来载带业务满产与离型膜加速放量的双重驱动。
营收增速跑赢利润,离型膜放量尚处爬坡期
拆解单季数据,一个值得关注的信号是:营收36.8%的增速显著高于净利润10.46%的增幅。这种“增收快于增利”的格局,与公司当前的产品结构切换密切相关。
电子封装材料(纸质载带、塑料载带)作为洁美科技的基本盘,目前处于满产满销状态。这部分业务成熟稳定,是利润的压舱石,但增长弹性有限。真正的增量看点在于电子级薄膜材料,尤其是MLCC离型膜。2026年上半年,该业务营收同比增长78.99%,离型膜月度出货量从1月的2100万平方米攀升至6月的超4000万平方米。然而,离型膜正处于产能爬坡与客户导入的加速阶段,前期设备折旧、良率爬升及市场开拓费用在一定程度上摊薄了利润弹性。随着天津、广东等基地新产线逐步达产,规模效应释放后,利润端有望迎来更明显的改善。
载带涨价窗口临近,离型膜国产替代进入深水区
从行业层面看,洁美科技的两大业务线均处于有利的供需格局之中。载带方面,下游客户国巨电子、风华高科等已陆续启动产品涨价,洁美科技在调研中明确表示将“择机调整产品价格”。作为纸质载带全球市占率领先的企业,公司在产业链中具备较强的议价能力,若涨价落地,将对毛利率形成直接提振。
离型膜方面,国产替代的逻辑正在从“验证”走向“放量”。MLCC用离型膜已在国巨、华新科、风华高科、三环集团等主要客户稳定批量供货,并完成了韩日系大客户三星、村田的验证和批量供货。更关键的是,长期被国外垄断的高端薄层、高容产品已实现客户端稳定应用,1.0μm涂层产品具备量产条件,0.9μm产品已送样测试。这意味着洁美科技正在切入离型膜价值链中利润最丰厚的环节,而非停留在中低端市场的价格竞争之中。
产能超前布局,为下一轮增长蓄力
从产能规划看,洁美科技的扩产节奏明显快于当前需求增速,显示出管理层对中长期需求的判断偏向乐观。天津华北基地离型膜规划年产能已从4.8亿平方米上调至7.68亿平方米,项目总投资追加至18.78亿元。广东肇庆基地二期新增年产能1亿平方米已进入试生产,浙江安吉基地的高端离型膜扩产计划也已启动。在载带端,江西“退城入园”技改项目两条电子专用原纸生产线已进入试生产,菲律宾基地实现对韩系客户大批量供货,马来西亚基地扩建完成。
这些产能布局的共通点是:瞄准的不是当下的订单,而是未来两到三年AI服务器、新能源汽车、机器人等下游需求持续放量后的市场空间。短期来看,大规模资本开支会带来折旧压力;但若下游景气度如预期延续,率先完成产能储备的企业将获得最大的份额红利。
对于洁美科技而言,三季度财报传递的核心信息并非单季利润增速的放缓,而是营收端在行业上行周期中展现出的强劲弹性。载带涨价与离型膜高端化这两条主线,将在未来几个季度持续接受市场的检验。真正的看点在于:当新产能爬坡完成、高端产品占比提升,利润增速能否重新追上甚至超越营收增速。