10月29日,华大九天披露2026年三季报。第三季度营业收入3.94亿元,同比增长29.82%;归母净利润7199.81万元,同比增长1101.5%。前三季度营收9.60亿元,同比增长19.3%;归母净利润2693.47万元,同比增长197.28%。
单季净利11倍的同比增幅,放在任何行业都足够醒目。但比增速本身更值得玩味的,是这家国产EDA龙头从半年报“由盈转亏”到三季报利润大幅修复的转折速度。上半年公司归母净利润为-4506万元,研发投入高达4.11亿元,占营收比重72.61%。彼时市场对其盈利能力的质疑声并不小。一个季度之后,利润端的剧烈修复,指向一个在软件与工具类公司中反复被验证的规律:当收入规模跨过某个阈值,前期高额投入的刚性成本被摊薄,利润的弹性会以远高于收入的速度释放。
利润修复的来源:收入加速与费用刚性的剪刀差
拆解单季数据,第三季度营收3.94亿元,环比第二季度的3.10亿元增长约27%,同比增速也从上半年的12.95%提升至29.82%。收入端的加速,是利润修复的第一推动力。
更关键的是费用结构。华大九天的成本大头是研发人员的薪酬与股权激励,这部分支出在短期内相对刚性。上半年72.61%的研发费用率,意味着每1元收入中有0.72元被研发吃掉。当单季收入从3亿级别跳升至近4亿级别,研发费用的绝对值并未同比例膨胀,单位收入所承载的固定成本随之下降。天风证券在季报点评中亦指出,“收入规模增长与费用端季节性变化共同推动利润端改善”,并判断“后续随着收入规模扩大及商业化进程推进,经营杠杆有望逐步体现”。
政府补助的结转也对前三季度利润形成了一定支撑。但单季1101%的增速,显然不是补助能够解释的量级。核心变量仍是收入加速与费用刚性的错配。
产品底色:3DIC与AI Agent构成中期叙事
利润的短期修复需要收入增长的持续性来支撑。华大九天在三季报中并未详述业务进展,但过去半年的动作提供了线索。
3DIC是公司卡位最清晰的赛道。在AI、GPU、存储芯片依托3DIC技术突破后摩尔时代算力瓶颈的趋势下,华大九天是国内唯一具备3DIC设计验证全流程能力的EDA提供商。其Argus 3DIC物理验证平台全面支持2.5D/3D异构集成封装设计,填补了国内高端3DIC设计工具的空白。在先进制程受限于外部环境的背景下,通过先进封装提升系统性能是更具现实可行性的路径,而3DIC工具是这条路径上的必备基础设施。
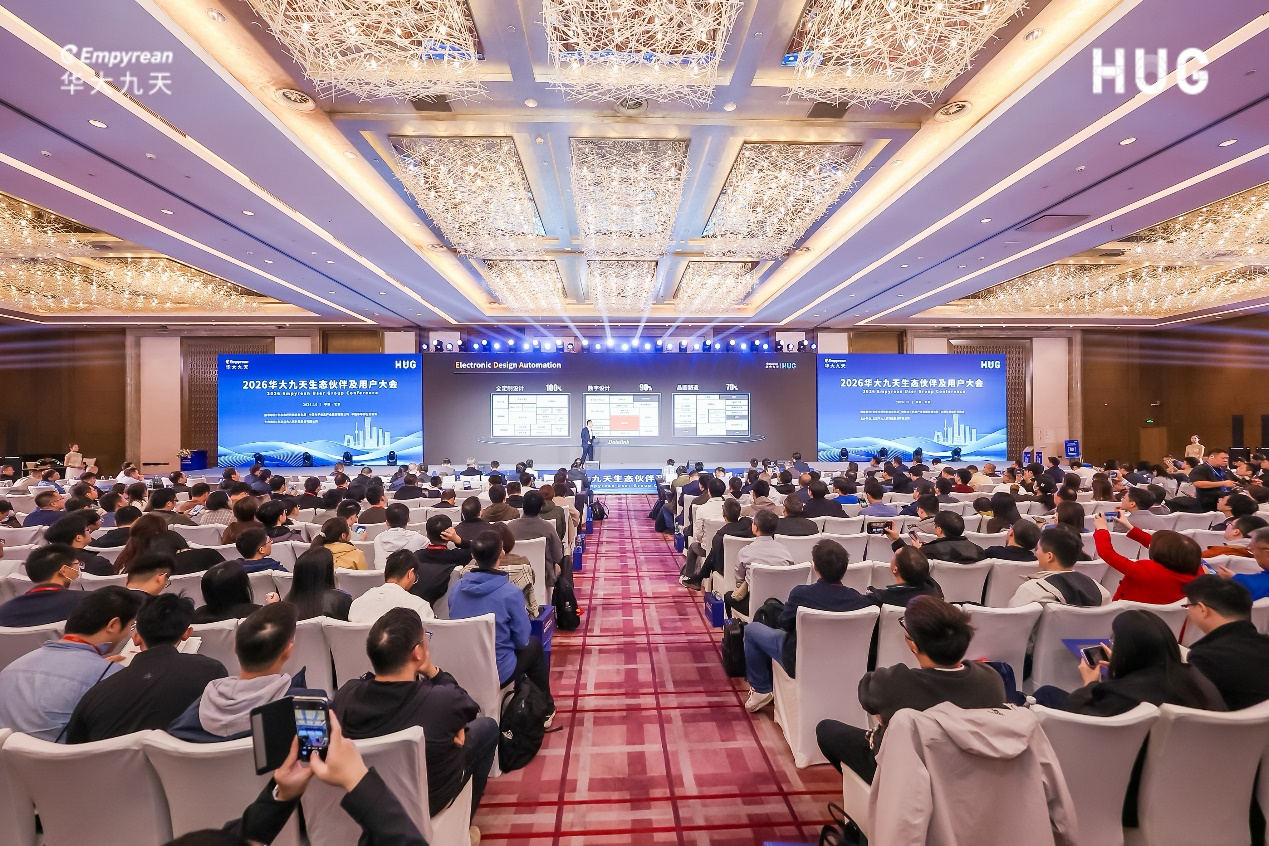
AI与EDA的融合则是另一个变量。10月下旬的生态大会上,华大九天发布了.aix系列AI智能体平台,为模拟、数字、制造等工具线配套Copilot智能体。实测数据显示,模拟电路设计中原本以周为单位的参数调试被压缩至1天以内,面板像素设计效率提升7倍以上。EDA Agent的工程化落地尚处于早期,但它指向的是一个比传统license模式更具想象力的商业模式:从售卖工具转向售卖设计效率。
国产替代的“非线性”特征
华大九天的业绩节奏,放在EDA行业的国产化进程中看,有其特殊性。全球EDA市场由新思、楷登、西门子EDA三巨头主导,国内5nm以下先进制程的海外产品渗透率高达90%,模拟设计全流程国产化率仅32%。国产替代的空间足够大,但替代的节奏并非线性。
EDA工具的切换成本极高。一家芯片设计公司更换核心工具链,意味着重新验证、重新培训、重新磨合,周期以年计。因此,国产EDA的收入增长往往呈现“台阶式”特征:在完成某一工艺节点的适配与客户验证后,收入可能在某个季度集中确认;而在下一个节点突破之前,增速可能放缓。上半年12.95%的营收增速与三季报29.82%的单季增速之间的落差,或许正是这种台阶式节奏的体现。
公司自身的策略也在调整。在终止收购芯和半导体后,华大九天转而与西安电子科技大学在电磁场仿真领域开展合作,以更轻的方式补足多物理场仿真能力。同时,与芯行纪、奇捷科技等企业的战略合作,意在补齐布局布线、逻辑优化等数字全流程中的短板。这种“自研+合作”的补链方式,比大规模并购更稳健,但见效也更慢。