2024年全球GenAI手机出货2.342亿台、同比暴增363.6%;2026年,全球渗透率预计升至45%、中国达53%——AI手机正式越过“多数派”临界点,成为终端的默认形态。
AI手机十年演进已从辅助智能走到智能体原生。Counterpoint数据显示,2025年GenAI手机占全球智能手机出货的36%,2026年预计升至45%;IDC预测2028年全球GenAI手机出货将达9.12亿台,2024-2028年复合增长率高达78.4%。未来三年,GenAI手机将贡献智能手机市场的全部增量。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之AI手机》。报告全文共十章、内含7幅图表与6张数据表格,系统梳理AI手机从定义演进、市场格局、技术底座到产业链与监管合规的全貌。以下是《报告》内容精选:
市场:渗透率跨过临界点,AI手机成“多数派”
2026年被视为分水岭:全球45%、中国53%的渗透率意味着AI手机出货正式超过非AI手机。受存储涨价推升整机成本影响,Counterpoint预计2026年全球智能手机出货约10.8亿台、同比下降13.9%,行业出现“渗透率新高、出货量新低”的组合,厂商以“保形态、缩规模”应对。
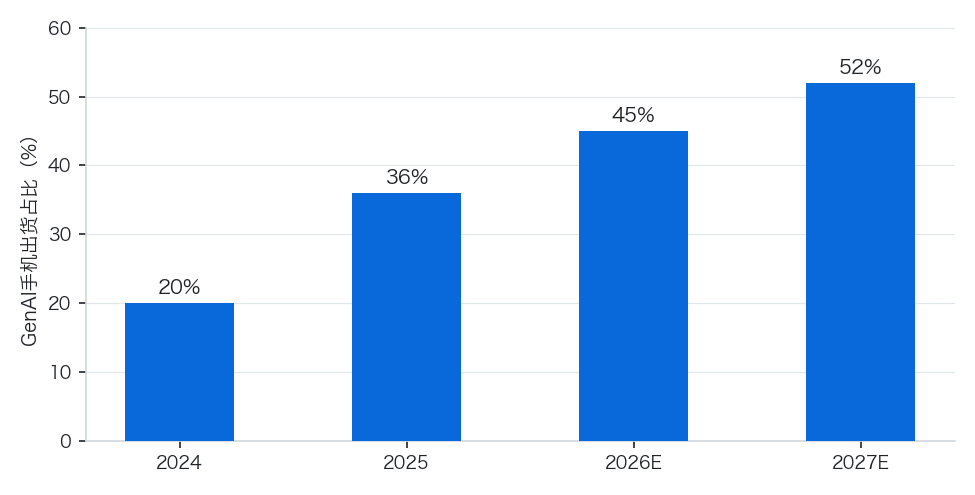
图1 全球GenAI手机出货占比走势(2024-2027E)(资料来源:集微根据GSMA、Counterpoint Research整理)
中国市场:出货迈向1.47亿台,需求却现“五连跌”
IDC中国数据显示,2025年中国AI手机出货约1.18亿台、同比大增59.8%;2026年预计达约1.47亿台,渗透率53%,中国将成为全球首个AI手机渗透率过半的主要市场。与高渗透形成反差的是需求疲软:2026年二季度中国智能手机出货约6,600万台、同比下降4.3%,已连续五个季度下滑;若存储涨价充分传导至零售端,下半年跌幅可能扩大至20%。
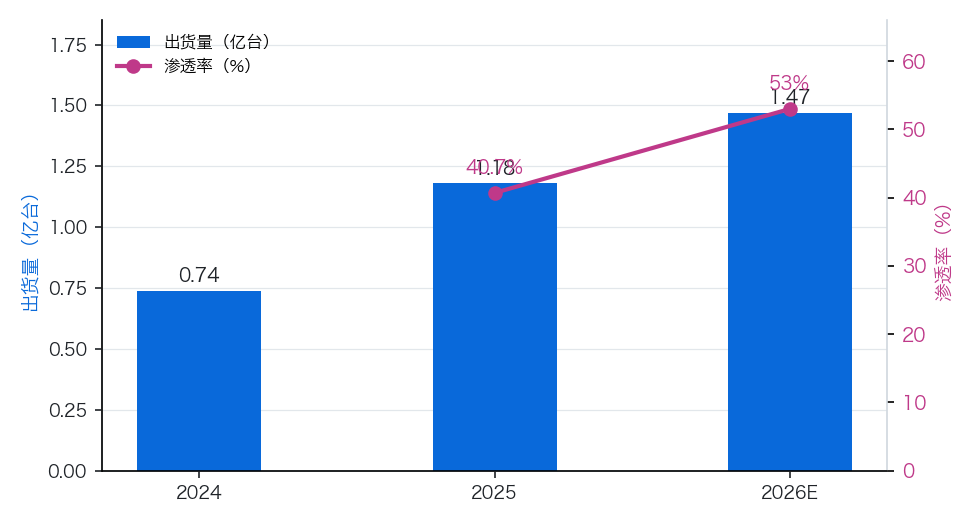
图2 中国新一代AI手机出货量与渗透率(2024-2026E)(资料来源:集微根据IDC中国整理)
技术底座:旗舰SoC打响NPU军备赛
三大旗舰移动平台把端侧AI性能推向新高:联发科天玑9500生成式AI算力较上代提升111%,首次支持端侧4K文本生成图像;三星Exynos 2600采用2nm制程、生成式AI性能提升113%;高通骁龙8 Elite Gen 5 NPU算力提升37%,端侧大模型解码速度达220 tokens/s,并率先在手机端运行开源GPT-OSS模型。端侧模型亦迎来“可用性拐点”,谷歌Gemma 4已可全离线运行。
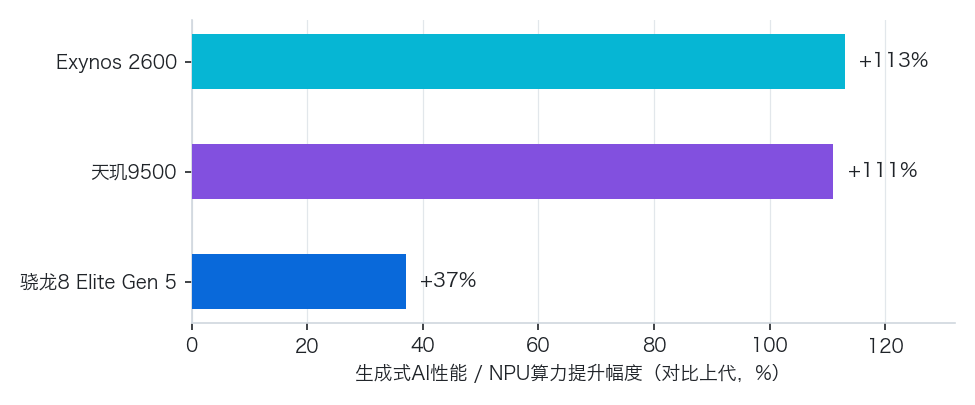
图3 2026年三大旗舰移动平台AI性能提升幅度(对比上代)(资料来源:集微根据各厂商官方资料整理)
厂商格局:华为苹果双强领跑,前六占据96%份额
IDC数据显示,2026年二季度华为以22.6%的份额居首(出货同比+19.4%),苹果以18.1%位列第二(+24.4%),前六大厂商合计占据约96%的份额。增长的两极恰是AI叙事最完整的两家:华为小艺日均唤醒量达30亿次;荣耀YOYO覆盖3,000余个可自动执行场景。进入三季度,双强合计份额进一步升至约40.8%,分化持续加剧。
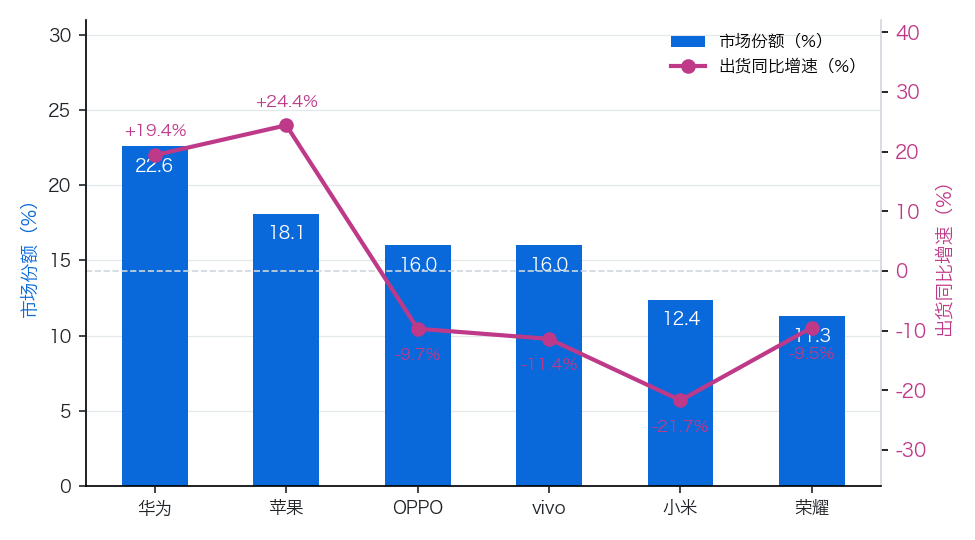
图4 2026年Q2中国智能手机市场份额与同比增速(资料来源:集微根据IDC整理)
产业链与需求:DRAM成最贵元器件,77%用户愿为AI买单
存储是2026年产业链最大变量:二季度中国手机内存价格环比暴涨约80%,DRAM已超越SoC成为旗舰BOM中最昂贵的单一元器件,16GB DDR5现货克价一度超过黄金。需求侧,艾媒咨询调研显示77.46%的中国用户愿意购买AI手机,但AI功能在选购因素中仅以18.45%的提及率排末位,全球仅约19%的用户愿为GenAI功能额外付费——真正的换机潮,要等智能体体验出现“不可回退”的质变。
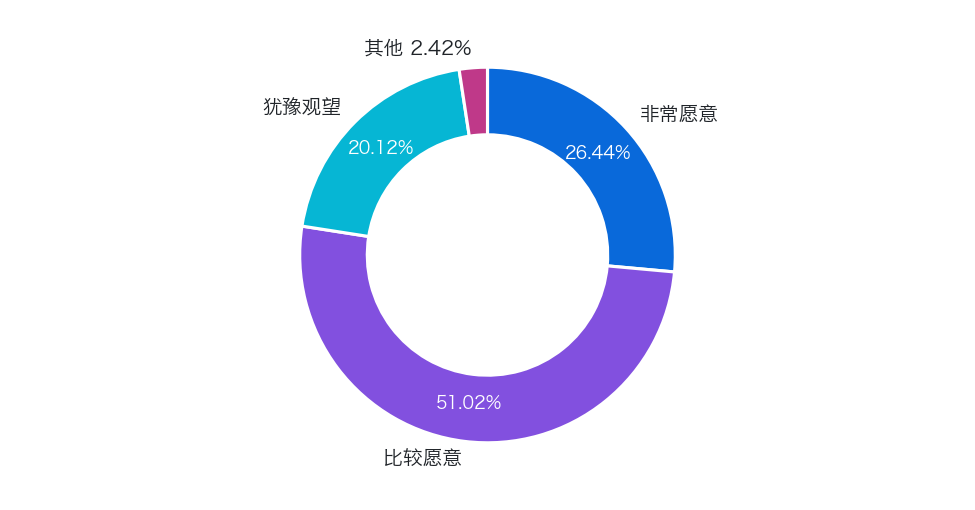
图5 中国消费者购买AI手机意愿分布(资料来源:集微根据艾媒咨询调研数据整理)
展望2027-2028年,系统级智能体将下沉为OS原生组件,AI智能体手机有望触发自2012年以来最确定的一轮换机周期;GSMA预计2028年全球出货手机过半将内置生成式AI能力。欧盟AI法案主要规则已于2026年8月2日生效,中国端侧模型备案制常态化,AI手机的竞争将在“高增长”与“高约束”并行中展开。
目前,《AI产业系列报告之AI手机》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。