三季报披露完毕后,光通信芯片板块不涨反跌。盘面上,太辰光大跌12.89%、光迅科技跌6.50%、长光华芯跌6.25%、华工科技跌5.81%、源杰科技跌4.50%、仕佳光子跌4.31%,板块整体回调。AI算力驱动的行情已把股价推到高位(源杰科技PE-TTM一度超过400倍,仕佳光子约93倍),三季报落地反而让资金选择"利好兑现、获利了结"。但把季报拆开看,基本面信号相当扎实。
业绩全面兑现,增速明显分层
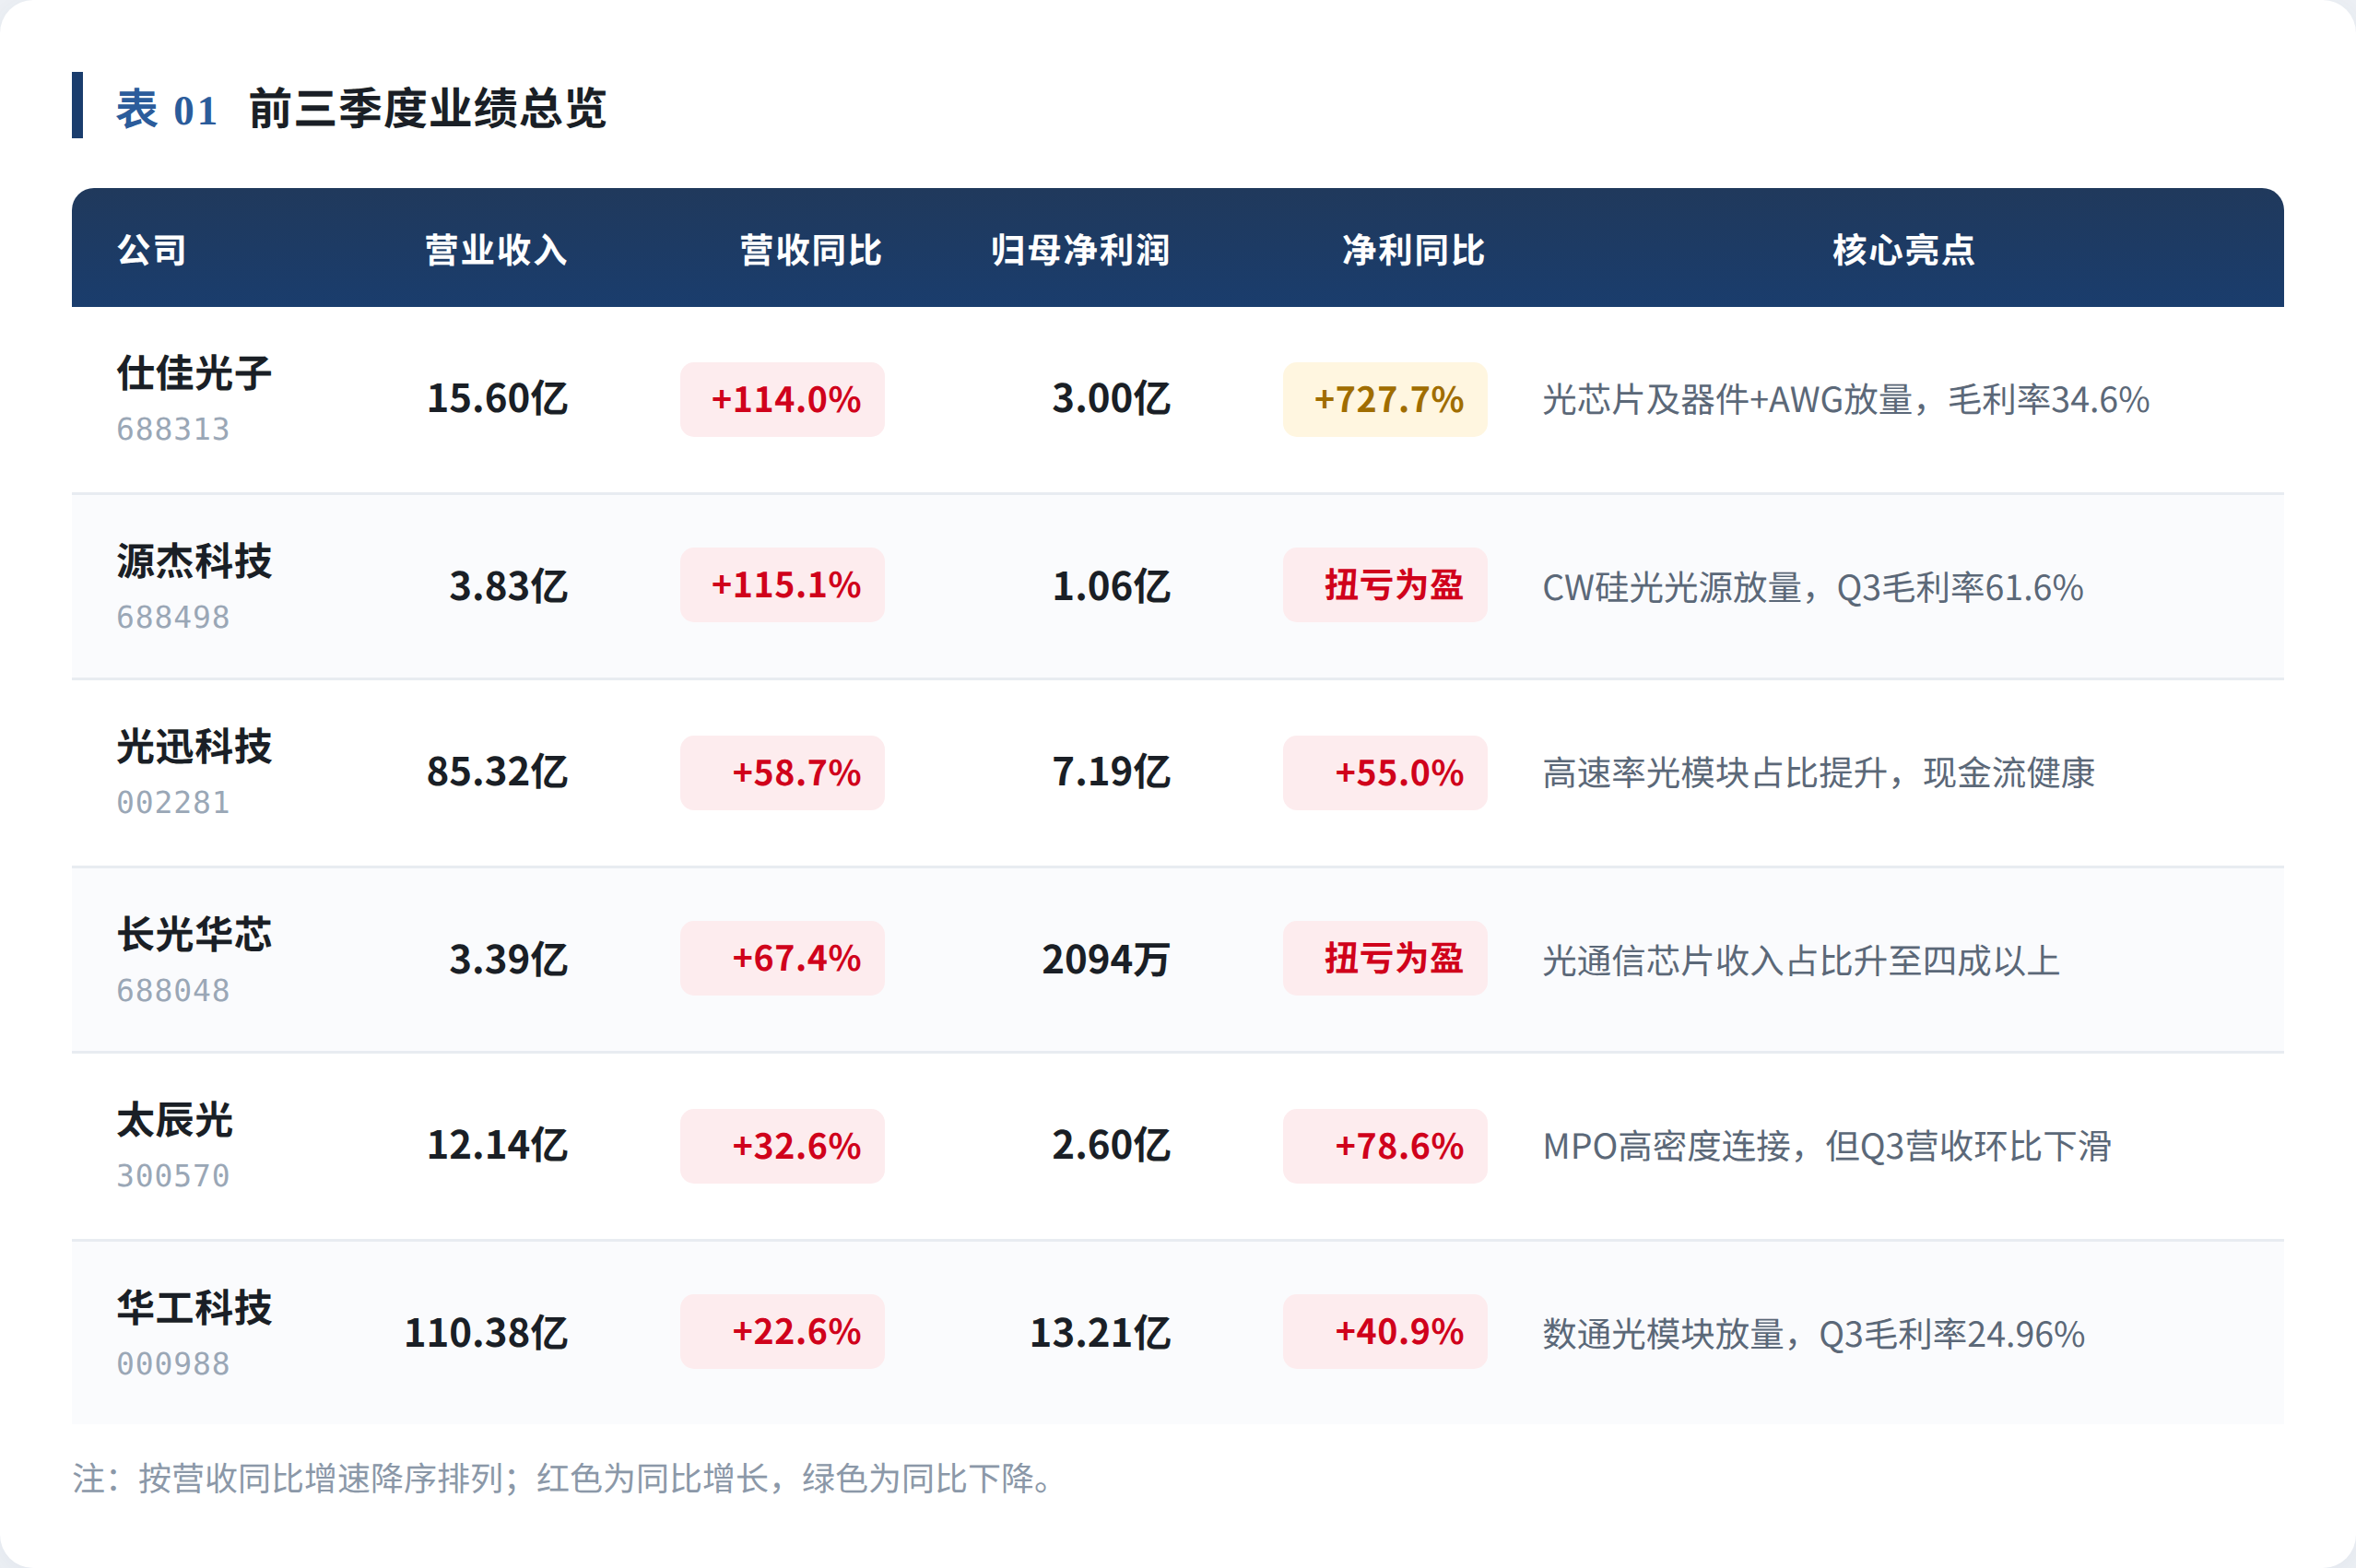
2025年前三季度,六家公司无一例外实现营收正增长,其中三家净利润增速超70%,两家扭亏为盈。
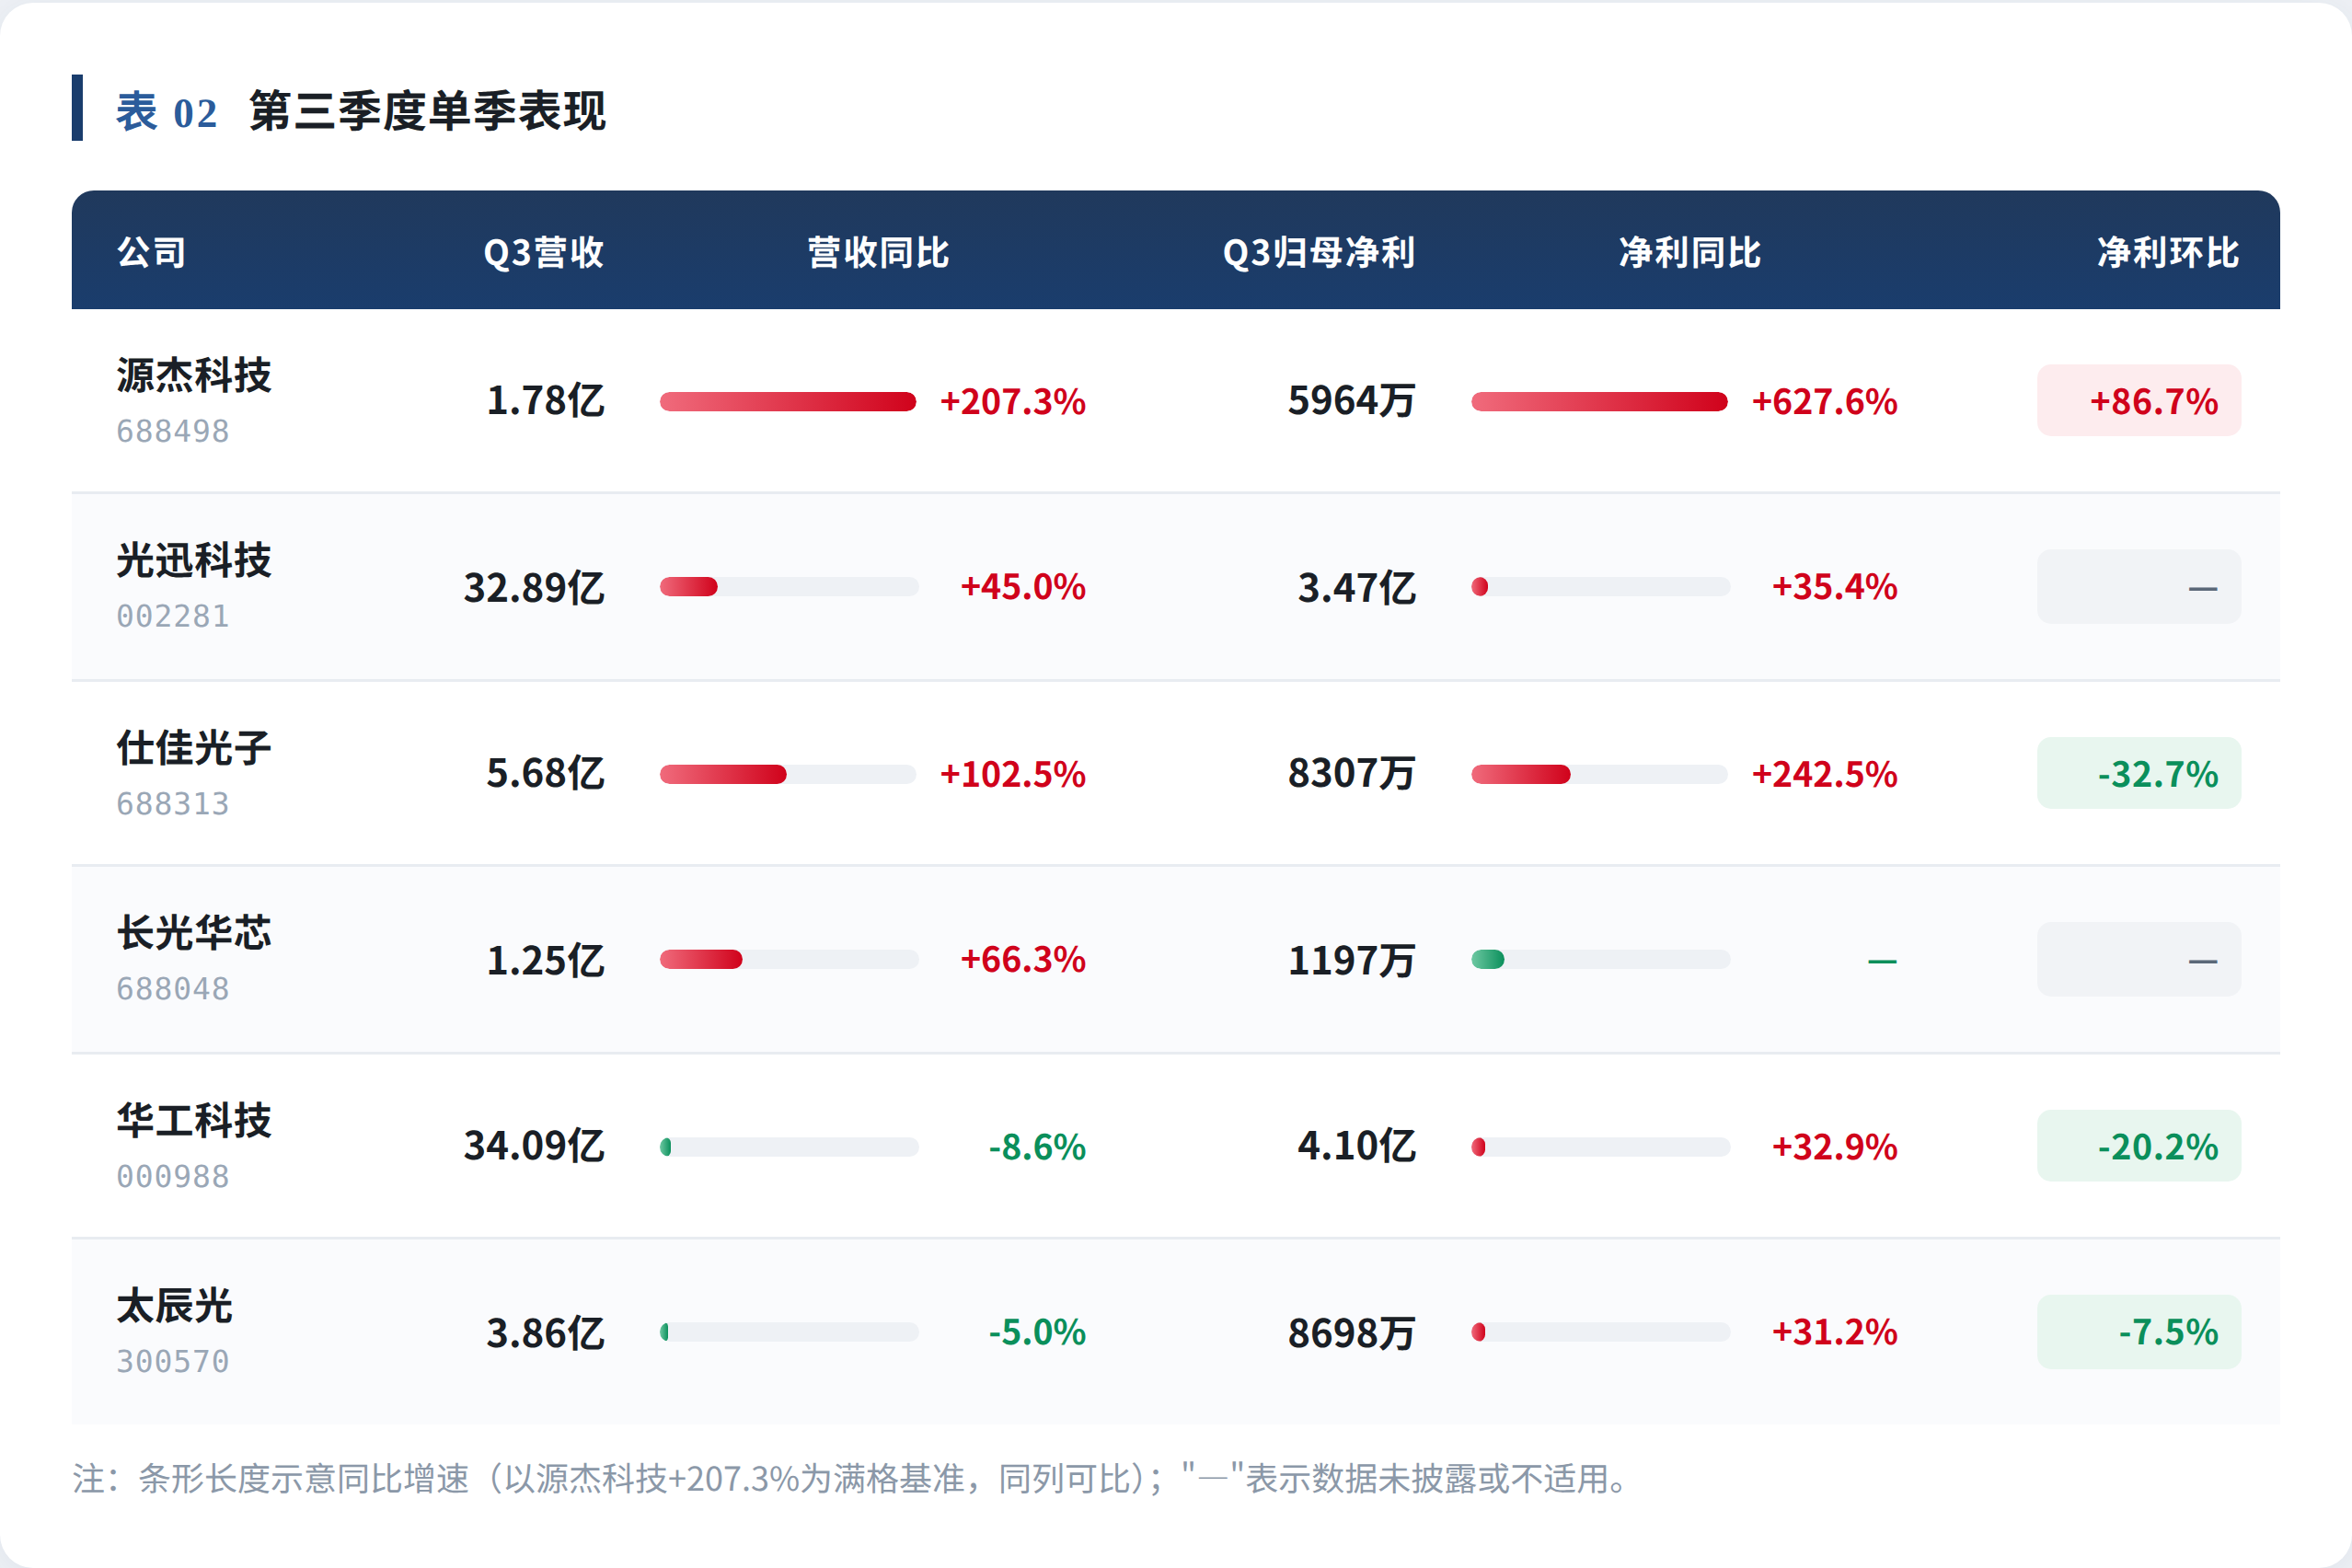
单看第三季度,业绩斜率的分化更清楚:
逐家看,这六家公司恰好构成了光通信产业链从"芯片"到"器件"到"模块"的完整光谱:
源杰科技是最纯粹的弹性标的。Q3营收同比+207%、环比再增48%,单季毛利率61.6%(同比提升近40个百分点),为六家之最。驱动因素明确:数据中心CW硅光光源(50mW–150mW大功率产品)逐步放量,高毛利数通业务占比提升。后续看产能释放节奏、美国工厂投产进度与CPO光源客户导入,公司还已公告拟发H股。
仕佳光子利润增速最猛(+728%),"光芯片及器件+室内光缆+线缆材料"三条线同时受益。但两个瑕疵需留意:Q3单季净利环比降33%、毛利率环比下滑6.3pct;前三季度经营性现金流为-4557万元,高增长伴随应收与备货占款。
光迅科技是最稳健的一家。85.3亿营收、7.19亿净利,Q3毛利率环比提升约4pct,经营性现金流10.8亿为六家最健康。作为国内少有的"芯片—器件—模块"垂直一体化厂商,它是国产算力集群800G需求起量的核心受益者,业绩弹性不如纯芯片,但确定性溢价明显。
长光华芯的第二曲线已经成型。光通信芯片系列收入占比在中报中已达42.5%,与高功率单管并驾齐驱,前三季度扭亏,Q3单季毛利率40.75%。投资逻辑是从0到1的成长曲线切换,但绝对利润体量仍小、扣非尚未稳定转正,兑现度低于源杰。
太辰光是本次回调的导火索。前三季度整体不差(营收+33%、净利+79%),但Q3单季营收同比-5%、环比-16%,直接引发今日12.89%的重挫。主因是越南工厂产能爬坡节奏、北美数据中心施工阶段性放缓及去年高基数——在广东MPO出口环比下滑的同时,湖北、上海、河南等地出口仍高增,说明行业景气未变,更多是公司自身交付节奏问题。大跌是"短期节奏证伪+高位补跌",而非逻辑破坏。
华工科技是典型的"收入降、利润升"。Q3营收34.1亿、同比-8.6%,但净利4.1亿、同比+32.9%:激光设备与传感器业务受季节性需求影响下滑,数通光模块大批量出货带动毛利率同比提升7.3pct至24.96%。Q3存货34.1亿、较年初+30%,是围绕800G订单的战略性备货,暗含管理层对后续需求的信心。
真正的瓶颈不在模块,在磷化铟
把六份季报放回产业图景里,会发现它们讲的是同一个故事的两面——需求端在爆炸,供给端被卡住。
需求侧的变化不只是"量",更是"配比"。 GB200时代,GPU与光模块配比约2–3:1;到了Rubin Ultra NVL576这类十万卡级机柜,配比被推到1:12–1:15。算力集群扩张时,光器件需求不是线性增长,而是成倍膨胀。光模块由此从"通信配件"变成了算力集群的刚需耗材——没有高速光互联,再多GPU也只是孤立芯片。
具体量级上(各机构口径略有差异,但趋势一致):
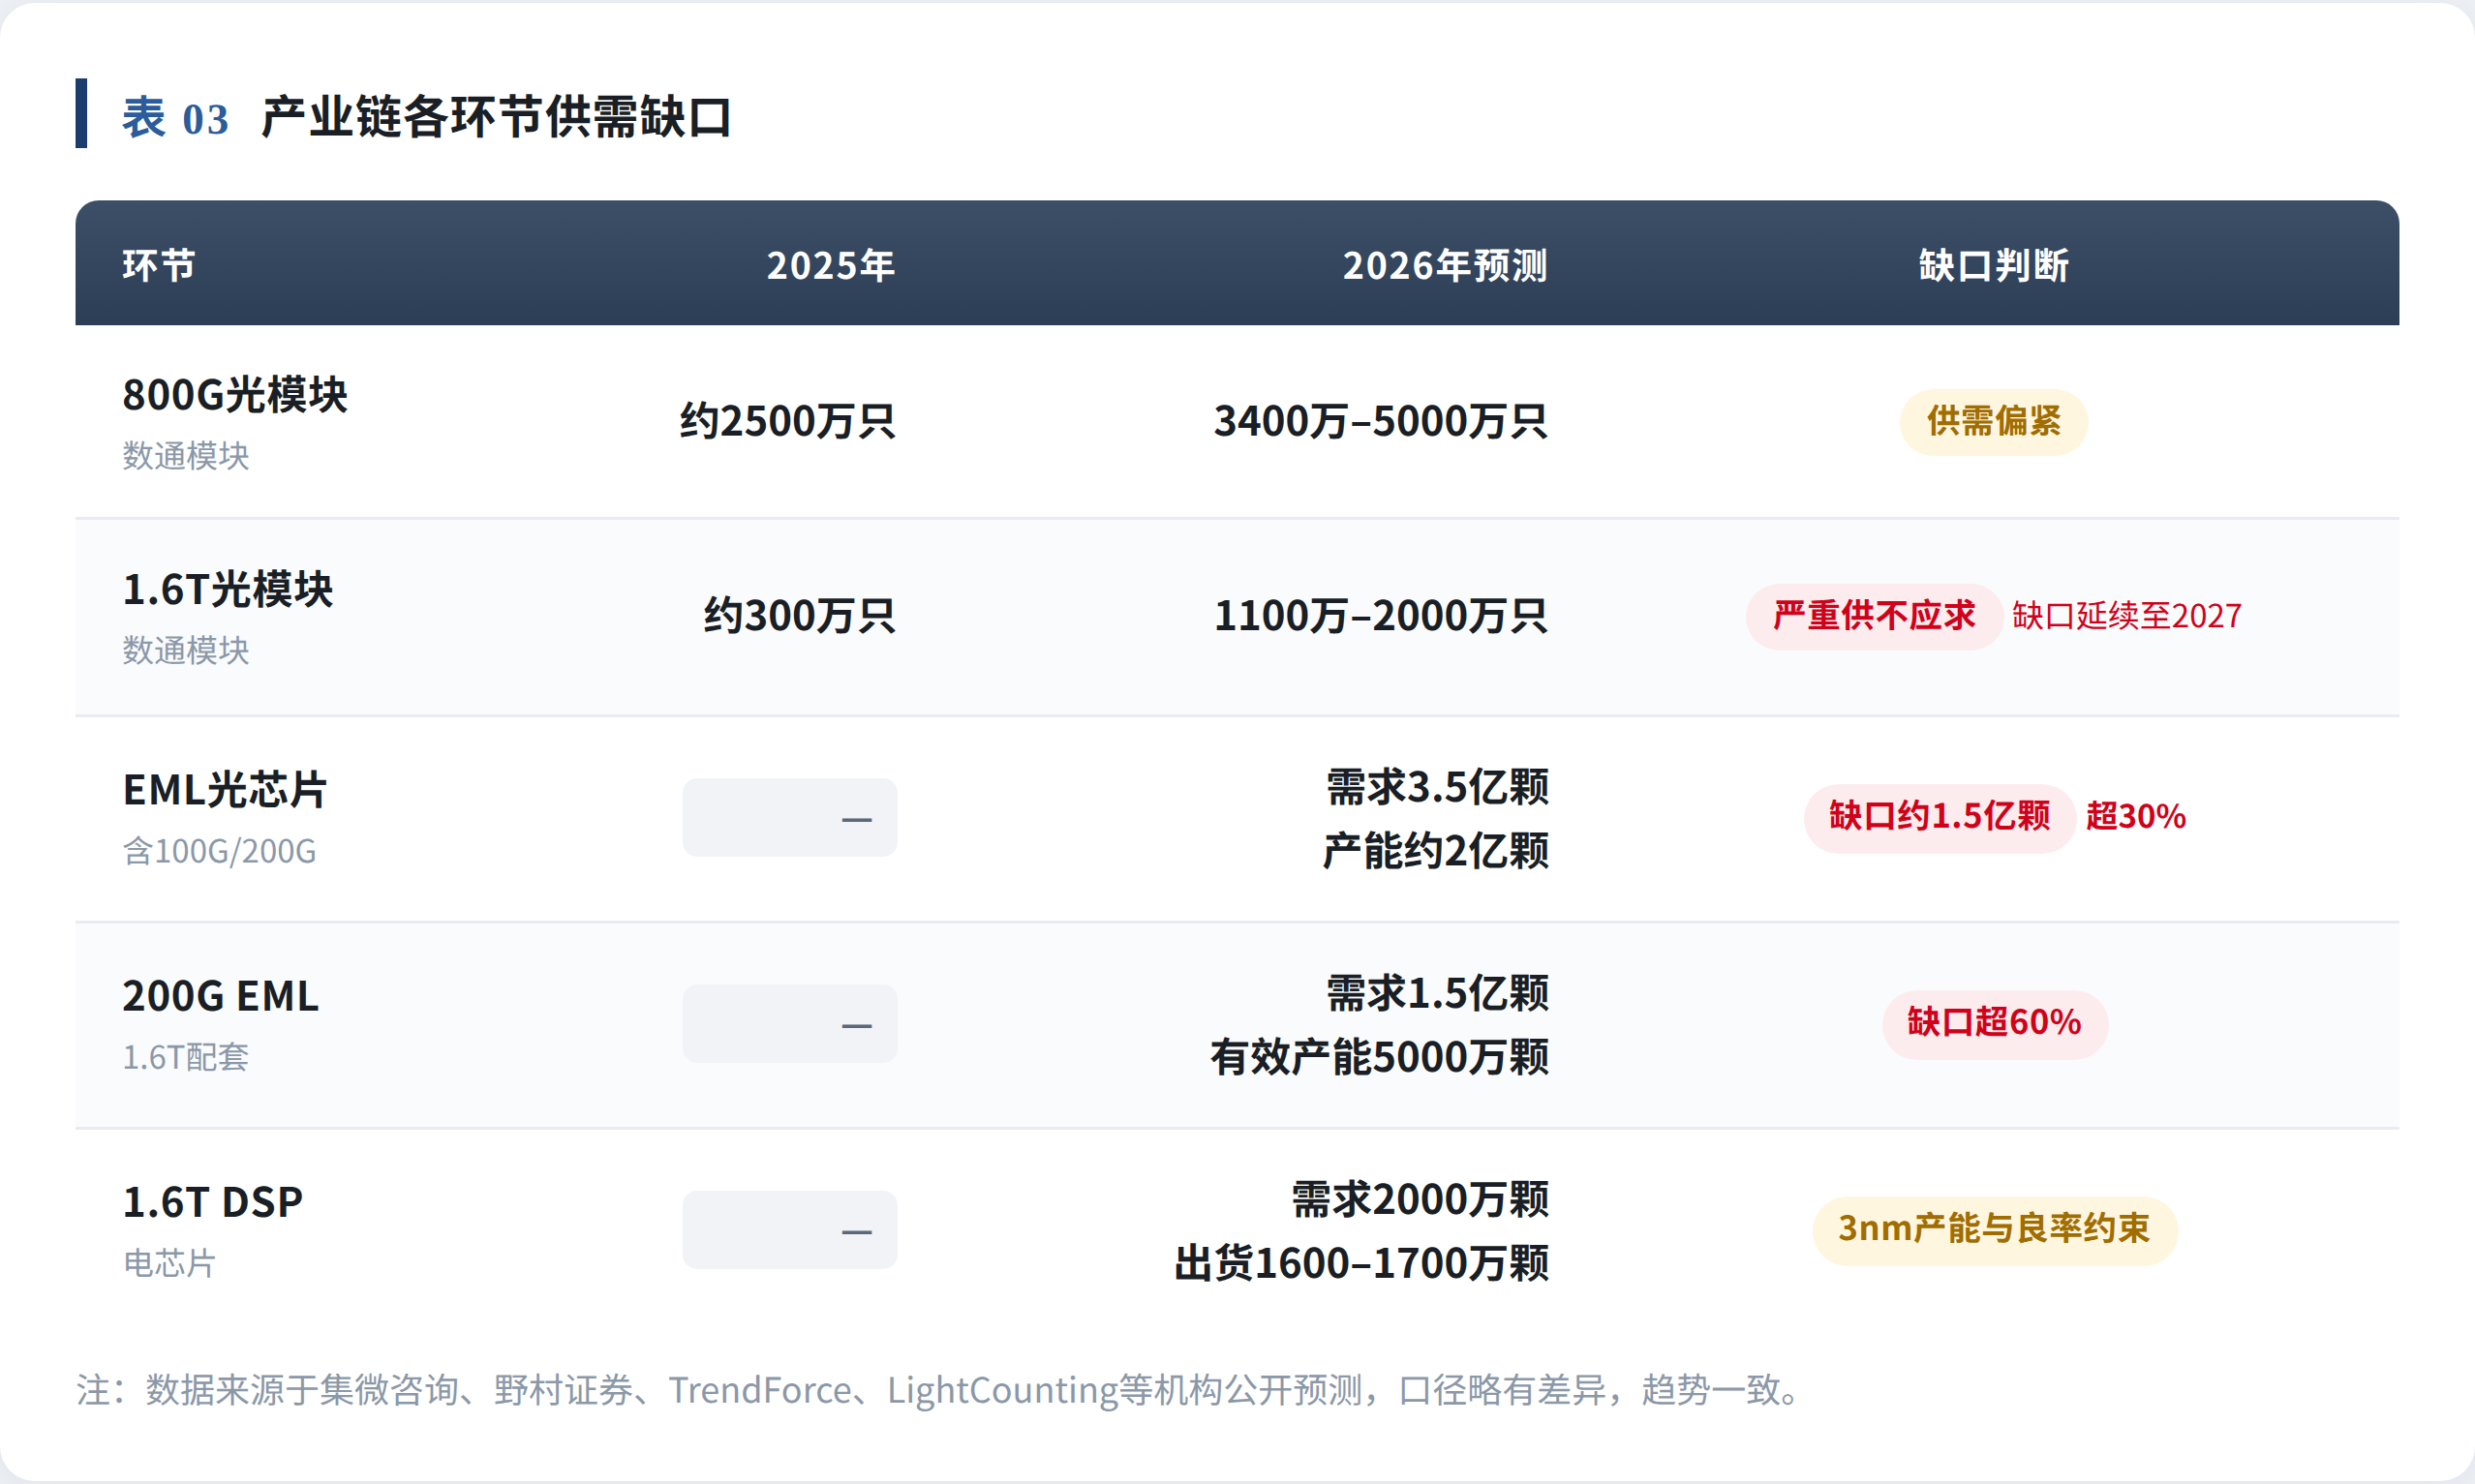
供给侧的瓶颈在材料,不在组装。 这是本轮周期最值得强调的认知:光模块组装环节几个月就能扩产,真正的天花板在上游磷化铟。InP衬底全球约九成产能集中在日本住友电工与美国AXT手中,2026年缺口预计超七成;InP无法像硅基芯片那样靠资本开支快速堆产能——晶体生长到稳定量产需2–3年,加上18–24个月客户验证,扩产周期被拉得极长,6英寸高端衬底国产化率不足5%。EML环节同样如此,高端(25G以上)国产化率仅约4%,长期由Lumentum、博通垄断,Lumentum CEO公开表示"只需两个季度就能把2028年全年产能售罄"。英伟达今年3月分别向Lumentum、Coherent各投资20亿美元锁定激光组件产能,又与康宁合作新建三座工厂——一家芯片公司亲自给上游塞钱,说明光器件产能已被视为需要提前锁死的战略资源。
这恰恰构成了国产替代的窗口期。 海外产能优先保障北美顶级客户,国内厂商长期处于供货优先级末端,缺货、涨价、延期成为常态,倒逼下游加速导入国产方案。产业界普遍判断,2026–2028年是国产高端光芯片最关键的2–3年窗口,2028年后海外新产能落地,窗口将收窄。
技术路线上,硅光是国产"换道超车"的关键变量。 传统高速模块依赖InP基EML(发光与调制一体),这是国产最薄弱处;硅光方案改用"CW外置光源+硅基调制器",把难点从InP外延制造转移到调制器设计与光耦合封装——后者可部分复用CMOS成熟产能。产业化含义很直接:CW光源工艺链更短、良率更易爬坡,成为国产最先撕开的口子。仕佳光子已覆盖75mW–1000mW全功率段,源杰科技率先突破300mW高功率CW,鼎芯光电70mW CW批量出货;源杰100G EML国内市占率约15%、良率突破85%,200G EML进入头部厂商供应链,长光华芯100G EML已批量交付。业内预计2026年硅光架构光模块销售额将首次占全球市场50%以上——源杰Q3毛利率61.6%并非偶然,而是国产在CW这条最短路径上率先兑现的结果。
CPO则是最容易引发情绪波动的变量。 近期一份"CPO商用或推迟至2029年"的报告曾引发板块大跌,但英伟达随即明确回应:Spectrum-X CPO交换机按原计划2026年下半年量产导入、2027年扩产,不存在整体延期。市场分歧的本质,是混淆了"小批量验证导入"与"全行业普及"两个阶段——2026年CPO在AI数据中心渗透率仅约0.5%,2027–2028年才是技术成熟与放量的黄金交叉,2030年渗透率有望达35%。更值得注意的是,CPO的重构意义大于增量意义:单机价值量向"光引擎+先进封装+外置光源"集中,激光器用量减少约75%但对高功率CW光源的质量要求大幅提升;同时无源侧(MPO、光柔性板、Shuffle box)价值量反而上行,因为CPO需要更高密度的光布纤方案。这也是太辰光卡位的意义所在。当然隐忧仍在——以Spectrum 6为例,每颗ASIC配32个光引擎,若单引擎贴装良率95%,整机良率仅约19%,这是CPO放量节奏的最大不确定性。
归结起来,产业格局呈现三个"错配":时间错配——需求按季度上修(1.6T采购计划从1000万→1500万→2000万只),而InP产能按2–3年扩张;地域错配——中国占全球光模块份额超70%、800G/1.6T高端产品市占率超80%,但高端光芯片国产化率仅约4%,中下游强、上游弱的结构性缺口就是替代空间;路线错配——EML是国产短板、硅光/CW是国产长板,技术切换期后发者反而更容易超车。
卖方逻辑已从"景气"切换到"缺口"
近一年,卖方对光通信的定价逻辑发生了明显切换:不再只讲AI故事,而是开始算缺口、算产能、算良率。
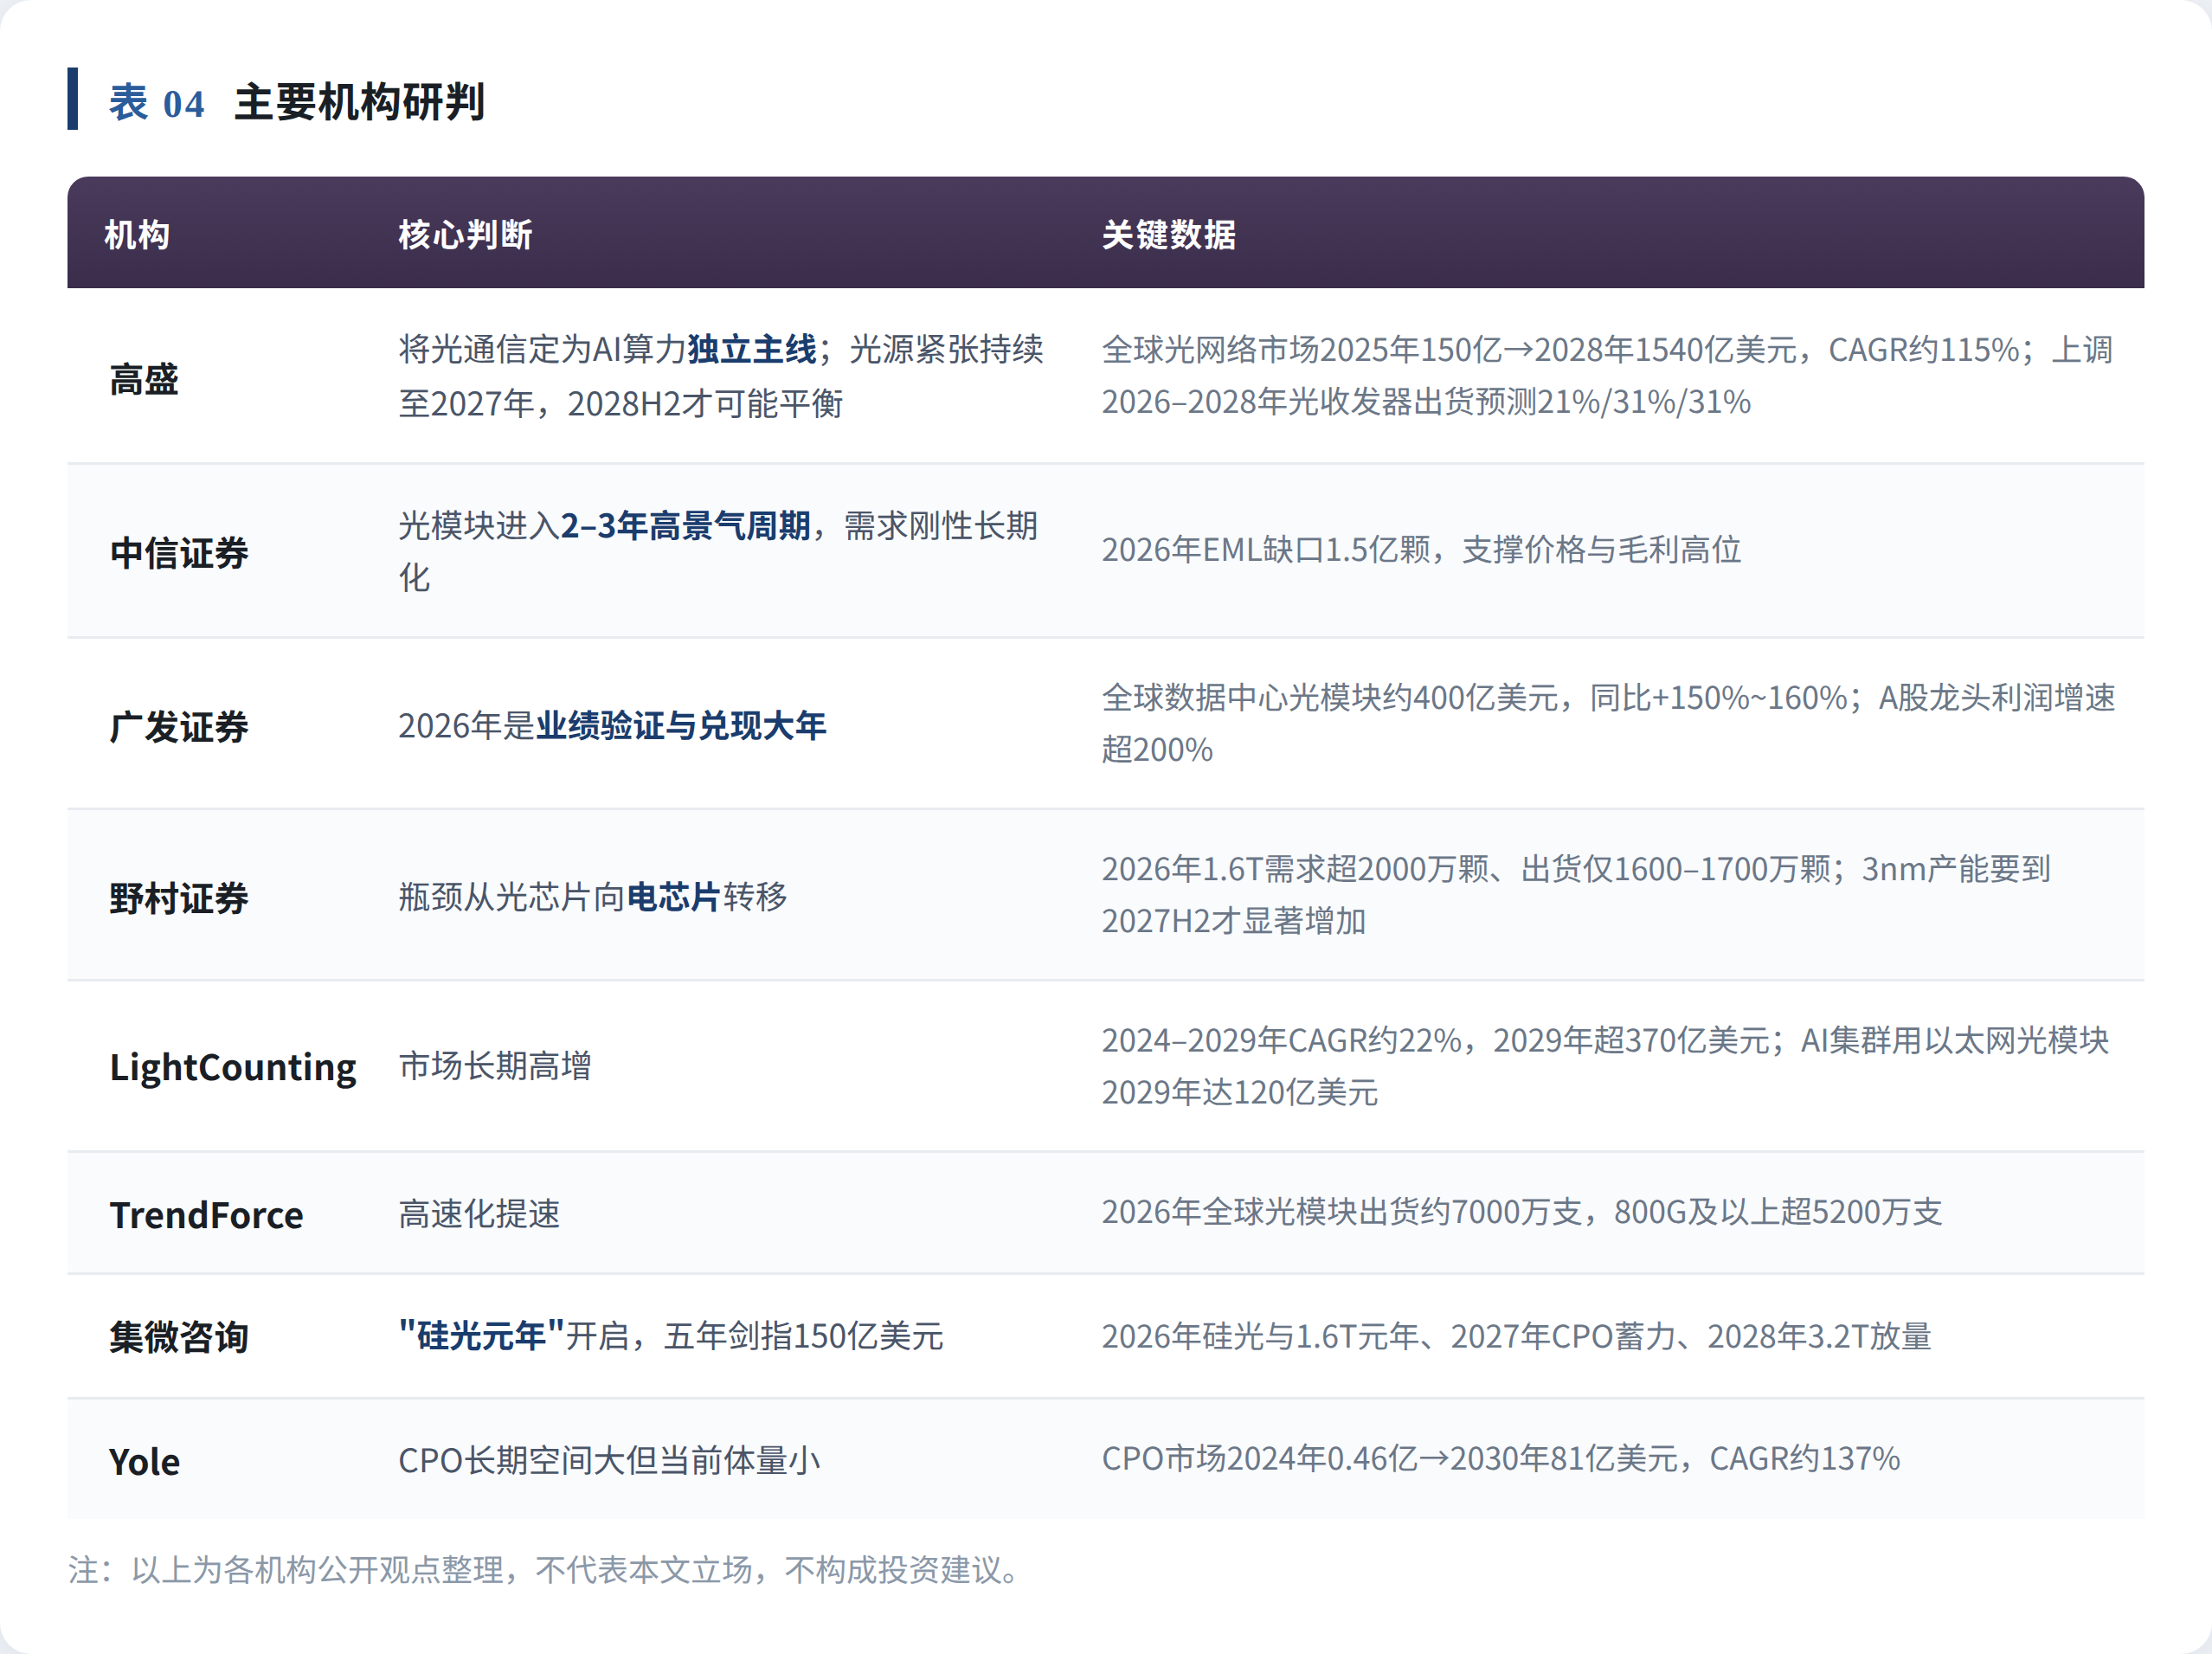
这些报告背后有三个共同点。第一,缺口定价替代景气定价。 几乎所有机构都在强调"缺口"而非"增速"——EML缺口1.5亿颗、InP缺口超七成、DSP缺口20%。在缺口逻辑下,价格与毛利率的下行风险被显著弱化,这也是市场愿意给源杰、仕佳高估值的根本原因。第二,瓶颈的位置在迁移。 2025年市场担心EML,2026年野村提示DSP成为新瓶颈,再往后是InP衬底与CPO封装良率——每一轮都有新的受益环节,但单一环节的稀缺性溢价是有保质期的。第三,国产替代被量化为可跟踪的指标。 工信部2026年6月提出2028年核心光芯片自主可控率≥70%,"十五五"将高速光电芯片列为核心攻关对象,一级市场2024–2026年融资超300亿元。政策目标一旦量化,就成了可以逐年验证的进度条。