随着AI服务器散热需求的指数级攀升,有“材料之王”“终极半导体”之称的金刚石材料,正从珠宝柜与超硬工具车间,走向全球算力产业的最前线。中国科学院院士徐红星近日指出,金刚石被誉为“终极半导体”,随着技术持续突破,其有望摆脱传统珠宝属性,凭借极致的散热优势转型为大规模产业化应用的核心材料,并有效破解高功率、高效率运算模式带来的散热瓶颈。
产业层面的标志性事件正在密集出现。英伟达已于2026年正式确认,其下一代Vera Rubin架构GPU(单芯片功耗高达2300W)将全面采用金刚石铜复合散热盖叠加45℃温水直液冷方案,成为全球首个全液冷、无风扇的AI超算平台;2026年2月,美国Akash Systems交付全球首批搭载金刚石冷却技术的H200 GPU服务器,实测GPU与HBM温度降低10%,能效提升22%,高温环境下的算力吞吐量提升15%。
国内同样传来量产级消息。近日,苏州华太电子在2026年欧洲微波周(EuMW)上展出APEX-PATM系列大功率功率放大器新品(代表型号HTX2G01P4K0HDC-T),同步披露500V耐压RF LDMOS器件研发成果,实现金刚石铜(DCu)技术在射频功率器件领域的量产突破,相关产品已进入国际头部半导体设备供应链。
金刚石热导率最高可达2200W/m·K,是纯铜的5.5倍、纯铝的9.6倍,热量能以极高效率通过金刚石传导出去,显著降低芯片结温;更关键的是,金刚石拥有极高的热扩散系数,能够迅速响应芯片局部热点的温度变化,避免热量淤积,这种瞬时响应能力对处理单元高度集中的AI芯片至关重要。
金刚石在半导体领域的应用前景
热管理:从热沉片到全金刚石微通道
散热是目前金刚石在半导体领域最确定、落地最快的应用方向。国内宽禁带半导体材料企业在定期报告中披露,超高导热金刚石材料可应用于SiC大功率器件和GaN高频器件的热管理;在高功率半导体激光器领域,金刚石可作为激光二极管阵列的热沉;在光电照明领域,金刚石作为LED等光电子器件的散热基片能有效延长器件使用寿命;基于优异的光学性能,金刚石还将在光学窗口领域得到广泛运用。
方正证券研究显示,金刚石散热材料具备四大优势:一是热导率为铜的3~5倍,采用金刚石散热片的GPU温度可降低10℃以上,算力提升15%~22%,并支持高达50℃的工作环境温度;二是与硅、氮化镓、碳化硅等半导体材料高度匹配,可大幅降低芯片与散热材料之间的热应力;三是电绝缘特性使其不会引发芯片漏电、短路,也不干扰高频电信号传输;四是耐高温超过600℃,耐腐蚀、抗辐射,稳定性远超传统散热材料。
技术前沿的探索已深入“全金刚石”方案。北京大学集成电路学院王玮—张驰团队联合北京遥感设备研究所、北京科技大学,成功研制全金刚石基嵌入式歧管微通道散热器(FDMMHS):针对1mm×1mm的热点实现10000W/cm²的超高热流密度散热,芯片温升控制在120℃以内;针对3.4mm×3.3mm的大面积热源,在1000W/cm²热流密度下温升仅42℃,有效对流换热系数最高达1.3×10⁵W/m²·K。
在复合材料路线上,国内企业研发的硅基金刚石复合基板目标热导率达800~1800W/m·K,其各向同性热导率突破800W/m·K,达到行业基准材料铜的两倍,且热膨胀系数与硅等半导体材料高度匹配,可直接应用于AI芯片发热源区域的近结散热,并可向先进封装基板、高功率电子器件延伸。此外,金刚石粉末还可作为高端导热凝胶的填料,用于高效热传导与低热膨胀场景。
射频与功率器件
射频功率器件是金刚石价值的第二落点。5G/6G基站与高频射频通信中,高热导率的硅基金刚石复合材料可直接作为GaN等射频器件的衬底或热沉,大幅提升基站射频芯片的输出功率及可靠性。华太电子在EuMW 2026上实现金刚石铜技术在射频功率器件领域的量产突破并进入国际头部半导体设备供应链,标志着该路线已从实验室指标进入规模交付阶段。
更长远看,金刚石本身就是绝佳的半导体材料。金刚石是当前单质半导体材料中带隙最宽的材料,带隙约5.5eV,同时具有高击穿电场、大饱和载流子速度、高载流子迁移率和低介电常数等优异电学性质,是制备下一代高功率、高频、高温及低功耗电子器件的首选材料,被称为第四代半导体材料。其极高的电流承载能力可适应大电流应用,抗辐射特性则适合空间、核能等高辐射环境。
更宽的应用图谱:光学、量子与极端环境
除散热与器件外,金刚石的应用图谱还在快速展开:在光学窗口领域,金刚石凭借优异光学与化学性能获得广泛运用;在航天领域,黄河旋风表示金刚石凭借导热能力、热膨胀系数与芯片的匹配性以及对太空极端环境的适应性,在太空辐射散热方面具备优势,公司正推进相关技术研发;在量子科技领域,2026年先进半导体展上已出现金刚石量子材料、金刚石量子传感器等专门的产业化企业;在环保领域,沃尔德深耕BDD电化学高级氧化技术,已完成200余种工业污水处理工艺研发,报告期内BDD电极及模组产品实现营业收入596.48万元,同比增长170.89%。
市场空间层面,多家券商给出了爆发式增长预测。国海证券预测,钻石散热市场规模有望从2025年的0.37亿美元(渗透率不足0.1%)急剧扩张到2030年的152亿美元(渗透率10%);中泰证券研报预测,2026年全球高端AI芯片用金刚石散热片市场规模有望达到87亿元,至2030年有望快速增长至592亿元,复合年均增长率超过50%;华福证券测算,2030年AI算力金刚石散热市场空间有望达480亿元至900亿元。
【图表:全球金刚石散热市场规模预测】
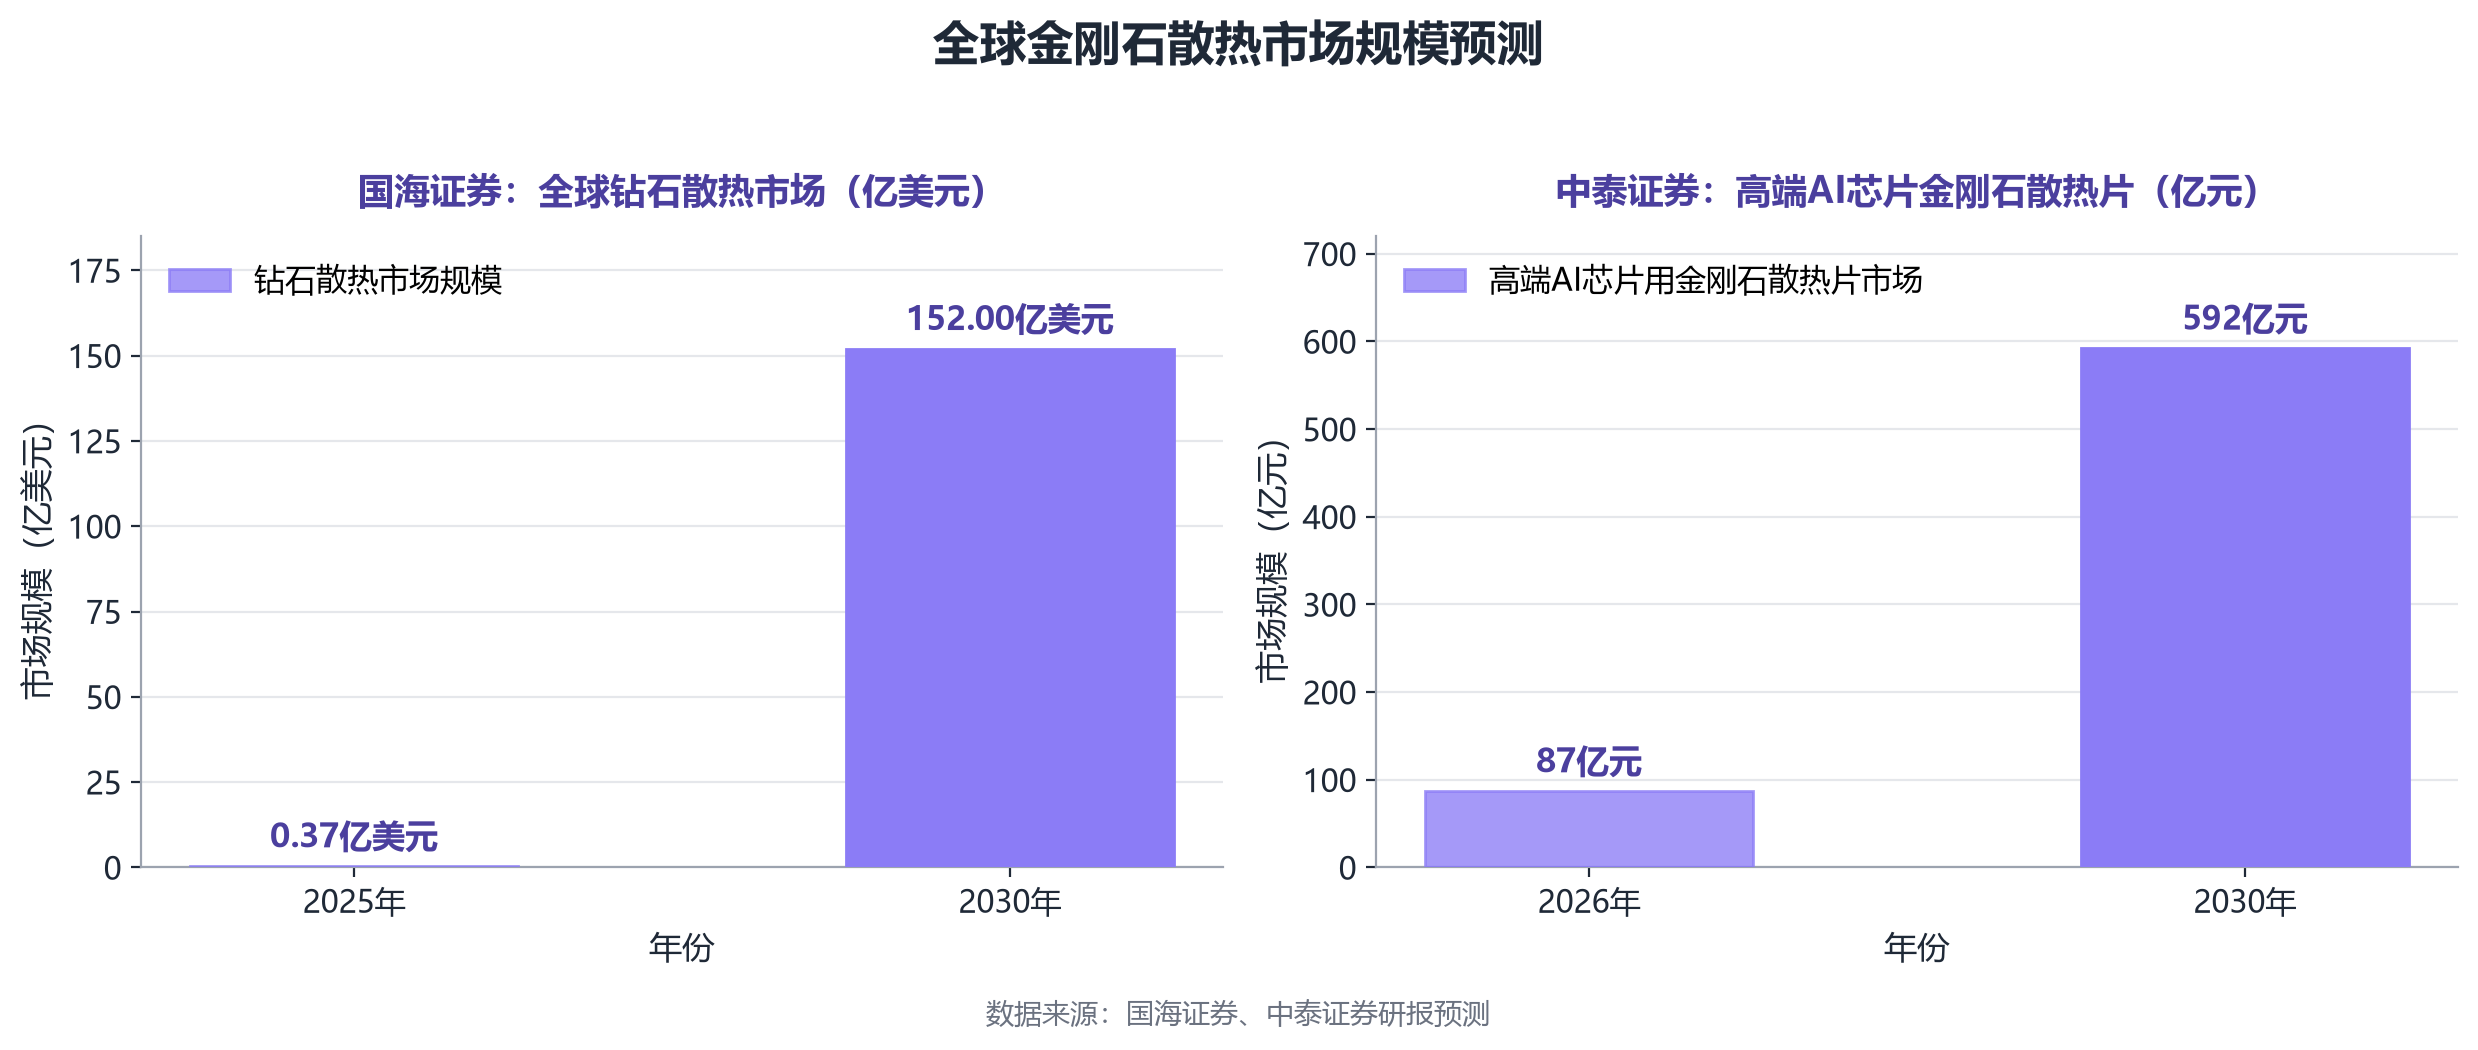
图表解读:国海证券口径下,钻石散热全球市场将从2025年的0.37亿美元跃升至2030年的152亿美元,五年增长超过400倍;中泰证券口径下,仅高端AI芯片用金刚石散热片市场就将从2026年的87亿元增至2030年的592亿元。两组独立预测共同指向同一结论——金刚石散热正处在渗透率的爆发前夜。
【图表:金刚石冷却H200服务器实测性能提升】
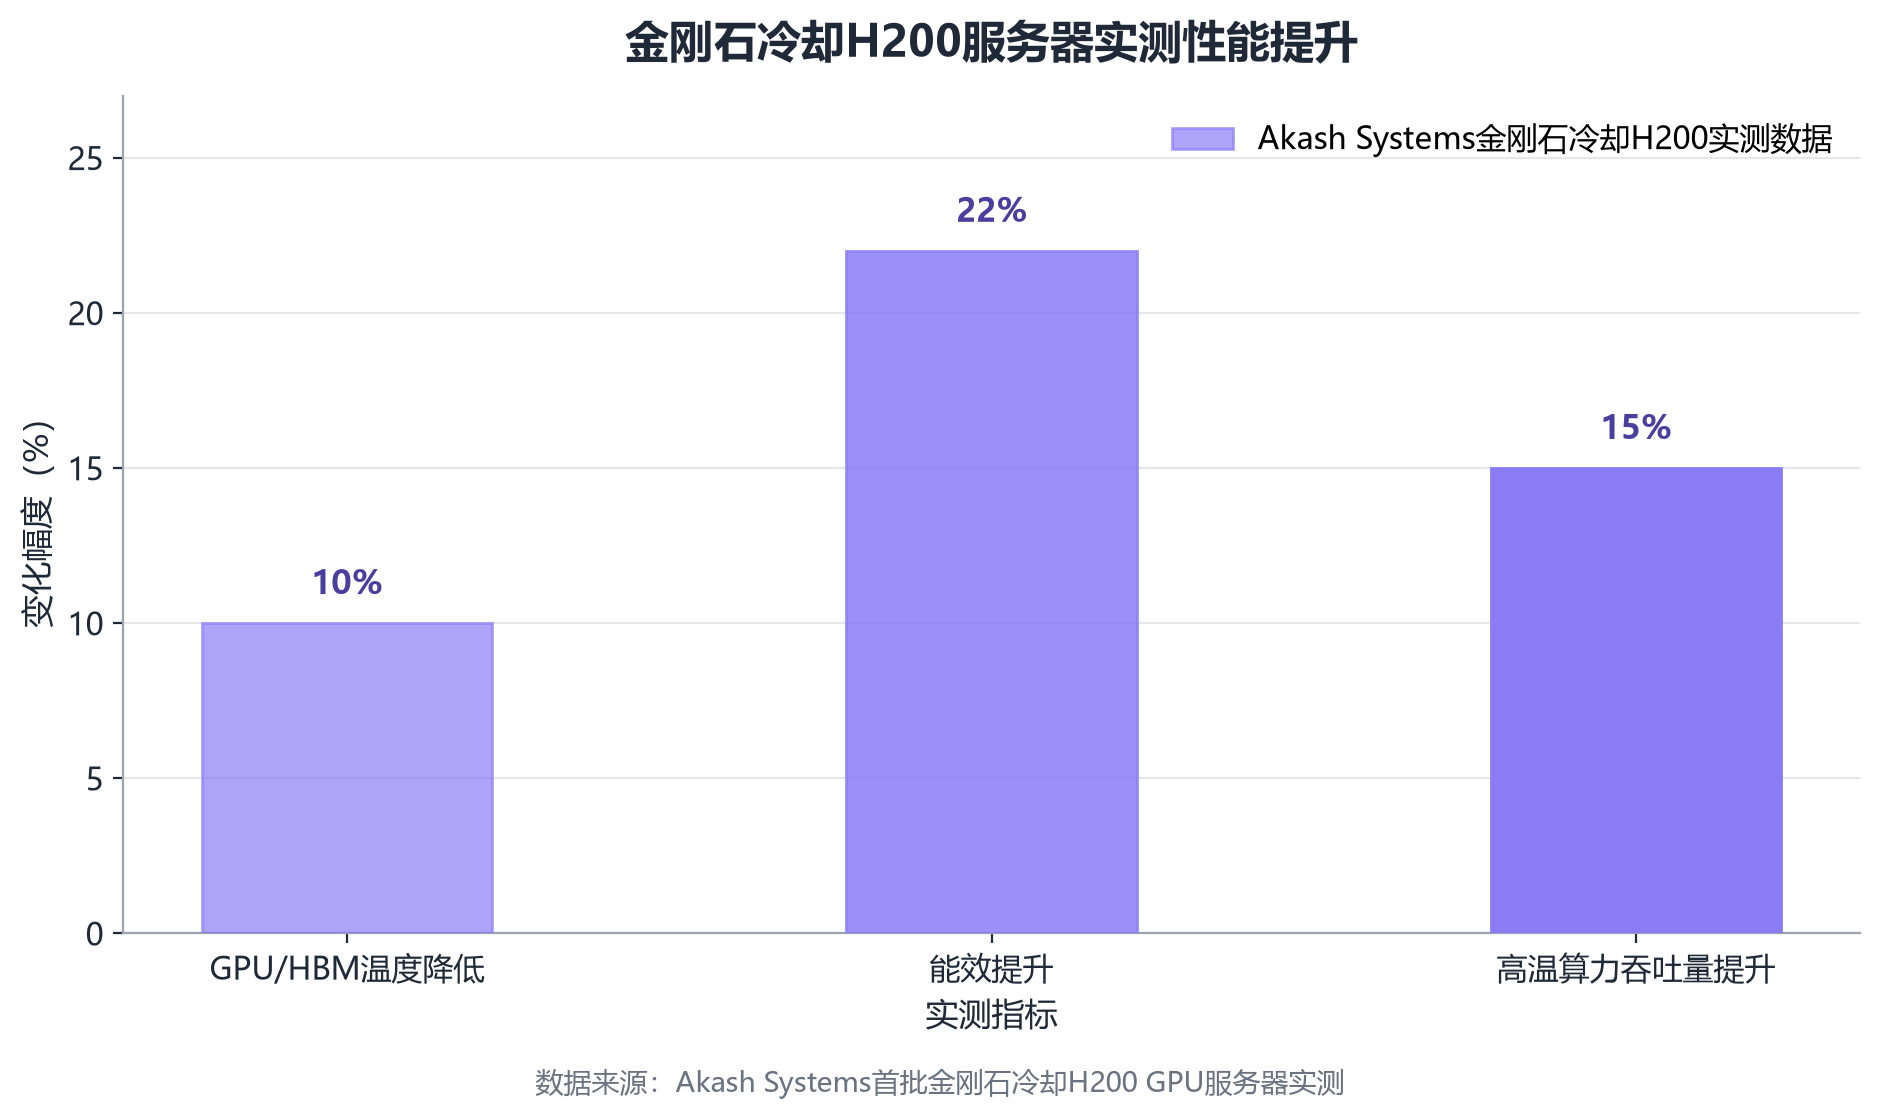
图表解读:Akash Systems交付的全球首批金刚石冷却H200服务器实测数据显示,GPU与HBM温度降低10%、能效提升22%、高温环境算力吞吐量提升15%。对于电费与机房温度敏感的数据中心而言,这是一组足以改变采购决策的数字。
【图表:金刚石散热在AI芯片领域渗透率预测】
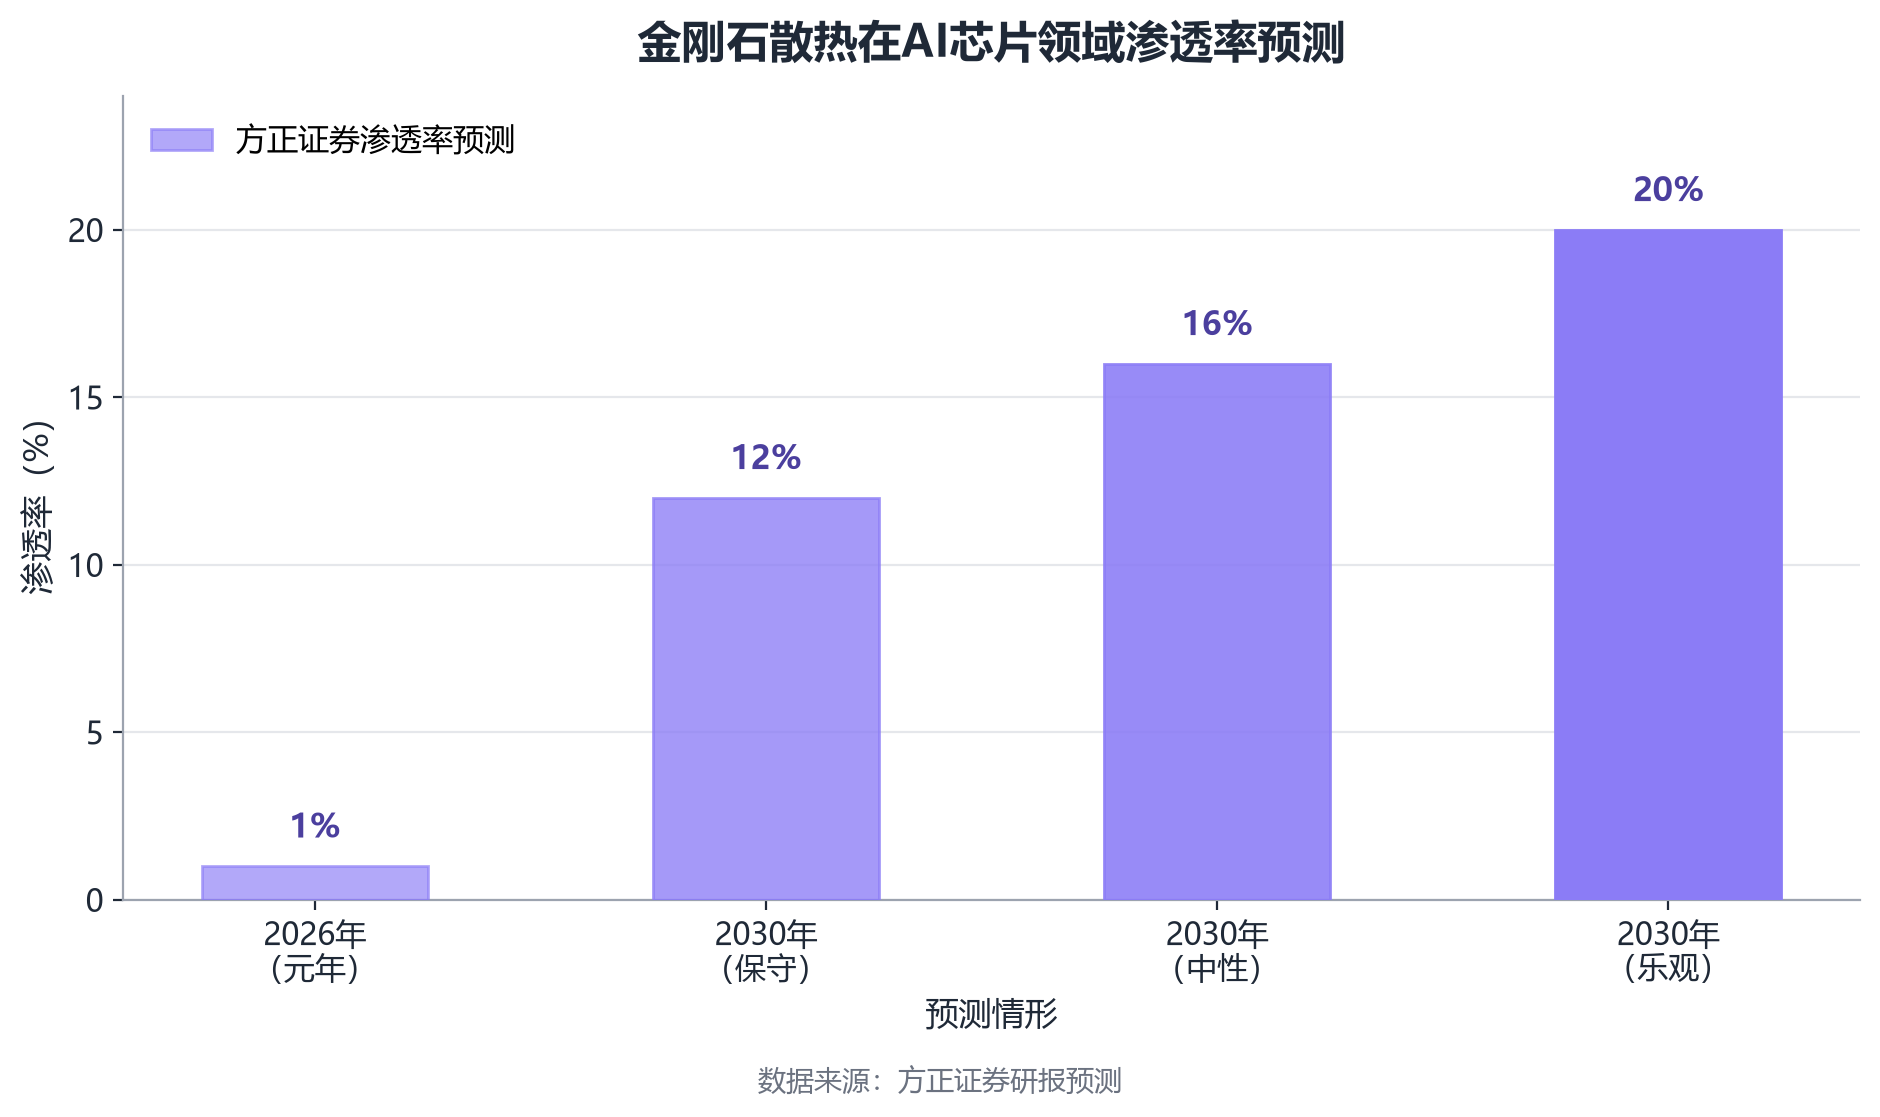
图表解读:方正证券认为2026年是金刚石散热材料在AI芯片领域商业化应用的元年,预计渗透率1%;到2030年,保守、中性、乐观情形下渗透率将分别提升至12%、16%、20%。渗透率的陡峭爬坡曲线,意味着2026年至2030年将是金刚石散热的黄金窗口期。
国际国内金刚石材料产业最新发展格局
国际:从资本押注到巨头定调
海外市场已率先实现技术落地与产品迭代。除英伟达在Vera Rubin架构上全面定调金刚石铜复合散热方案、Akash Systems完成全球首批金刚石散热H200服务器交付外,该公司随后还将推出适配AMD Instinct MI350X的版本;科技巨头英特尔则通过投资人造金刚石晶圆公司,深度布局金刚石散热赛道。工艺路线上,台积电的金刚石散热路线解析显示其并未放弃碳化硅方案,高端AI散热赛道正呈现金刚石铜复合盖板+晶圆级金刚石分野并进的格局。资本市场方面,湘财证券表示AI芯片热管理产业升级,维持对金刚石散热材料产业链的积极态度。
国内:材料、设备、应用全链条竞速
国内产业链的产业化进度同样在全面提速,头部企业密集发力。
在CVD金刚石材料环节:沃尔德设立金刚石半导体应用项目部,围绕硅/碳化硅基金刚石衬底、多晶/单晶金刚石衬底、金刚石铜/铝复合材料三大方向推进产业化,已成功研发出高平整度的12英寸钻石散热晶圆,并实现320mm×320mm最大尺寸、兼容50—300mm晶圆的金刚石散热片向客户交付验证;黄河旋风具备MPCVD法合成12英寸金刚石薄膜、单机单次合成5片4英寸金刚石薄膜的能力,大尺寸金刚石制备工艺处于行业第一梯队,单晶CVD金刚石订单已陆续交付,公司还计划三年内配置300台MPCVD设备,实现年产15万片大尺寸金刚石热沉片,并将半导体散热业务打造为第一大主业;四方达已具备批量制备英寸级金刚石衬底及薄膜的生产能力,金刚石散热片已通过客户测试并进入小批量供货阶段,其子公司河南天璇半导体聚焦功能性金刚石研发与产业化。
在复合材料与热沉环节:中兵红箭相关高温高压高导热金刚石制备专利已在中南钻石实现成果转化,用于金属基与陶瓷基金刚石复合材料制备,公司此前已开发出导热性能达国际同类产品水平的多晶金刚石热沉片,并推进包头CVD金刚石散热项目建设;国机精工金刚石散热片和光学窗口片已有小批量订单,主要供应国防工业领域,2025年实现收入超1000万元,形成覆盖金刚石单晶、多晶及金刚石铜复合材料的产品矩阵;三安光电多晶金刚石抛光片已向客户小批量供货用于大功率器件散热,同步向多家客户小批量供应散热基板,但公司明确表示目前产能不大、暂未形成规模化产能。
在系统应用环节:2026年6月,中国科学院宁波材料所自研金刚石铜散热模组配套曙光数创液冷整机柜,落地国家超算互联网郑州核心节点,实现金刚石铜材料在算力场景的全球首次规模化应用;曙光数创实现金刚石铜微通道冷板规模应用,联想3C笔记本也已搭载钻石散热方案;消费电子赛道,已有企业向头部PC品牌批量供货金刚石铜复合散热材料,应用于高端笔记本电脑。华太电子在射频功率器件上的量产突破,则将金刚石铜的应用边界进一步拓展至通信设备供应链。
产业生态层面,FINE2026先进半导体展已形成从MPCVD设备、金刚石单晶/多晶材料、金刚石铜热沉、金刚石基GaN晶圆到量子金刚石的完整展示链条,苏州晶和半导体等企业推出的金刚石基氮化镓晶圆与常温键合设备,代表了异质集成路线的产业化雏形。
资本市场上,金刚石概念股今年以来平均上涨33.73%,大幅跑赢同期上证指数,四方达、惠丰钻石、黄河旋风年内累计涨幅均翻倍。东北证券分析指出,金刚石行业需求逻辑迎来根本性重构,竞争已升级为设备自研、高纯晶体工艺等综合实力的角逐,掌握MPCVD设备与8英寸大尺寸晶圆制备能力的头部企业壁垒持续巩固;短期金刚石铜复合材料量产具备最优业绩弹性,中长期CVD单晶设备与大尺寸晶圆国产替代是核心主线。
产业阶段判断:爆发前夜的“冷思考”
需要清醒看到,现阶段全球金刚石功能材料行业整体仍处于产业化初期。行业整体尚未形成规模化产能与大额订单,良率偏低、工艺难度高是共性瓶颈:大尺寸金刚石生长易出现应力、翘曲、缺陷问题,后续切割、抛光加工损耗较高,整体良率爬坡周期较长,短期难以大规模放量,散热业务对多数上市公司营收贡献仍然有限。在更上游的培育钻石领域,全球毛坯产能达4000万克拉,中国以2520万克拉产能占比63%稳居世界第一,这一庞大的工业金刚石产能底盘,为功能性金刚石转型提供了独特的供给基础。
距离全面市场化还有多远:从散热革命到衬底梦想
散热应用:已经越过商业化拐点
从英伟达定调、Akash交付、超算节点落地到笔记本量产搭载,多重信号表明金刚石散热已在2026年实质性越过商业化拐点。方正证券将2026年定义为商业化元年,预计渗透率1%,到2030年提升至12%~20%;民生证券则描绘了清晰的渗透路径:金刚石散热将从军工航天等高价值领域切入,逐步向5G基站、激光器等高端民用市场渗透,最终目标是与第三代半导体结合,进入广阔的消费电子市场。
综合各方研判,可以给出的判断是:金刚石作为散热材料的市场化进程已进入确定性放量通道,未来3~5年将随AI算力扩张、液冷渗透与成本下降进入规模化应用期,金刚石铜复合材料因其工艺成熟度与成本优势,将率先贡献行业业绩弹性。
金刚石作为衬底制作有源器件:仍处产业化早期
与散热应用相比,金刚石本身作为半导体衬底制作有源器件(即真正意义上的“金刚石半导体”),仍处在产业化早期的前段。
从可行性看,金刚石的先天禀赋无可挑剔:5.5eV的宽带隙、高击穿电场、高饱和载流子速度、高迁移率与最高热导率的组合,使其在高温、高电压、高频率器件上理论性能全面超越SiC与GaN。晶盛机电亦指出,MPCVD法制备的金刚石具有尺寸大、低杂质浓度、高结晶质量等优势,全球半导体产业正加速布局推动金刚石材料产业化进程。
从现实进展看,产业界正沿曲线路线稳步逼近:其一是GaN-on-Diamond异质集成,将GaN器件生长或键合于金刚石衬底上,兼顾GaN的器件成熟度与金刚石的散热能力,苏州晶和半导体已推出金刚石基GaN晶圆与常温直接键合设备;其二是复合衬底路线,硅基金刚石、碳化硅金刚石复合基板已进入客户验证与工艺闭环阶段;其三是同质衬底路线,四方达已具备批量制备英寸级金刚石衬底的能力,沃尔德则研发大尺寸金刚石单晶马赛克拼接生长工艺,通过同质外延拼接技术实现大尺寸金刚石单晶制备,技术水平评估为国内领先。
但距离“金刚石晶圆上跑起大规模量产的有源器件”仍有相当长的路。行业共识性瓶颈包括:单晶金刚石大尺寸生长的应力、翘曲与缺陷控制,切割抛光损耗导致的良率爬坡困难,以及CVD单晶设备与大尺寸晶圆制备能力对进口的依赖。参照SiC、GaN等宽禁带半导体从实验室走向规模量产的历史节奏,并结合行业“短期金刚石铜、中长期CVD单晶与大尺寸晶圆”的路线判断,预计金刚石衬底有源器件的规模商业化仍需以5~10年为观察周期,且将率先在射频功放、深紫外光电器件、量子传感等对金刚石特性依赖度最高的细分场景实现突破,而非直接冲击硅基主流逻辑与存储市场。
三个值得跟踪的产业信号
未来判断金刚石全面市场化的进度,可跟踪三个信号:一看8英寸及以上金刚石晶圆的良率与成本下降曲线,这是从散热片迈向衬底的物理前提;二看MPCVD设备国产化与单机产能提升情况,设备自主是产能扩张与成本竞争的胜负手;三看头部算力与射频供应链的认证进度,通过头部算力供应链认证的企业有望迎来价值重估。