核心观点:
1、总量稳增但增量高度集中,红外双雄贡献过半利润,"冰火两重天"分化贯穿全年;
2、红外赛道军民用需求共振是本轮业绩核心驱动,8μm产品放量带来规模效应与毛利率跃升;
3、机器人感知成最活跃创新赛道,高研发投入在景气分化中呈"双刃剑"效应。
2026年前三季度,18家A股传感器概念股合计营收1001.46亿元,同比增长7.70%;归母净利润78.75亿元,同比增长36.28%,扣非净利润同比增长49.48%。红外赛道景气爆发,睿创微纳、高德红外净利均增逾2倍,合计贡献板块过半利润;另有8家净利下滑、2家转亏,业绩分化显著。
营收首破千亿元,盈利弹性显著大于收入弹性
本报告基于同花顺iFinD数据的18家A股传感器概念股2026年三季度财务数据展开分析。
2026年前三季度,18家样本公司合计实现营业收入1001.46亿元,上年同期为929.84亿元,同比增长7.70%;合计实现归母净利润78.75亿元,上年同期为57.79亿元,同比增长36.28%;扣非归母净利润合计70.34亿元,同比增长49.48%。利润增速显著快于收入增速,板块盈利弹性充分释放,主业盈利质量同步改善。
板块营收结构高度集中:歌尔股份前三季度实现营业收入682.20亿元,占18家合计营收的68.13%。剔除歌尔股份后,其余17家合计营收319.25亿元,同比增长28.33%,中小市值传感器公司的成长动能更为突出。
从单季度节奏看,2026年第一、二、三季度,18家公司单季合计营收分别为273.49亿元、332.44亿元、395.53亿元,逐季走高;单季归母净利润分别为16.18亿元、32.72亿元、29.85亿元。第三季度单季营收同比微增0.37%(2025年第三季度为394.09亿元),归母净利润同比增长14.45%(上年同期为26.09亿元),盈利能力仍处改善通道。
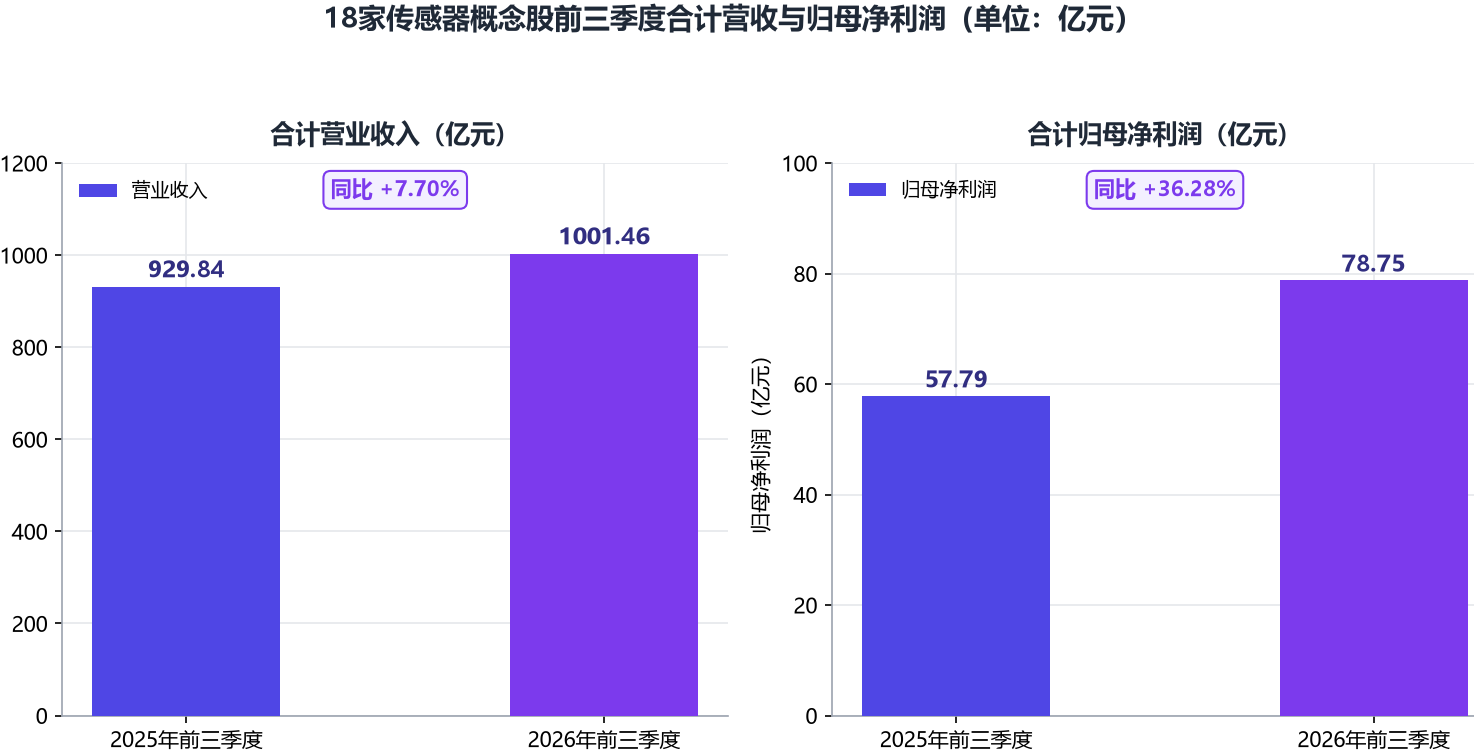
2026年前三季度板块合计营收首次站上千亿元台阶,归母净利润增速(36.28%)远快于收入增速(7.70%),扣非口径增速(49.48%)更高,显示红外等高毛利业务放量对板块利润表形成主要拉动。
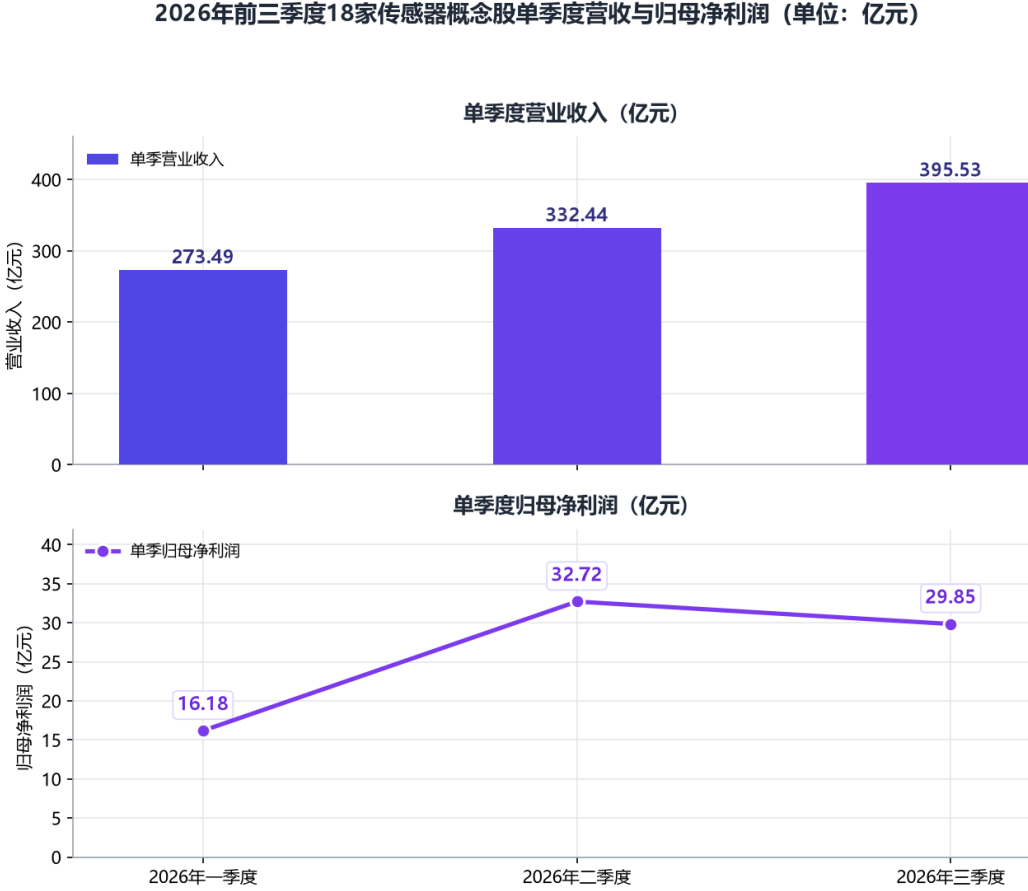
单季营收逐季抬升,但归母净利润在二季度冲高(32.72亿元)后三季度小幅回落(29.85亿元),主要受保隆科技单季转亏、歌尔股份单季收入下滑拖累,睿创微纳、高德红外仍是单季利润的核心支撑。
红外双雄贡献过半利润,其余公司盈利承压
板块业绩呈现鲜明的结构性分化。营业收入方面,18家公司中10家正增长、8家下滑;归母净利润方面,6家正增长(歌尔股份、睿创微纳、保隆科技、高德红外、汉威科技、四方光电),2家亏损收窄(灿瑞科技、大立科技),8家下滑,敏芯股份、高华科技2家由盈转亏。
红外赛道双雄贡献了板块绝大部分利润。睿创微纳前三季度归母净利润23.00亿元、高德红外18.45亿元,两家合计41.45亿元,占18家归母净利润总额的52.63%;剔除这两家公司后,其余16家归母净利润合计37.30亿元,较上年同期的44.90亿元下降16.93%。"冰火两重天"的分化特征贯穿全年三个季度。
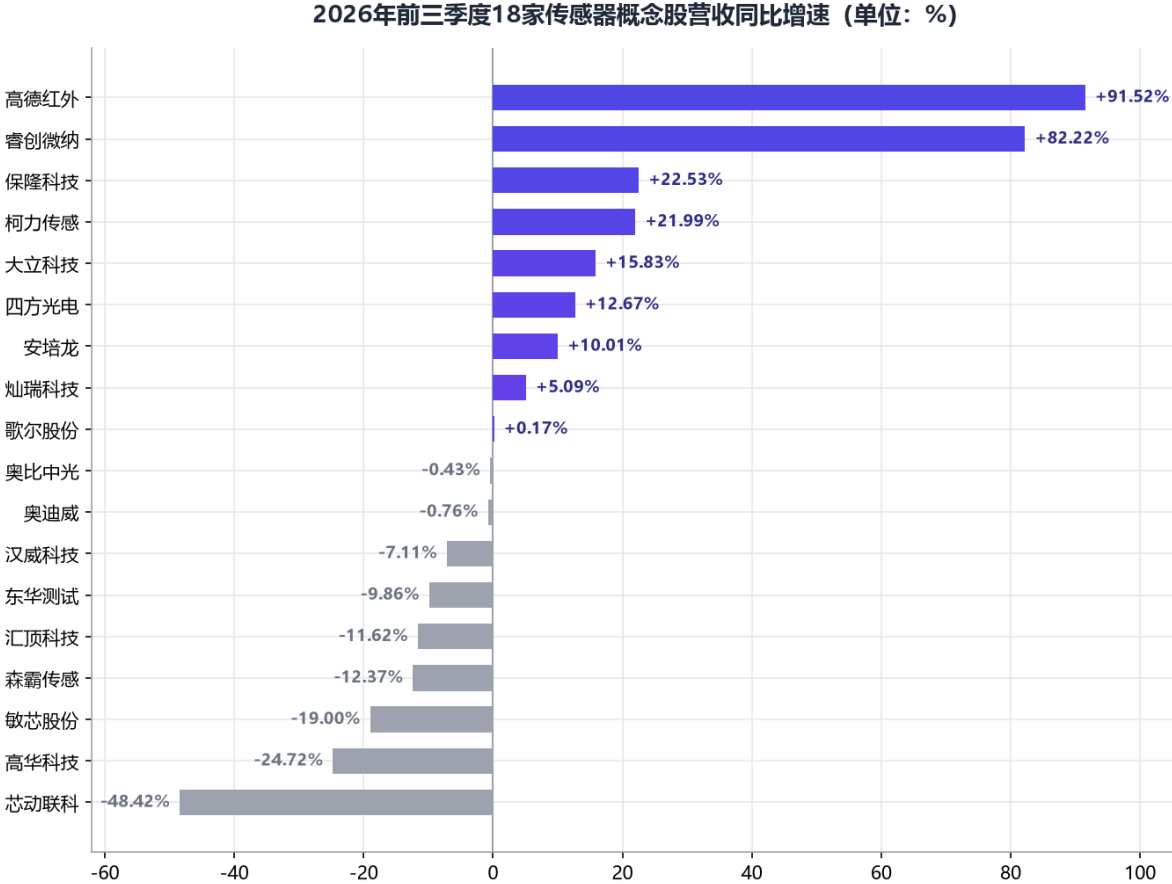
高德红外(+91.52%)、睿创微纳(+82.22%)增速断层领先,红外赛道景气度突出;芯动联科(-48.42%)、高华科技(-24.72%)、敏芯股份(-19.00%)降幅居前,惯性传感与航天配套等细分下游需求回落明显。
重点公司分析
(一)睿创微纳:红外芯片龙头量利齐升,单季净利增192.41%
睿创微纳(688002.SH)前三季度实现营业收入74.45亿元,同比增长82.22%;归母净利润23.00亿元,同比增长225.37%;扣非归母净利润22.49亿元,同比增长237.39%;销售毛利率59.64%,同比提升7.67个百分点。业绩高增主要源于行业需求持续景气、在手订单充裕、新接订单向好,叠加产能释放带动收入同比与环比双增长;红外8μm产品持续批量出货,规模效应与良率提升推动毛利率显著提高。前三季度经营活动现金流量净额24.92亿元,同比增长224.85%,8μm系列1920×1080、1280×1024及640×512三款面阵产品已进入量产阶段,卖方机构将公司2026-2028年归母净利润预测上调至36.83亿元、53.73亿元、69.79亿元。
单季度看,公司第三季度实现营收30.49亿元,同比增长97.70%;单季归母净利润10.40亿元,同比增长192.41%;单季毛利率62.36%,同比提升8.31个百分点。作为参照,公司2025年前三季度营收40.86亿元、归母净利润7.07亿元,2026年同期盈利规模已达上年同期的3倍以上。
(二)高德红外:营收接近翻倍,三季度增速环比放缓
高德红外(002414.SZ)前三季度实现营业收入58.76亿元,同比增长91.52%;归母净利润18.45亿元,同比增长217.07%;销售毛利率54.55%,同比下降3.36个百分点。公司上半年业绩预告显示归母净利润为12.7亿元至14.5亿元,同比增长601.93%至701.41%,主要源于型号项目类产品(含某完整装备系统产品)持续交付及民用红外芯片业务增长。第三季度单季,公司实现营收16.60亿元,同比增长46.46%;归母净利润4.94亿元,同比增长23.18%,单季增速较上半年明显放缓,毛利率60.78%,同比下降8.88个百分点。
(三)歌尔股份:营收规模盘整,单季收入转负
歌尔股份(002241.SZ)前三季度实现营业收入682.20亿元,同比微增0.17%;归母净利润26.19亿元,同比增长1.21%;销售毛利率13.68%,同比提升0.49个百分点。第三季度单季营收281.74亿元,同比下降7.80%;归母净利润11.53亿元,同比下降1.51%。公司前三季度研发费用37.77亿元,绝对额居样本公司首位。公司MEMS声学器件全球领先,并作为AI眼镜整机代工核心供应商受市场关注,自2026年4月低点以来股价涨幅接近90%。
(四)增长梯队:汽车与工业传感稳健,机器人链标的兑现分化
保隆科技(603197.SH):前三季度营收74.10亿元,同比增长22.53%;归母净利润2.52亿元,同比增长27.14%。但第三季度单季归母净利润为-1207万元,由盈转亏,单季毛利率19.53%,同比下降1.80个百分点,收入高增未能延续至单季盈利。
汇顶科技(603160.SH):前三季度营收31.12亿元,同比下降11.62%;归母净利润3.57亿元,同比下降47.26%;毛利率39.95%,同比下降2.91个百分点。公司围绕触控与指纹、传感器赛道布局,光线传感器"三合一"产品已在头部客户机型商用,健康传感器、CGM等新品持续拓展应用场景。
汉威科技(300007.SZ):前三季度营收15.81亿元,同比下降7.11%;归母净利润0.86亿元,同比增长1.89%;毛利率36.10%,同比提升5.02个百分点,气体传感器主业盈利质量改善。公司柔性触觉传感器产品已获多家机器人厂商小批量订单。
柯力传感(603662.SH):前三季度营收13.19亿元,同比增长21.99%;归母净利润2.33亿元,同比下降8.30%。第三季度单季归母净利润1.02亿元,同比增长25.90%,边际改善明显。公司六维力传感器快速放量,深度卡位机器人赛道。
四方光电(688665.SH):前三季度营收8.13亿元,同比增长12.67%;归母净利润1.12亿元,同比增长4.83%;第三季度单季归母净利润3192万元,同比增长38.10%,单季明显提速。
安培龙(301413.SZ):前三季度营收9.48亿元,同比增长10.01%;归母净利润981.32万元,同比下降86.58%;毛利率22.66%,同比下降5.79个百分点,利润端承压明显。
奥比中光(688322.SH):前三季度营收7.11亿元,同比下降0.43%;归母净利润0.74亿元,同比下降31.62%。公司在国内服务机器人3D视觉市场市占率超70%,第三季度单季毛利率49.97%,同比提升4.79个百分点。
(五)承压与减亏阵营
灿瑞科技(688061.SH):前三季度归母净利润-1913.65万元,较上年同期的-3747.63万元亏损收窄;第三季度单季归母净利润492万元,实现扭亏,单季毛利率32.97%,同比提升8.17个百分点。公司已发布三维磁性触觉传感器,切入机器人感知赛道。
大立科技(002214.SZ):前三季度营收3.04亿元,同比增长15.83%;归母净利润-9758.82万元,较上年同期的-12333.70万元亏损收窄。公司仍处高研发投入攻坚期,前三季度研发费用率达31.56%,上半年披露在手订单约2.8亿元。
敏芯股份(688286.SH):前三季度营收3.76亿元,同比下降19.00%;归母净利润-3373.69万元,上年同期为盈利3654.57万元,由盈转亏;毛利率23.16%,同比下降7.11个百分点。
高华科技(688539.SH):前三季度营收2.05亿元,同比下降24.72%;归母净利润-4702.82万元,上年同期为盈利5198.84万元,由盈转亏;毛利率33.59%,同比下降13.91个百分点,为样本中盈利恶化幅度最大的公司之一。
森霸传感(300701.SZ):前三季度营收2.74亿元,同比下降12.37%;归母净利润0.46亿元,同比下降25.18%。
东华测试(300354.SZ):前三季度营收3.47亿元,同比下降9.86%;归母净利润0.54亿元,同比下降46.35%;毛利率63.56%仍居前列,同比下降3.90个百分点。
奥迪威(920491.BJ):前三季度营收4.98亿元,同比下降0.76%;归母净利润0.50亿元,同比下降30.51%。公司车载超声波传感器国内市占率超30%。
盈利能力与研发投入
毛利率梯队分化显著:芯动联科(76.86%)、东华测试(63.56%)、睿创微纳(59.64%)、高德红外(54.55%)、奥比中光(49.09%)位居前列;歌尔股份(13.68%)、保隆科技(21.39%)、安培龙(22.66%)、敏芯股份(23.16%)处于尾部。
研发投入方面,18家公司前三季度合计研发费用79.48亿元,同比增长3.74%,研发费用率7.94%,同比下降0.30个百分点。歌尔股份以37.77亿元研发费用居绝对额首位;睿创微纳研发费用10.17亿元、研发费用率13.65%。研发费用率排名为:芯动联科50.43%、大立科技31.56%、高华科技30.66%、汇顶科技26.52%、奥比中光24.57%、灿瑞科技22.17%、敏芯股份16.42%、东华测试12.50%。高研发投入在景气上行期是竞争壁垒,在需求下行期则直接侵蚀利润,大立科技、高华科技、芯动联科即属此类。
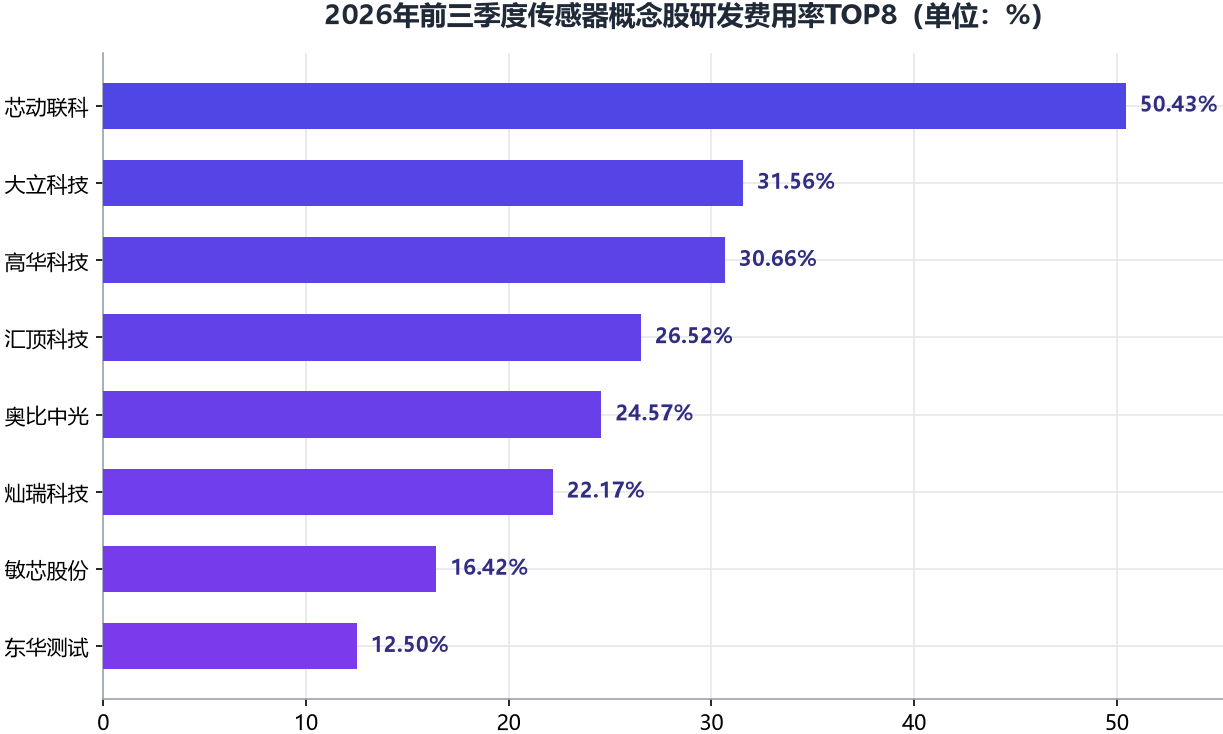
芯动联科研发费用率高达50.43%,高投入与营收下滑48.42%形成反差;睿创微纳以13.65%的费用率支撑82.22%的收入增长,投入产出效率居样本公司前列。
景气驱动与风险提示
增长动能方面:其一,红外赛道军民用需求共振。国产红外芯片技术成熟、成本下探,应用场景从军工与高端工业向户外运动、车载夜视、低空无人机载荷等大众市场渗透,睿创微纳8μm小像元产品批量出货带来显著的规模效应,2026年前三季度其净利润同比增速在半导体板块中位居前列。其二,机器人感知成为最活跃的创新赛道:具身智能带动多维感知需求快速释放,柯力传感六维力传感器快速放量,汉威科技柔性触觉产品获多家机器人厂商小批量订单,奥比中光深耕服务机器人3D视觉,灿瑞科技发布三维磁性触觉传感器。
风险方面:一是需求端波动,芯动联科、高华科技营收大幅下滑显示惯性传感、航天通信配套等细分下游景气度回落;二是特种装备业务相关政策变化可能影响红外等赛道订单节奏;三是出口与成本压力,半年报预告阶段已显示部分以出口为主或受原材料成本冲击的企业面临盈利压力;四是高研发投入企业的利润修复仍需时间验证。
结论
2026年前三季度,A股传感器概念股整体呈现"总量稳增、结构剧变"特征:板块合计营收站上千亿元台阶,归母净利润增速(36.28%)远快于收入增速(7.70%),但增量高度集中于红外双雄。展望第四季度,红外赛道的订单与产能释放节奏、机器人感知赛道的订单落地情况,以及消费电子链条景气回升幅度,将决定板块业绩分化的收敛程度。建议关注三条主线:一是具备高端工艺迭代能力、盈利质量持续改善的红外芯片龙头;二是在六维力、触觉、3D视觉等机器人传感器赛道已有收入兑现的公司;三是毛利率与现金流同步改善、业绩处于底部区域的细分赛道公司。