2026年10月26日,常州市红光电能科技股份有限公司(下称"红光电能")与财通证券股份有限公司签署《辅导协议》,由财通证券担任其向不特定合格投资者公开发行股票并在北京证券交易所上市的辅导机构,并向中国证监会江苏监管局报送辅导备案材料。备案报告文号为"财券投行〔2026〕295号"。
这份报告的"公司基本情况"表信息密度很高,把六项关键信息并排来看,一家企业的轮廓就出来了。
成立日期:2006年3月6日。注册资本:4242万元人民币。法定代表人:徐东亮。注册地址:常州市武进区礼嘉镇桂阳路1号。行业分类:计算机、通信和其他电子设备制造业(C39)。控股股东及持股比例:徐东亮(43.25%)。
六项里最值得琢磨的是最后一项。43.25%算不上压倒性比例,但足以单独构成控股——它意味着这家公司不存在"多人共治、无控股股东"的复杂结构,控制权是清晰的、可追溯的、由单一自然人主导的。
对拟上市企业而言,这是一柄双刃剑:好处是决策链条短、历史沿革清楚;需要解释的是,剩余56.75%的分散股东如何保障公司治理的有效性,以及上市后控制权是否会进一步稀释。
同样值得注意的是挂牌轨迹。备案报告载明,公司已于2024年5月20日在全国中小企业股份转让系统基础层挂牌公开转让,并于2026年5月21日调入创新层。
四条公开线索,反推一家"看不见"的主业
备案报告未披露主营业务。但把近两年的几份公开名单叠在一起,方向相当清楚。
2025年第三批常州市高新技术产品认定名单里,红光电能的产品名为"智能供配电系统"。同年,公司出现在常州市创新型中小企业拟评价(含复核)通过名单中;2025年常州市工程研究中心拟确定名单中,公司申报的研究中心名为"常州市新能源微电网技术工程研究中心"。2026年,公司又进入江苏省专精特新"小巨人"企业拟推荐名单。
四条线索指向同一件事:这是一家做智能供配电与微电网技术的企业,交付形态是系统而非单件元器件,应用场景落在配电网、工业园区与数据中心这类对供电可靠性要求极高的用电侧。
需要说明,"智能供配电系统"这一产品名出自高新技术产品认定名单,"新能源微电网"这一技术方向出自工程研究中心名单,两者均非备案报告的明文表述;公司主营业务的完整口径,仍待招股说明书披露。
【图表:红光电能资本市场路径时间线】
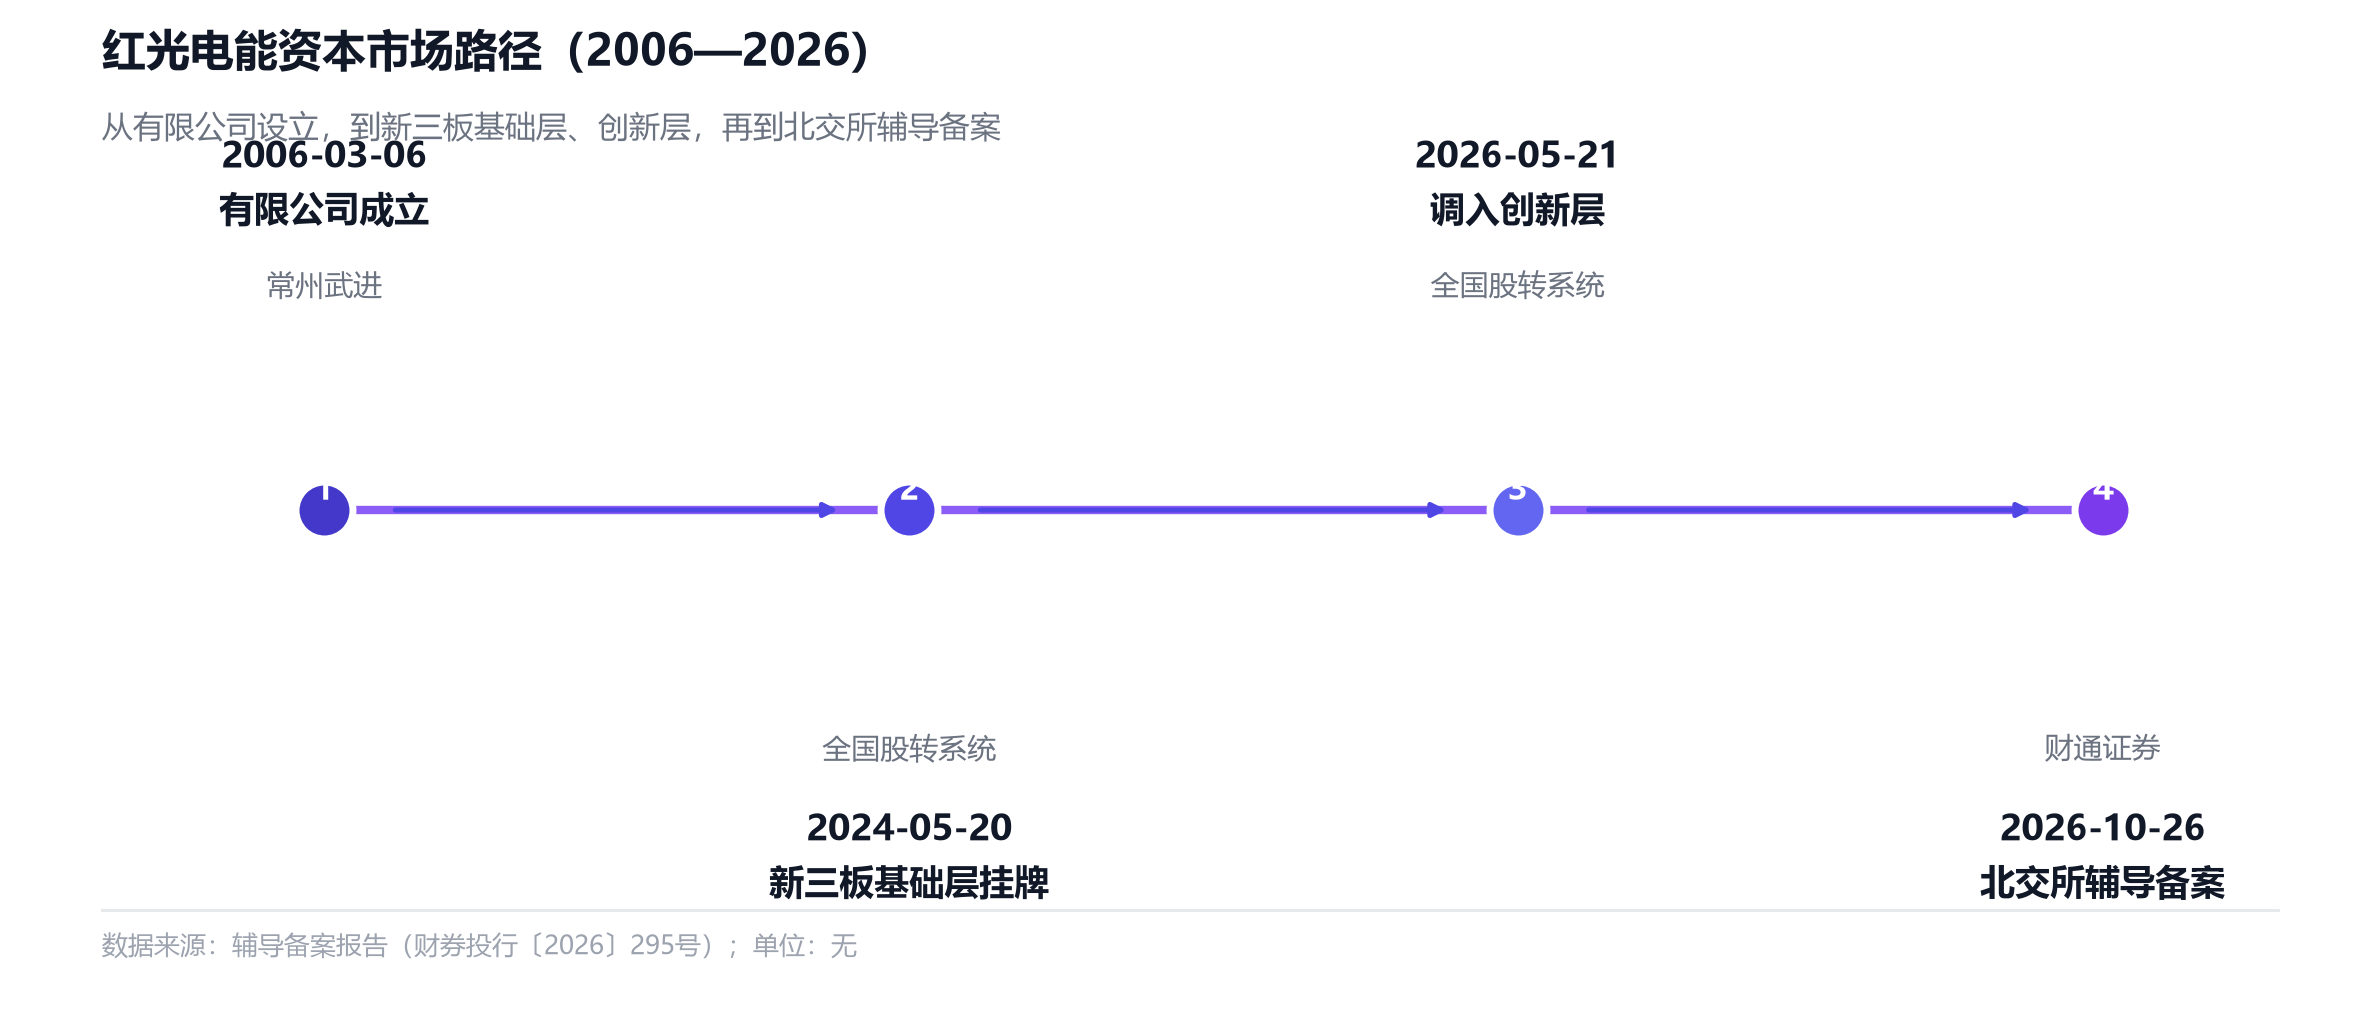
图表解读:2006年成立,2024年5月进入新三板基础层,2026年5月调入创新层,2026年10月签署辅导协议。二十年里,前十八年做产品,后两年对接资本市场。
"新三板到北交所":一条被跑熟的路径
红光电能选择的不是直接冲刺沪深交易所,而是北交所。这条路径的制度环节是清晰的:新三板挂牌公司挂牌满12个月后,即可申报北交所公开发行。
换句话说,2024年5月的挂牌不是一次孤立动作,而是为2026年的辅导备案提前铺路。从时间轴看,公司已经跑完两个硬节点:挂牌满12个月(2025年5月前后),以及调入创新层(2026年5月)。
更值得注意的是速度。2026年5月21日调入创新层,10月26日签署辅导协议,中间只隔了5个月。对多数企业来说,创新层到辅导是一个以年计的准备周期,红光电能把这段时间压缩到不足半年。
这不难理解。挂牌企业在挂牌期间已完成持续信息披露、财务规范与治理改造,辅导阶段的工作量本就小于未挂牌企业。对中介机构而言,这是一个底稿已经摊在桌面上的项目。财通证券、江苏世纪同仁律师事务所、天健会计师事务所组成的中介阵容,也符合北交所项目的常规配置。
这两年走这条路的企业不少:高拓讯达于2026年10月19日向北京证监局报送北交所辅导备案材料,其2025年营业收入5.35亿元、扣非净利润5103.15万元;中欣晶圆则在挂牌创新层的同时冲刺北交所。北交所定位于服务创新型中小企业,"专精特新"是它筛选企业的核心标尺。红光电能的资质组合——市级高新技术产品、市级工程研究中心、省级专精特新"小巨人"拟推荐——正好落在这把标尺上。
【图表:红光电能股权结构(辅导备案口径)】
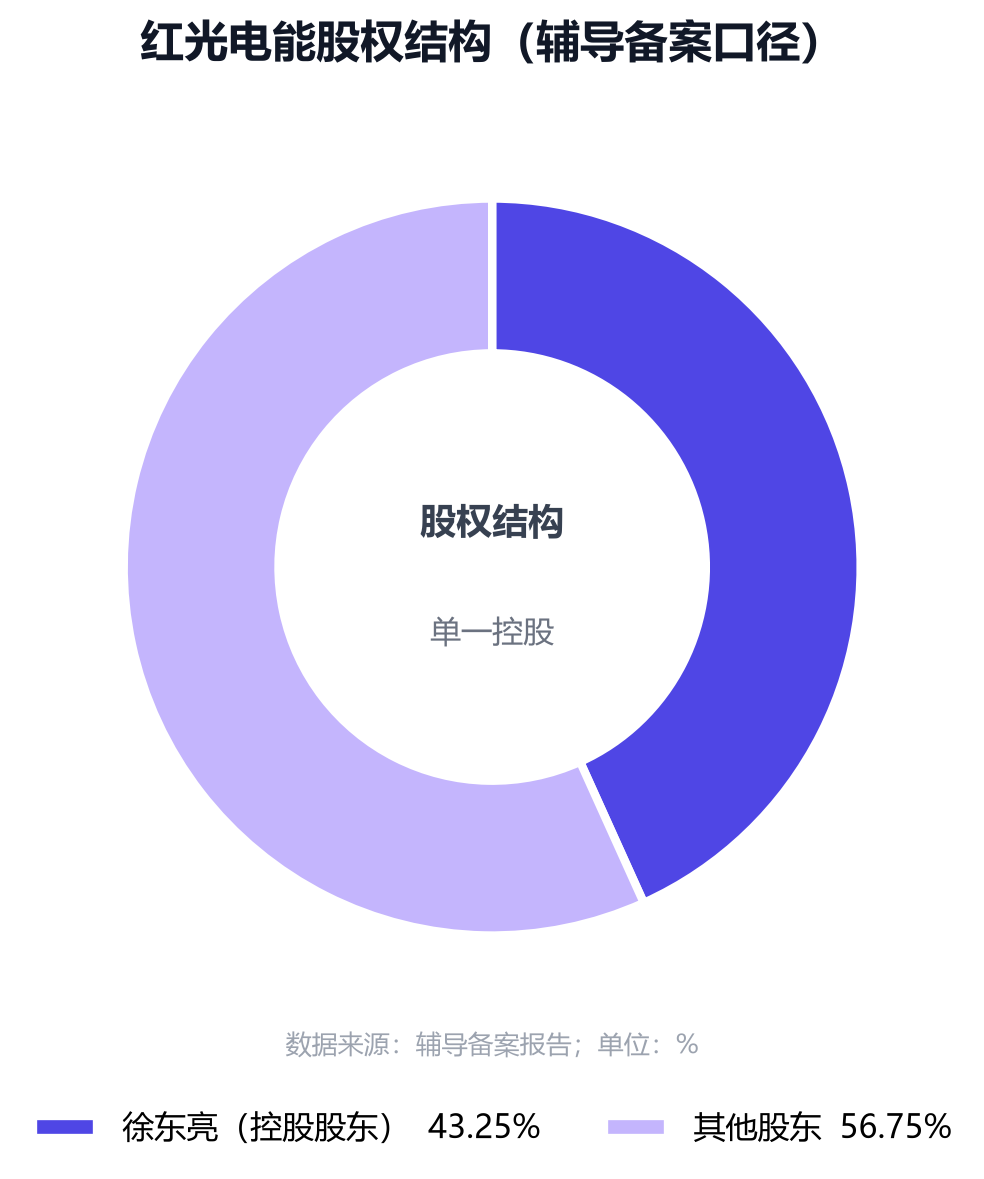
图表解读:徐东亮持股43.25%,为单一控股股东;其余56.75%由其他股东持有。控制权清晰,但也意味着上市后股权稀释的空间需要提前设计。
需求端:电网投资进入新一轮扩张
一家做配用电侧系统的企业,天花板取决于电网投多少钱。
国家电网2024年电网投资预计将首次超过6000亿元,比上一年新增711亿元,新增投资主要用于特高压交直流工程建设、电网数字化智能化升级等领域。南方电网则预计2024年至2027年大规模设备更新的投资规模有望达到1953亿元,其中2024年全年投资规模预计达到404亿元,并力争到2027年实现电网设备更新投资规模较2023年增长52%。
半年度的数据同样在加速:2024年1至6月,全国主要发电企业电源工程完成投资3441亿元,同比增长2.5%;电网工程完成投资2540亿元,同比增长23.7%。电网投资增速明显快于电源投资,这个剪刀差指向的正是配网侧。
更长周期看,2021年至2025年我国配电侧数字化改造硬件终端投资规模预计超过2000亿元;"十五五"时期我国新型电网拟投资超5万亿元。
把这些数字叠起来,红光电能所处的位置就变得合理了。智能供配电系统与微电网,恰好是配电网智能化与源网荷储一体化这两个方向上的执行层设备与系统集成环节。行业观察也指出,微电网正从单向输送电力的配电网,转向涵盖需求响应、分布式发电与储能等可调节负荷资源的有源能源互联网。
同城的苏文电能提供了一个直接参照。这家常州企业在2026年上半年营收同比下降48.8%的背景下,微电网业务仍保持增长。同一区域、同一赛道,一家已是创业板公司,一家刚启动辅导,常州在电力装备与微电网上的产业集群厚度由此可见一斑。
另一类参照是科大智能。其数字能源业务同样围绕"源网荷储"展开,向电网公司以及钢铁、石油、冶金等能源密集型企业提供智能配用电与储能系统产品及解决方案,目前已形成"电网计量终端加台区储能微网"的双业务主线,并在有意摆脱对传统电网招标业务的单一依赖。这条路线说明,配用电侧企业的成长空间,往往取决于能否从单一设备供应升级为系统解决方案与运维服务。
审核会问什么:四个绕不开的问题
以公开信息推演,红光电能未来在审核环节大概率要正面回答四个问题。
第一,单一控股与治理有效性。43.25%的持股比例,既是控制权稳定的基础,也意味着剩余56.75%的股东对重大事项的影响力有限。审核通常会关注:控股股东与公司之间是否存在资金占用、担保等情形,关联交易是否规范,以及上市后控制权稀释的应对安排。
第二,板块定位与规模匹配。北交所对企业的创新性与成长性有明确要求,"专精特新"资质是重要加分项,但不能替代财务指标。公司尚处辅导阶段,营业收入、净利润与研发投入占比均未披露,规模能否匹配北交所的财务标准,是这轮辅导要解决的第一道题。
第三,客户结构与回款质量。智能供配电系统的客户高度集中于电网系统、工业园区与数据中心,这类客户的特点是账期长、验收流程复杂。收入的确认节奏与应收账款周转,往往决定一家配用电企业的现金流质量。
第四,挂牌期间的信息披露一致性。公司在新三板挂牌已超过两年,创新层期间披露的定期报告与辅导备案、招股书之间必须保持口径一致,任何一处的数据打架,都会在问询环节被放大。
需要强调:辅导备案阶段公司尚未披露营业收入、净利润、毛利率与客户结构,上述判断基于备案文本与公开行业信息,不构成对公司业绩的任何推测。
结语:慢赛道里的快车道
把红光电能放进当下的坐标系,它的特殊性不在规模,而在节奏。
二十年做一件事——把电安全、高效地送到用电侧;两年完成一次身份转换——从新三板挂牌公司变成北交所IPO辅导对象。前者需要耐心,后者需要制度通道的熟练度。
它踩中的是一个确定性的周期:电网投资从6000亿元级的年度规模,走向"十五五"5万亿元级的中长期规划。这个周期不以某一家企业的意志为转移,但会持续给执行层的设备与系统企业分配订单。
真正的看点有两个:一是43.25%的控股结构能否在问询中把治理问题说清楚;二是这家以"智能供配电"与"微电网"为标签的常州企业,能否在电网数字化的订单里,把资质清单上的名字,变成可持续的收入与利润。