1.拓荆科技董事长提议2亿-3亿元回购股份用于股权激励 尚需审议;
2.面向AI芯片高性能整合:甬矽电子亮出2.5D/3D先进晶圆级封装“布局图”;
3.哥瑞利软件通过港交所聆讯:拟募资加码12寸前道CIM系统;
4.SAW滤波器的生意,正在被重新定义
1.拓荆科技董事长提议2亿-3亿元回购股份用于股权激励 尚需审议
2026年11月21日,拓荆科技(688072)发布关于收到公司董事长提议回购公司股份的提示性公告。
公司董事会于2026年11月20日收到公司董事长吕光泉先生《关于提议拓荆科技股份有限公司回购公司股份的函》。本次提议基于对公司未来持续稳定发展的信心和对公司长期价值的认可,为维护公司广大投资者尤其是中小投资者的利益,增强投资者信心,促进公司稳健、高质量发展,结合公司经营情况、财务状况以及未来发展前景提出。
本次提议回购股份的种类为人民币普通股(A股),回购方式为通过上海证券交易所交易系统以集中竞价交易方式回购;回购股份拟用于公司员工持股计划或股权激励;回购期限为自公司董事会审议通过回购方案之日起12个月内;回购价格不高于公司董事会审议通过回购方案决议前30个交易日公司股票交易均价的150%,具体以董事会审议通过的回购方案为准;回购资金总额不低于人民币20000.00万元(含),不超过人民币30000.00万元(含);资金来源为公司自有资金和/或自筹资金。
提议前6个月内,吕光泉先生于2026年9月3日作为公司2025年限制性股票激励计划的激励对象获得归属12500股限制性股票,占公司当时总股本的0.0043%,除此之外不存在买卖公司股份的情况。本次回购期间,吕光泉先生暂无增减持计划,如后续有相关增减持公司股份计划,将按照相关法律、法规、规范性文件及承诺事项的要求及时配合公司履行信息披露义务。吕光泉先生承诺将积极推动公司回购股份事项,并将在董事会上对公司回购股份议案投赞成票。
公司及公司董事会将尽快就上述内容认真研究,制定合理可行的回购股份方案,按照相关规定履行审批程序,并及时履行信息披露义务。本次回购事项需经董事会或股东会审议通过后方可实施,尚存在不确定性,敬请广大投资者注意投资风险。
2.面向AI芯片高性能整合:甬矽电子亮出2.5D/3D先进晶圆级封装“布局图”
11月19日—20日,2026集成电路发展论坛(北京)暨三十二届集成电路设计业展览会(ICCAD-Expo 2026)在北京举办。
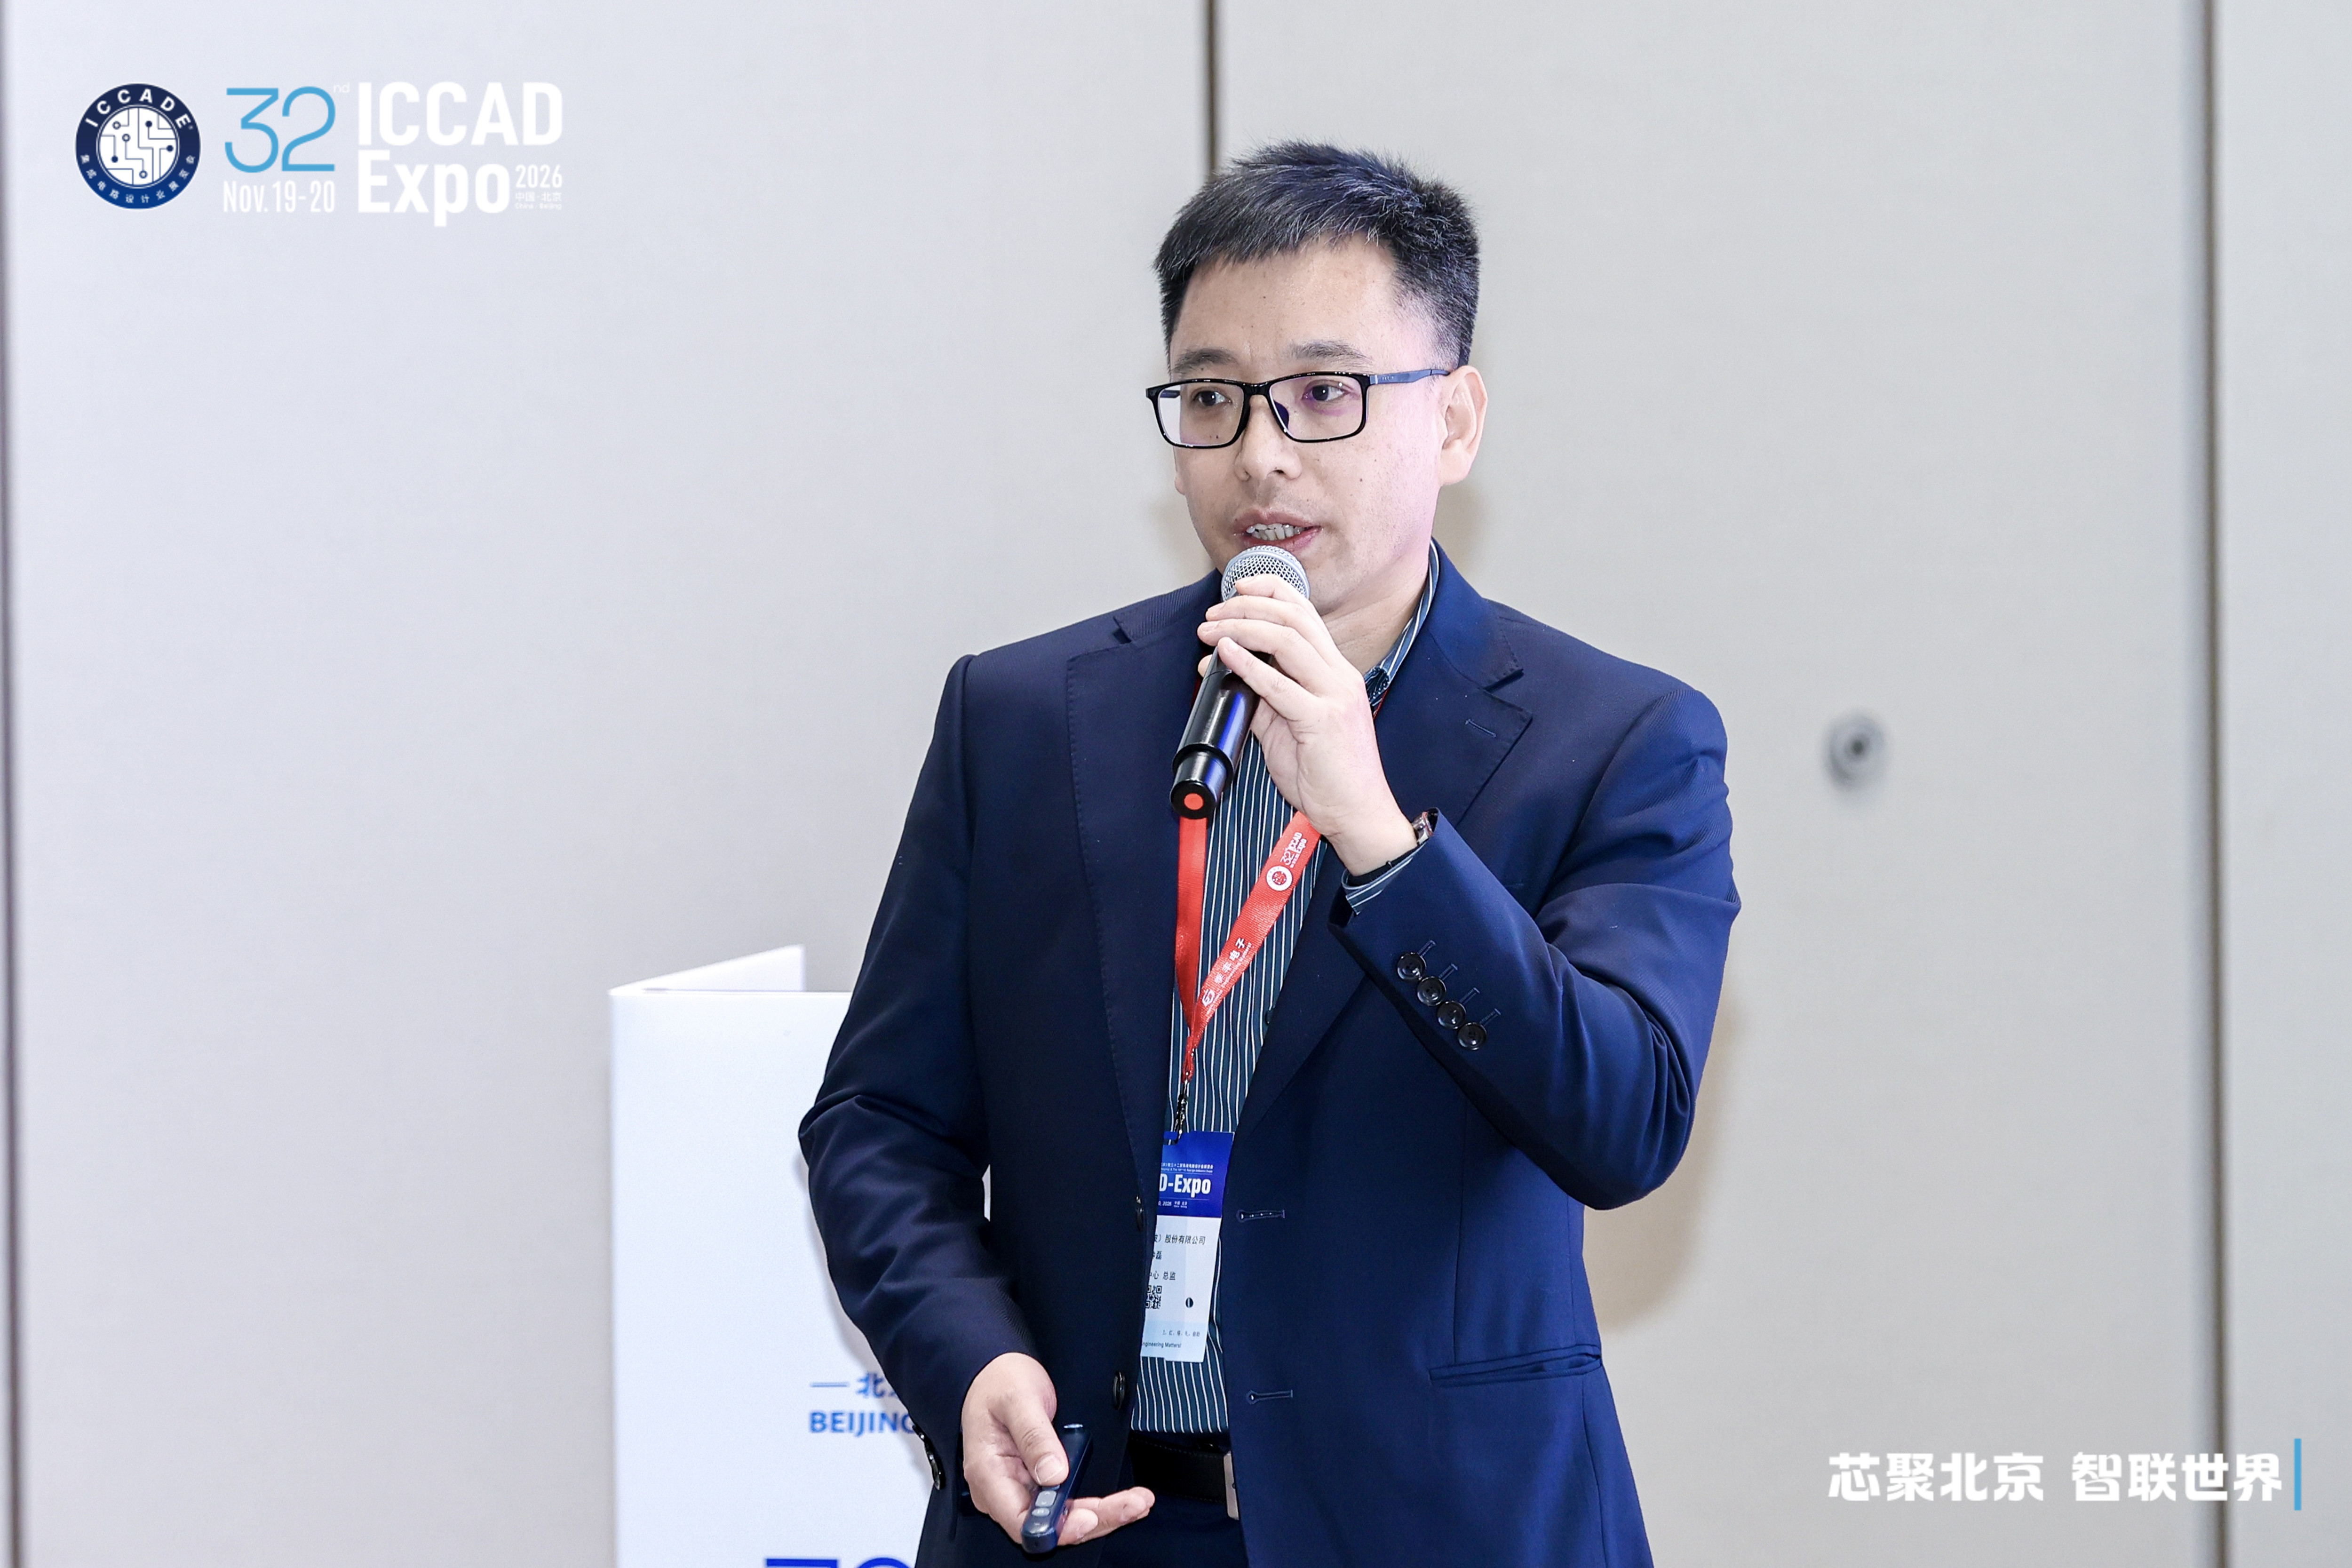
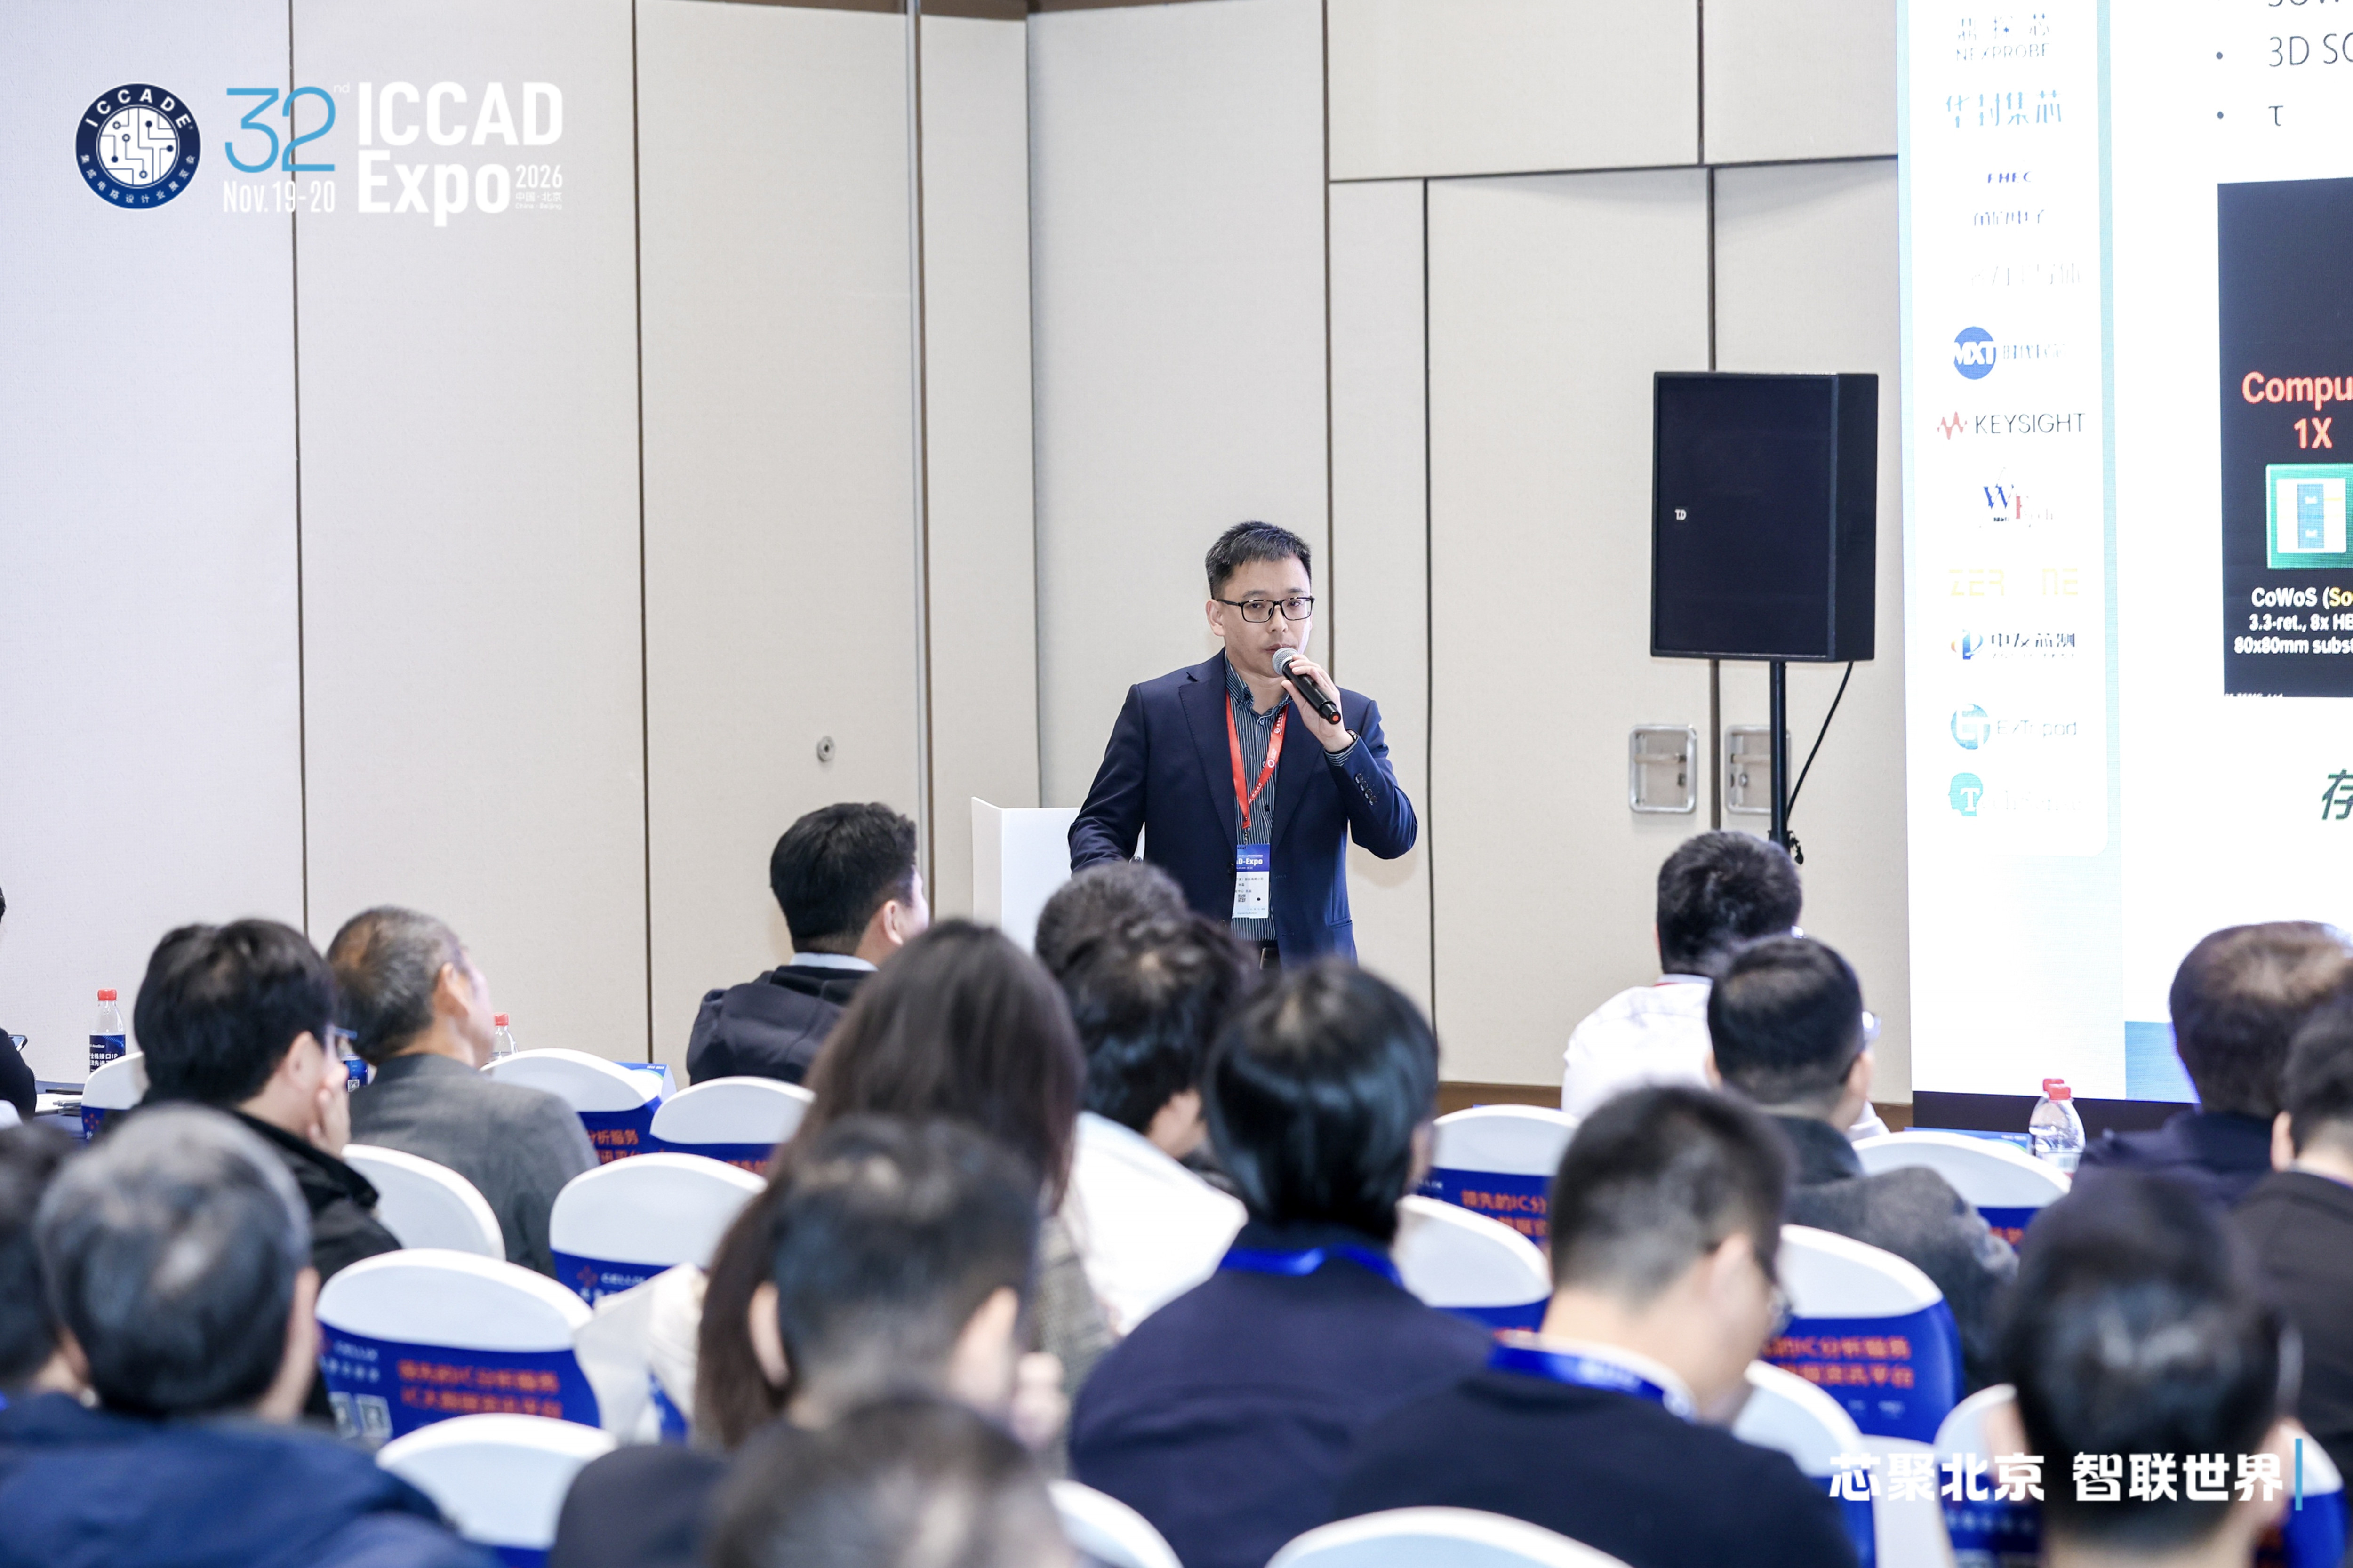
20日上午,甬矽电子(宁波)股份有限公司研发总监钟磊发表题为《面向AI的Chiplets集成技术及甬矽BSAP 2.5D/3D解决方案》的主旨演讲,从全球半导体及先进封装市场趋势、先进Chiplets整合封装技术发展、甬矽2.5D/3D Chiplets技术推进及封装路线图等方面,详细分析了AI算力需求驱动下先进封装的技术演进与产业判断。
Gartner数据显示,全球半导体2026年营收预期已上调至1.7万亿美元,2025年至2030年复合增长率预期上调6.6个百分点至28.2%。Yole预计,2024年至2030年先进封装整体复合增长率为9.5%,其中2.5D/3D超过17%。
“AI大模型训练与推理、云数据中心、边缘计算及光互连带动高带宽、高算力芯片需求,单一芯片微缩的边际效益减弱,Chiplet异质集成成为延续系统性能提升的重要路径。”演讲伊始,钟磊指出,封装技术的演进方向是集成度更高、整合SOC及HBM数量更多及尺寸更大、整合技术更多元:中介层从Si interposer向有机RDL+TIV+Embedded bridge (TSV)发展,制造形态从晶圆级走向面板级,3D集成沿着W2W、D2W和混合键合路径推进。
甬矽在先进封装的技术方案是FH-BSAP(FHEC Brick Style Advanced PKG Platform,积木式先进封装技术平台)。钟磊称,公司将先进封装能力进行整合和平台化,包括提供RDL/Cu pillar与WLCSP的晶圆级Bump封装,以及Face-down/Face-up RWLP (HDFO)晶圆级重构扇出系列。
公司面向AI/高算力芯片的主要是HCoS系列,按中介层形态分为HCoS-OT、HCoS-OR、HCoS-SI/AI和HCoS-BI主要支线;VMCS系列负责垂直芯片堆栈,VSHDC走Chip to wafer混合键合路线,以及公司布局向面板级2.5D延伸。应用上,HCoS-OT面向端侧AI和NPO/CPO光电共封,HCoS-OR/HCoS-SI/HCoS-BI 2.5D方案面向大模型训练与推理的AI算力芯片整合。支撑这些组合的底座工艺包括TSV 中阶层、RDL、硅桥(Embedded bridge )及C2W / C2S 热压/倒装键合,及混合键合铜对铜互联,焊盘间距从20~50um向<10微米演进。
演讲中,钟磊向与会嘉宾详细介绍了公司HCoS系列的进展:
起点多Die HDFO方案已完成3颗芯片的高密度Fan-out整合;延伸的HCoS-OT采用TIV中介层,配合细间距/高铜柱、RDL结构,落点在Edge AI及光电共封。HCoS-OR以RDL作中介层,两颗SoC通过Chip to wafer整合,中介层≥6P6M,线宽线距最小2/2微米,及整合尺寸近1倍Reticle size。HCoS-SI硅中介层方案实现至多达14颗芯片高密度整合,2.5D 整合Chip size 接近该结构上限3.3倍Reticle size,封装尺寸达到100×100毫米。HCoS-BI用超过20颗带TSV的Embedded bridge叠加TIV,集成2颗SoC与8颗HBM及多颗IPD芯片的高密整合,2.5D Chip size达到3.7倍Reticle size,并进一步往超过4.5×Reticle size递进,封装尺寸最大实现 110×110毫米。
晶圆级2.5D整合技术的延伸技术方向,企业布局Panel level (面板级)2.5D整合技术,单位面积芯片数量(利用率)将可提升60%以上,技术的调整需解决设备/材料/工艺方案的成熟度,RDL布线精度4/4微米提升到2/2微米乃至1/1微米,及解决光刻掩模拼接和Embedded bridge多芯片相对精度问题。3D方向的集成C2W Cu-Cu混合键合路线,把键合间距整合密度压到10微米以内。
散热方案是先进封装绕不开的问题。钟磊引用的一组GPU架构演进数据显示,2026年至2035年,多SoC与多HBM整合使系统功率从2千瓦级走向5千瓦级、10千瓦级。对应散热解决方案,公司研究石墨/石墨烯片(10至20 W/mK)、液态金属(20至30 W/mK)、铟基金属TIM(高于80 W/mK),并探索复合金刚石(高于500 W/mK)材质的高散热界面材料的应用;并在整合结构及散热结构上进行方案的探索和预研。高性能AI芯片ABF基板,钟磊认为Glass core在电绝缘性、尺寸稳定性、表面平整度和Df/Dk上具备优势,但热机械可靠性、工艺成熟度、良率和产业链配套尚未跟上,玻璃陶瓷芯因CTE可调、机械强度高被视为一条中间路线。
产能方面,甬矽电子一期项目126亩、总投资45亿元,产品线覆盖SiP / WBLGA / WBBGA / QFN / QFP;二期300亩、总投资110亿元,产品线覆盖 FlipChip / Bumping / WLCSP / HDFO及应用于AI芯片的 2.5D/3D;三期项目预计投资 103 亿元,投资方向为现有产品线产能扩充及 2.5D/3D 先进封装进阶研发和扩产。
“先进封装涉及芯片、封装、基板、材料与系统的协同。国内先进封装需求巨大,但产能供给仍显紧张,产业链需要在设备、材料、设计和制造等环节共同推进。”钟磊认为,随着AI与HPC芯片国产化从设计端走向制造端,稳定提供高密度、高带宽、可规模交付的先进封装,将成为国产算力链条的配套要求。
3.哥瑞利软件通过港交所聆讯:拟募资加码12寸前道CIM系统
11月19日,港交所披露,上海哥瑞利软件股份有限公司(以下简称"哥瑞利软件")已通过上市聆讯。根据招股计划,本次IPO募资净额将用于强化公司CIM产品力及解决方案,旨在打造国内领先的12寸前道CIM系统,并确保公司CIM系统的稳定运行及广泛采用。
泛半导体智能制造软件主要提供商,2024年市场份额约11.7%
资料显示,上海哥瑞利软件股份有限公司成立于2007年,是中国泛半导体行业智能制造软件解决方案(IMSS)的主要提供商之一,专注于为泛半导体行业先进制造量身定制的IMSS的研发与商业化。公司解决方案覆盖生产数据采集、设备连接、生产流程管理、大数据分析及人工智能应用等全价值链环节,服务半导体、显示面板、PCB及光伏等领域的广大客户。根据披露信息,2024年公司占据总市场份额约11.70%。
泛半导体行业涵盖半导体、面板、PCB及光伏等广泛领域,其制造流程复杂,涉及众多步骤与各类精密设备,对即时协调性、系统稳定性与高精密度要求极高,因而需要精密的软件解决方案来管理其复杂制造系统。哥瑞利软件的解决方案覆盖整个价值链——从生产数据采集、设备连接、生产流程管理到大数分析及人工智能应用,助力泛半导体行业客户实现数字化制造。借助人工智能、物联网、自动化、大数据分析等技术,公司解决方案帮助客户优化生产流程、提高经营效益并实现预测性决策。
深耕行业逾十八载,2023年成功交付12寸前道18纳米工艺国产CIM系统
哥瑞利软件自2007年成立以来,创始人孙先生即捕捉半导体行业发展机遇,致力于成为领先并拥有自主研发的计算机集成制造系统(CIM)的IMSS提供商。2023年初,公司成功交付了12寸前道18纳米工艺含核心制造执行系统的国产计算机集成制造系统,标志着国产CIM系统在先进制程领域取得重要突破。
近年来,公司借助人工智能的发展不断优化和提升IMSS,推出了面向泛半导体行业各类制造场景的人工智能赋能IMSS。公司人工智能模型持续从生产及运营数据中学习,实现自感知、自学习、辅助决策,帮助产线提升产能和品质、降低损耗成本。
客户群持续扩大,收入三年连增
哥瑞利软件为整个泛半导体行业的多元化客户群提供服务。于往绩记录期间,公司与泛半导体行业超过340家客户建立了业务关系,并与领先制造企业建立长期业务关系,形成强大竞争力。
财务数据显示,公司收入由2023年的人民币1.66亿元增加至2024年的人民币2.49亿元,并进一步增加至2025年的人民币3.00亿元,展现出持续增长的商业化能力。
客户数量由2023年的134名增加至2024年的147名,并进一步增加至2025年的198名。2024年及2025年分别有90名及127名新客户,客户保留率分别为42.50%及48.30%。随着各年与客户交易笔数分别逐渐增加至225笔、271笔和346笔,截至2023年、2024年及2025年12月31日止年度,新销售订单价值亦分别逐渐增加至人民币2.00亿元、2.38亿元及3.14亿元。
收入结构:IMSS为核心,半导体行业贡献持续提升
按货品及服务类型划分,公司收入主要来自IMSS(包括五个平台)及较小范围的维护服务。截至2023年、2024年及2025年12月31日止年度,IMSS的CIM软件解决方案产生的收入分别为人民币1.37亿元、1.96亿元及2.15亿元,分别占总收入的82.70%、78.50%及71.60%。CIM系统各年度毛利分别为人民币0.30亿元、0.45亿元及0.32亿元,毛利率分别为21.90%、23.10%及15.00%。
按客户下游行业划分,公司收入来自半导体、显示面板、PCB和光伏行业。截至2023年、2024年及2025年12月31日止年度,来自半导体行业客户的收入分别为人民币0.77亿元、0.79亿元及1.25亿元,分别占总收入的46.30%、31.60%及41.60%;半导体行业客户各年度毛利分别为人民币0.11亿元、0.17亿元及0.23亿元,毛利率分别为14.20%、21.70%及18.20%。
按客户地理位置划分,公司收入主要来自中国内地市场。截至2023年、2024年及2025年12月31日止年度,中国内地市场产生的收入分别为人民币1.65亿元、2.47亿元及2.96亿元,分别占总收入的99.40%、99.10%及98.70%;中国内地市场各年度毛利分别为人民币0.32亿元、0.56亿元及0.50亿元,毛利率分别为19.60%、22.80%及16.70%。
募资聚焦12寸前道CIM系统,提升项目质量与市场认可度
根据招股计划,本次IPO募资净额将用于强化公司CIM产品力及解决方案,旨在打造国内领先的12寸前道CIM系统,并确保公司CIM系统的稳定运行及广泛采用。公司计划通过提升项目质量、增加项目成功率及提高市场认可度等举措,进一步巩固其在泛半导体行业智能制造软件领域的竞争优势。
分析人士指出,随着中国半导体产业自主化进程加速,国产CIM系统在先进制程产线中的应用需求持续增长,哥瑞利软件此次通过聆讯并推进IPO,有望借助资本市场力量加速12寸前道CIM系统的研发与商业化落地,进一步填补国产软件在高端半导体制造领域的空白。
4.SAW滤波器的生意,正在被重新定义
全球存储器市场正在经历的这一轮上行周期,在给上游存储厂商带来历史性业绩增长的同时,也将巨大的成本压力传导至消费电子终端。
在整机售价难以同步提高的情况下,存储器成本的上涨正急剧压缩其他元器件的利润空间。射频前端作为消费电子供应链中竞争最为激烈的领域之一,尤其是以价格竞争为主的中低端SAW滤波器,正面临空前的市场压力。
事实上,SAW滤波器的低端内卷由来已久。产业竞争走到这一步,破局的关键已不再是将单颗滤波器做得更便宜,而是谋求一种能够实现供需双方共赢的产品形态。在这一背景下,SAW BANK正在走向射频前端主舞台。
SAW BANK并非对传统声学滤波原理的颠覆,而是通过多频段集成、设计优化与封装整合,将过去分散在多颗器件中的功能集中到更紧凑的产品形态中。由此带来的不仅是器件数量和占板面积的减少,更是滤波器成本结构乃至产业竞争规则的变化。
SAW BANK:集成化的魅力
传统射频前端设计中,不同通信频段通常需要配置相应的滤波器,并通过射频开关完成信号路径选择。在频段数量有限的情况下,离散器件方案具有设计灵活、供应链成熟等优势。但随着终端支持的通信频段不断增加,滤波器数量、PCB占用面积以及射频走线复杂度也随之上升。
对于成本和空间高度敏感的消费电子产品而言,单颗器件的价格已经不足以衡量射频前端方案的经济性,器件数量、封装面积、贴装成本及匹配调试等,都将影响最终的系统成本。
SAW BANK的基本思路,是将多个原本独立的SAW滤波通道进行集成化设计,通过单芯片多通道集成或多芯片封装等方式,使原本分散的滤波功能以更加紧凑的形式交付,并结合内置或外部射频开关实现多频段路径管理。
这种变化看似只是产品形态的调整,背后却涉及成本结构的重新设计。在制造与封装环节,通过多通道联合设计、版图优化和封装资源共享,SAW BANK为降低单位滤波功能的制造成本创造了条件;在客户端,集成方案则能够减少独立器件数量及贴装工序,降低PCB布局复杂度,释放宝贵的整机空间。
传统单体SAW滤波器的价格竞争,很大程度上依赖制造成本压缩、规模扩张和利润让渡;SAW BANK则通过产品架构创新,在供需双方之间创造新的成本优化空间。 两者的本质区别在于,前者更多是在既有价值空间内重新分配利润,后者则有机会通过系统效率的提升创造新的价值。
近年来,随着射频前端复杂度进一步提升,以及消费电子产业成本压力的加剧,这一产品形态的商业价值正在进一步凸显。终端客户的采购逻辑也随之改变,从关注单颗器件的性能和报价,转向对整体射频方案的综合评估。部分原本由终端工程团队完成的设计与验证工作,也因此向上游器件供应商转移。
更值得关注的是,SAW BANK并非Normal SAW所独有的产品形态。这种集成形态完全可以向更高性能的TC-SAW和TF-SAW滤波器延伸。当不同性能等级、不同工艺路线的SAW滤波器能够在统一的封装平台内实现异质集成,供应商还可以根据不同频段的性能要求灵活配置技术路线,在成本与性能之间寻求更优的平衡。
这意味着,集成化不仅能够改善低端SAW的经济性,也为高端SAW打开了新的创新空间。
国产厂商迎来窗口,新声半导体率先布局
目前,SAW BANK仍处于海外领跑、国内厂商追赶的阶段。能够完成多通道联合设计,并将其转化为具备成本竞争力的成熟产品的国内企业相对有限。
原因在于,集成化在优化成本结构的同时,也在抬高技术门槛。多通道集成需要在有限空间内协调不同频段的滤波特性,同时解决通道间耦合、隔离度、寄生参数以及封装引入的性能变化等问题。对于单芯片集成方案,任何一个通道的性能偏差,都可能影响整颗产品的良率,进而抵消集成带来的成本收益。
如何在提高集成度的同时保持原有器件的低插损、高选择性和温度稳定性,将进一步考验厂商在声学设计、电磁仿真、制造工艺及封装等领域的技术积累。
能够做好一颗滤波器,并不意味着能够做好一组滤波器。
据手机产业链人士透露,新声半导体是国内较早布局SAW BANK并量产出货的厂商之一。围绕多频段集成需求,新声半导体在产品设计阶段便统筹考虑声学结构、晶圆版图、封装形式与成本效率,推动SAW BANK从器件组合向系统级优化演进。
这一思路的关键,在于将成本优化前移至产品定义和设计环节。通过频段组合、功能分配、版图利用及封装结构的协同设计,进一步挖掘集成化产品的成本优势。
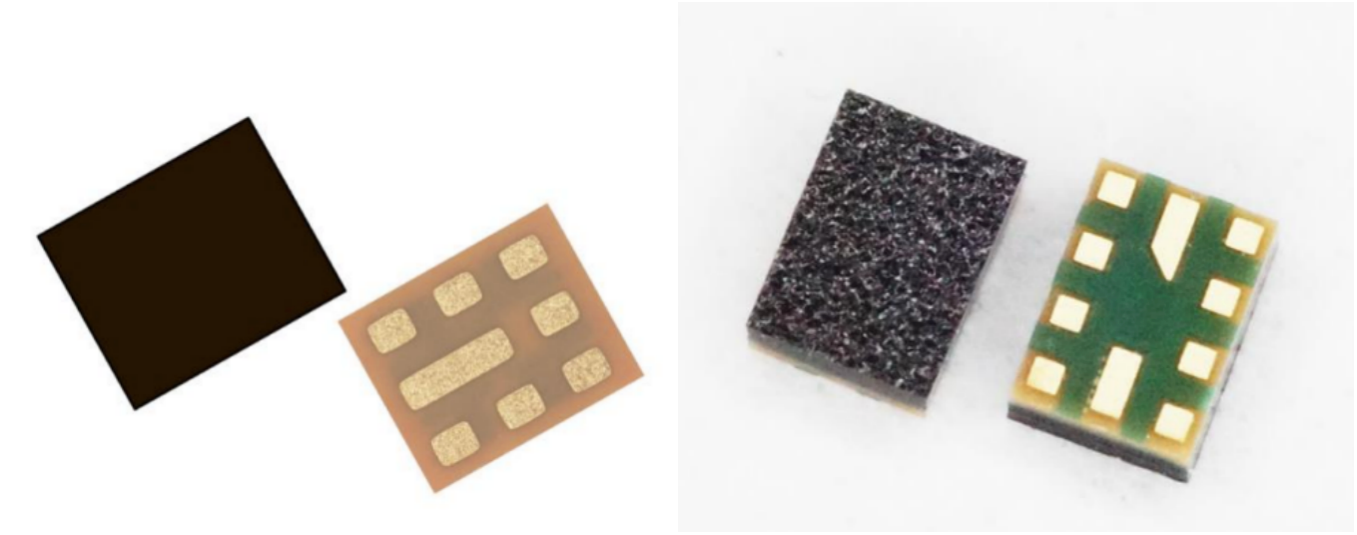
配图:新声半导体SAW BANK(左)与DRX SAW BANK(右)
从更长远的角度看,随着BANK架构向高性能SAW乃至不同声学滤波技术的异质集成延伸,具备多技术路线布局的企业也将拥有更大的产品定义空间。不同滤波技术不再只是相互竞争的器件方案,也可以成为同一集成产品中相互补充的技术资源。
这也是新声半导体持续布局SAW BANK的深层意义。对于一家拥有多元化声学滤波技术平台的企业而言,集成架构创新不仅有助于释放既有技术的商业价值,也为其从器件供应商向射频解决方案供应商升级提供了新的路径。
从价格战到能力战,SAW滤波器迎来新一轮洗牌
回顾国产SAW滤波器过去几年的发展,产能扩张和价格竞争曾是推动国产替代的重要力量。但一个成熟的产业,最终需要依靠持续的价值创造,而非无休止的利润让渡来实现增长。
过去,SAW滤波器的技术进步主要沿着器件性能提升的方向展开,从Normal SAW到TC-SAW、TF-SAW,不断突破品质因数、温度稳定性及适用频率范围等技术限制。而BANK化则在器件性能之外开辟了另一条进化路径,两者并行不悖,甚至可以相互叠加。
如果说声学材料、器件结构和制造工艺的创新决定了滤波器的性能上限,那么集成架构的创新,则进一步拓宽了滤波器的商业价值边界。 对于低端SAW,这可能是一场生存模式的变革;对于高端SAW,则可能是一轮新的价值创造与技术分化。
SAW BANK不会完全取代单体SAW,也未必能够终结所有价格战,但它正在改变价格战的游戏规则。下一阶段,真正决定企业竞争力的,将不再只是把一颗滤波器做到多便宜、性能做到多极致,而是能否将自身的技术积累转化为更具竞争力的系统解决方案。
低端内卷的终点,或许正是新一轮技术竞争的起点。