2026年9月14日,广汽集团公告拟以发行股份方式购买一汽股份所持某整车合资公司部分股权并募集配套资金,A股停牌不超10个交易日。交易完成后一汽股份将成为第二大股东。2025年广汽集团首亏87.84亿元,2026年前8月销量101.26万辆回稳,市场分析指向广汽丰田与一汽丰田的整合。
一、事件概述:一份意味深长的停牌公告
2026年9月14日,广州汽车集团股份有限公司(证券简称:广汽集团,A股代码601238、H股代码02238)与中国第一汽车股份有限公司(以下简称"一汽股份")签署《意向协议》,筹划以发行股份的方式购买一汽股份持有的某整车合资公司部分股权,并募集配套资金。为保证公平信息披露、维护投资者利益、避免股价异常波动,广汽集团A股股票自2026年9月14日开市起停牌,预计停牌时间不超过10个交易日。
公告披露当日,市场迅速聚焦。集微网报道显示,广汽集团A、H股当日紧急停牌,"收盘后将发重要公告",市场传闻指向一汽入股;停牌前广汽集团A股报5.09元/股,总市值约519.03亿元。
二、交易拆解:公告中的五个关键信息
其一,交易结构为"发行股份购买资产+募集配套资金"。广汽集团拟通过发行股份的方式购买交易对方持有的标的公司部分股权,并同步募集配套资金;具体交易方式与交易方案以后续公告披露的信息为准。
其二,一汽股份将跃升为第二大股东。公告明确,经初步测算,本次交易完成后,一汽股份将成为广汽集团第二大和具有战略影响力的股东。这意味着本次整合并非简单的一次性资产交易,而是通过股权纽带将央企资本平台深度绑定进广汽的股东结构。
其三,"三大定性"框定交易边界。本次交易预计构成重大资产重组及关联交易,但不构成公司实际控制人变更,不构成重组上市。换言之,广州市国资对广汽集团的控制权保持不变,交易核心指向产业资源协同,而非控制权转移或借壳。
其四,标的为"某整车合资公司",名称暂缓披露。标的公司所属行业为汽车制造业(行业代码C36);因本次重组标的涉及境外上市公司,公司按规则暂缓披露标的资产名称,后续将在重组预案中披露。公告披露的标的公司经营范围覆盖技术服务、汽车零部件研发与制造、汽车新车销售、机动车修理和维护等整车及配套业务,并持有道路机动车辆生产等许可资质。
其五,交易尚处筹划阶段。双方当前仅签署初步意向性协议,最终合作事宜以正式订立的资产重组协议或其他具有约束力的法律文件为准;交易尚需履行必要的内部决策程序,并经有权监管机构批准后方可正式实施。
交易对方一汽股份为国有控股非上市股份有限公司,成立于2011年6月28日,注册资本780亿元,法定代表人邱现东,注册地址位于吉林省长春市,经营范围涵盖汽车制造及再制造、新能源汽车制造、发动机与变速箱等零部件的设计开发制造销售。
三、交易双方画像:广汽的账本与一汽的筹码
3.1 广汽集团:首亏之后,基本面出现企稳信号
从盈利轨迹看,广汽集团正经历上市以来最严峻的下行周期。2024年年度报告显示,公司归母净利润从2022年的80.64亿元降至2023年的44.29亿元,2024年进一步降至8.24亿元,同比下滑81.40%;营业收入从2023年的1287.57亿元降至2024年的1067.98亿元,同比下降17.05%;扣除非经常性损益后,2024年已亏损43.51亿元。
2025年年度报告显示,全年营业总收入约965.42亿元,利润表营业收入956.62亿元,同比下降10.43%;归母净利润为亏损87.84亿元,同比下降1166.51%;扣非归母净利润亏损98.63亿元;经营活动产生的现金流量净额为-150.26亿元。这是广汽集团2010年在香港上市以来首度年度亏损。
销量方面,2025年全年汽车销量172.15万辆,同比下降14.06%,其中自主品牌销量60.92万辆,同比下降22.83%。
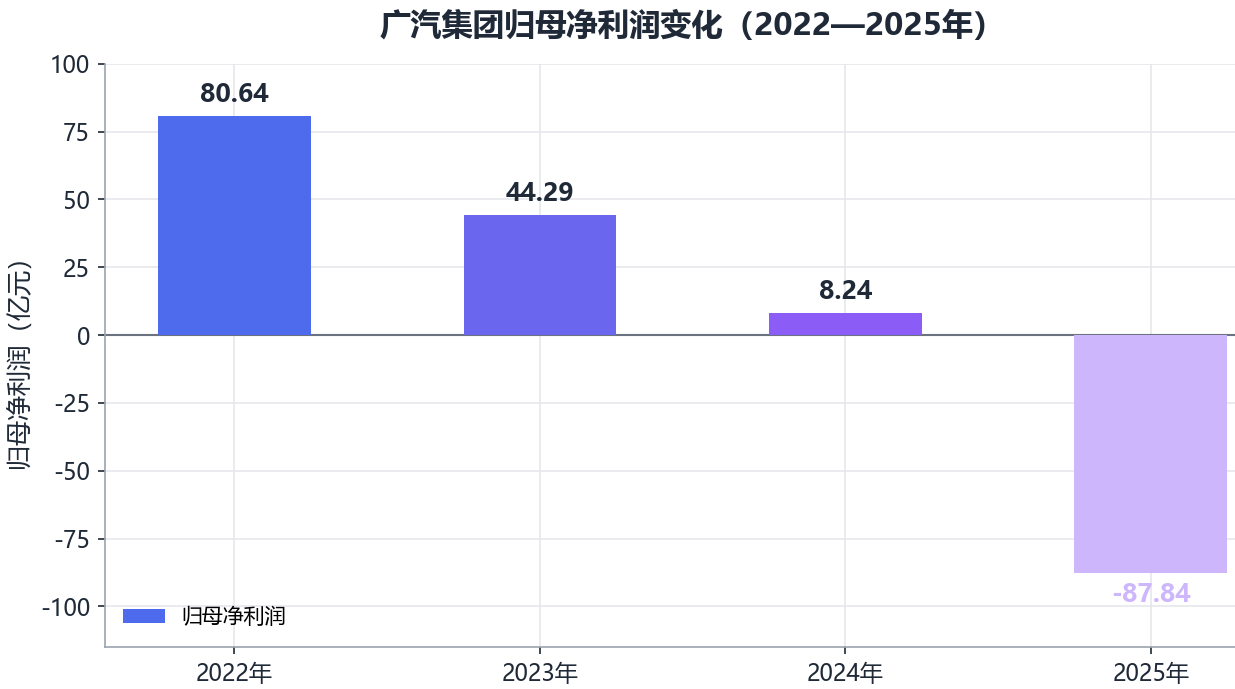
四年时间里,广汽集团归母净利润从2022年的80.64亿元的盈利高点,逐级滑落至2024年的8.24亿元的微利,再到2025年的87.84亿元的深度亏损,2025年成为明确的盈亏分水岭,直观呈现了这家老牌合资车企龙头在行业变局中的承压程度。
从收入结构看,2025年年报分行业数据显示,主营业务收入合计965.42亿元,其中整车制造业收入690.10亿元,同比下降12.57%,毛利率为-7.35%;商贸服务收入186.70亿元,同比下降5.51%;金融及其他收入50.61亿元,同比下降1.90%;零部件制造业收入38.01亿元,同比下降3.33%;全集团毛利总额为-27.01亿元,毛利率同比下降6.65个百分点。
年报将业绩变动归因于三个方面:全年销量未达预期背景下销售投入加大;无形资产和存货减值计提增加;广汽本田加快推进新能源转型,对产线调整优化计提减值并优化人员,导致投资收益进一步减少。
分品牌看,2025年广汽本田销量35.19万辆,同比下降25.22%;广汽传祺31.92万辆,同比下降23.02%;广汽埃安29.01万辆,同比下降22.62%;广汽丰田75.60万辆,同比增长2.44%,是少数正增长的板块。
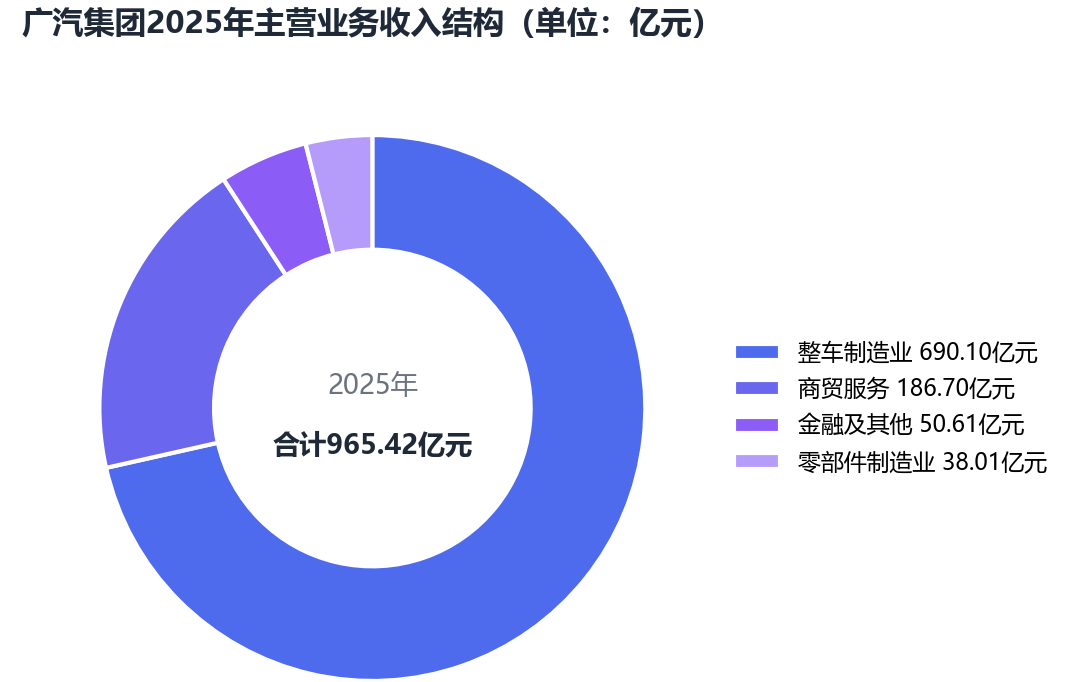
2025年整车制造贡献了超七成收入,但-7.35%的毛利率意味着整车业务已陷入卖得越多亏得越多的境地,公司盈利高度依赖合资企业投资收益,这一结构决定了广汽寻求外部产业资源整合的迫切性。
积极因素正在积累。2026年上半年,公司营业收入461.21亿元,同比增长9.38%,收入端率先回稳;归母净利润为亏损44.67亿元,较上年同期的-25.38亿元扩大75.98%,但经营活动产生的现金流量净额为-71.04亿元,较上年同期的-107.69亿元收窄34.03%。
销量层面,上半年集团销量77.31万辆,同比增长2.35%;自主品牌销量34.60万辆,同比增长35.69%,占比大幅提升至44.75%;广汽丰田35.60万辆,同比增长3.29%;新能源汽车销量26.02万辆,同比增长68.80%。
同期,广汽本田股东双方完成合资续约协议签署,合作期限延长至2038年,铂智3X连续位居合资新能源销量榜首。
最新发布的8月产销快报显示,1至8月集团累计销量101.26万辆,同比增长0.21%,年内累计销量增速转正;其中新能源汽车累计36.82万辆,同比增长63.06%;广汽埃安24.41万辆,同比增长58.37%;广汽传祺21.37万辆,同比增长8.47%;广汽丰田45.52万辆,同比下降2.46%;广汽本田9.21万辆,同比下降51.81%,仍是最大拖累;与华为合作的高端品牌启境累计销量3758辆,完成从0到1的起步。
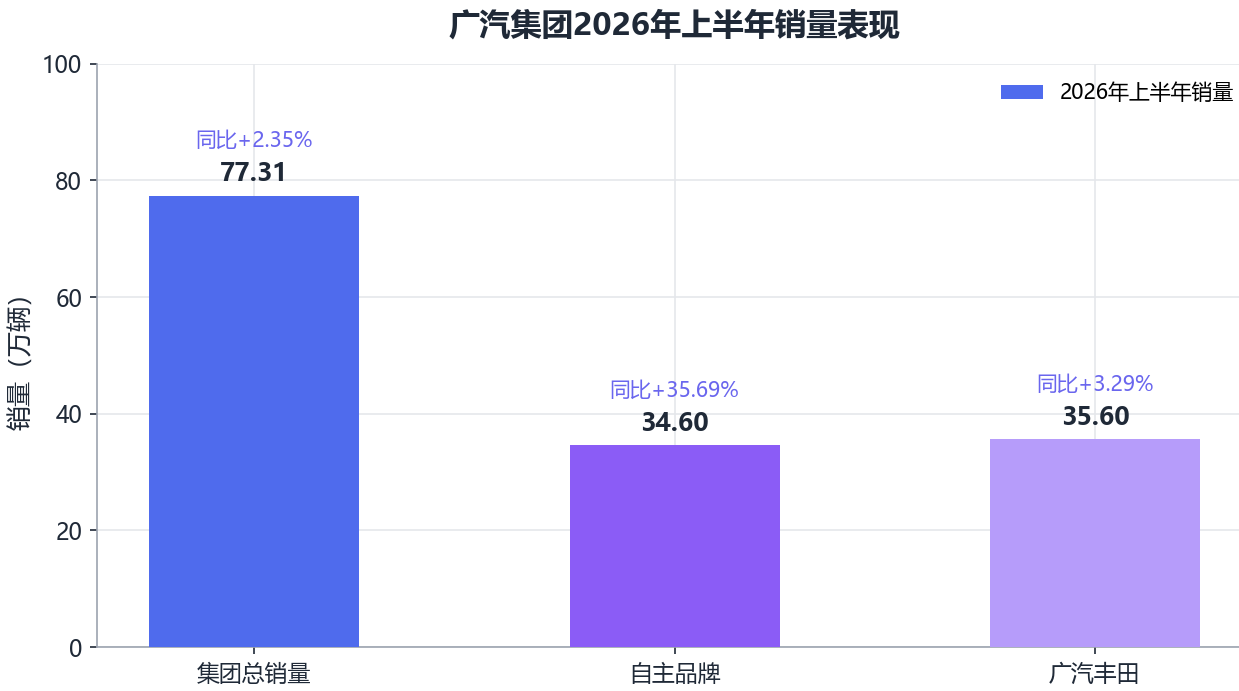
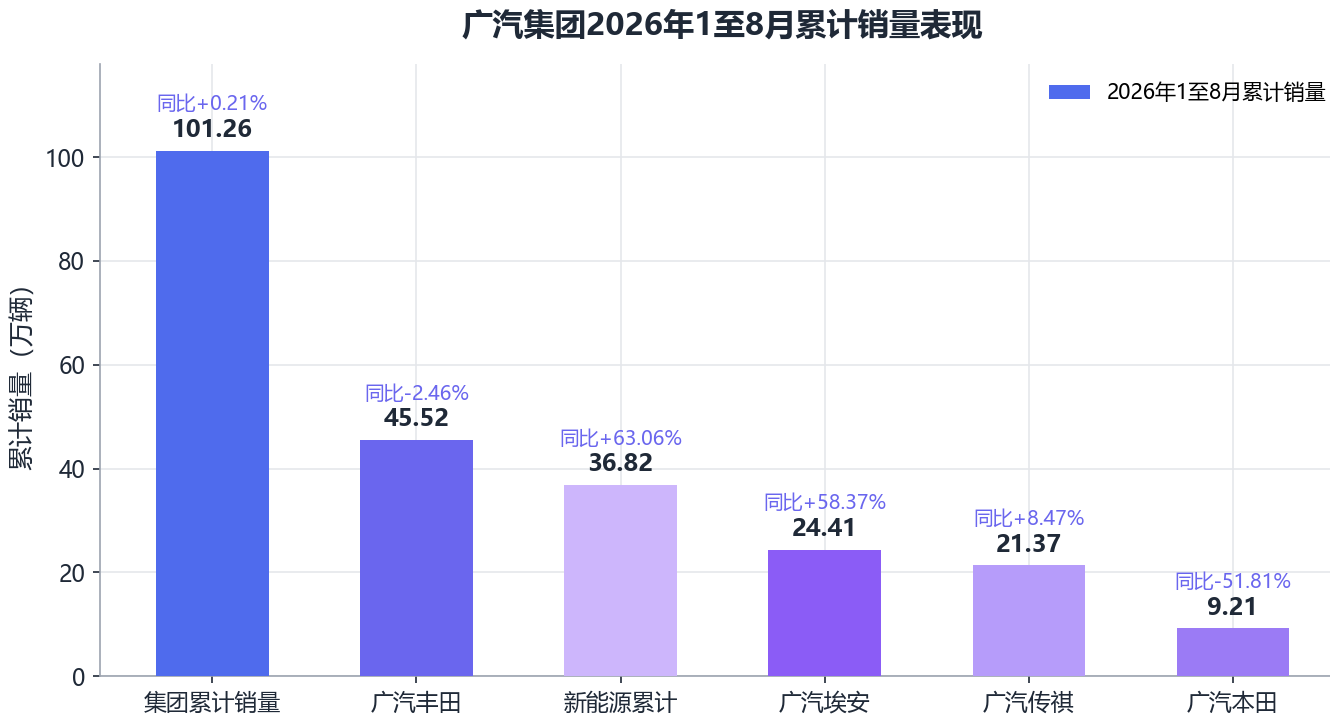
图表解读:总量企稳、自主高增、新能源放量、日系合资承压的分化格局清晰可见。收入重回正增长、累计销量增速转正与经营现金流改善,为本次重组谈判提供了相对更好的基本面窗口;但广汽本田的深度下滑也说明,公司对合资体系的修复需求十分迫切。
此外,2025年年报还设定了挑战2026年海外销量25万辆、力争全年外购降本15%的目标,广汽埃安自2025年6月起连续7个月实现销量环比正增长。
3.2 一汽股份:央企汽车"国家队"的核心资本平台
一汽股份成立于2011年6月28日,注册资本780亿元,是中国一汽体系的核心持股平台。一汽解放定期报告显示,早在2012年4月,中国一汽即把所持一汽轿车全部股份作为出资投入一汽股份;2019年至2020年,一汽轿车以一汽奔腾100%股权与一汽解放100%股权进行等值置换,并发行股份及支付现金购买差额部分,2020年3月获证监会核准,2020年5月一汽轿车更名为"一汽解放"。这一案例说明,一汽体系对"发行股份购买资产"式的资本运作并不陌生,且已有成功过审的先例。
经营层面,中国一汽2025年9月销售整车30.2万辆,同比增长6.3%,1至9月累计销售238.3万辆,其中合资品牌当月销量21.39万辆,自主品牌当月销量8.8万辆,自主新能源汽车销量3.89万辆。上市公司年报关联方信息显示,一汽-大众、一汽丰田等企业与一汽系公司受同一最终控制方控制。
四、标的资产分析:聚焦丰田合资体系的整合假设
4.1 市场分析的主要指向
需要说明的是,标的资产名称因涉及境外上市公司而暂缓披露。综合公告特征与市场分析,主流解读将标的指向一汽股份持有股权的一汽丰田,认为此次重组的实质,是推动广汽丰田与一汽丰田两大丰田在华合资体系的整合。这一指向与公告披露的三个特征相吻合:标的为整车合资公司,行业归类为汽车制造业(C36);重组标的涉及境外上市公司,而丰田汽车公司即为境外上市公司;交易对方为一汽股份。上市公司年报关联方信息亦显示,一汽丰田与一汽系公司受同一最终控制方控制。
必须强调,上述指向目前属于市场分析与本文推演范畴,公告并未确认标的名称,最终情况以公司后续披露的重组预案为准。
4.2 南北丰田经营数据全景
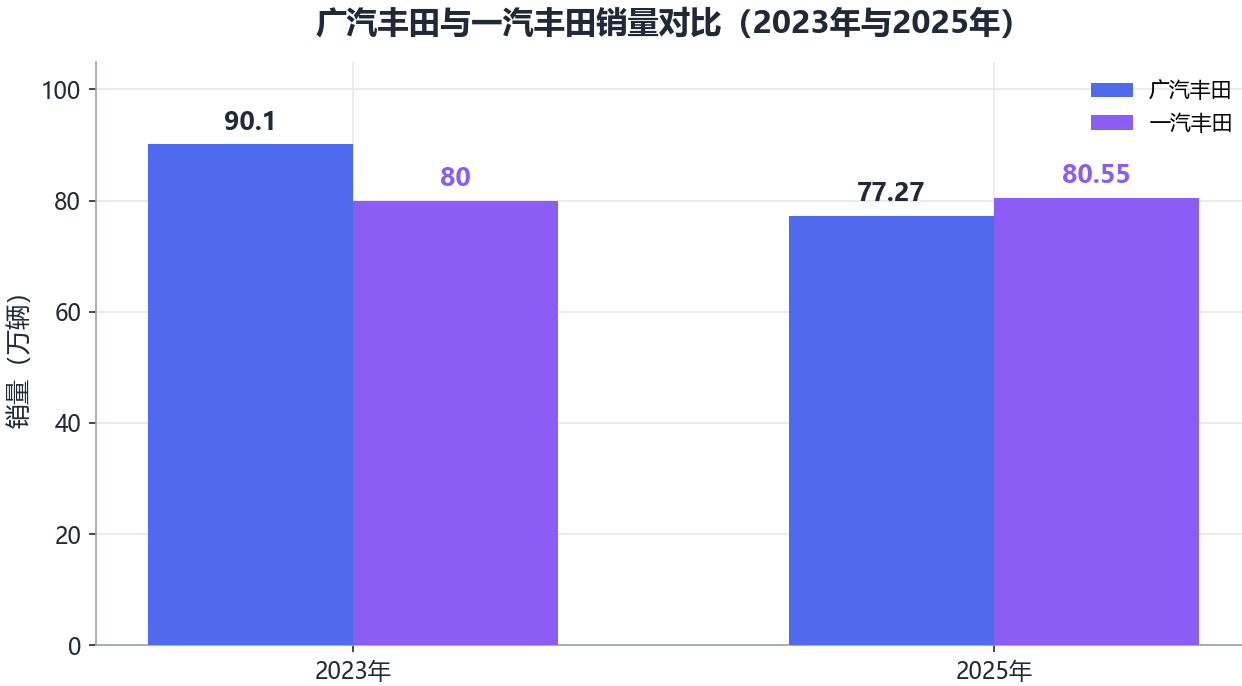
从丰田在华全局看,2023年丰田在华销量188.24万辆,2024年降至177.6万辆,同比下降6.9%,2025年回升至178万辆以上、实现微增,其中一汽丰田全年销售805518辆(约80.55万辆),广汽丰田交付772668辆(约77.27万辆,丰田公布口径),雷克萨斯销量保持在18万辆以上。
进入2026年,压力重新加大:上半年丰田在华销量69.47万辆,同比下降17.1%;1至8月累计92.79万辆,同比下降19%;8月单月11.84万辆,同比下降23%,已连续7个月下滑;与此同时,丰田在华电动化进程加快,含混合动力车型在内的电动化车型销量占比上升19个百分点至72%,其中纯电动车型销量增长四成。
广汽丰田是广汽集团合资板块的压舱石。广汽集团产销快报显示,其2024年销量约77万辆,同比下降22.32%;2025年回升至75.60万辆,同比增长2.44%;2026年上半年35.60万辆,同比增长3.29%;1至8月累计45.52万辆,同比下降2.46%。产品层面,2025年推出的铂智3X是广汽丰田电动化转型的关键产品,2026年上半年连续位居合资新能源销量榜首。
一汽丰田则是中国一汽合资板块的核心组成。2023年其销量为80万辆,同比增长4.1%;2024-2025年销售分别为80万辆、80.55万辆。乘联分会数据显示,2026年上半年一汽丰田零售27.37万辆,同比下降27.4%,市场份额3.1%;同期广汽丰田零售34.11万辆,同比下降6.3%,市场份额3.9%。
据日经中文网报道,8月一汽丰田销量5.5万辆,同比下降22%,降幅大于同期广汽丰田快报口径的5.27万辆(同比下降17.66%)。中国一汽2025年全年整车销量330.2万辆,其中合资品牌236.2万辆、一汽丰田80.55万辆,自主品牌销量超过94万辆、自主新能源销量36.6万辆,同比增长71.4%;2026年上半年中国一汽销量151.8万辆,同比下滑约15.33%,即便统计口径自2026年起纳入零跑汽车,一汽-大众与一汽丰田两大合资板块仍明显承压。
对比维度 | 广汽丰田 | 一汽丰田 |
2023年销量 | 90.1万辆(-5.47%) | 80万辆(+4.1%) |
2024年销量 | 77万辆 | 80万辆 |
2025年销量 | 75.60万辆(+2.44%,广汽快报);77.27万辆(丰田公布口径) | 80.55万辆(丰田公布口径) |
2026年1至8月 | 45.52万辆(-2.46%,广汽快报) | 37.89万辆(-26.4%,乘联会零售口径) |
广汽丰田与一汽丰田销量对比
2023年至2025年,两家丰田合资公司走出相反的轨迹——广汽丰田从90.1万辆回落至77.27万辆(丰田公布口径),一汽丰田则从80万辆微增至80.55万辆;但进入2026年,两者同步转弱,一汽丰田零售降幅明显更深。需要一个重要的口径提示:广汽快报为批发口径,乘联分会为零售口径,丰田为公布口径,本文均已逐一标注,比较时须同口径对齐。
4.3 整合逻辑推演:四个层面的协同空间
若市场分析指向的路径最终落地,即广汽集团通过发行股份购入一汽丰田部分股权,其逻辑可以从四个层面展开。
第一,体系化协同对冲内耗。同一家外资品牌在华设立两家并行运行的合资公司,曾在增量时代带来规模红利,但在存量收缩阶段,南北丰田在渠道、车型导入与新能源布局上的重复投入会放大内耗。若广汽以股东身份联结两大丰田合资体系,双方在制造资源、渠道网络与产品规划上的统筹空间将被打开。
第二,电动化经验的复制。铂智3X作为广汽丰田电动化转型的关键产品,已连续位居合资新能源销量榜首;丰田在华电动化车型销量占比已升至72%、纯电动车型销量增长四成。若两大丰田合资体系形成协同,广汽侧积累的本土化电动化经验有望向一汽丰田复制,这与丰田在华转型的方向一致。
第三,投资收益与治理结构。广汽盈利高度依赖合资企业投资收益:2024年上半年,公司投资收益32.59亿元,同比减少21.89亿元。若入股一汽丰田,广汽在丰田体系的权益规模将扩大,投资收益来源更加多元;而采用发行股份方式支付,不动用现金储备(2025年公司经营现金流净额为-150.26亿元),并让一汽股份成为长期股东,实现央企与地方国企的利益深度绑定。
第四,一汽侧的盘活诉求。2026年上半年中国一汽销量同比下滑约15.33%,一汽-大众与一汽丰田两大合资板块承压;而其自主品牌新能源销量2025年同比增长71.4%,资源向自主倾斜与盘活合资资产并行不悖。在此背景下,将一汽丰田部分股权注入上市公司平台并引入地方国企协同,与公告"促进地方国企和央企产业资源优化整合,提升上市公司经营效益"的表述相互呼应。
4.4 客观约束与不确定性
需要客观指出的是,这一整合假设仍面临多重约束。
其一,公告未确认标的名称,最终以重组预案披露为准。
其二,整车合资公司股权结构涉及中外多方股东,任何股权变动都需要外方股东共识,交易方案的设计与谈判难度高于一般国资体系内部重组。
其三,丰田在华布局多元:2025年初丰田宣布与上海市政府合作,计划在上海金山独资设立雷克萨斯纯电动汽车及电池研发生产公司,预计2027年投产,独资项目与合资体系整合并行,说明丰田的在华战略并非单一押注。
其四,即便标的确认为一汽丰田,公告表述为购买"部分股权",更可能形成的是股权层面的联结而非两家合资公司的直接合并,业务整合的深度、路径与节奏仍有待观察。
五、行业背景:利润探底倒逼产业整合
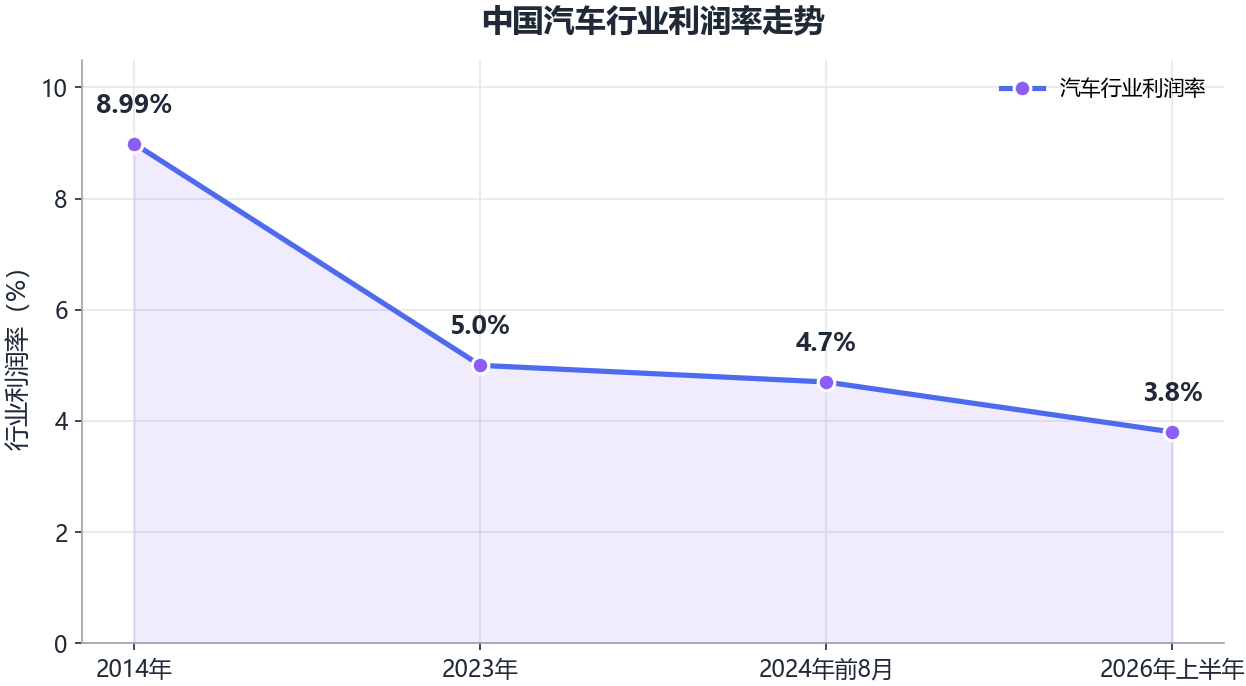
本轮重组发生在行业盈利水平持续探底的大背景下。中国汽车工业协会数据显示,2026年1至6月汽车产销分别完成1499.3万辆和1501.7万辆,同比下降4%和4.1%;乘联分会口径下,同期国内汽车行业实现营业收入51893亿元,同比仅增长1.8%,利润总额1954亿元,同比大幅下滑20%,行业利润率跌至3.8%,创近十年最低水平。
广汽集团2026年半年报援引中汽协统计称,上半年国内整车制造环节平均利润率已跌至1.5%。拉长视角看,中国汽车业利润率从2014年的8.99%一路降至2023年的5.0%、2024年前8月的4.7%,趋势性下台阶清晰可见。
行业利润率十年间从约9%一路下探至4%以下,"增收不增利"成为全行业常态,这正是倒逼车企从产品竞争走向资本层面整合的深层动因。
需求端压力同样显著。广汽集团2026年半年报风险提示显示,上半年汽车国内销量同比大幅下降21.1%,其中传统燃料汽车国内销量同比下降27.8%,内需承压明显。合资阵营首当其冲:2026年7月,上汽大众单月销量4.4万辆,同比下降44.6%;一汽-大众单月销量4.3万辆,同比下降34.2%;本田两家合资公司合计仅2.5万辆,同比下降45.2%。
与此同时,A股并购重组市场趋于活跃。
据21世纪经济报道统计,仅2026年8月10日至14日一周,即有19家A股上市公司披露并购重组事项的相关进展。政策与市场双重驱动下,汽车产业正从"内卷式"价格竞争,转向以资本为纽带的存量整合。
六、影响与展望:三大看点与三大风险
三大看点
第一,股权结构重塑。若交易完成,一汽股份将以第二大股东身份进入广汽治理体系,央企资本与地方国资在同一上市平台形成深度绑定,这在两大汽车集团之间属于较为少见的资本联结形式。
第二,盈利结构与协同效应。广汽获得整车合资公司股权后,其盈利结构有望从"单一合资依赖"逐步转向"多点布局";叠加自主品牌放量(2026年上半年自主销量同比增长35.69%)、新能源高增(1至8月累计销量同比增长63.06%)与海外扩张(2025年境外地区收入170.22亿元,同比增长44.99%;2026年海外销量目标25万辆),扭亏路径更加多元。
第三,行业整合示范效应。此前广汽已通过投资设立华望汽车、与华为合作打造启境品牌等方式推进转型;本次若成功引入一汽股份,将为"地方国企+央企"的汽车产业资源整合提供新的样本。
三大风险
第一,审批与实施风险。本次交易尚处筹划阶段,双方尚未签署正式交易协议,交易需履行必要的内部决策程序并经有权监管机构批准,最终能否实施存在不确定性。
第二,整合执行风险。整车合资公司通常涉及中外多方股东利益,股权结构变动需要各方协商推进,交易方案、作价与整合路径均可能随谈判进程调整。
第三,基本面波动风险。2026年上半年公司归母净利润亏损44.67亿元,亏损同比扩大75.98%;广汽本田等合资板块的修复仍需时间(1至8月销量同比下降51.81%)。叠加停牌复牌后的股价波动风险,投资者需保持审慎。
七、结论
广汽集团此次筹划发行股份购买一汽股份持有的整车合资公司股权,是行业利润率探底、内需收缩背景下的一次标志性资本运作。
对广汽,它是引入央企战略资本、对冲单一合资依赖的关键落子;对一汽,它是央企汽车资源与地方国企平台深度绑定的新尝试;对行业,它预示着存量竞争时代的整合大幕正在拉开。
若市场分析指向的丰田合资体系整合最终落地,此次交易将成为合资车企体系整合的标志性案例;但在公告确认之前,一切标的名录仍属推演。
2026年以来,广汽集团收入重回增长、累计销量增速转正、经营现金流边际改善,为重组推进与后续整合提供了相对更好的基本面窗口。当然,交易目前仍停留在意向阶段,标的名称、作价与方案细节均有待重组预案揭晓,最终能否成行仍存变数。在基本面修复与资本运作的双重叙事下,广汽集团的扭亏之战刚刚进入下半场。