摘要
1. 93.5031%是排除已持股后的全部剩余,数字精确到万分之一,背后是逐户谈判98名股东的战果。一家园林公司,把存储芯片推成“第二主业”,转型决心已无退路;
2. 跨界半导体几乎成集体动作,为存储涨价周期提供叙事底气。但资本市场定价方式已变,难的是两三年后芯片业务能否在利润表站稳。
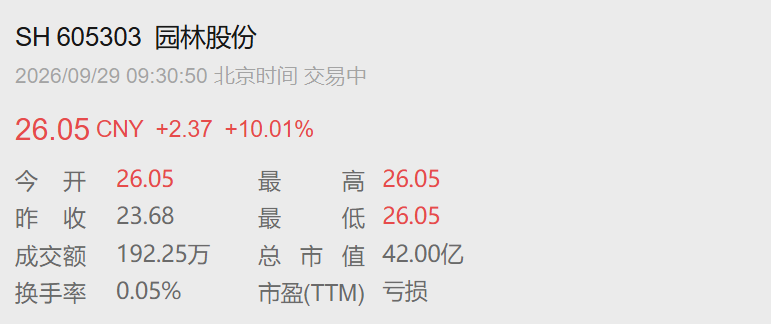
园林股份(SH605303)9月28日晚披露预案,拟以发行股份及支付现金方式收购华澜微93.5031%股份。公司股票将于9月29日复牌。从1.12亿元参股6.4969%,到整建制收购其余股份,九个月“三步棋”,一家园林工程公司为何心心念念要把存储芯片写成自己的“第二业务增长曲线”?
29日9时30分,园林股份开盘涨停,报26.05元,涨幅10.01%。
精确到万分之一,九个月三步棋
28日晚间,停牌半个月的园林股份交出了那份被市场猜了半个月的答案:《发行股份及支付现金购买资产并募集配套资金预案》。核心条款一句话就能说完——这家做市政园林工程的杭州公司,拟通过发行股份及支付现金的方式,收购杭州华澜微电子股份有限公司93.5031%的股份,并向不超过35名特定投资者募集配套资金。
93.5031%,精确到小数点后第四位。这不是随手取整,而是一道减法的结果:华澜微的股东名单里,除了园林股份及其全资子公司芸合科技已经握在手里的6.4969%,剩下能买的全部进了收购清单。两个数字相加,正好是100%。
换句话说,这不是一次试探性的参股,而是一次整建制接收:向杭州华澜创企业管理咨询合伙企业(有限合伙)等98名股东逐一买过去,把一家造存储芯片的公司完整装进自己的合并报表。股票9月29日复牌,公司同时提示,本次交易预计构成重大资产重组,预计不构成重组上市,不会导致控制权变更。
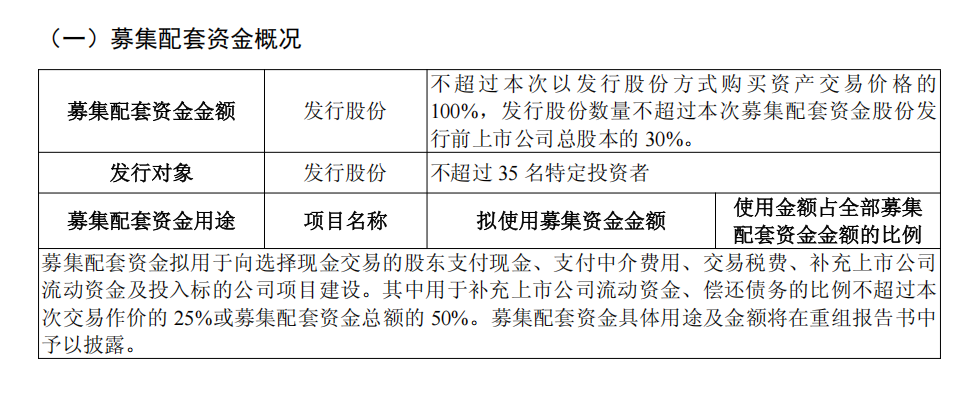
图/园林股份公告
复盘这单交易,节奏比想象中快得多。第一步落在2025年12月。园林股份公告,公司携手芸合科技,拟以1.12亿元受让华澜微6.4969%股份,其中芸合科技向杭州非度信息科技购买3.1122%。公告里特意强调,这只是一笔“财务性投资”,不会形成控股关系。这个说法没能打消交易所的疑虑:上交所发出问询函,问题直指要害——在自身持续亏损的情况下跨界购买持续未盈利标的的商业合理性?
问询过程撕开了一个有意思的细节:对同一家华澜微,评估机构给出的收益法评估值是8.13亿元,市场法评估值是17.25亿元,两者相差一倍有余。园林股份最终采信了后者,增值率265%。
第二步在2026年上半年。园林股份通过芸合科技增资,拿下深圳云海智算科技有限公司55%股权并纳入合并报表。这家做存储模组的公司上半年贡献收入1.14亿元,占了园林股份总营收的43.78%,还带来662.92万元净利润。
第三步就是9月11日晚间的筹划公告与9月14日的停牌。筹划公告没有透露太多细节,市场等了半个月,等来了93.5031%。
造芯的华澜微,IPO“折返跑”
被装进园林股份公告里的华澜微,在存储芯片行业资历不浅。
华澜微成立于2011年,是国产数据存储领域的部件提供商,拥有自主存储控制器芯片和阵列控制器芯片,提供“芯片+模组+系统+解决方案”全链条产品及服务,覆盖消费、工业、企业级及信创市场。其产品覆盖两大类型的控制器芯片和模组,包括单盘存储产品和阵列存储。其中,单盘存储产品主要包括自主研发的固态存储主控芯片及存储模组,主要针对计算机硬盘市场;阵列存储产品主要包括阵列控制器芯片、阵列板卡及服务器,主要针对数据中心、高性能计算存储系统架构的硬件解决方案。
翻开华澜微的成绩单:2024年、2025年以及2026年上半年,其实现营业收入分别为3.66亿元、3.99亿元、2.35亿元;对应实现归属净利润分别约为-1.76亿元、-5698.35万元、1230.67万元。
此外,华澜微没有控股股东,也没有实际控制人。第一大股东华澜创合伙持股仅5.90%。对收购方来说,这意味着不存在“擒贼先擒王”的捷径,也不存在一票否决的强权股东:把98家股东逐一谈下来,就能拿到控制权。93.5031%这个数字,某种意义上就是一场逐户敲门谈判的战果。
而华澜微与资本市场的缘分,走得相当曲折。2022年12月,公司申报科创板IPO,计划发行不超过5000万股、募资约6.57亿元,投向新一代硬盘阵列控制器芯片、高性能企业级固态硬盘控制器芯片和研发中心建设。2024年5月,华澜微与保荐机构华泰联合主动撤回材料,上交所终止审核,官方口径是“境外政策限制及自身架构调整需要”。
2025年9月8日,华澜微在浙江证监局办理辅导备案,重启A股上市进程,辅导机构仍是华泰联合。按正常剧本,接下来该是一条“二次闯关”的奋斗叙事。结果剧本翻页太快:辅导备案刚满一年,公司等来的不是受理通知,而是园林股份的收购预案。与其独自排队闯一道审核标准日趋严厉的关,不如整体并入一家急于转型的上市公司。
对那些等了十年IPO的芯片公司股东来说,这笔账未必不好算。
转型之路,园林股份为何落子半导体
但答案其实写在园林股份自己的报表里。
2021年,园林股份登陆上交所主板,IPO募资6.6亿元。此后行业环境急转直下,其业绩连续下滑:2025年营收4.83亿元,同比下滑33.07%;归母净利润-1.70亿元,扣非净利润-2.12亿元。2026年上半年,实现营收2.61亿元,同比下降9.43%;归属于上市公司股东的净利润为-7107万元。2026年4月,公司连一笔不超过2亿元的定增也宣布终止,资本市场对“园林工程”这个故事的耐心,肉眼可见地耗尽。
对园林股份来说,转型是必须落子的攻势。其在去年回复问询时说得直白:园林主业承揽与回款两端承压,转型势在必行。2024年,园林股份成立全资子公司芸合科技,谋划“第二增长曲线”,但存储、半导体专业人员不足,参股华澜微意在加深对集成电路和AI数据产业的理解,储备战略伙伴。
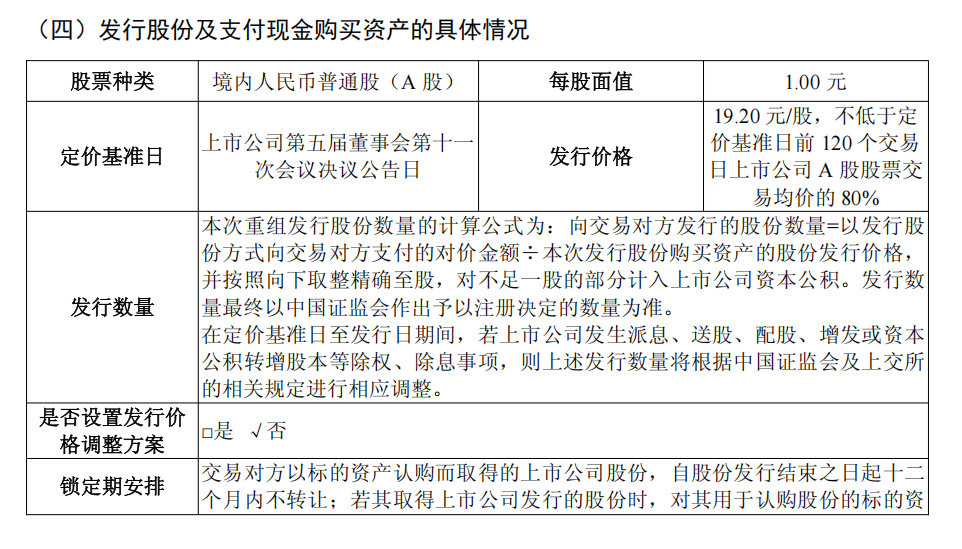
图/园林股份公告
本次交易的作价还没有揭晓:审计评估尚未完成,最终价格要以评估值为基础由双方协商确定。目前能确定的锚点有几个:发行股份购买资产的发行价定为19.20元/股,恰好是定价基准日前120个交易日均价24.00元的八成,较停牌前23.68元的收盘价折让约两成。
监管路径也足够漫长:交易尚需公司再次召开董事会、提交股东会审议,还要通过上交所审核并经证监会同意注册。公告自身就列了一排风险:审批风险、交易可能暂停中止或取消的风险,以及标的公司的贸易争端风险、研发风险和累计未弥补亏损风险。
园林股份不是孤独的赶路人。2026年以来,跨界半导体几乎成了传统行业上市公司的集体动作:1月,康欣新材3.92亿元收购宇邦半导体51%股权,遭上交所问询;6月,卖果汁的安德利拟以6亿至8亿元收购半导体材料公司;7月,爱丽家居公告收购测试设备企业后,累计拿下13天12个涨停;9月,金字火腿2.74亿元增资光通信电芯片公司中晟微电子……
热闹归热闹,资本市场给这类故事定价的方式已经变了。对园林股份来说,“考卷”发下来了,而从种树到造芯,中间隔着一整个半导体产业的技术、周期与耐心。