摘要:营收2.50亿元,同比腰斩51.12%;归母净利润亏损1.90亿元,亏损扩大351.67%;归母净资产从3.40亿缩水至1.52亿。这不是一份可以用“景气周期”解释的财报——在军费连续五年保持7%以上增长、军工电子景气上行的2026年,ST亚光交出的是一份“行业机遇与公司履约能力断层”的样本。对这家公司,常规的中报分析框架已经失效,真正的问题是:一场与时间赛跑的重整,能不能跑赢净资产清零的速度。
先给不熟悉这家公司的读者补一个背景。ST亚光的前身是做游艇的太阳鸟,2017年并购成都亚光电子后转型军工电子——后者是国内军用射频微波的头部企业,做T/R组件、微波电路与组件,配套星载、机载、舰载、电子对抗等核心装备。听起来是优质资产,但过去三年它的归母净利润轨迹是:2024年亏9.19亿,2025年亏12.29亿,2026年4月因“连续三年扣非前后净利润均为负+审计机构出具持续经营重大不确定性意见”被实施其他风险警示,戴帽ST。
然后就是这份中报:营收2.50亿,同比腰斩;亏损1.90亿,比去年同期(亏4201万)扩大了351.67%。二季度单季亏损1.61亿,同比扩大977.70%——亏损在加速,不是在收敛。
但这份财报最值得读的地方,不是数字有多难看,而是它暴露的一个根本性矛盾:行业在回暖,公司在求生。管理层在中报里引用“十五五”规划、1.91万亿国防预算、连续第五年7%以上的军费增速,判断军工电子“或将迎来新机遇”;可同一个管理层,把收入腰斩的原因解释为“公司自身资金紧张、部分关键物料供货滞后”——订单在,钱没了,活干不动了。这不是需求问题,是资金链问题。理解了这一点,才能理解这份中报里每一个数字。
营收腰斩:不是没订单,是没钱开工
把时间轴拉长看,这家公司的收入曲线是一条加速下坠的抛物线:
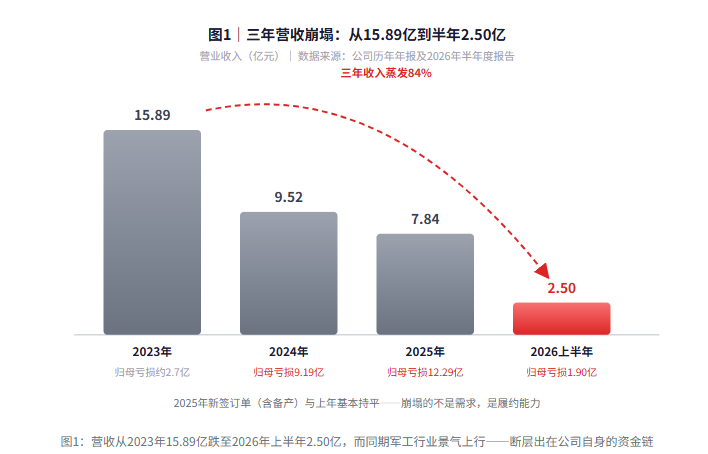
分板块看,两条腿都瘸了。军工电子收入2.03亿,同比-42.63%,核心产品微波电路与组件收入1.94亿、同比-39.72%;船艇板块收入仅0.36亿,同比-69.54%,其中公务船艇-83.72%——管理层在中报里首次明确表态“对该传统板块的投入有所缩减”,这个从太阳鸟时代延续下来的老业务,实质上已进入关停并转的倒计时。
关键的辩护词在这里:公司2025年“新签订单(含备产)与上年度基本持平”。也就是说,需求端没有消失,消失的是把订单变成收入的能力。管理层的原话是“受公司自身资金紧张、部分关键物料供货滞后等客观条件制约,部分在手合同项目交付节点延后”。军工订单的交付需要垫资备料,公司账上货币资金只有1.69亿,连供应商的账都结不清,物料齐套率上不去,产线就只能停摆——这是一个教科书式的死亡螺旋:资金紧→交付延→收入确认延后→现金流更紧→更交付不了。
亏损1.9亿的解剖:一半是减值,底子在漏
1.90亿的亏损怎么构成的?中报给出了明确拆解:公司对6月末全部资产做了清查和减值测试,合计计提资产减值准备1.06亿元,占利润总额的54.78%,构成包括存货跌价、固定资产减值和商誉减值。换句话说,超过一半的亏损是“过去埋的雷在集中引爆”,剩下约0.85亿是经营性亏损——三费合计1.13亿,占营收比重高达45.38%,收入基数跌太快,费用完全摊不薄。
毛利率16.7%,同比再降。核心产品微波电路与组件毛利率13.22%,同比-10.36pct——要知道2025年全年这个产品的毛利率一度是-3.27%(客户审价降价所致),今年上半年刚修复回正,又被原材料和产能空转拖了下去。唯一曾经的高毛利产品半导体器件(2025年毛利率58.24%),上半年收入-38.64%、毛利率也掉到34.27%——“以量补价”的最后一块遮羞布也没了。
比亏损本身更值得警惕的是净资产的消耗速度。归母净资产从2025年末的3.40亿元降至6月末的1.52亿元,半年蒸发55.14%,每股净资产只剩0.15元。按照上半年的亏损节奏,如果下半年继续计提减值或经营亏损没有实质收敛,年末净资产转负并非小概率事件——而净资产为负,将触发新的退市风险警示情形。这是悬在公司头顶最锋利的一把刀。
资产负债表体检:1.69亿现金,14.26亿年内到期债务
这一部分不需要任何分析技巧,只需要把数字摆在一起:
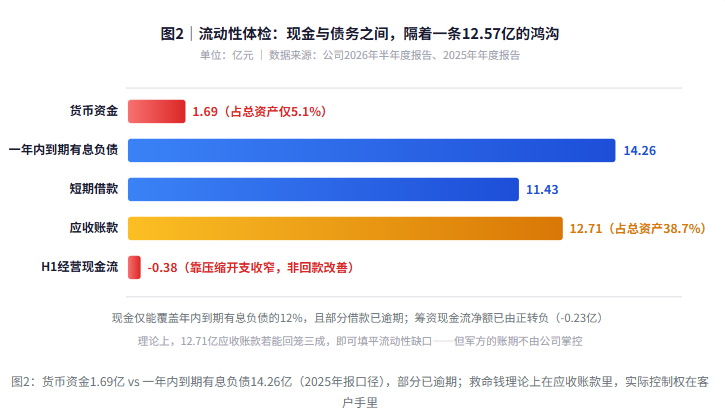
三个补充细节让这张图更沉重。第一,筹资现金流净额-0.23亿,上年同期是+0.35亿——外部融资输血通道已经从净流入变成净流出,传统金融机构对一家ST公司只会更谨慎。第二,管理层推动部分银行贷款利率下调1.5-2个百分点,上半年财务费用同比下降35.62%——降息是真金白银的喘息,但对14亿级别的债务盘子只是杯水车薪。第三,应收账款12.71亿、占总资产比重从33.26%升至38.70%——这些是军方和军工集团的欠款,信用风险低但账期完全不由公司掌控,公司等于把流动性命脉交给了客户的付款节奏。
主业底子:好资产被流动性拖垮,这才是产业投资人会来的原因
如果这家公司一无是处,重整就毫无意义。这份中报里其实藏着一个不错的“资产包”:
2026年上半年军工电子板块的实质进展
GaN芯片:宽带GaN功率放大芯片完成可靠性验证、具备出货条件;某用户千瓦级功放套件完成首件交付——第三代半导体转型在推进
平台突破:进入新一代战斗机及无人机射频微系统配套序列,机载宽带多模接收模块、小型化T/R组件获首批试制订单
星载产品:多款星载SIP模组完成研制并通过客户验证,星上环境适应性与批量一致性获客户认可——受益卫星互联网组网提速
舰载电子:配合完成某型舰载相控阵雷达升级改造,被动侦收系统小批量供货
订单储备:2025年新签订单(含备产)与上年基本持平,在手订单并未流失
再看子公司结构:核心军工主体成都亚光电子上半年营收1.77亿、净亏7600.53万,亏损按半年度口径较2025年有所收窄;而芯片子公司成都华光瑞芯上半年净利332.57万,是集团里少数还在盈利的实体。业务的“魂”没有坏——国内微波电路及组件第一梯队的行业地位、300项以上标准化产品型谱、200多家三年以上供货客户,这些护城河要素都还在。
这正是理解整个局面的钥匙:ST亚光的问题不是资产烂了,而是资本结构塌了。86.60%的资产负债率(2025年末)、部分已逾期的借款、52.67%的有息资产负债率,把一家原本在军工微波赛道有一席之地的公司压得喘不过气。对于具备产业协同能力的重整投资人(地方政府明显在拒绝纯财务资本,坚持“产业协同”筛选标准),一个订单在手、技术验证完成、只欠流动性东风的军工电子平台,恰恰是值得下注的标的——前提是价格足够低、债务足够干净。
再看子公司结构:核心军工主体成都亚光电子上半年营收1.77亿、净亏7600.53万,亏损按半年度口径较2025年有所收窄;而芯片子公司成都华光瑞芯上半年净利332.57万,是集团里少数还在盈利的实体。业务的“魂”没有坏——国内微波电路及组件第一梯队的行业地位、300项以上标准化产品型谱、200多家三年以上供货客户,这些护城河要素都还在。
这正是理解整个局面的钥匙:ST亚光的问题不是资产烂了,而是资本结构塌了。86.60%的资产负债率(2025年末)、部分已逾期的借款、52.67%的有息资产负债率,把一家原本在军工微波赛道有一席之地的公司压得喘不过气。对于具备产业协同能力的重整投资人(地方政府明显在拒绝纯财务资本,坚持“产业协同”筛选标准),一个订单在手、技术验证完成、只欠流动性东风的军工电子平台,恰恰是值得下注的标的——前提是价格足够低、债务足够干净。
重整时间表:每往前一步,都是生死关
中报风险章节有一处变化必须划重点:风险清单从去年的6项变成7项,“船艇业务可能持续亏损”被改成“公司可能持续亏损”——风险敞口从单一板块扩展至公司整体;同时新增“庭外重组相关风险”,明确提示重整程序的完整风险链条:
ST亚光重整路径与不确定性地图
1. 庭外重组推进中(2026年4月30日启动)
益阳、沅江两级政府成立风险化解工作专班,沅江市政府清算组担任庭外重组辅助机构;贷款降息等自救措施已在落地
2. 重整投资人招募与遴选(当前阶段)
公司9月2日确认“正在积极推进”,最终投资人尚未确定;筛选标准明确倾向产业协同方,拒绝纯财务资本——这一步决定重整的成色
3. 法院受理重整(关键关口)
若法院受理重整,公司股票将被叠加实施退市风险警示(*ST);能否被受理、何时受理均存在不确定性
4. 重整计划执行(终极考验)
重整成功则债务出清、轻装上阵;若重整失败被宣告破产,股票面临终止上市——这是字面意义上的生死线
把视角拉高一层:这已经是一场多方绑定的棋局——地方政府要保住军工电子这块牌照资产和就业盘子,债权银行要最大化回收率,产业投资人要低价拿到稀缺的微波芯片平台,中小股东赌的是壳价值加资产重生。管理层在中报里给出的目标序列是“债务风险出清、主业恢复振兴、产业转型升级、治理规范高效、价值持续提升”——注意排序,“活下来”永远排在“值多少钱”前面。
估值:29.89倍PB定价的是什么
截至9月15日,ST亚光股价4.46元,总市值45.57亿元,市净率高达29.89倍,市盈率因亏损无意义。把三个数字放在一起看会非常直观:市值45.57亿,净资产1.52亿,半年亏损1.90亿——市值是净资产的30倍,而净资产正在以每半年一半的速度蒸发。
市场在定价什么?三样东西:其一,军工微波芯片资产的稀缺性——国内微波电路及组件第一梯队、新机型配套序列、GaN技术储备,这类资产在公开市场买不到;其二,重整博弈的期权价值——一旦产业投资人入局、债务大幅核销,净资产和报表将瞬间修复,参照A股过往重整案例,这个弹性足以支撑当前的溢价;其三,壳资源的底价——创业板上市地位本身仍有制度价值。
但必须 equally 直白地说出另一面:上市16年,公司累计融资41.88亿,累计分红仅1.10亿,分红融资比0.03;16份年报里5年亏损,最近三年连亏且亏损额逐年翻倍放大(2.7亿→9.19亿→12.29亿)。这家公司给股东创造的长期回报,在A股都属于垫底水平。期权定价的另一面是:期权到期作废的概率,从来不低。