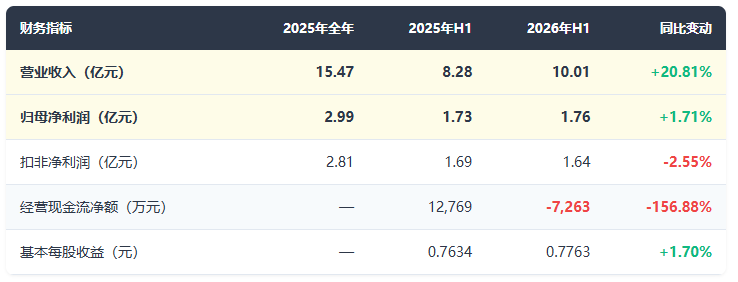
2026年上半年,AI算力基建持续推进,光通信行业维持较高景气度。作为全球第二大MPO/MTP高密度光纤连接器供应商,太辰光实现了营收的稳健增长——营业收入10.01亿元,同比增长20.81%,创下上市以来中报营收新高。然而,与营收高增长形成鲜明反差的是,归母净利润仅微增1.71%至1.76亿元,扣非净利润更是下降2.55%。美元贬值带来的汇兑损失近3,000万元,成为吞噬利润增长的"元凶"。与此同时,经营现金流由正转负至-7,262万元,应收账款激增55%、存货翻倍增长,"增收不增利"成为这份中报最突出的矛盾。
AI算力驱动光器件需求,内销翻倍成最大亮点
2026年上半年,太辰光实现营业收入10.01亿元,同比增长20.81%,创下2016年上市以来中报营收新高。分产品看,光器件产品实现收入9.59亿元,同比增长18.09%,占总营收的95.8%,是公司绝对的核心收入来源;光传感产品收入161.31万元,占比仅1.61%。
从季度节奏来看,Q2表现显著加速。第二季度实现营业收入约6.60亿元(半年10.01亿减Q1的3.41亿),环比增长93.73%,反映AI算力需求在季度内持续释放。产能利用率从上年同期的约100%进一步提升至101.86%,产能持续处于满负荷运转状态。
内销翻倍增长:战略执行的超预期亮点
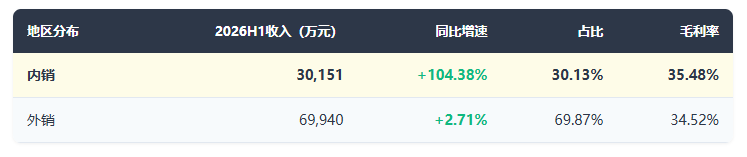
2026年上半年,公司内销收入3.02亿元,同比增长104.38%,增速远超外销的2.71%,成为营收增长的最大增量来源。内销占比从2025年全年的22.67%提升至30.13%,内销毛利率也从2025年的26.63%提升至35.48%,实现了量利齐升。这验证了公司在2025年年报中提出的"国内市场方面关注数据中心的发展需求,积极参与市场竞争"的战略执行效果。
北美仍是公司最核心的海外市场,光器件产品对北美销售收入6.20亿元,占光器件总收入的64.6%。公司第一大客户为美国康宁,通过康宁切入英伟达算力集群供应链,客户集中度较高——前五名客户应收账款余额占比达78.09%。
"增收不增利"的三大元凶:汇兑、毛利率与减值
营收增长20.81%与净利润仅增1.71%之间的巨大鸿沟,是这份中报最核心的矛盾。拆解利润增速滞后于营收增速的原因,可以归结为三个因素:
元凶一:美元贬值导致汇兑损失暴增
这是最核心的因素。太辰光境外收入占比近70%,主要结算货币为美元。2026年上半年美元兑人民币贬值,导致公司产生汇兑损失2,926.38万元,而上年同期为汇兑收益108.56万元。一正一反,汇兑因素影响利润约3,035万元。财务费用从上年同期的-854.86万元(收益)转为2,590.90万元(费用),同比激增403.08%。
元凶二:光器件毛利率下滑3.54个百分点
光器件产品毛利率从上年同期的38.77%下降至35.23%,同比下降3.54个百分点。管理层将原因归结为"客户收入占比、产品结构变化、美元汇率波动等因素影响"。外销毛利率从41.34%下降至34.52%,降幅5.85个百分点,是拖累整体毛利率的主要因素。内销毛利率则从26.63%提升至35.48%,反而有所改善。
元凶三:信用减值与资产减值大幅增加
信用减值损失从651万元增至1,887.55万元,同比增长190.26%,主要因应收账款大幅增长导致坏账准备增加。资产减值损失从1,177万元增至1,543.66万元,同比增长31.13%,主要因存货总量增长导致跌价风险上升。两者合计影响利润约600万元。
经营现金流由正转负:应收与存货双重挤压
2026年上半年,经营活动现金流量净额为-7,263万元,而上年同期为+12,769万元,同比骤降156.88%。现金流由正转负的核心原因是应收账款和存货的大幅增长占用了大量营运资金。
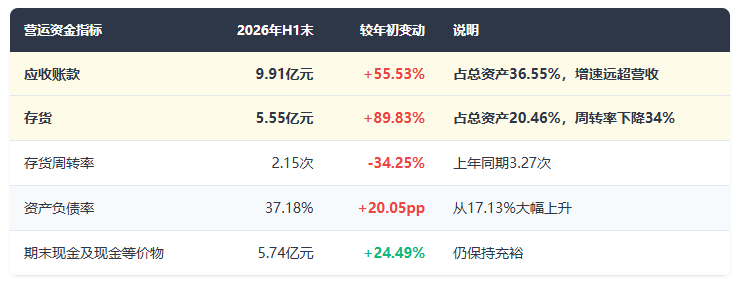
应收账款9.91亿元较年初增长55.53%,增速远超营收增速(20.81%),反映回款能力减弱。前五名客户应收账款余额占比78.09%,客户集中度极高,一旦主要客户回款延迟,将对现金流产生重大影响。北美市场回款情况尤其值得关注——光器件对北美销售收入6.20亿元,但回款仅3.58亿元,二者之间存在较大差距。
存货5.55亿元较年初翻倍增长89.83%,存货周转率从3.27次降至2.15次,周转效率明显下降。管理层解释为"因销售规模和市场预期增加库存",系主动备货行为。但存货规模的快速攀升也带来了跌价风险——报告期内计提存货跌价准备1,543.66万元,同比增长31.13%。
产能扩张与战略布局:7.2亿竞拍工业用地
2026年上半年,公司通过新租厂房完成产能扩容,光器件产品产能从上年同期的1.37亿个提升至1.44亿个,产能利用率达101.86%,处于满负荷运转状态。为满足持续增长的市场需求,公司在报告期内启动了更大规模的产能扩张计划。
公司拟斥资约7.2亿元竞拍深圳坪山1.72万平方米工业用地建设生产基地,同时拟使用自有资金不超过5,000万元设立全资子公司"深圳太辰光技术有限公司"。机构分析认为,太辰光大规模扩产体现下游对MMC、光纤柔性板等产品的旺盛需求。
产品研发进展
高密度连接器:在超大芯数和高密集光通信产品的研发适配、市场导入与批量落地方面取得阶段性进展
MT插芯:子公司特思路多款不同规格MT插芯已完成研发落地并实现批量供货
CPO相关产品:光纤路由柔性板在CPO中的应用需求被提及,公司利用自动化技术优势为国内外客户设计方案
有源产品:光模块、AOC(有源光缆)等产品持续布局
子公司赛特通信(越南)报告期亏损425.51万元,仍处于产能爬坡和客户认证阶段。境外资产占公司净资产的4.87%。越南工厂的定位是承接海外客户订单转移、对冲贸易摩擦风险,但短期内仍需投入。香港太辰光报告期盈利168.72万元,境外资产占净资产3.74%。
研发投入下降:与技术迭代加速的行业趋势形成反差
2026年上半年,公司研发投入3,830.39万元,同比下降9.29%,研发投入占营收比例从上年同期的5.10%降至3.83%。在光通信行业技术快速迭代(800G→1.6T→3.2T,硅光/CPO/NPO/LPO多路线并行)的背景下,研发投入的下降与行业趋势形成一定反差。
管理层在报告中指出公司持续"推进产品迭代升级、生产工艺优化与创新、设备研发与改造",研发投入的短期收缩可能是阶段性调整——部分成熟产品研发项目结项,而新的重大研发方向尚未进入密集投入期。但值得注意的是,公司对自身的定位表述从2025年年报的"全球最大的光密集连接产品制造商之一"调整为2026年半年报的"全球主要的光密集连接产品制造商之一",从"最大"到"主要"的措辞变化值得关注。