1. Q2全球半导体营收突破4250亿美,环比增长31.4%
2. AMD超越高通成全球第三大芯片设计公司,豪威排名第十
3. 高容量NOR Flash将涨价110%
4. Q2全球服务器收入1663亿美元创纪录,联想x86出货量首登全球第一
5. Gartner:2026年全球AI支出将达2.7万亿美元,增长49.5%,AI基础设施成最大支出类别
6. 机构:上半年巴西智能手机出货量下降11%,三星、摩托罗拉、小米位列前三
1. Q2全球半导体营收突破4250亿美,环比增长31.4%
根据Omdia发布的报告,2026年第二季度全球半导体营收突破4250亿美元,再创历史新高,该市场环比增幅达到创纪录的31.4%。人工智能需求以及存储芯片价格坚挺持续主导市场走势,推动2026年上半年半导体总营收达到7520亿美元。
本次31.4%的环比增速超过2026年第一季度29.2%的前一环比增长纪录。自Omdia从2002年第一季度开始追踪半导体市场以来,在统计的97个季度当中,仅有10个季度实现营收环比增幅超10%。从2025年第三季度起的最近四个季度,均实现两位数环比增长,预计2026年第三季度将延续这一态势。
报告指出,存储芯片依旧是增长的核心驱动力,同时其他半导体元器件的增长也超出季节性规律,共同助推市场强劲向好。
2. AMD超越高通成全球第三大芯片设计公司,豪威排名第十
近日,市调机构TrendForce在报告中指出,随着AI相关应用扩张,GPU、CPU、ASIC、互连产品等需求攀升,带动2026年第二季全球前十大无晶圆厂IC设计业者合计营收年增73%,突破1414.5亿美元。英伟达稳居榜首,AMD受惠CPU于代理AI应用提升,排名升至第三。高通则因手机业务走弱,退居第四名。
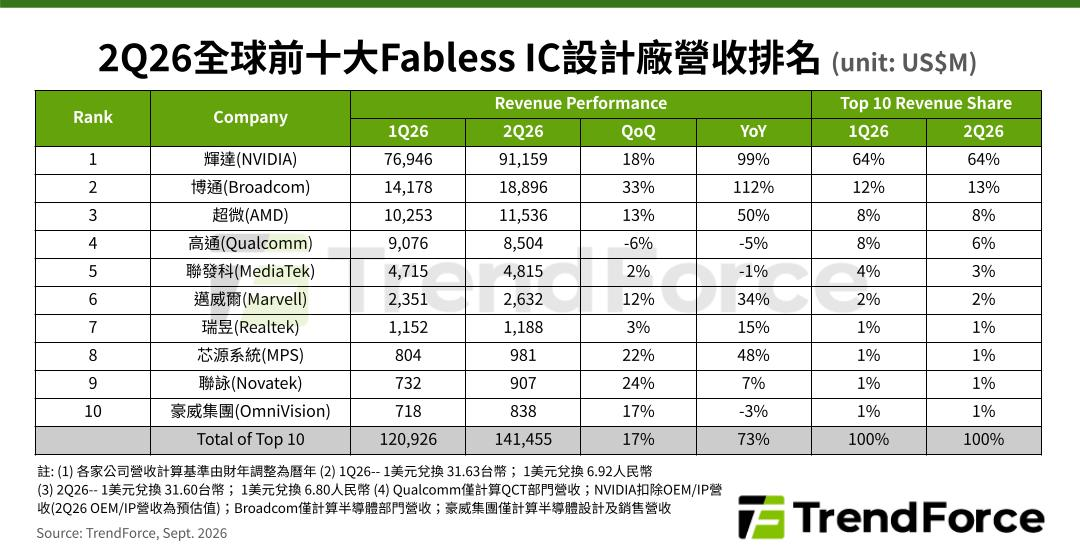
具体来看,英伟达第二季营收年增99%,近911.6亿美元,在前十大业者营收占比增长至64%。除了超大型云端服务供应商为其主要客户,Neo Cloud客户、主权AI、企业客户也对营收有显著贡献。
博通第二季营收排名第二,其协助设计的OpenAI首款ASIC、Google TPU 8i于本季开始出货,网通业务也随XPU同步高速增长,营收年增幅高达112%,逾188.9亿美元,包含Anthropic、OpenAI等前瞻模型(frontier model)开发商在内的六大客制化晶片客户将持续驱动其XPU需求。
第三名AMD得益于代理AI时代来临,CPU重要性再度提升,第二季营收超过115.3亿美元。其数据CPU营收已连续五季创下新高,不断抢占Intel X86 server市占率。
此外,豪威集团本季半导体设计营收为8.38亿美元,排名第十。虽然存储价格影响手机、车用CIS业务,但运动相机等新兴应用强劲成长,类比IC则已布局光通讯EIC,包含TIA、Driver等芯片。
3. 高容量NOR Flash将涨价110%
9月14日,集邦咨询(TrendForce)发布最新存储器行业调研报告,针对NOR Flash市场发展态势作出最新预判。报告指出,当前AI产业抢占大量晶圆产能,叠加各领域高端应用迭代升级,各大厂商的NOR Flash位元产出增速持续放缓。基于当前市场格局,2026年下半年行业供需失衡的局面仍将延续,整体合约价格将持续站稳高位,其中高容量规格产品的价格更是有望实现翻倍上涨。
尽管业内供应商均已加码资本投入、启动产能扩建计划,但新增产能落地存在较长周期。从制程优化、良率提升、产品性能验证,到适配客户定制规格、完成终端设计导入,全流程需要长时间打磨,无法快速转化为市场有效供给,这也意味着中高容量NOR Flash的市场缺口在短期内难以填补。
报告梳理了头部NOR Flash厂商2026年的产能供给表现。稳居全球市占榜首的华邦电子(Winbond),本年度位元产出增速领跑行业,核心增量来源于45nm制程NOR产品的规模化量产,以及25nm/20nm制程迭代微缩带来的效能提升。即便企业整体晶圆投片数量增幅有限,但单片晶圆对应的NOR Flash位元出货量实现大幅增长。
全球市占第二的兆易创新,产品矩阵覆盖512Kb至2Gb全容量段位,2026年重点推进32Mb以上中高容量产品的制程升级工作。不过受部分NOR Flash代工业务转移至海外晶圆厂的影响,产能磨合阶段导致其上半年有效产出受限,产能释放节奏有所滞后,预计下半年产能将逐步回暖、稳步回升。
旺宏电子(MXIC)则调整了产能分配策略,2026年新增12英寸晶圆产能优先倾斜至供需更紧张的NAND闪存与eMMC产品,直接导致NOR Flash投片规模增长乏力,其NOR Flash位元产出增速大幅低于企业整体产能扩张幅度。
在供给端增量不足的同时,NOR Flash市场需求保持稳步扩容。除了车载ADAS系统、智能数字座舱、工业控制等传统核心应用场景持续释放需求外,2026年AI产业与航天通信领域将成为拉动行业增长的核心新动力。
以AI服务器场景为例,单台设备的NOR Flash需求量是传统服务器的3至5倍。同时,AI服务器搭载的大量Retimer信号转换芯片,均需配套独立的NOR Flash芯片完成微码加载工作,大幅拉升了高容量、Octal SPI规格NOR Flash的市场需求。除此之外,边缘AI设备、AI PC、智能机器人等终端产品,依托本地推理功能实现性能升级,设备内置模型固件体量成倍扩增,进一步带动高密度NOR Flash产品的需求攀升。
航天通信领域的需求增量同样亮眼。低轨卫星本体核心芯片组,需要高可靠性的NOR Flash芯片支撑快速开机、固件数据备份等核心功能,地面配套接收天线也需搭载NOR Flash芯片,保障实时运算与OTA远程固件更新稳定运行。同时,航天级NOR Flash产品需满足抗辐射、耐高低温极端环境等严苛标准,形成了较高的技术壁垒,仅少数厂商具备量产能力。
价格层面,集邦咨询数据显示,2026年上半年NOR Flash合约价格累计涨幅已达到100%-120%,下半年不同容量规格产品的价格走势将出现明显分化。其中256Mb及以上的高容量产品,依托AI服务器、高端车载等刚需场景支撑,叠加头部厂商新增位元供给不足,下半年价格仍有90%-110%的上涨空间。
而128Mb及以下的中低容量产品市场,随着各家厂商产能逐步释放,消费级应用产品的涨价势头明显放缓,整体进入高位震荡调整阶段,预计2026年第四季度涨幅将收窄至10%-20%。
4. Q2全球服务器收入1663亿美元创纪录,联想x86出货量首登全球第一
市场研究机构IDC最新报告显示,2026年第二季度全球服务器市场厂商收入达到1663亿美元,同比增长52.0%,环比增长35.7%,超过2025年第四季度创下的1253亿美元前高,刷新史上最高单季纪录。IDC认为,AI基础设施投资仍是市场增长的核心驱动力,出货量恢复增长与AI服务器、常规服务器平均售价持续上升共同推高了市场规模。
从出货与价格看,二季度全球服务器出货量同比增长15.4%,远低于销售额52.0%的增幅。内存价格高企、其他组件涨价及供应限制,成为服务器均价上涨的重要原因。即便GPU服务器出货量同比下降10.8%,其平均售价仍从约11.86万美元升至近17.02万美元,同比增长43.6%,带动GPU服务器销售额同比增长28.1%至874亿美元。其他类型加速服务器收入更同比暴涨237.6%至275亿美元。常规服务器平均售价也从约9800美元攀升至近1.3万美元,同比增长33.5%,出货量增长16.7%。
按CPU架构划分,二季度非x86服务器收入达744亿美元,同比暴涨146.0%,占市场总收入44.8%,进一步逼近x86服务器份额;x86服务器收入为919亿美元,同比仅增长16.1%。IDC指出,DRAM和NAND Flash定价高企以及组件供应限制是主要驱动因素。供应受限环境下,买家越来越多提前锁定组件和成品系统供应,以防范进一步涨价和分配风险。这种约束正从组件延伸至数据中心本身,AI部署越来越受电力可用性、冷却、设施准备以及芯片和内存供应制约。
厂商方面,ODM Direct二季度销售额为897亿美元,同比增长35.2%,但落后于整体市场,份额从2025年二季度的60.6%降至53.9%。品牌OEM厂商增长更快。戴尔科技收入同比暴涨165.4%至222.4亿美元,份额从7.7%近乎翻倍至13.4%,排名第一;超微电脑以6.1%份额位居第二,销售收入同比增长97.2%;联想以5.1%份额保持第三,收入同比增长99.6%;HPE以3.5%份额排名第四,同比增长46.0%;浪潮信息以2.4%份额位列第五,销售额同比下降8.1%。
在x86服务器市场,联想表现突出:二季度营收同比增长96.0%、环比增长46.9%至82.6亿美元,稳居全球第二;出货量同比增长45.6%,增速在主要厂商中居首,并首次在全球x86服务器出货量上登顶,拿下7.4%份额。在中国x86服务器市场,联想营收同比增长9.0%,以10.5%份额排名第四。
区域市场方面,美国仍是全球最大服务器市场,二季度销售额同比大涨54.9%至1122亿美元,占全球收入67.4%。中国大陆销售额达264亿美元,同比增长43.4%;亚太(不含日本和中国)地区销售额109亿美元,同比增长31.5%;日本同比增长11.1%;西欧同比增长62.7%至91亿美元;中东欧同比增长98.3%至7亿美元;加拿大以202.6%的同比增速成为全球增长最快地区;中东和非洲增长68.8%,拉丁美洲增长32.8%。
5. Gartner:2026年全球AI支出将达2.7万亿美元,增长49.5%,AI基础设施成最大支出类别
北京时间9月16日,国际研究机构Gartner发布最新预测:2026年全球AI相关支出预计达2.7万亿美元,同比增长49.5%。其中,AI基础设施(含AI优化IaaS与数据中心建设)是最大的支出类别;Gartner称,AI数据中心建设是“人类有史以来最大规模基础设施工程”,相关需求对存储涨价等成本压力仍然缺乏弹性。Gartner同时观察到,企业更偏好把AI嵌入现有软件与服务,而非启动独立的生成式AI项目。
这已是Gartner年内第三次上调对2026年全球AI支出的预测。2026年1月15日,Gartner预测2026年全球AI支出将达2.52万亿美元,同比增长44%;5月19日,预期上调至2.59万亿美元,增速升至47%;9月16日的最新预测进一步上调至2.7万亿美元,增速达49.5%。预期持续上修的背后,是超大规模云厂商不断加码的资本开支与AI基础设施建设的全面提速。
从更长周期看,有市场分析援引Gartner预测称,全球AI支出到2030年将达到5.95万亿美元。
【图表:Gartner2026年全球AI支出预测三度上调轨迹】
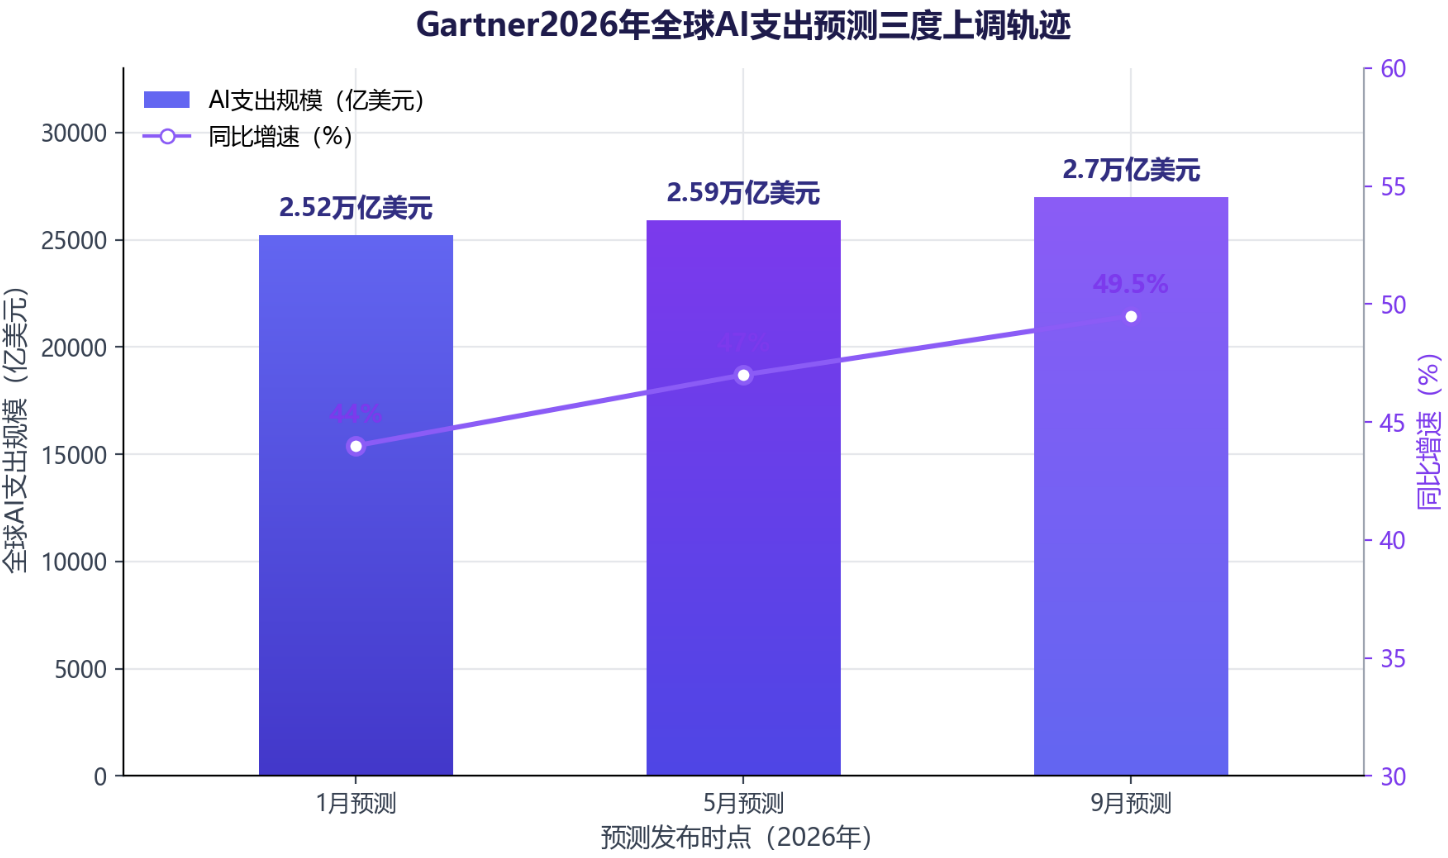
2026年1月、5月、9月三轮预测中,2026年全球AI支出预期由2.52万亿美元(即25200亿美元)上调至2.59万亿美元(即25900亿美元)、再到2.7万亿美元(即27000亿美元),同比增速由44%上调至47%、49.5%,显示AI投资热度年内持续超预期。
6. 机构:上半年巴西智能手机出货量下降11%,三星、摩托罗拉、小米位列前三
9月18日,市调机构Counterpoint Research在报告中指出,受内存成本上涨、国内产量下降以及消费者支出谨慎等因素影响,巴西智能手机出货量在2026年上半年同比下降11%。
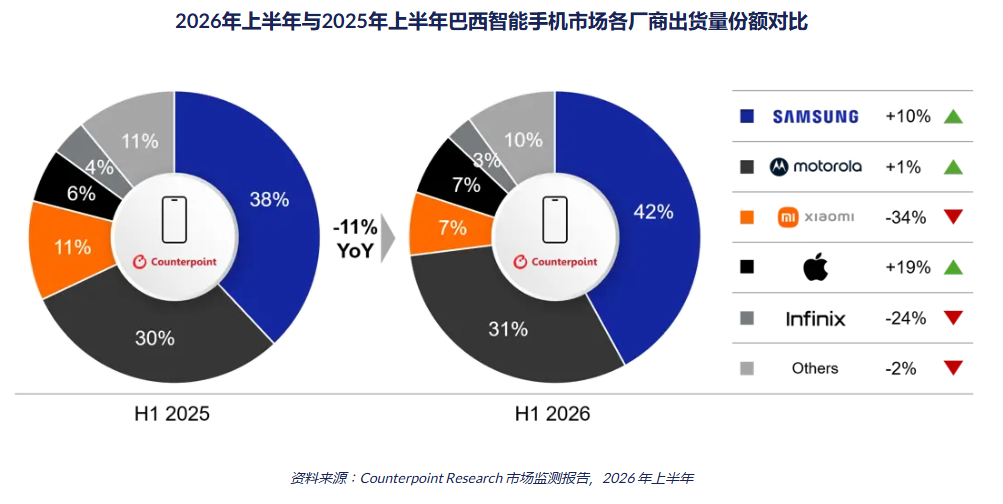
从厂商排名上看,三星作为领先品牌,同比增长10%,摩托罗拉紧随其后,同比增长1%。小米仍位居第三,但受全球供应疲软的影响,同比下降34%。苹果在2026年上半年表现最为强劲,巴西产量同比增长7%,市场份额同比增长19%。vivo、荣耀、OPPO和realme等中国品牌的进入加剧了市场竞争,但它们的市场份额总和从2025年上半年的26%下降至2026年上半年的20%。
该机构称,2026 年上半年,销量排名前五的智能手机机型占据了巴西整体市场的 29%。三星 Galaxy A07 4G 自 2025 年 12 月以来一直保持领先地位,这得益于其强劲的供应和具有竞争力的价格,在上半年占据了整体市场的 8.3%。售价低于 249 美元的设备占巴西整体市场的 78%。100 美元至 249 美元价位段的设备同比增长 37%,到 2026 年上半年达到 61%,部分原因是低于 99 美元价位段的设备大幅下降 50%,以及价格上涨。
Counterpoint Research首席分析师Tina Lu在评论智能手机价格动态时表示:“这一细分市场的扩张反映了三个潜在驱动因素。首先,消费者支出模式发生转变,买家更愿意投资于更好的硬件配置。其次,中国新品牌的涌入扩大了该价格区间内的机型选择范围。第三,内存相关价格上涨的初步影响开始显现,预计2026年下半年价格将进一步上涨。”