摘要:盛科通信2026年上半年营收6.71亿元,同比增长32.04%;归母净利润亏损1756.62万元,同比减亏25.85%,二季度单季亏损收窄至53.66万元。高端交换芯片收入5.60亿元,占比83.56%,毛利率43.97%。近一年股价涨超217%,总市值1599亿元,扭亏节点待验证。
核心观点:
- 收入提速:上半年营收67068.24万元,同比增长32.04%;二季度单季营收4.22亿元,同比增长48.19%,环比增长69.98%。
- 亏损收窄:归母净利润亏损1756.62万元,同比减亏25.85%;扣非亏损3622.45万元,同比减亏42.33%;二季度单季归母亏损仅53.66万元,逼近盈亏平衡。
- 现金流转负:经营活动现金流净额-32725.01万元,上年同期为13878.45万元,由正转负。
- 资本面火热:近一年股价涨超217%,8月31日总市值1599亿元;大基金持股由14.6%降至10%。
一、业绩总览:收入提速、亏损收窄,二季度逼近盈亏平衡线
2026年上半年,盛科通信实现营业收入67068.24万元,较上年同期的50795.40万元增长32.04%;利润总额-1756.72万元,归母净利润-1756.62万元,较上年同期的-2368.91万元减亏612.29万元、亏损收窄25.85%;扣非净利润-3622.45万元,较上年同期的-6281.53万元减亏2659.08万元、收窄42.33%。
基本每股收益-0.04元,加权平均净资产收益率-0.78%,扣非后为-1.60%。截至报告期末,公司总资产25.01亿元,较上年度末下降1.30%;归母净资产22.50亿元,较上年度末增长0.85%。
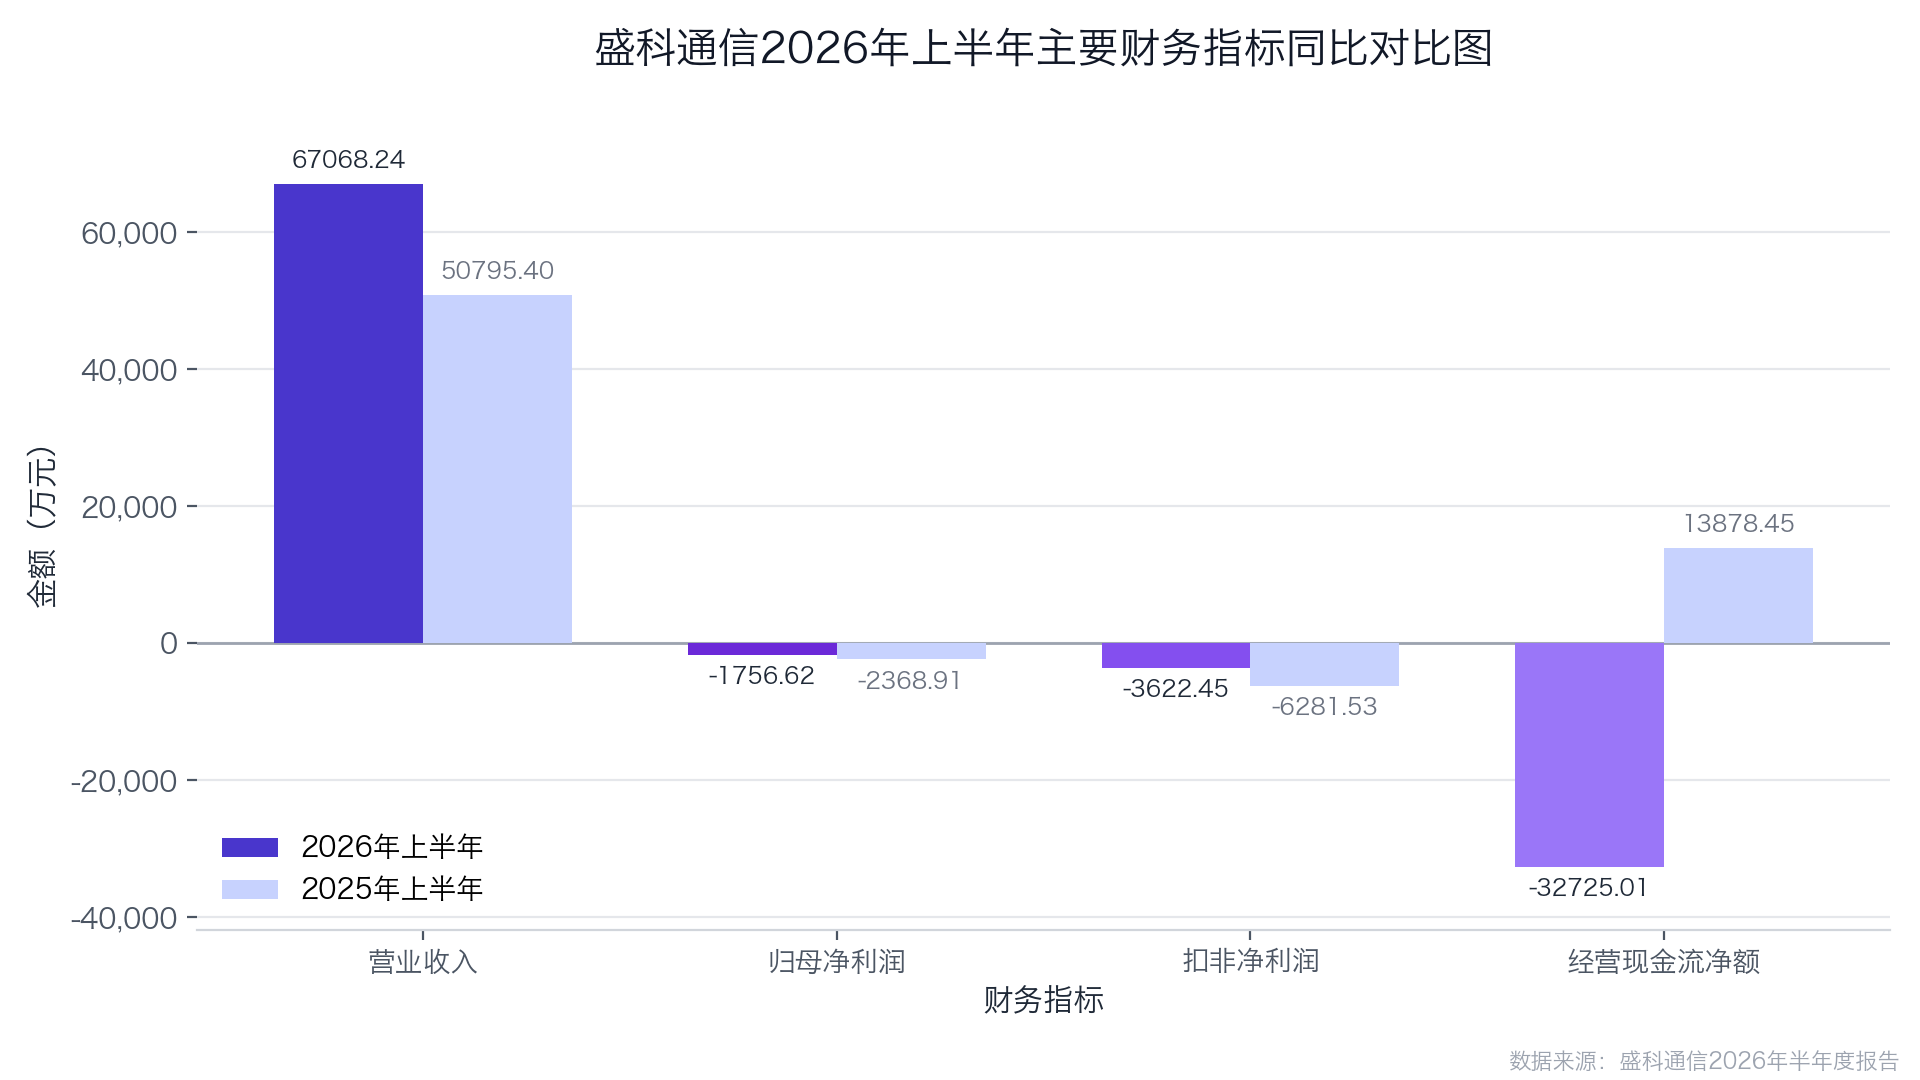
分季度看,改善趋势更为明显:二季度单季实现营收4.22亿元,同比增长48.19%,环比增长69.98%;单季归母净利润-53.66万元,同比、环比亏损持续收窄,距离单季盈利仅一步之遥。深度科技研究院院长张孝荣评价,盛科通信已经到了盈亏平衡的前夜。
二、收入拆解:交换芯片占83.56%,境外占比升至26.97%
按产品划分,以太网交换芯片贡献收入5.60亿元,占总营收的83.56%,为核心收入来源;以太网交换机贡献0.61亿元,占比9.09%;以太网交换芯片模组贡献0.37亿元,占比5.52%;定制化解决方案及其他、授权许可分别贡献0.07亿元、0.05亿元,占比1.10%、0.72%。
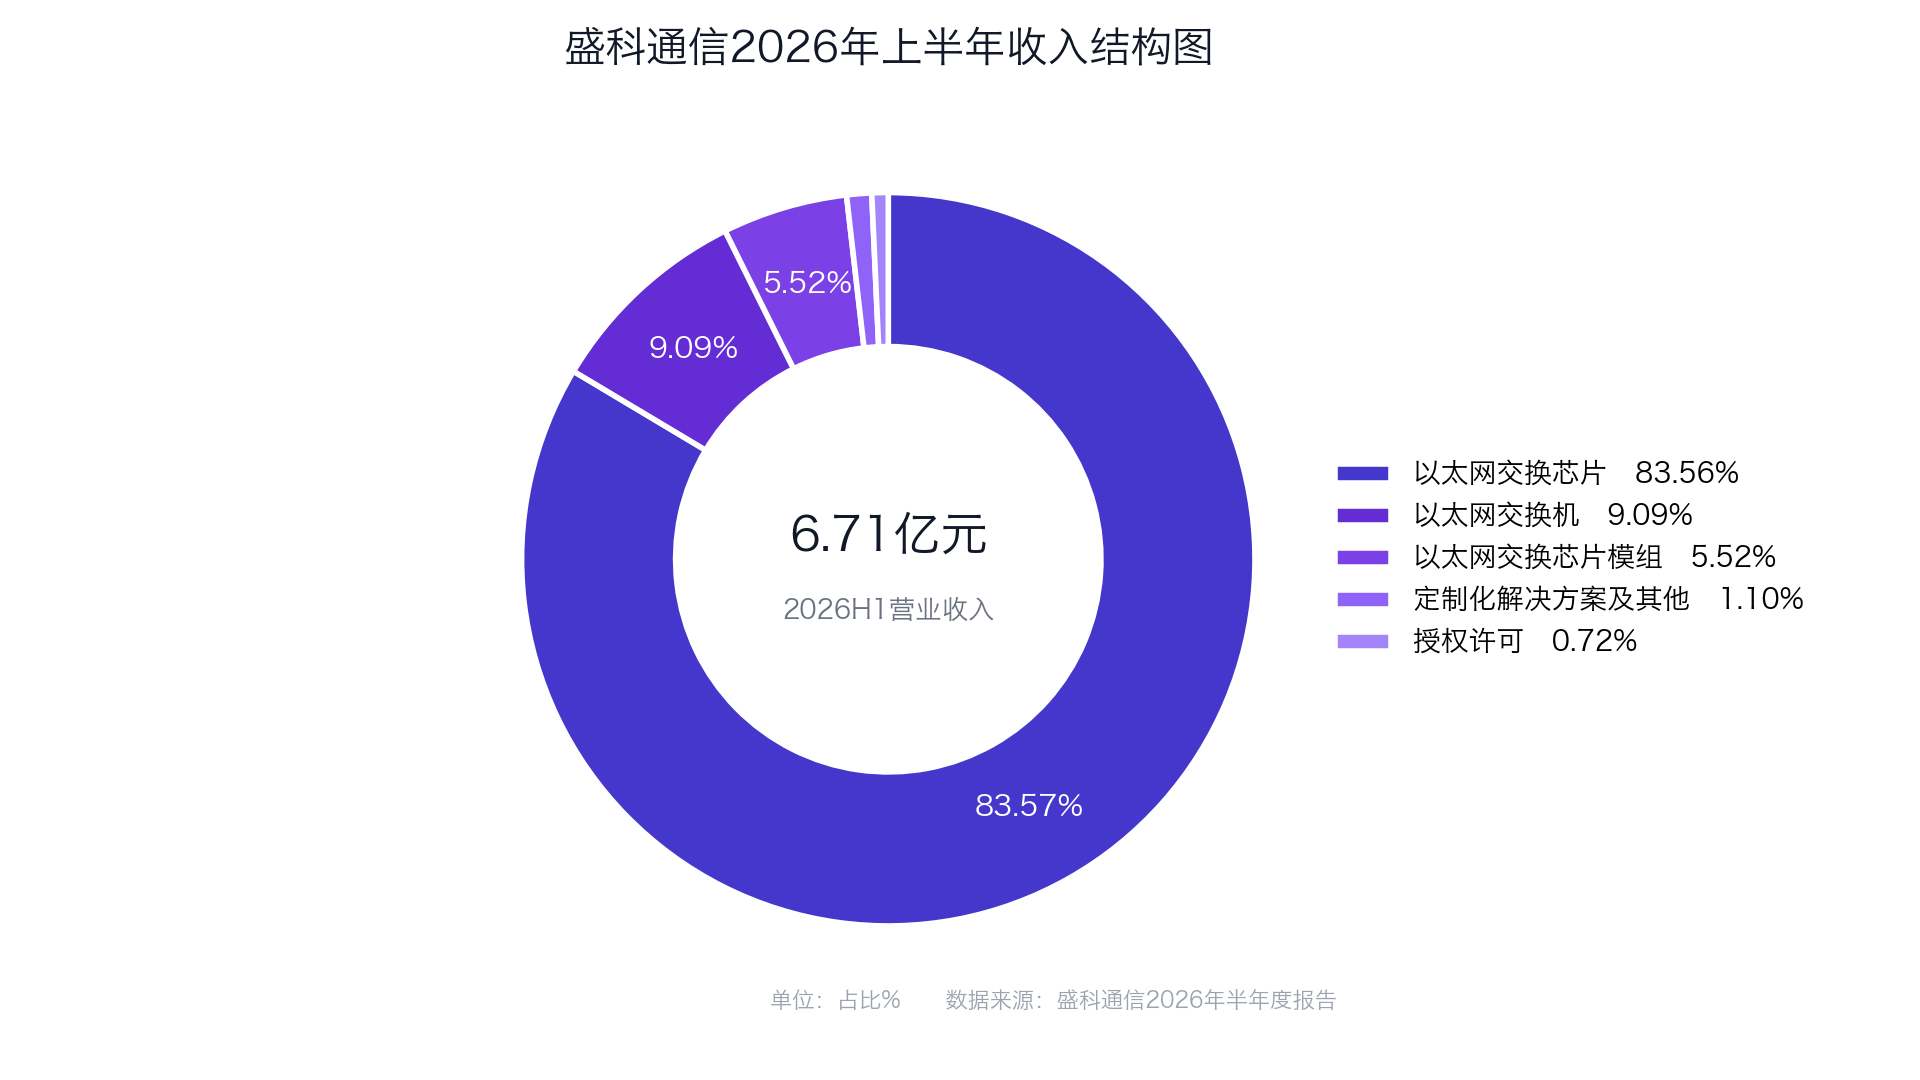
分区域看,境内销售收入4.90亿元,占比73.03%;境外销售收入1.81亿元,占比26.97%,境外贡献度稳步提升。公司解释,收入较快增长主要系推动高端领域芯片产品的导入,加速高端芯片产品的商业化落地,同时裂变迭代产品逐步导入市场。
高端产品落地有据可查:2023年9月上市时募投的新一代网络交换芯片研发与量产项目已于2025年6月结项,其研发成果——12.8T和25.6T高端旗舰芯片已在客户处进入应用阶段,最大端口速率达到800G。
三、盈利质量:毛利率降至43.97%,二季度环比再降
上半年公司毛利率为43.97%,较上年同期的46.70%下降2.73个百分点,主要系营业成本同比增长38.80%,略高于收入增速。拉长看,2023年至2025年公司综合毛利率分别为36.26%、40.11%、49.21%,2026年上半年回落至43.97%;其中二季度综合毛利率为40.75%,环比下降8.70个百分点,主要受产品销售结构影响,同时全球智算产业快速发展对供应链产生较大扰动,产品成本阶段性承压。
需要正视的是,公司尚未实现盈利且存在累计未弥补亏损,截至2026年6月30日累计未弥补亏损达29945.44万元,主要因为公司坚守长期主义策略、持续加大研发投入。
四、现金流与研发:现金流由正转负,研发投入2.61亿元创新高
上半年经营活动产生的现金流量净额为-32725.01万元,上年同期为13878.45万元,由正转负,同比下降335.80%。收入高增长伴随现金流转负,反映公司为保障供应链安全、扩大备货与产能布局付出了真金白银,营运资金压力上升。
研发方面,上半年研发投入合计26147.94万元,同比增长9.29%,占营业收入的比例为38.99%,较上年同期下降8.11个百分点(收入基数扩大所致)。报告期内新申请知识产权52项,其中发明专利50项;累计申请知识产权1576项,其中发明专利1368项;累计获得知识产权818项。
五、资本与治理:市值1599亿、大基金减持、48亿定增在路上
业绩亏损并未妨碍资本热情:盛科通信近一年股价涨幅超217%,年内涨幅达175.25%;8月31日当天上涨6.82%,总市值达1599亿元。与股价升温相伴的是大基金的减持:国家集成电路产业投资基金持股比例由2025年末的14.6%降至2026年6月末的11%,7月21日至8月6日又通过集中竞价减持410万股,持股比例进一步降至10%。
资金面上,IPO募集资金净额20.04亿元已基本使用完毕,专户余额仅剩2.93万元;路由交换融合网络芯片项目因新兴热点市场需求变化快已两度延期,目前预计2026年11月完成。8月初,公司抛出48亿元定增计划,募资规模超过IPO一倍多,加码下一代交换芯片布局。对于市场最关心的扭亏时点,董事长吕宝利在业绩会上未给出明确时间表,表示公司推进核心产品尤其是高端旗舰产品的研发,以具有市场竞争力的产品布局和生态建设推动经营水平提升。
六、总结
短期看,单季亏损已收窄至百万级以内,全年扭亏的可能性正在上升;长期看,估值已经计入大量预期,兑现节奏决定股价弹性。下半年三方面值得关注:
- 三季度能否实现单季度归母净利润转正,这是公司上市以来最具标志性的节点;
- 12.8T/25.6T高端旗舰芯片在数据中心客户的放量节奏与毛利率走势,尤其是供应链扰动下的成本控制;
- 48亿元定增的审批进展与募投方向落地,以及路由交换融合网络芯片项目能否在2026年11月如期完成。