摘要:创耀科技2026年上半年营收1.67亿元,同比下降9.02%;归母净利润1175.39万元,同比下降63.16%,扣非净利润转亏276.83万元。经营现金流净额4570.05万元,同比大增181.95%。研发投入占比升至26.49%,星闪与工业以太网新品放量在即,业绩修复待观察。
核心观点:
- 收入承压:上半年营收16668.34万元,同比下降9.02%,技术服务收入受项目交付验收周期影响明显。
- 利润大跌:归母净利润1175.39万元,同比下降63.16%;扣非净利润亏损276.83万元,由上年同期盈利2671.56万元转为亏损。
- 现金流"虚胖":经营现金流净额4570.05万元,同比增长181.95%,但公司披露主要系本期实际收到的存款利息较上年同期增加所致。
- 研发加码:研发投入4415.20万元,同比增长14.36%,占营收比例26.49%,较上年同期提升5.42个百分点;研发人员由116人扩至148人。
一、业绩总览:收入净利双降,扣非跌破盈亏平衡线
2026年上半年,创耀科技实现营业收入16668.34万元,较上年同期的18321.13万元下降9.02%;利润总额1021.88万元,同比下降68.41%;归属于上市公司股东的净利润1175.39万元,较上年同期的3190.14万元下降63.16%;扣除非经常性损益的净利润为亏损276.83万元,上年同期为盈利2671.56万元,同比由盈转亏。
基本每股收益0.11元,同比下降62.07%;加权平均净资产收益率0.76%,同比减少1.33个百分点;扣非后加权平均净资产收益率为-0.18%。截至报告期末,公司总资产17.27亿元,较上年度末下降2.59%;归属于上市公司股东的净资产15.74亿元,较上年度末增长0.56%。
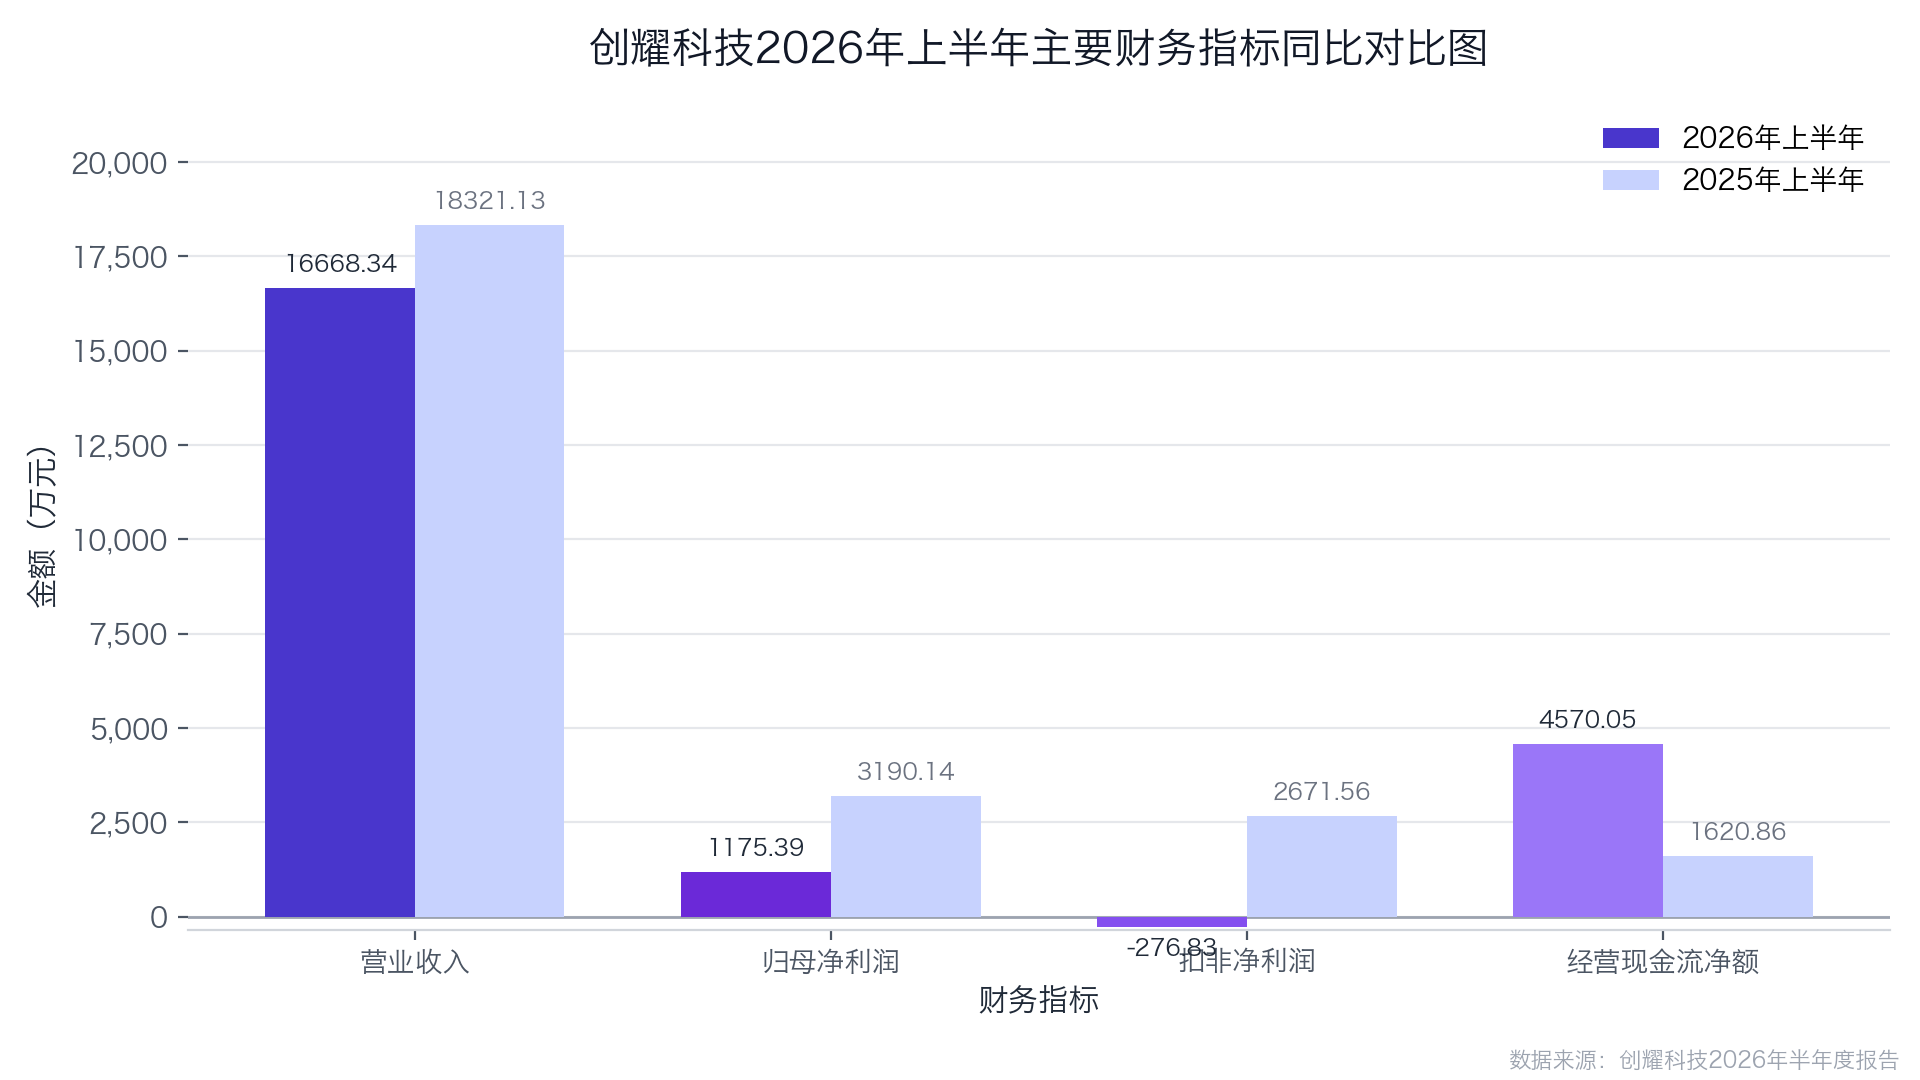
从上图可以看出,四项核心指标中仅经营现金流净额实现正增长,收入、利润双双下滑,扣非净利润跌破盈亏平衡线。对于业绩下滑,公司归因于三方面:一是半导体行业客户需求波动、市场竞争加剧;二是技术服务收入受项目交付验收周期影响,本期确认收入减少,毛利率承压;三是受部分客户回款周期延长及存货跌价等因素影响,信用减值损失和资产减值损失较上年增加。
二、收入拆解:通信芯片占近七成,境外收入几乎可以忽略
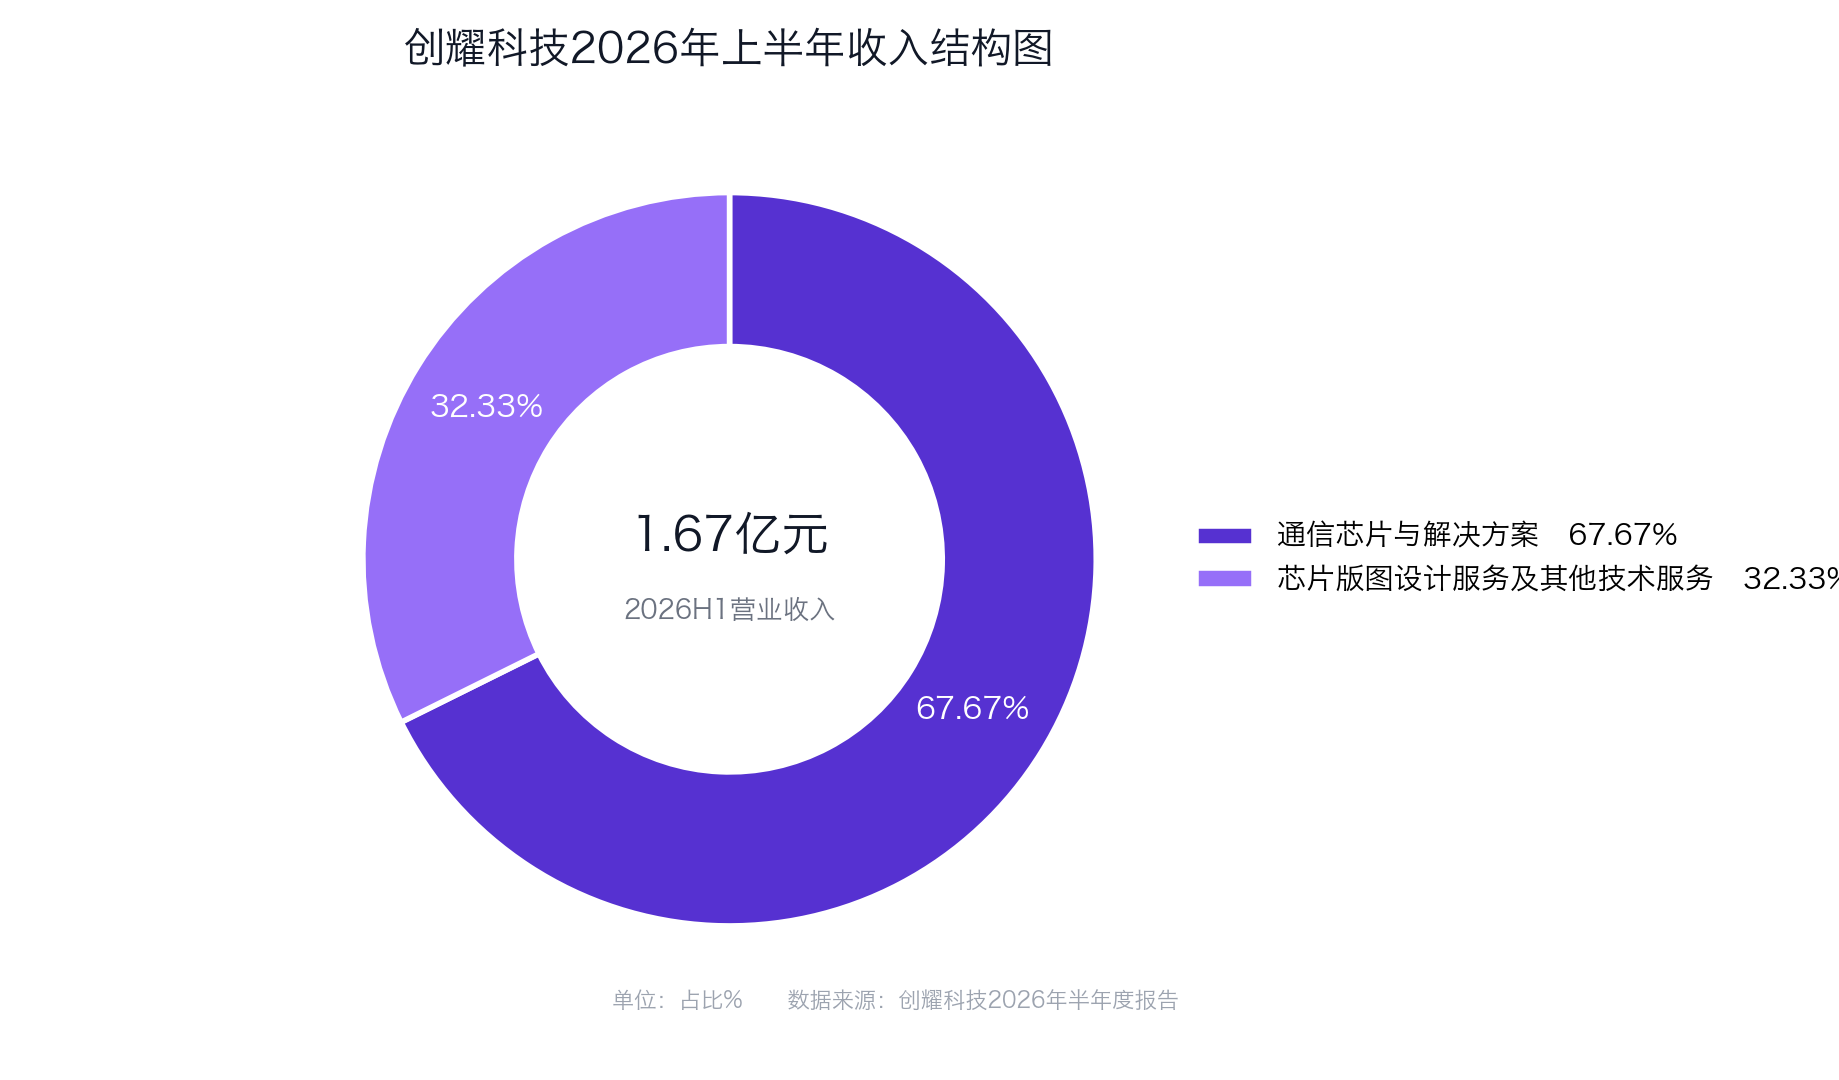
创耀科技是一家平台型通信芯片设计公司,业务涵盖电力线载波通信芯片、接入网网络通信芯片、新一代短距无线星闪芯片及工业通信芯片等。分业务看,通信芯片与解决方案业务实现收入1.13亿元,占总营收的67.67%,仍是第一大收入来源;芯片版图设计服务及其他技术服务实现收入5389.71万元,占比32.33%。分区域看,境内收入1.66亿元,占比高达99.64%;境外收入仅59.33万元,占比0.36%,主要来自海外接入网相关业务。
具体到产品线:电力线载波通信领域受益于电网双模通信标准升级,HPLC+HRF高速双模产品市场份额稳步提升,应用领域已拓展至光伏通信、量测开关等新场景;星闪芯片系列已应用于行业头部企业的机顶盒、割草机、扫地机器人、无线键鼠等终端,客户数量及合作深度持续提升;EtherCAT工业从站芯片已向工业、医疗、半导体等领域客户销售,适配具身机器人关节模组的低功耗小尺寸芯片已通过部分主流厂商测试,进入小批量出货阶段。
三、盈利质量:毛利率承压、减值抬头,真实利润比报表更瘦
上半年公司营业成本12001.32万元,同比下降4.68%,降幅小于收入降幅,毛利率承压。公司在业绩说明中直言,技术服务收入受项目交付验收周期影响,本期确认收入较上年同期减少,毛利贡献相应减少。
值得注意的是,公司扣除股份支付影响后的净利润为1429.61万元,同比下降58.02%,与归母净利润1175.39万元之间的差额主要来自股份支付费用。也就是说,即便剔除非经常性损益和股份支付的双重扰动,公司经营性盈利仍较上年同期明显收缩。
四、现金流"暴增"背后:利息收入成色几何?
上半年经营活动产生的现金流量净额为4570.05万元,较上年同期的1620.86万元增长181.95%,是本期报表中少有的亮点。但公司同时披露,这一增长主要系本期实际收到的存款利息较上年同期增加所致。换言之,现金流的改善更多来自账面资金产生的利息,而非订单回款节奏的实质性好转,含金量需要打个问号。
另一组数据同样值得关注:报告期公司投资额4190.00万元,上年同期为760.00万元,变动幅度高达451.32%,公司正围绕研发、市场、人才队伍建设及对外投资多方布局,资金投入明显加大。
五、研发:占比26.49%创新高,人员薪酬翻倍式扩张
上半年研发投入合计4415.20万元,同比增长14.36%,占营业收入的比例升至26.49%,较上年同期的21.07%提升5.42个百分点。研发人员数量从116人增至148人,占总人数比例升至34.02%;研发人员薪酬合计2852.24万元,上年同期为988.11万元。高比例研发投入为产品迭代提供支撑,但短期内也直接摊薄了利润。
六、总结
短期看,收入下滑叠加扣非转亏,业绩修复尚需时间;长期看,这家基本盘稳定的平台型芯片公司正把增量押注在星闪与工业以太网两个新赛道上,新业务能否接棒决定估值弹性。下半年三方面值得关注:
- 扣非净利润能否在下半年回正,取决于技术服务交付验收节奏与减值损失是否收敛;
- 星闪终端合作能否从头部企业试点走向规模放量,客户数量与单机价值量是关键;
- EtherCAT机器人关节模组芯片从小批量出货到规模订单的转化进度,以及电网双模标准升级带来的PLC份额变化。