9月21日消息,权威研究机构弗若斯特沙利文(Frost & Sullivan)联合头豹研究院发布《中国全栈AI云服务市场报告2026H1》。报告显示,商汤大装置以近50%的市场份额位居中国Neocloud(新云)市场第一,领先优势显著。与此同时,截至2026年8月,商汤大装置平台日均Token服务量已达4.5万亿,预计第四季度将冲击日均10万亿Token规模。
从“卖算力”到“供Token”,从资源比拼到效率与生态之争,这份报告折射出的,正是中国AI基础设施市场正在发生的深层变局。
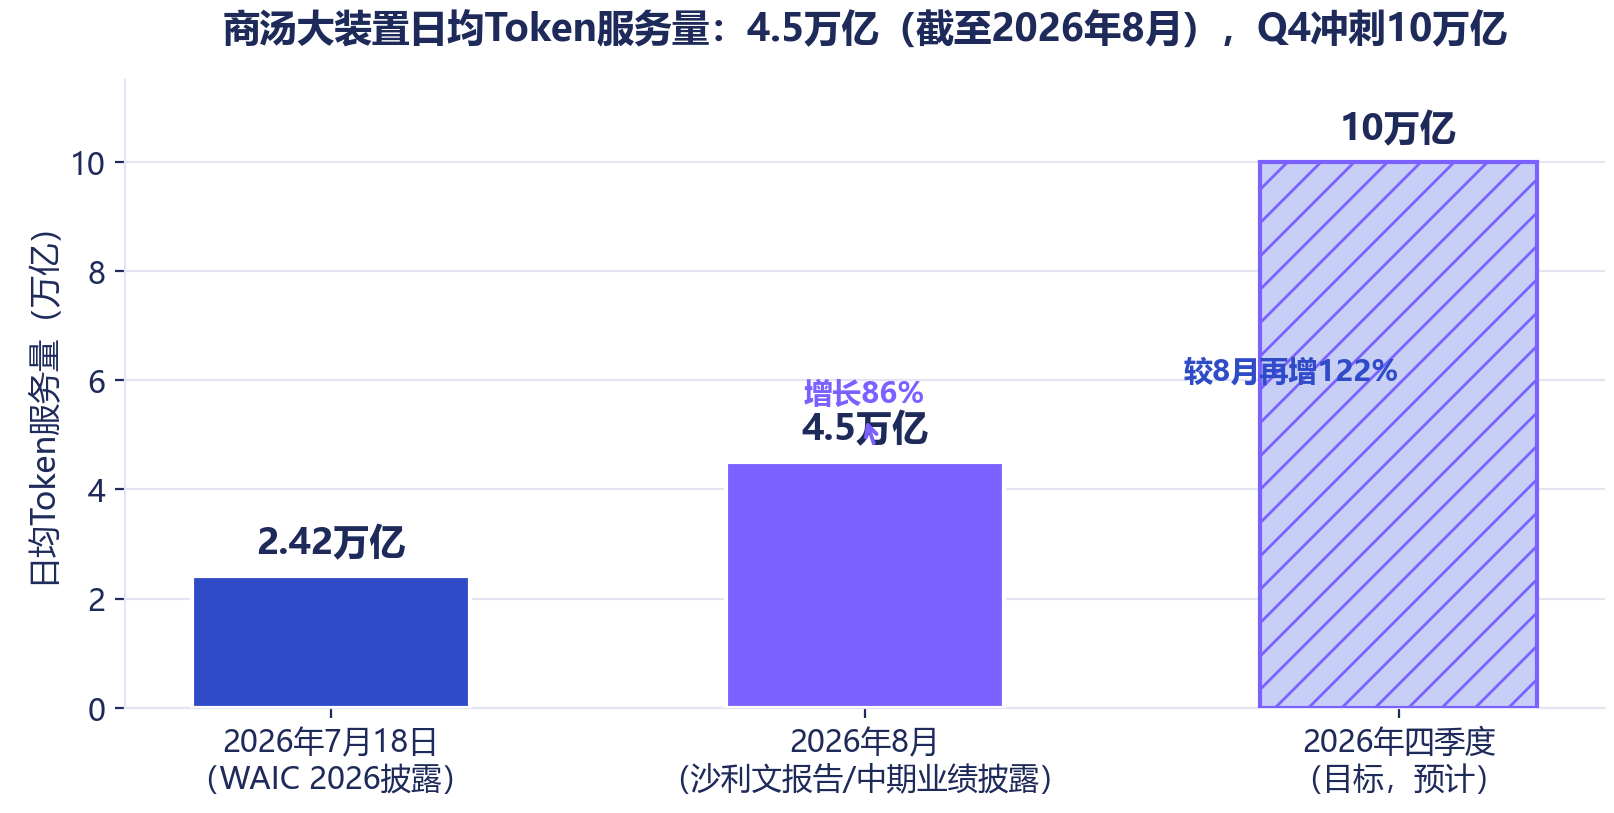
图1:商汤大装置日均Token服务量增长轨迹(2026年7月18日2.42万亿;2026年8月4.5万亿;2026年四季度目标10万亿)
一、报告定调:全栈AI云市场分野,“Neocloud”站上主舞台
沙利文在报告中将当前全栈AI云厂商分为两类:一类是以阿里云、百度智能云为代表的综合云计算厂商(HyperScaler),推行全面AI化战略;另一类则是Neocloud(新云)厂商——从成立之初便与AI深度绑定、具备AI基因,并逐步发展为全栈AI云厂商。
在沙利文看来,Neocloud是以GPU/AI算力为核心的新兴云服务赛道,正快速成为全球AI基础设施的重要供给方:海外由CoreWeave、Nebius等厂商领跑,国内市场则以商汤为代表,全栈覆盖智算运营、算力调度与Token服务等环节。
报告的核心结论指向明确:商汤大装置以近50%的市场份额位居中国Neocloud市场第一。这意味着,头部厂商已拿下这条新兴赛道的半壁江山,市场集中度远超外界想象。
二、Neocloud为何崛起:Agentic AI改写算力规则
沙利文在报告中给出一个关键判断:2026年是智能体AI(Agentic AI)元年。相较传统大语言模型,在Token生成速度相同的情况下,Agentic AI对算力的要求提升10倍以上,对AI基础设施的供电、冷却、大规模并行计算、可扩展性等提出了全新考验。
在此背景下,Neocloud的价值进一步凸显:这类厂商集高性能计算、高速互联、灵活性、安全性与可扩展性于一体,能够灵活承载AI训练、推理及Agentic应用等不同类型的工作负载,正成为面向Agentic时代的新一代AI基础设施。
需求端的爆发为上述判断提供了宏观注脚。国家数据局局长刘烈宏今年3月在国新办新闻发布会上披露,2026年3月我国日均Token调用量已突破140万亿。这一数据较2024年初的1000亿增长超1000倍。而在2025年底,这一数字约为100万亿。仅仅三个月时间,增幅就达到40%以上。
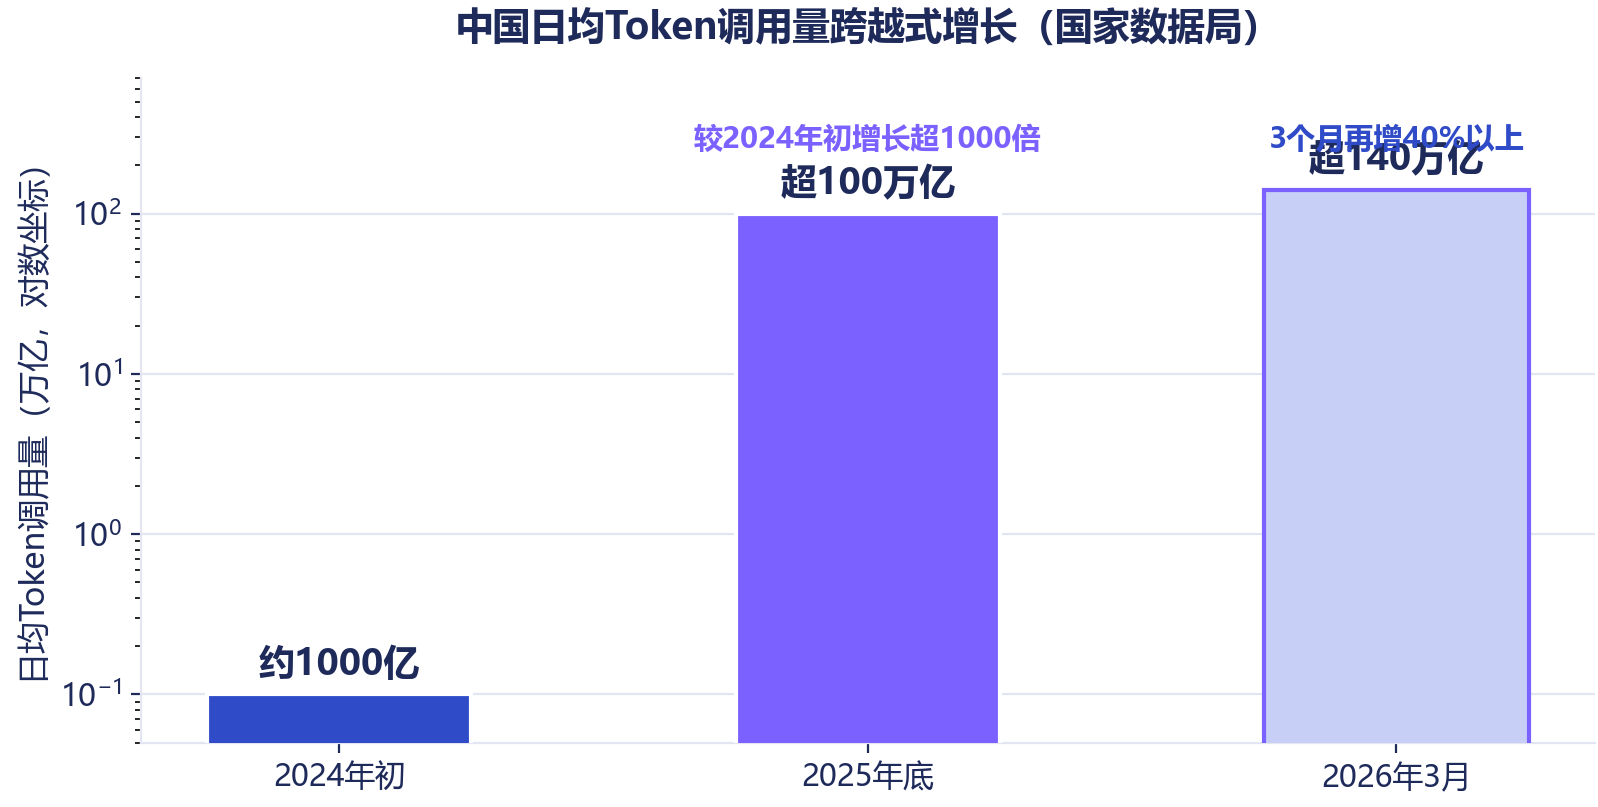
图2:中国日均Token调用量跨越式增长
三、近50%份额从何而来:解构商汤大装置的全栈能力
沙利文报告指出,相比CoreWeave、Nebius等海外Neocloud厂商聚焦高性能AI算力,商汤大装置立足中国市场,打造“最懂大模型的AI基础设施”,走出了一条差异化发展路径。其竞争力可拆解为六个维度:
其一,端到端系统化能力。商汤大装置将模型能力与AI基础设施深度融合,提供覆盖“算力—平台—方案—服务”的端到端系统化能力,助力企业以更高投入产出比实现AI价值转化。
其二,超大规模集群稳定运行。通过断点续训、自动容错、任务迁移、拓扑感知调度等机制,保障超大规模集群在节点波动、资源切换和动态扩容等场景下稳定运行。
其三,算力与电力深度协同。沙利文认为,“电力即算力”,垂直整合正成为AI云的新护城河。商汤大装置推出算电协同Agent,将算力、能源与业务实时协同。据披露,其算电协同实践已实现单位电力成本Token产出提升80%。同时,其平均电费单价低于同地区IDC约10%。
其四,国产算力与生态构建。依托PD分离异构混合推理技术,商汤大装置整体推理性价比已达到NVIDIA H系列的1.25倍。相比国产同构推理,同成本下Token产出规模扩大2.5倍,推动国产算力从“落地可用”走向“规模化可盈利”。
其五,Token生产与服务能力。商汤大装置通过“Token精炼工厂”模式,将算力转化为稳定、高效、更具性价比的Token生产与服务。截至2026年8月,平台日均Token服务量已达4.5万亿,预计第四季度达到日均10万亿Token规模。
其六,更懂垂直行业。依托“端到端多模态解决方案+现场部署工程师(FDE)模式”,商汤深入产业一线,与客户共建场景、共创模型、共担目标,打通AI产业落地“最后一公里”。
值得注意的是Token数据的陡峭曲线:7月18日世界人工智能大会(WAIC 2026)期间,商汤披露的日均Token服务量还是2.42万亿;一个多月后,这一数字已升至4.5万亿,接近翻倍。商汤在2026年中期业绩中进一步预计,全年Token服务规模将实现25倍增长。
市场份额的跃升也反映到财报层面。根据商汤集团8月26日在港交所披露的中期业绩,公司上半年核心经营数据如下:
•集团收入:29.11亿元;
•收入同比增速:23.4%;
•生成式AI收入:23.27亿元;
•生成式AI收入同比增速:28.2%;
•生成式AI收入占集团收入比例:79.9%;
•视觉AI收入:4.97亿元;
•视觉AI收入同比增速:13.9%;
•期内利润:6.17亿元(上市以来首次实现IFRS口径盈利);
•经调整亏损净额(非国际财务报告准则):3.86亿元;
•经调整亏损净额同比收窄幅度:67.3%。
这意味着,在“一套模型、一座Token工厂、一套智能体管控系统”的能力框架下,Token服务正从投入期的“以规模换生存”,走向可验证的商业闭环。
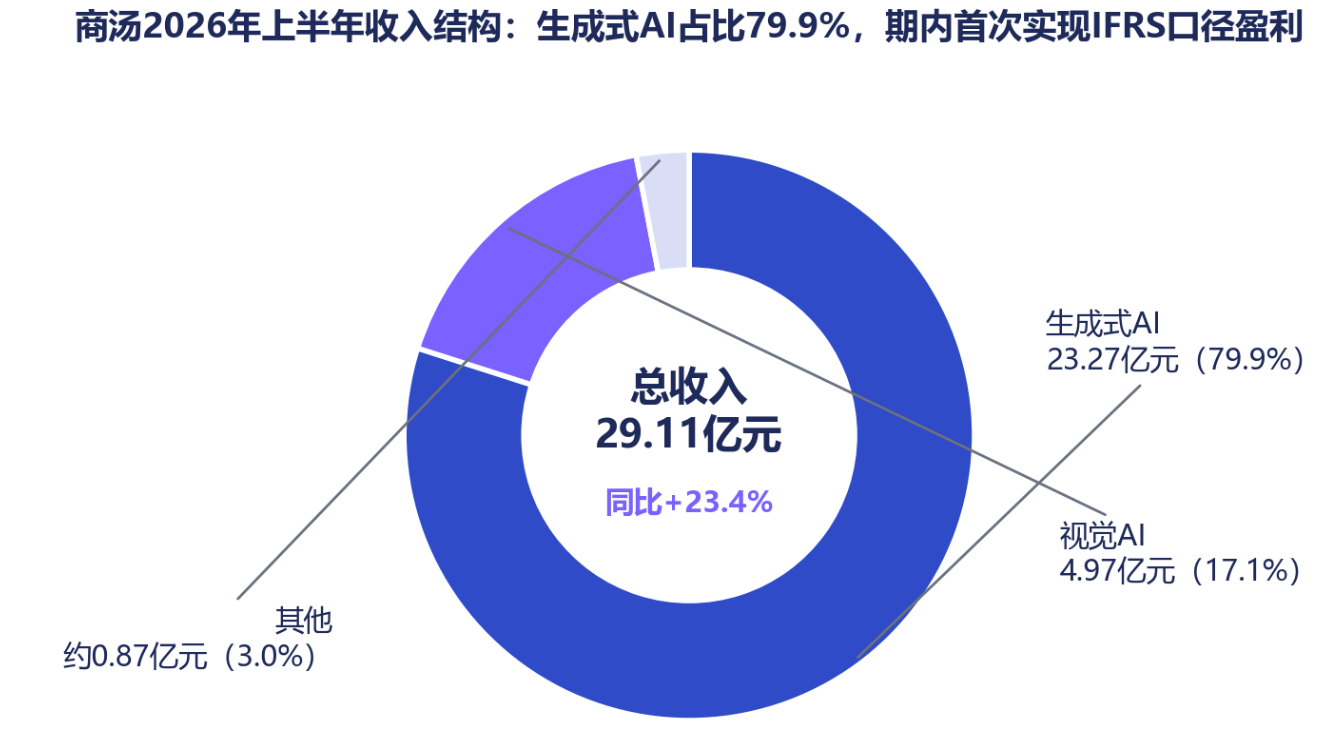
图3:商汤2026年上半年收入结构
四、从4.5万亿到10万亿:四季度冲刺与行业下半场
对商汤而言,4.5万亿并非终点。根据披露,商汤大装置预计第四季度日均Token服务量将达到10万亿规模,较8月再翻一倍以上。
支撑这一目标的,是仍在铺开的基础设施与生态布局。世界人工智能大会期间,商汤大装置联合近20家生态伙伴发起国产AI基础设施生态共建“银河计划”。
竞争维度也在切换。沙利文在报告中预判,未来三年,AI全栈云厂商将从“资源竞赛”进入“效率与生态竞赛”,AI竞争将不再局限于单一GPU,全产业链生态整合成为核心。这与商汤方面的判断不谋而合:算力规模决定AI基础设施业务的下限,而响应与迭代能力真正决定业务的上限。
从近50%的市场份额,到4.5万亿的日均Token服务量,再到四季度10万亿的冲刺目标,商汤大装置正以中国Neocloud市场第一的姿态,检验AI基础设施从规模扩张转向价值创造的成色。当Agentic AI把算力需求十倍级放大,属于“为AI而生”的新云时代,或许才刚刚开始。