AI算力爆发叠加长协到期,全球硅晶圆迎来三年首涨,机构预测2027年价格或再涨40%。AI服务器耗硅量达通用服务器3.8倍,HBM耗片为传统DRAM三倍,巨头提价点燃全链传导。信越、胜高、环球晶圆掌控七成份额,扩产滞后固化卖方市场。国产硅片扩产提速,替代窗口全面打开。
一、涨价全景:三年首涨,剑指四成
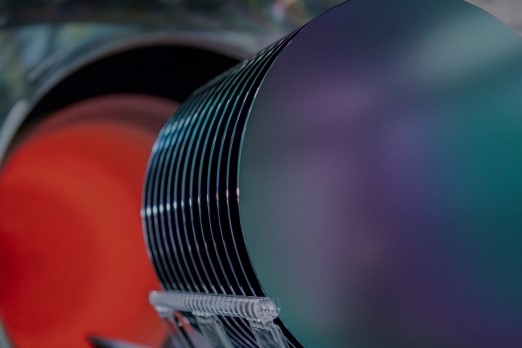
沉寂三年的硅晶圆市场在2026年全面转涨。这一年,全球三大硅片巨头接连两轮提价,适配AI与高性能计算场景的高端硅片涨幅高达20%;新签合约同样全线上调:12英寸抛光硅晶圆新合约报价已落实约10%以上的上调,8英寸针对2027年的价格谈判按10%或更高涨幅推进,6英寸议价空间预计在10%左右。据报道,行业机构进一步预测,随着长期供货协议集中到期,2027年硅晶圆价格将再涨40%。
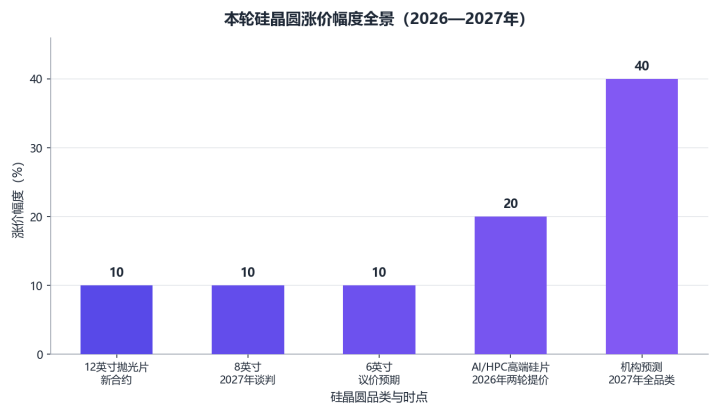
本轮涨价呈现"高端先行、全线上调"的特征:2026年高端硅片已涨20%,12英寸、8英寸、6英寸合约价普涨约10%,而机构预测的2027年40%涨幅意味着涨价远未见顶。
涨价的底气来自需求与供给的双重错位。世界半导体贸易统计组织(WSTS)已将2026年全球半导体市场规模大幅上修至1.51万亿美元,AI基建的扩张正在改写上游材料市场的供需天平。
二、需求端:AI正在改写耗硅方程式
这一轮周期最特殊之处,在于AI对耗硅量的放大效应。单台AI服务器对12英寸硅晶圆的消耗量是通用服务器的3.8倍,其中电源管理芯片用片占比冲至40%,功率芯片耗硅量达普通服务器的5倍;HBM高带宽内存对12英寸硅片的消耗为传统DRAM的3倍;3D NAND全面切换双晶圆键合工艺后,12英寸硅片需求直接翻倍。胜高测算,2026年AI对先进制程12英寸硅片的新增需求达100万片/月,占全球12英寸硅片需求的10%以上。中信证券测算,2025至2028年全球12英寸重掺硅片需求将从40万片/月攀升至76万片/月,年化增速达20%至30%。
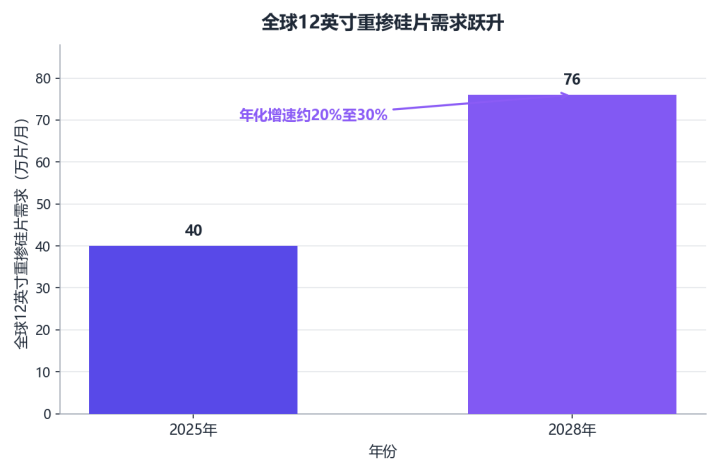
短短三年需求接近翻倍,且增量高度集中在重掺等特种硅片上,存量产能难以填补缺口。
产业景气已反映到出货端:2026年第二季度全球硅晶圆出货量达3573百万平方英寸,同比增长7.4%,环比增长9.1%;AI相关需求正从先进逻辑与存储领域扩展至功率器件、光电子等市场。
三、供给端:长协到期,扩产慢半拍
与需求的爆发相比,供给端几乎原地踏步。硅片是重资产行业,一条12英寸产线从设备采购到产能稳定爬坡通常需要18至24个月,单条产线投资动辄数十亿元起步;海外五大硅片厂商中目前仅环球晶圆有大规模扩产计划,新产能要到2028年以后才能落地。更微妙的是,为保供存储轻掺硅片,部分海外厂商将产线资源向轻掺产品倾斜,被HBM与AI电源管理芯片大量吞噬的高重掺杂硅片供给进一步收紧。
定价权因此回到少数寡头手中。信越化学、胜高、环球晶圆前三家合计占据全球70%以上份额;2024年前六大厂商全球份额约79.88%,12英寸赛道前五大厂商市占率高达81.5%。过去三年,长期供货协议把供应商锁在低价区间,未能分享AI红利;随着协议陆续到期重签,积压已久的涨价压力集中释放,寡头们开始大幅调高报价。
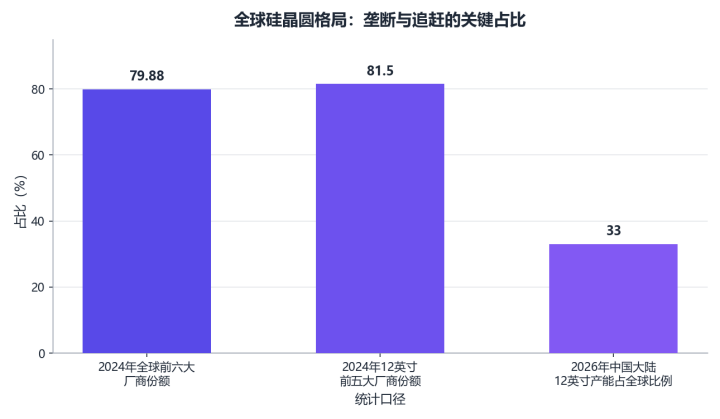
无论全尺寸还是12英寸,头部厂商均占据八成左右份额,高度集中的格局让供给弹性极低,为涨价提供了结构性支撑。
四、传导效应:从硅片到终端的全链涨价
上游成本正沿产业链快速下移。晶合集成已发出涨价函,自2026年6月1日起晶圆代工价格上调10%;联电、力积电产能利用率走高、接单向好,预告2027年代工价格调整的幅度与覆盖范围将更加显著。成熟制程涨价潮恐延续至2027年,从AI服务器到消费电子,原材料上涨的财务压力将逐级传导,新一轮终端涨价潮或在2027年集中显现。
五、国产替代:黄金窗口与三道硬坎
涨价潮也是国产硅片的战略窗口。据报道,中国已向国内芯片制造商提出非正式要求:2026年使用的硅晶圆70%必须来自本土供应商。国产厂商沪硅产业、中环领先、杭州立昂微在同步扩产。SEMI预计,2026年中国12英寸晶圆产能将达321万片/月,约占全球总产能的三分之一(约33%)。按供应量口径,机构预测国产供应商满足国内12英寸硅片需求的比例,将从2025年的约45%升至2027年的50%以上。
不过,不同口径下的国产化水平差异明显:按行业报告中报口径,当前国内12英寸硅片国产化率仅约10%,高端硅片仍需依赖进口。沪硅产业的硅片订单早已超过供给能力,"设备先行、制造接力、材料缺货"的景气传导规律正在硅片环节重演。
国产替代仍需迈过三道硬坎:一是价格,国产12英寸硅片较海外产品普遍折价约两成,以价换量压制盈利空间;二是折旧,国内厂商正处高额折旧摊销期,而海外成熟产线折旧已基本摊完;三是周期,12英寸产线从投产到稳定盈利通常需要3至5年。
六、结语
硅晶圆这轮涨价,本质是AI算力对上游材料体系的一次强制性重定价:需求端三年翻倍、供给端五年难追,定价权自然回流寡头。对产业链而言,2027年40%的涨幅预期意味着成本压力将全面传导至代工与终端;对中国半导体产业而言,这既是成本冲击,更是份额跃迁的窗口——当国产硅片厂商们的产能爬过拐点,全球硅片格局的天平将开始真正倾斜。