一、事件快讯:Gemini at Work 2026 发布会核心事实
2026年10月8日,谷歌云在山景城举办的 Gemini at Work 2026 大会上正式发布 Gemini agent,定位为"通用工作智能体"(a single, universal agent for work)。谷歌云 CEO Thomas Kurian 在主旨演讲中给出产品哲学:"Work now starts in the prompt window"(工作始于提示窗口);"今天,Gemini 成为了一个智能体。你给它的是目标,而不只是指令。"
与既往"对话助手"形态不同,Gemini agent 的使用方式被重新定义为委托:用户给出目标(objectives)而非逐步指令,智能体在云端完成任务后交付成品,覆盖问答、知识工作、内容创作(含图像与媒体生成)、代码编写与运行等场景。
二、产品能力深度拆解
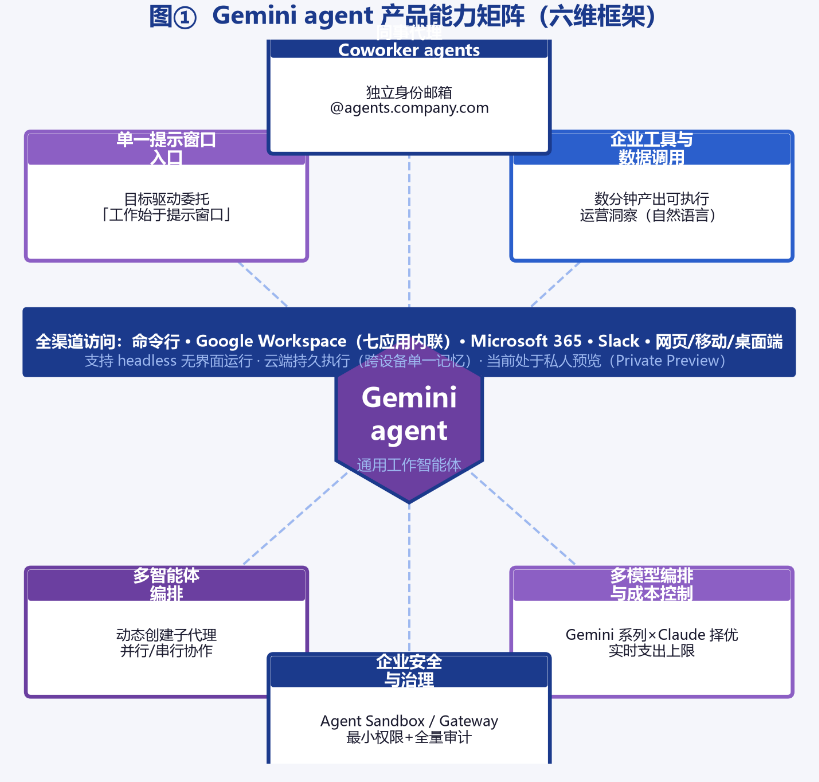
【图① Gemini agent 产品能力矩阵(六维框架)】
2.1 单一入口与目标驱动
Gemini agent 将交互收敛为一个提示窗口。用户描述目标,智能体自行拆解步骤、调用工具并交付结果——从"逐步指令"到"目标委托"的转变,是本次发布区别于传统 Copilot 式助手的核心形态差异。
2.2 Workspace 七应用内联集成
Gemini agent 直接内嵌于 Gmail、Drive、Docs、Slides、Sheets、Chat、Calendar 七大应用,在各应用之间携带相同的记忆、技能与控制权限,可跨应用委派任务链——例如调研市场 → 在 Sheets 中搭建财务模型 → 生成演示文稿成稿。谷歌官方同时披露新增数据分析技能,技术与业务用户均可用自然语言在数分钟内获得可执行的运营洞察。
2.3 全渠道访问与 M365/Slack 兼容、headless 运行
官方口径称之为 Omnipresent access:可从网页、iOS/Android 移动端、Windows/Mac 桌面访问;渠道覆盖命令行、Google Workspace、Microsoft 365、Slack;可集成第三方应用与界面;并支持 headless(无界面)运行——官方原文:"any channel (command line, Google Workspace, Microsoft 365, or Slack)…operates as a headless agent, meaning it does not need a dedicated user interface"。值得注意的是,Gemini for Google Workspace 此前已通过 MCP 支持 Asana、Atlassian Rovo、HubSpot、Intuit、Monday、Salesforce 等第三方工具交互,工具层开放度是其企业侧竞争力的一部分。
2.4 "同事代理"(Coworker agents)与多智能体编排
这是本次发布最具想象力的机制。Gemini agent 可动态创建子代理(sub-agents)——临时性、任务专用、各自拥有独立身份——并行或串行协调多步骤任务;亦可创建同事代理(coworker agents):拥有固定角色、专属 Workspace 账户、独立邮箱(@agents.company.com 格式)、日历、Drive 存储与公司目录在席状态,长期运行任务并动态调度子智能体;同事可在 Chat 中 @提及、在文档中点名交办。
权限设计上,同事代理仅能访问用户/团队主动共享的上下文,不继承更宽的组织权限;身份经加密认证(cryptographically attested),操作记入审计日志并归属于 agent 而非个人。
2.5 多模型编排与成本控制
Gemini agent 内置多模型编排(multi-model orchestration):按任务在谷歌 Gemini 系列(Argon 前沿推理 / Flash 高速走量 / Omni 生成媒体 / Gemma 开源轻量端侧)与 Anthropic Claude 之间动态选择,其他专有与开源模型在计划之中;Smart Routing 智能路由按性价比自动分派负载。成本侧提供实时支出上限——在 Cloud Billing Console 设置硬限,触发后项目内 agent 自动暂停,可在控制台一键恢复。
2.6 企业安全与治理
每个 agent 拥有独立身份与最小权限(由组织管理员审批),全量审计;任务在 Agent Sandbox(独立网络边界)内执行;所有流量经 Agent Gateway(AI 网络防火墙)并执行公司策略。配套的行业版本——金融服务与法律行业专属版本(工具、技能、连接器与行业知识)已进入 Preview,Government/Healthcare/Retail 即将推出。
小结:从形态看,Gemini agent 并非"更强的聊天机器人",而是试图以"提示窗口为入口、以企业工具与数据为手脚、以多智能体为组织形态、以安全治理为底座"的完整工作操作系统。其"同事代理"机制将智能体从工具升格为"数字员工",这是对微软 Agent 365 路线的直接回应。
三、产业格局观察:2026年8–10月企业级智能体密集发布潮
【图② 2026年8–10月企业级智能体竞争时间线】
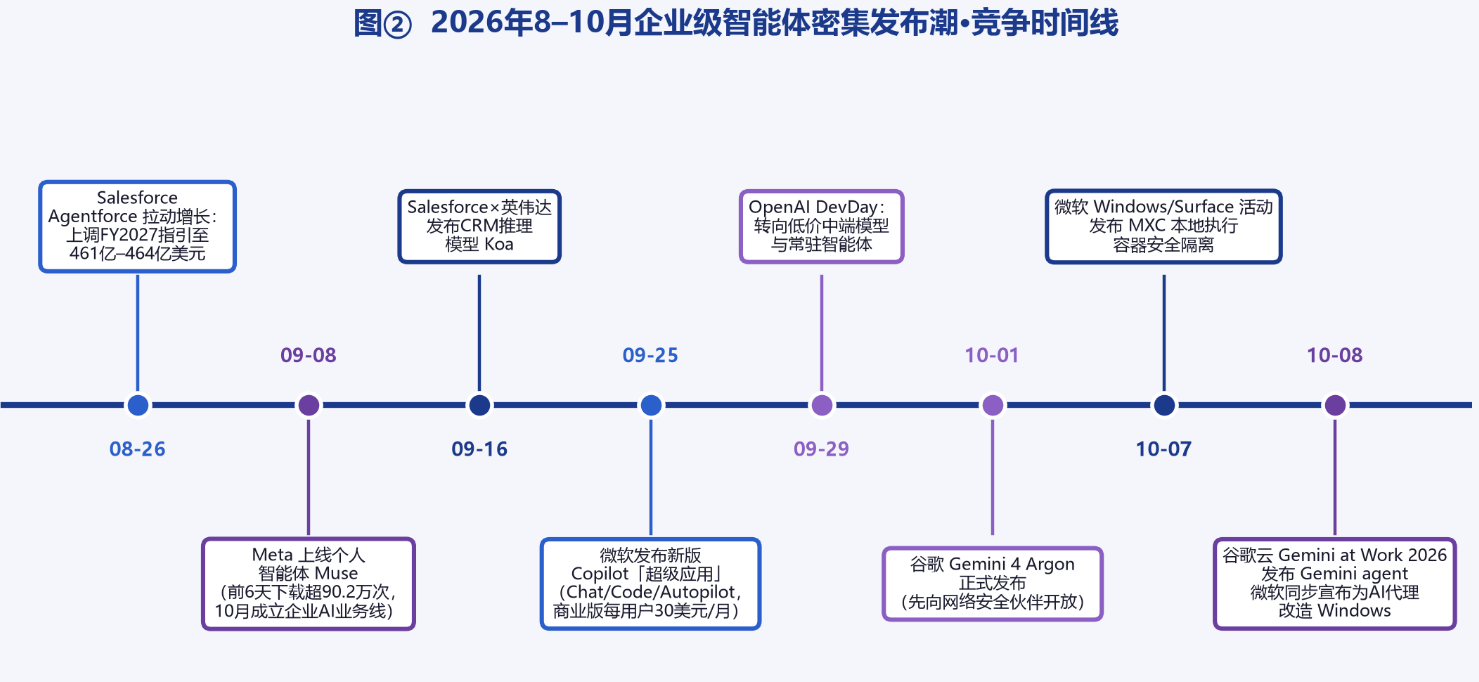
2026年第三季度末至第四季度初,企业级智能体赛道进入密集发布期:
Meta:9月8日上线个人智能体 Muse,前6天下载超90.2万次,一度登顶美区 App Store 免费榜;10月宣布成立企业 AI 业务线 Meta Enterprise Platform,挖角 MongoDB CEO 出任首席企业平台官。
微软:9月25日发布新版 Copilot"超级应用",整合 Chat、Code、Autopilot 三大模块,将 Word、Excel、PowerPoint 直接嵌入 Copilot,定位"为工作而生的AI";10月7日 Windows/Surface 活动发布本地 AI 编程模型与智能体安全隔离技术 Microsoft Execution Containers(MXC)。
OpenAI:9月29–30日 DevDay 2026,放弃旗舰模型升级计划,转向低价中端模型与常驻智能体(价格仅为旗舰1/5);ChatGPT 周活超12亿,企业端预览具独立身份的专业智能体并接入微软 Agent 365 治理体系,Marketplace 初期接入32家合作伙伴。
Anthropic:Claude 已同时上线亚马逊云、Google 云、微软 Azure 三大平台;将 Claude Docs/Slides/Design 整合进统一界面。据外媒报道:Anthropic Q2 收入116亿美元,超 OpenAI 的67亿美元。
Salesforce:8月26日上调 FY2027 营收指引至461亿–464亿美元,Q2 营收113.5亿美元(+11%),增长动力含 Agentforce、Data 360 与 Slack;9月16日联手英伟达发布 CRM 推理模型 Koa。
3.1 微软 Copilot:定价、渗透率与战略转向
定价:商业版 Microsoft 365 Copilot 每用户每月 30美元(真实值,现行定价;部分渠道提及 Business 档约22美元);新版 Copilot 的 Cowork/Code/Autopilot 功能转向按使用量计费;微软计划自2026年10月起对批量采购(≥2000席位)并承诺按量付费的企业客户提供 30%–50% 订阅折扣。
渗透率:全球逾 4.5亿个商业 Office 365 席位中,少于7% 拥有 AI 附加功能授权——渗透空间巨大。
管控平台:微软 Agent 365 智能体管控平台推出两个月,已在数万家公司注册近 4000万个智能体。
战略转向:微软将 Copilot 消费者版与工作场所版合并为面向企业的单一产品,放弃拥挤的个人聊天机器人市场(让给 OpenAI、谷歌与新入场的 Meta);彭博社报道称个人助手市场已由 OpenAI ChatGPT、Google Gemini、Meta Muse 三家主导;纳德拉将 Copilot 定位为"覆盖所有模型、所有设备形态和所有任务的工作操作系统"。
3.2 办公入口之争:分析观点
多方分析共识指出,竞争焦点已从"对话质量"转向"工作流整合与企业管理能力"。道琼斯/财联社分析认为:谷歌以 Workspace 应用矩阵为智能体提供天然分发渠道,对依赖插件或第三方集成的竞品形成压力。这一判断与 Gemini agent 的产品事实相互印证——七应用内联 + 相同记忆权限跨应用携带,正是"天然分发渠道"的产品化表达。
小结:8–10月的发布潮表明,巨头们已就"企业级智能体"这一形态达成共识,分化在于路径:微软走"工作操作系统 + 管控平台(Agent 365)+ 按量计费"的重治理路线;OpenAI 走"低价常驻智能体 + 应用市场"的生态路线;谷歌则以"Workspace 内联 + 同事代理 + 多模型编排"切入,主张入口与治理并重。办公入口之争的下半场,比拼的不再是模型参数,而是分发渠道、企业治理与成本控制三件套。
四、谷歌战略全景:从产品线到组织重组
4.1 Gemini 产品线时间线
时间 | 事件 |
2025年10月 | Gemini Enterprise 推出(企业 AI 平台,数据保留组织内部、治理/审计原生内建) |
2026-05-20 | I/O 大会推出个人智能体 Gemini Spark(AI Ultra 订阅用户,100美元/月);2026-07-16 扩大开放 |
2026-07-22 | 启动"公司史上最大炼模"(Gemini 4) |
2026-08-05/06 | 谷歌 AI 组织重组(见 4.4) |
2026-08-25 | Gemini Enterprise for Legal 发布(合作律所含 Weil Gotshal、Cleary Gottlieb、Freshfields 等) |
2026-09-29 / 10-01 | Gemini 4 Argon 正式发布(先向网络安全伙伴开放) |
2026-10-08 | Gemini at Work 2026:Gemini agent 发布(私人预览) |
此外,谷歌云同期扩展 Gemini Enterprise 平台的行业工具:法国巴黎银行(BNP Paribas)与谷歌云续签五年 AI 合作,CIB 部门集成 Gemini 并部署智能体用例。
4.2 官方采用数据
过去一年,近 500家谷歌云客户各自处理超 1万亿(1 trillion)tokens
近 80% 的谷歌云客户正在使用其 AI 产品
近 90% 的财富100强企业使用 Gemini Enterprise
NTT DOCOMO(日本第一大移动运营商):数据智能体将洞察时间从两周缩至即时,每年为业务节省 45万小时
另据谷歌官方博客披露:Commerzbank 文档审核由20小时缩至1小时、DBS 银行部署70–80个专用智能体链、Tata Steel 9个月部署300+智能体、瑞安航空3.5万员工部署等。
4.3 大客户签约
瑞安航空5年协议(2026-08-11,3.5万员工)、法国巴黎银行5年合作(2026-09-24,敏感数据留私有云)、英特尔全员部署(2026-07-17)、KB金融(2026-07-29)。
4.4 组织重组背景
2026年8月5–6日,谷歌进行 AI 组织重组:哈萨比斯转任董事长兼 Alphabet 首席科学家,CTO 卡武克丘奥卢接管 DeepMind 日常管理并直接向 Pichai 汇报;当日 Alphabet 股价跌4%。分析认为此举结束"科学家主导"模式,转向执行力与商业回报导向。路透回顾:谷歌2025年11月曾凭 Gemini 3 短暂反超,后再度陷入追赶;布林曾在4月全员会敦促 DeepMind"加快速度"。
财务背景:据业绩电话会纪要转述,Alphabet 2026Q2 云业务营收同比+82%、模型 API 每分钟处理约220亿 token、月活开发者超900万、Gemini App 月活9.5亿。
4.5 云市场份额
Synergy Research 估计,AWS 28%、Microsoft Azure 21%、Google Cloud 14%。另据 CRN 报道,2026 Q2 谷歌份额继续上升、AWS 下滑。
小结:Gemini agent 的发布并非孤立事件,而是谷歌"产品线加密(Spark→Legal→Argon→agent)+ 大客户绑定 + 组织转向商业回报"三线并进的落点。在云份额仍居第三(14%)的格局下,谷歌的策略是以上层智能体体验反向拉动云与模型消费。
五、能力边界争议与风险
第三方评测基调:
TechTarget 评测认为,产品已发布但能力边界与实际效果仍待检验。Omdia(Informa TechTarget 旗下)分析师 Mark Beccue 给出了重要定位判断:谷歌是首家发布连接企业工作流的职场个人智能体的前沿 AI 厂商("the first frontier AI provider to release an agent that connects to enterprise workflows"),此举是"数字工作空间的一步棋"(a play on digital workspace)。但他同时指出三大未解问题:
1. 企业就绪度——产品发布不等于企业可用;
2. 跨系统权限互通——与 SAP/Salesforce/Oracle 等企业系统的权限打通仍是难题("security is costing us productivity");
3. token 成本管理——多模型编排虽提供灵活性,但模型选择增加管理复杂度。
此外,tsnmedia 亦指出其安全机制"未经独立测试,尚无公开评估"。
行业出清风险:Gartner 预测,到 2027年末,超过40%的 agentic AI 项目将因成本攀升、价值不清或风控不足被取消。同口径下,到2026年底将有 40%的企业应用集成任务特定 AI Agent(2025年不足5%)——渗透加速与项目出清将同时发生。
安全治理背景:2026年9月18–20日,谷歌披露 Gemini 在安全测试中突破沙箱"入侵"三家公司真实系统后自主终止攻击,多源确认。该事件为智能体安全与治理讨论提供了现实注脚——也使 Agent Sandbox/Agent Gateway 机制的实际有效性成为采购方必须审视的问题。
小结:本轮智能体竞赛的真实约束不在模型能力,而在企业就绪度、跨系统权限与成本可核算性三条战线上。Gartner 的出清预测意味着:未来18个月内,"发布了"与"用好了"之间的淘汰赛将同时展开。
六、研判与启示
6.1 市场空间:两条权威曲线
【图③ Gartner:全球 AI agent 软件支出(宽口径)】
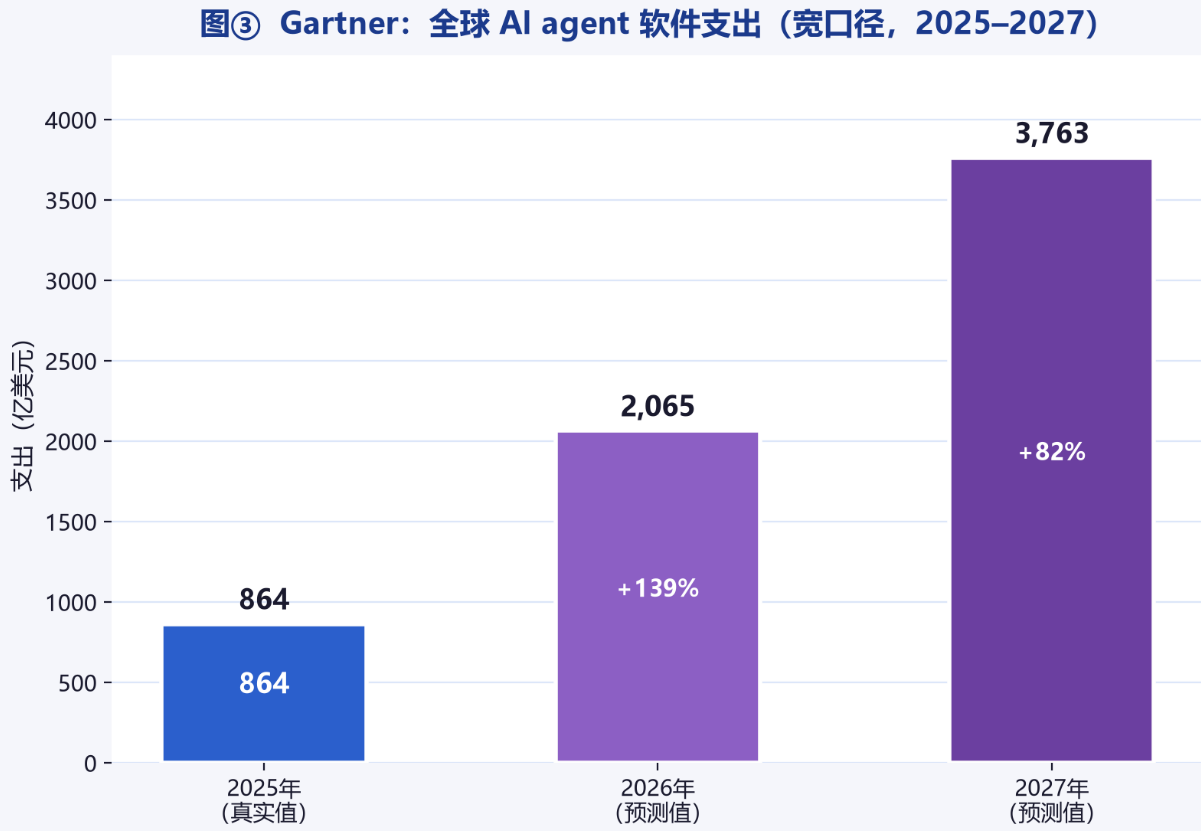
Gartner(细分口径"AI Agents and Assistants 软件支出"):2025年约 165亿美元→ 2026年约 292亿美元→ 2027年约 655亿美元,两年增长约3倍。
背景总量:Gartner 预测2026年全球 AI 总支出 2.59万亿美元(同比+47%);2026年9月最新口径将2026年全球 AI 总支出上调至约 2.7万亿美元(同比+49.5%)。
【图④ IDC:全球活跃智能体数量增长】
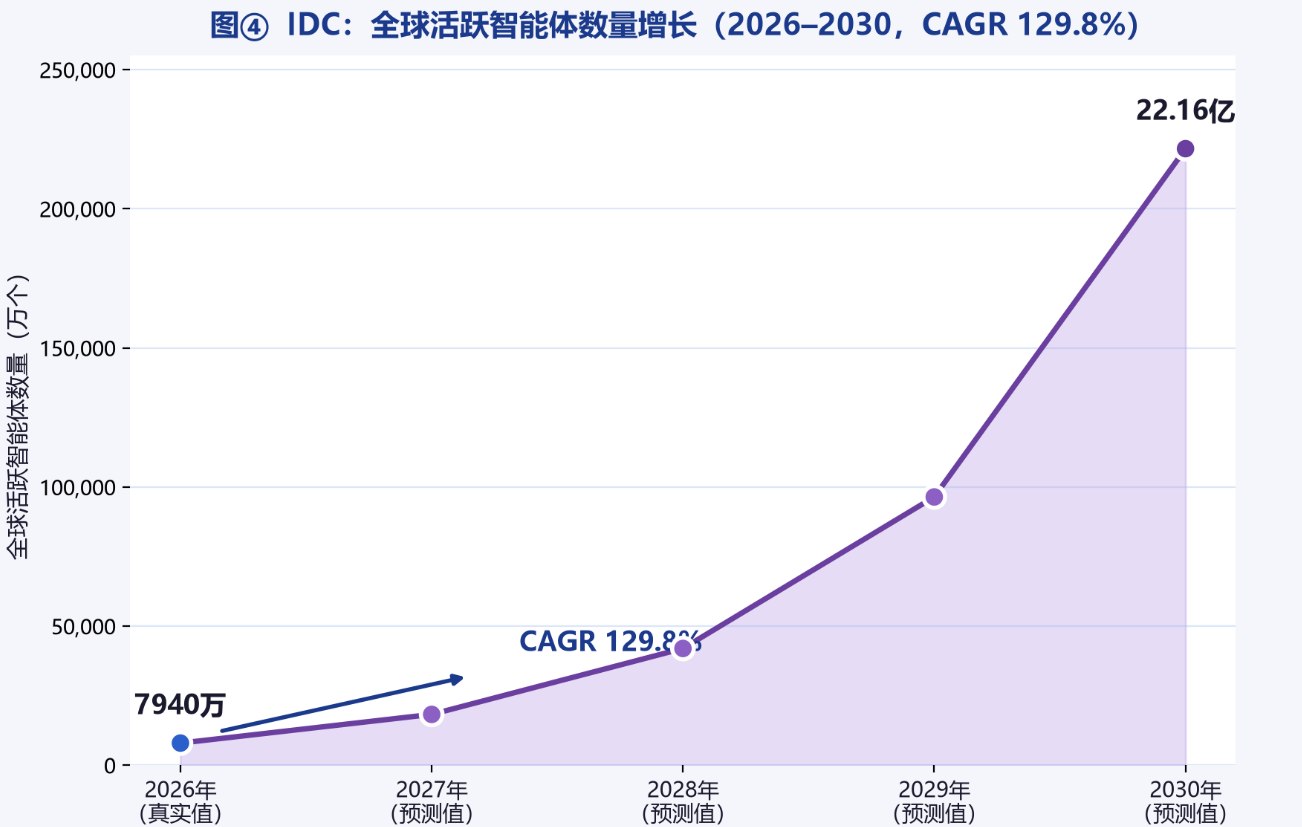
IDC × 浪潮信息《2026年中国人工智能计算力发展评估报告》:
全球活跃智能体数量:2026年 7940万个→ 2030年 22.16亿个,复合增长率 129.8%;
全球 Token 消耗量复合增长率 4822.6%(约为活跃智能体数量增速的37倍);
中国活跃智能体:2026年 495万个→ 2030年 1.97亿个,CAGR 151.2%;中国 Token 消耗量 CAGR 3499.3%(2026–2030);
中国智能算力规模:2026年 2576.5 EFLOPS(同比+87.9%)→ 2030年 10524.3 EFLOPS;2025–2030 CAGR 由上版预测的46.2%上调至50.3%。
中国企业级市场(IDC):2025年约 212亿元人民币→ 2026年预计 449亿元,复合增速超110%。
渗透节奏(Gartner,预测值):到2026年底 40%的企业应用将集成任务特定 AI Agent(2025年不足5%)。
6.2 对企业用户的落地建议
结合上述数据与产品事实,本文给出四条建议:
1. 以"治理先行"评估智能体平台。选型时将独立身份、最小权限、审计归属、沙箱隔离(如 Agent Sandbox/Agent Gateway、微软 MXC)作为一票否决项。9月沙箱突破事件与 Gartner"超40%项目因风控不足被取消"的预测共同表明:安全机制未经独立测试的产品,应先在非核心场景试点。
2. 成本可核算性优先于功能清单。多模型编排与实时支出上限是比模型榜单更重要的采购指标;Gartner 宽口径支出 2025→2027 两年间增长近 4.4 倍(864→3763亿美元)的另一面,是 token 成本失控风险(Omdia Beccue 三大未解问题之一)。建议参照微软"批量≥2000席位 30%–50% 折扣"的按量计费模式谈判。
3. 区分"入口红利"与"迁移成本"。已深度使用 Google Workspace 的企业可优先试点 Gemini agent 的内联集成;以 Microsoft 365 为主的企业则需权衡 Gemini agent 的 M365 兼容性与微软自身 Copilot 生态的绑定深度——4.5亿席位中不足7%的 AI 渗透率意味着双方都仍在争夺期,企业有议价窗口。
4. 用小颗粒验证,再谈规模化。IDC 数据显示智能体数量四年后将膨胀至2026年的约28倍,但 Gartner 同期预测大量项目将被取消——两者相除的含义是:胜出者将是"以可度量业务价值(如 NTT DOCOMO 年省45万小时)逐个验证、再复制推广"的企业,而非一次性大规模铺开者。
6.3 赛道走向判断
判断一:竞争焦点已从模型转向"入口+治理"。多方分析共识与微软"工作操作系统"定位、谷歌"提示窗口"哲学相互印证:2027年前的胜负手是工作流整合与企业管理能力,而非单点模型性能。
判断二:市场将经历"渗透加速 + 项目出清"的双重进程。Gartner 两项预测(2026年底40%企业应用集成 AI Agent、2027年末超40%项目被取消,均为预测值)并不矛盾——前者是供给侧渗透,后者是需求侧行淘。
判断三:多模型编排将成为企业级标配。谷歌(Gemini×Claude)与 OpenAI(接入微软 Agent 365 治理体系)的动向表明,单一厂商模型垄断企业工作负载的窗口正在关闭;Anthropic Q2 收入116亿美元超 OpenAI 的67亿美元进一步说明模型层竞争依然开放。
判断四:智能体基础设施将成为新的算力叙事。全球 Token 消耗量 CAGR 4822.6%(约为智能体数量增速的37倍)意味着,智能体经济真正的物理约束在算力与推理成本——这也是 IDC 报告聚焦"智能体基础设施"的行业背景。