核心观点:
①港股半导体“设计强、制造弱”,但含芯量持续提升。芯片设计29家(38.2%)占绝对主导,晶圆制造仅3家,结构头重脚轻;核心半导体公司41家、占比53.9%,且2024—2026年新上市企业多为实体半导体公司,板块正从概念驱动转向实体驱动。
②A+H双平台是港股半导体的产业骨架,科创板为主要来源。23家A+H企业覆盖设计、制造、设备、材料、封测、光通信全链条,其中科创板11家(47.8%);港股上市呈“早期首发+近期二次上市”双峰分布,2025—2026年集中赴港趋势明显。
③功率半导体与AI芯片是最具差异化优势的两大方向。SiC/GaN已形成“衬底—外延—器件”完整集群,AI及智能驾驶芯片集聚效应显著;但弱相关/概念型公司仍占19.7%,需甄别实际收入贡献与技术壁垒。
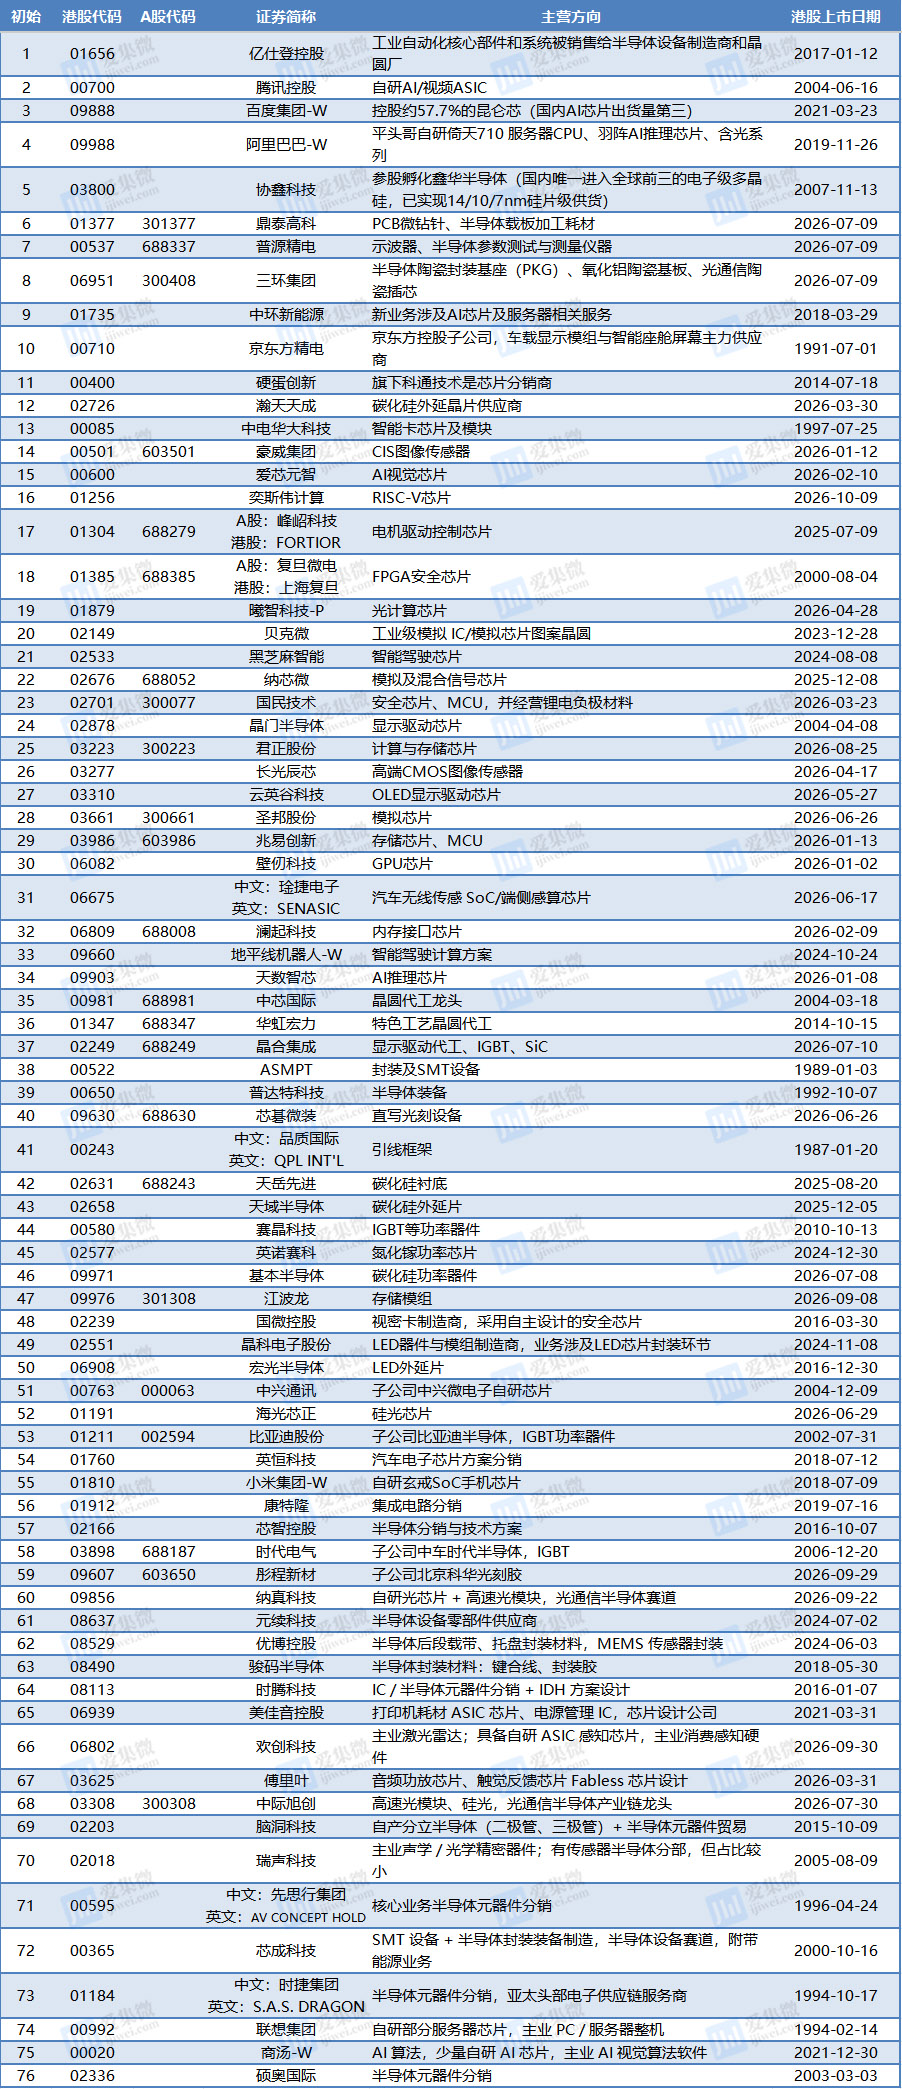
本文基于76家港交所半导体概念上市公司数据,从产业链环节、业务核心度、A+H双平台布局、上市时间分布等多个维度进行系统分类与深度分析。数据覆盖芯片设计、晶圆制造、封装测试、半导体设备、半导体材料、半导体分销、光通信产业链以及终端应用延伸等各环节,旨在回答以下核心问题:港股半导体概念股整体呈现怎样的产业分布格局?哪些公司属于核心半导体企业、哪些属于产业链配套、哪些仅为概念关联?A+H双平台布局的企业有哪些特征?这些公司的业务方向反映出港股半导体板块哪些结构性特征?
三级分类体系:核心、相关与弱相关
根据各公司主营方向与半导体业务的关联紧密程度,将76家公司划分为三个层级。分类的核心标准是:半导体业务是否构成公司的主营收入来源,以及公司在半导体产业链中是否占据不可替代的专业环节。
(一)核心半导体公司(41家)
核心半导体公司是指主营方向直接为芯片设计、芯片制造、封装测试、半导体设备、半导体材料或封装材料的企业。这些公司的核心收入和战略重心均围绕半导体产业展开,是港股半导体板块的「硬核」组成部分。此类公司共计41家,占样本总数的53.9%,覆盖了从芯片设计到制造、封测、设备、材料的全产业链关键环节。
1. 芯片设计——29家
芯片设计是港股半导体板块中公司数量最多的环节,涵盖数字芯片、模拟芯片、AI芯片、存储芯片、MCU、传感器芯片、功率芯片、光芯片等多个细分方向。这些公司大多采用Fabless模式运营,专注于芯片架构设计和产品定义,晶圆制造环节外包给代工厂商。
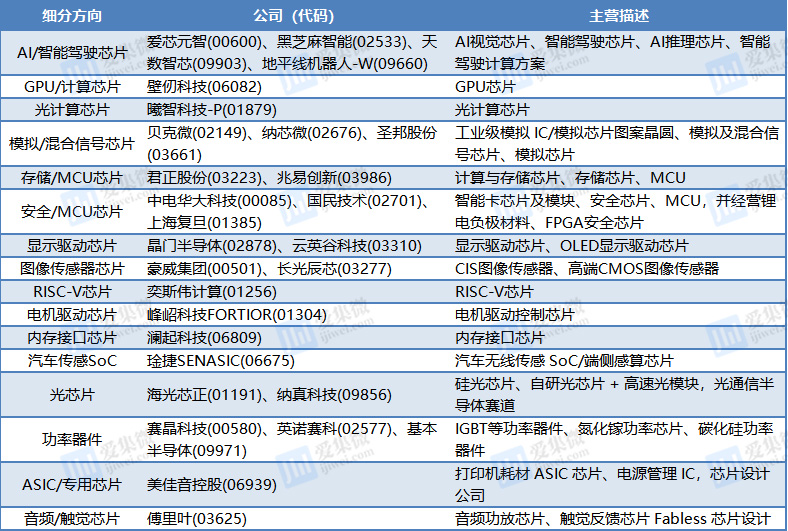
其中,英诺赛科集设计、制造于一体,基本半导体业务覆盖芯片设计、晶圆制造、封装测试全链条,纳真科技光模块业务是其重要收入来源,赛晶科技业务模式包含器件制造,海光芯正并非单纯的IC设计公司。
2. 芯片制造(晶圆代工)——3家
公司(代码) | 主营描述 | 港股上市日期 |
中芯国际(00981) | 晶圆代工龙头 | 2004-03-18 |
华虹宏力(01347) | 特色工艺晶圆代工 | 2014-10-15 |
晶合集成(02249) | 显示驱动代工、IGBT、SiC | 2026-07-10 |
三家晶圆代工公司均为A+H双平台上市企业。制造环节公司数量虽少,但晶圆代工是资本密集型产业,投资门槛极高,这也是制造端公司数量稀少的根本原因。
3. 半导体设备——4家
公司(代码) | 主营描述 | 港股上市日期 |
ASMPT(00522) | 封装及SMT设备 | 1989-01-03 |
普达特科技(00650) | 半导体装备 | 1992-10-07 |
芯碁微装(09630) | 直写光刻设备 | 2026-06-26 |
芯成科技(00365) | SMT 设备 + 半导体封装装备制造,半导体设备赛道,附带能源业务 | 2000-10-16 |
半导体设备环节包含封装设备、SMT设备、直写光刻设备等方向。整体来看,港股半导体设备公司以后道封装设备为主,前道核心工艺设备(如刻蚀、薄膜沉积、离子注入等)在表格描述中未见覆盖。芯碁微装的直写光刻是唯一涉及光刻方向的标的,但直写光刻与主流投影光刻在技术路线上存在差异。
4. 半导体材料——3家
公司(代码) | 主营描述 | 港股上市日期 |
天岳先进(02631) | 碳化硅衬底 | 2025-08-20 |
天域半导体(02658) | 碳化硅外延片 | 2025-12-05 |
瀚天天成(02726) | 碳化硅外延晶片供应商 | 2026-03-30 |
港股半导体材料环节的3家公司全部聚焦碳化硅方向,且均为2025至2026年上市的近期新股,覆盖衬底和外延两大关键环节。三家形成了相对完整的SiC上游材料集群。值得注意的是,传统硅片、光刻胶、电子特气、靶材等关键材料在港股核心半导体公司中处于缺位状态。其中光刻胶方向仅彤程新材有所涉及,电子级多晶硅仅协鑫科技布局,均未形成独立的核心材料公司。
5. 封装材料——2家
公司(代码) | 主营描述 | 港股上市日期 |
三环集团(06951) | 半导体陶瓷封装基座(PKG)、氧化铝陶瓷基板、光通信陶瓷插芯 | 2026-07-09 |
骏码半导体(08490) | 半导体封装材料:键合线、封装胶 | 2018-05-30 |
(二)产业链相关公司(20家)
产业链相关公司是指主营业务属于半导体产业链配套环节的企业,包括半导体分销与方案商、封装材料配套、设备零部件、测试测量仪器、LED芯片、光模块、分立器件、存储模组等。这些公司虽不以芯片设计或制造为主业,但其核心业务直接服务于半导体产业链。此类公司共计20家,占样本总数的26.3%。
1. 半导体分销与方案商——8家
公司(代码) | 主营描述 | 港股上市日期 |
硬蛋创新(00400) | 旗下科通技术是芯片分销商 | 2014-07-18 |
英恒科技(01760) | 汽车电子芯片方案分销 | 2018-07-12 |
康特隆(01912) | 集成电路分销 | 2019-07-16 |
芯智控股(02166) | 半导体分销与技术方案 | 2016-10-07 |
时腾科技(08113) | IC / 半导体元器件分销 + IDH 方案设计 | 2016-01-07 |
先思行AV CONCEPT HOLD(00595) | 核心业务半导体元器件分销 | 1996-04-24 |
时捷集团S.A.S. DRAGON(01184) | 半导体元器件分销,亚太头部电子供应链服务商 | 1994-10-17 |
硕奥国际(02336) | 半导体元器件分销 | 2003-03-03 |
半导体分销是港股半导体板块中公司数量仅次于芯片设计的第二大群体,共8家公司。这一现象反映出香港作为亚太电子供应链枢纽的区位特征。整体来看,分销商群体技术壁垒相对较低,但渠道价值和供应链管理能力是其核心竞争力。
2. 封装材料配套——3家
公司(代码) | 主营描述 | 港股上市日期 |
品质国际QPL INT'L(00243) | 引线框架 | 1987-01-20 |
优博控股(08529) | 半导体后段载带、托盘封装材料,MEMS 传感器封装 | 2024-06-03 |
鼎泰高科(01377) | PCB微钻针、半导体载板加工耗材 | 2026-07-09 |
3. 设备零部件与配套——2家
公司(代码) | 主营描述 | 港股上市日期 |
元续科技(08637) | 半导体设备零部件供应商 | 2024-07-02 |
亿仕登控股(01656) | 工业自动化核心部件和系统被销售给半导体设备制造商和晶圆厂 | 2017-01-12 |
设备零部件环节有元续科技和亿仕登控股两家公司,属于跨行业供应半导体领域的模式。
4. 测试测量设备——1家
公司(代码) | 主营描述 | 港股上市日期 |
普源精电(00537) | 示波器、半导体参数测试与测量仪器 | 2026-07-09 |
5. LED芯片与模组——2家
公司(代码) | 主营描述 | 港股上市日期 |
晶科电子股份(02551) | LED器件与模组制造商,业务涉及LED芯片封装环节 | 2024-11-08 |
宏光半导体(06908) | LED外延片 | 2016-12-30 |
6. 光通信/光模块——1家
公司(代码) | 主营描述 | 港股上市日期 |
中际旭创(03308) | 高速光模块、硅光,光通信半导体产业链龙头 | 2026-07-30 |
7. 分立器件——1家
公司(代码) | 主营描述 | 港股上市日期 |
脑洞科技(02203) | 自产分立半导体(二极管、三极管)+ 半导体元器件贸易 | 2015-10-09 |
8. 存储模组——1家
公司(代码) | 主营描述 | 港股上市日期 |
江波龙(09976) | 存储模组 | 2026-09-08 |
9. 智能卡终端——1家
公司(代码) | 主营描述 | 港股上市日期 |
国微控股(02239) | 视密卡制造商,采用自主设计的安全芯片 | 2016-03-30 |
(三)弱相关/概念型公司(15家)
弱相关/概念型公司是指主业并非半导体,仅通过子公司、参股、自研芯片用于内部产品、业务延伸或描述模糊等方式与半导体产生关联的企业。此类公司共计15家,占样本总数的19.7%。
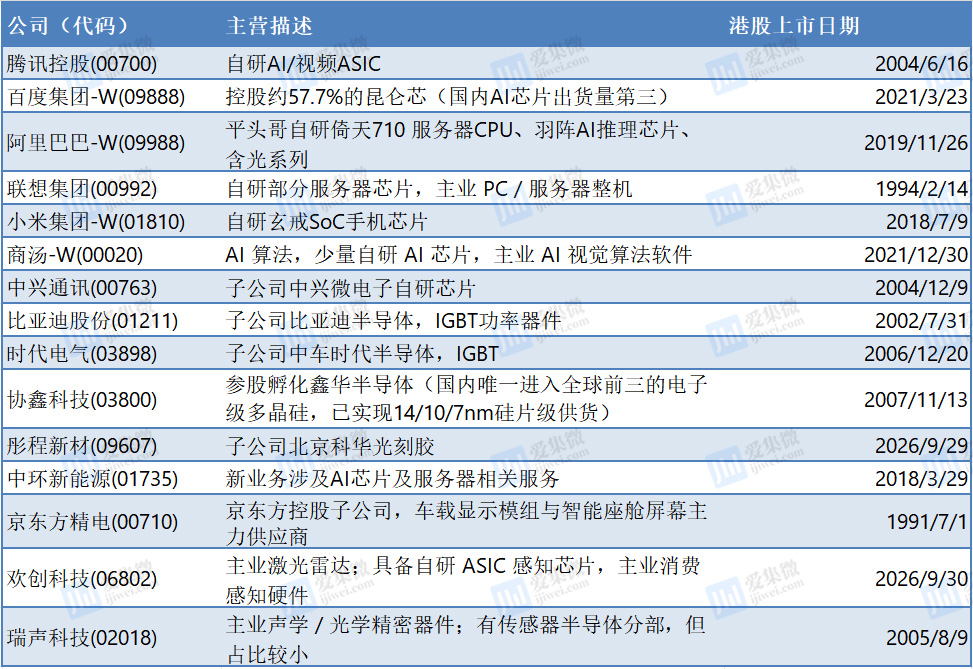
弱相关公司可进一步细分为三类:第一类是科技巨头自研芯片型,包括腾讯、百度、阿里、联想、小米、商汤,这些公司的芯片研发服务于自身终端产品生态。第二类是大型集团子公司涉足半导体型,包括中兴通讯、比亚迪、时代电气、协鑫科技、彤程新材。第三类是主业延伸或占比极小型,包括中环新能源、京东方精电、欢创科技、瑞声科技。
产业链环节分布分析
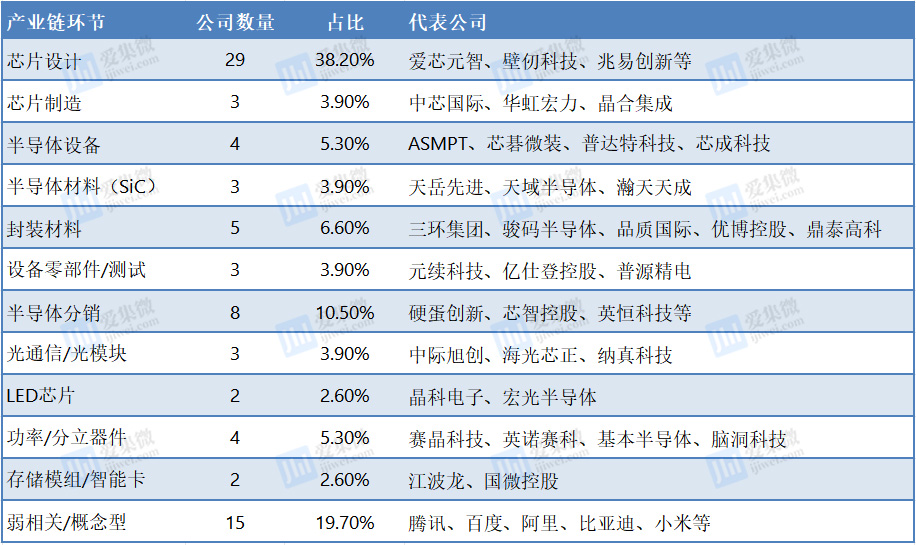
将76家公司按半导体产业链环节进行纵向归类,可以清晰看到港股半导体板块的产业链结构特征。
(一)设计端高度繁荣,制造端严重不足
从产业链分布看,芯片设计环节以29家公司占据绝对多数(38.2%),涵盖AI、GPU、模拟、存储、MCU、传感器、功率、光芯片等几乎所有主流芯片品类。相比之下,芯片制造仅有3家晶圆代工公司,设计端与制造端的数量比为29:3,呈现出典型的「头重脚轻」结构。这一特征与全球半导体产业中以Fabless模式为主流的趋势一致,但也暴露出港股半导体板块在重资产制造环节的覆盖不足。晶圆代工是资本密集型产业,投资门槛极高,这也是制造端公司数量稀少的根本原因。
(二)材料环节高度集中于碳化硅
半导体材料环节的3家核心公司全部聚焦碳化硅方向,且均为2025至2026年上市的近期新股,覆盖衬底(天岳先进)和外延(天域半导体、瀚天天成)两大关键环节。碳化硅作为第三代半导体代表材料,在新能源汽车、光伏逆变、轨道交通等功率场景中需求旺盛。然而,传统硅片、光刻胶、电子特气、靶材等关键材料在港股核心半导体公司中处于缺位状态,材料环节的品类覆盖存在明显短板。
(三)设备环节以封装设备为主,前道设备稀缺
4家半导体设备公司中,ASMPT和芯成科技主营封装及SMT设备,芯碁微装聚焦直写光刻,普达特科技为通用半导体装备。整体来看,港股半导体设备公司以后道封装设备为主,前道核心工艺设备(如刻蚀、薄膜沉积、离子注入等)在样本企业中未见覆盖。芯碁微装的直写光刻是唯一涉及光刻方向的标的,但直写光刻与主流投影光刻在技术路线上存在差异。ASMPT自1989年上市至今已在港股运营30余年,是港股半导体板块中历史最悠久的设备公司。
(四)分销商群体庞大,体现香港供应链枢纽地位
8家半导体分销商构成了港股半导体板块的第二大群体,上市时间跨度从1994年(时捷集团)到2019年(康特隆)不等。这反映出香港作为亚太电子元器件贸易和供应链管理中心的独特区位优势。分销商在连接全球芯片供应商与亚太终端客户方面具有不可替代的作用,但其技术壁垒和附加值相对芯片设计/制造环节较低。
A+H双平台布局企业分析
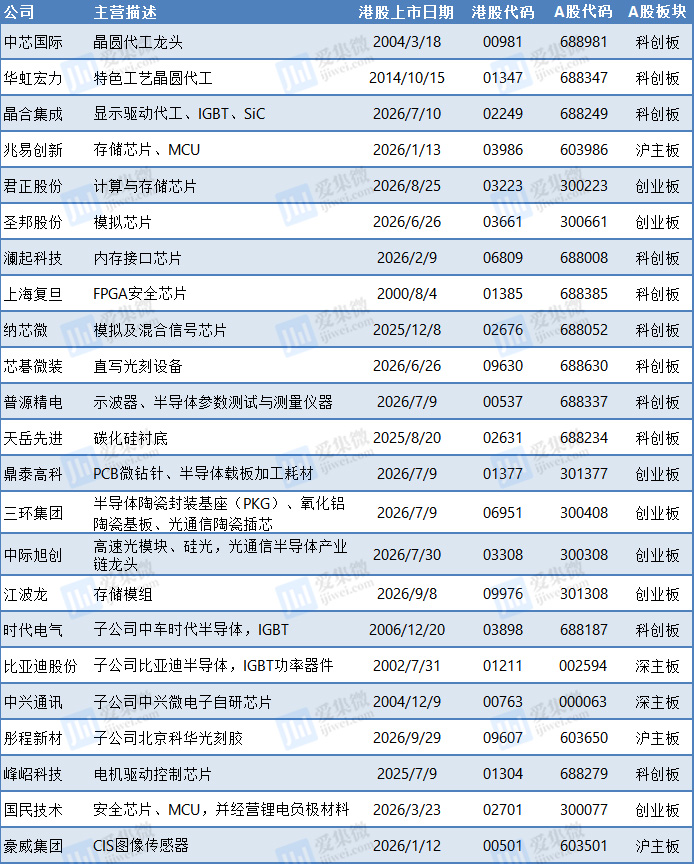
在76家港股半导体概念公司中,经逐一核实公开市场信息,共有23家企业同时在A股和H股上市,形成A+H双平台布局。
(一)A+H双平台企业名单
以下为23家A+H双平台企业的完整名单:
(二)A+H双平台布局的特征分析
从上述23家A+H双平台企业可以观察到以下特征:
第一,科创板是A+H半导体企业的主要A股来源地。在23家A+H企业中,来自科创板的有11家(占比47.8%),包括中芯国际、华虹宏力、晶合集成、澜起科技、上海复旦、纳芯微、芯碁微装、普源精电、天岳先进、时代电气和峰岹科技。创业板紧随其后有7家(君正股份、圣邦股份、鼎泰高科、三环集团、中际旭创、江波龙、国民技术),沪主板有3家(兆易创新、彤程新材、豪威集团),深主板有2家(比亚迪股份、中兴通讯)。
第二,A+H企业覆盖了半导体全产业链关键环节,从晶圆代工到芯片设计,从半导体设备到半导体材料,从封装材料到光通信,A+H企业构成了港股半导体板块的产业骨架。
第三,A+H企业的港股上市时间呈现「早期+近期」双峰分布。一批企业于2000至2014年间港股上市,包括上海复旦(2000年)、比亚迪(2002年)、中芯国际(2004年)、中兴通讯(2004年)、时代电气(2006年)和华虹宏力(2014年);另一批企业则在2025至2026年集中赴港二次上市,包括峰岹科技(2025年7月)、天岳先进(2025年8月)、纳芯微(2025年12月)以及2026年上市的豪威集团、兆易创新、澜起科技、国民技术、芯碁微装、圣邦股份、普源精电、鼎泰高科、三环集团、晶合集成、中际旭创、君正股份、江波龙、彤程新材等。
(三)A+H双平台布局的战略意义
A+H双平台布局对半导体企业和投资者均具有重要意义。对企业而言,双平台上市可以拓宽融资渠道,获取国际资本支持,同时提升全球投资者认知度。对投资者而言,A+H双平台提供了更灵活的投资选择,两地市场的估值差异也可能带来套利机会。这一趋势也反映出港交所对半导体企业的吸引力正在持续增强,未来可能有更多A股半导体企业选择赴港上市。
港股半导体板块特征总结
(一)AI芯片赛道集聚效应显著
在29家芯片设计公司中,AI/智能驾驶方向的公司达到7家,包括爱芯元智、黑芝麻智能、天数智芯、地平线机器人-W、壁仞科技、曦智科技-P以及美佳音控股。加上弱相关类别中百度、商汤等AI公司,AI芯片赛道在港股半导体板块中的集聚效应十分显著。
(二)功率半导体形成第三代半导体集群
港股半导体板块在功率半导体领域形成了较为完整的第三代半导体产业集群:上游材料端有天岳先进、天域半导体和瀚天天成,中游器件端有赛晶科技、英诺赛科、基本半导体,覆盖了SiC和GaN两大技术路线以及衬底-外延-器件全链条。
(三)科技巨头造芯趋势向港股延伸
15家弱相关公司中有6家为科技巨头,它们均在自研芯片方面有实质投入,包括腾讯控股、百度集团-W、阿里巴巴-W、联想集团、小米集团-W、商汤-W。这些公司的芯片研发服务于自身终端产品生态,半导体并非独立对外业务,但芯片自研投入规模对半导体产业链具有实质性影响。
(四)显示驱动芯片形成特色集群
港股芯片设计公司中,显示驱动方向有晶门半导体和云英谷科技两家,加上晶合集成在显示驱动代工方面的布局,形成了从设计到制造的显示驱动芯片特色链。
(五)光通信与半导体交叉融合
港股半导体板块中,光通信与半导体的交叉融合特征明显。核心半导体公司中有海光芯正和纳真科技,产业链相关公司中有中际旭创,弱相关公司中有欢创科技。光芯片、硅光技术、光模块等方向在港股半导体板块中已形成一定的产业梯度。
上市时间与趋势分析
从上市日期维度分析76家公司的上市时间分布,可以观察到以下值得注意的现象。
(一)近期上市密集,半导体企业加速登陆港交所
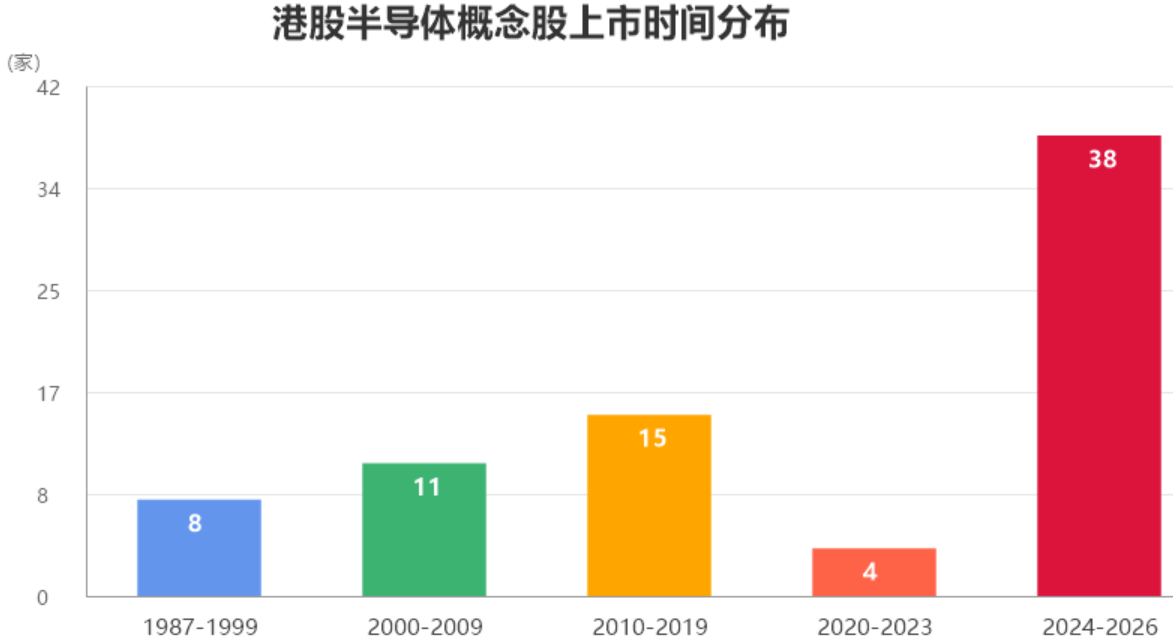
从“港股半导体概念股上市时间分布图”可以清晰看到,2024至2026年期间上市(含转板、二次上市)的公司数量达到38家,占样本总数的一半。其中2024年上市的有6家(元续科技、优博控股、黑芝麻智能、地平线机器人-W、晶科电子股份、英诺赛科),2025年上市的有4家(峰岹科技、天岳先进、天域半导体、纳芯微),2026年上市的多达28家,包括豪威集团、壁仞科技、天数智芯、兆易创新、澜起科技、爱芯元智、国民技术、瀚天天成、傅里叶、长光辰芯、曦智科技-P、云英谷科技、琻捷电子SENASIC、圣邦股份、芯碁微装、海光芯正、基本半导体、鼎泰高科、普源精电、三环集团、晶合集成、中际旭创、君正股份、江波龙、纳真科技、彤程新材、欢创科技、奕斯伟计算等。2026年集中上市28家公司,这一密集上市潮表明港交所正成为国内半导体企业的重要上市目的地。其中大量企业为A+H双平台上市,即已在A股上市后赴港二次上市,进一步推动了港股半导体板块的扩容。
(二)早期上市公司以分销商、设备和弱相关企业为主
在2000年之前上市的公司有8家,包括品质国际QPL INT'L、ASMPT、京东方精电、普达特科技、联想集团、时捷集团S.A.S. DRAGON、先思行集团AV CONCEPT HOLD和中电华大科技。这些早期上市公司以分销商和设备企业为主,反映出在港交所发展初期,纯粹的半导体公司上市极少,半导体概念主要以分销商和配套企业的形式存在。中电华大科技则是早期上市的公司中少有的芯片设计企业。
(三)2000至2019年:核心半导体公司逐步登陆
2000至2009年间有11家公司上市,包括上海复旦、芯成科技、硕奥国际、腾讯控股、中芯国际、晶门半导体、中兴通讯、瑞声科技、时代电气、协鑫科技和比亚迪股份。这一时期,中芯国际和上海复旦等核心半导体公司的上市标志着港股半导体板块开始从概念为主向实体为主转变。
2010至2019年间有15家公司上市,包括赛晶科技、硬蛋创新、华虹宏力、脑洞科技、时腾科技、国微控股、宏光半导体、芯智控股、亿仕登控股、中环新能源、骏码半导体、小米集团-W、英恒科技、康特隆、阿里巴巴-W。这一时期华虹宏力作为第二家晶圆代工公司上市,小米和阿里等科技巨头也开始在港股以半导体概念出现。
(四)2020至2026年:上市加速期,核心半导体公司密集登陆
2020至2023年间有4家公司上市,包括百度集团-W、美佳音控股、商汤-W和贝克微。而2024至2026年的上市浪潮则呈现出截然不同的特征:38家新上市公司中绝大多数为核心半导体公司或产业链相关公司。将三类公司的上市时间交叉对比可以清晰地看到:核心半导体公司大量集中在2024至2026年上市,而弱相关公司中有不少为早期上市的传统企业。这一对比说明,港交所半导体板块正在经历从概念为主到实体为主的结构性转变。随着A+H双平台上市趋势的推进,预计未来将有更多A股半导体核心企业登陆港交所。
结论与展望
综合以上分析,港交所半导体概念股板块呈现出以下总体特征:第一,总量上以芯片设计公司为主体(38.2%),制造端覆盖薄弱,产业链结构呈头重脚轻态势;第二,核心半导体公司占比过半(53.9%),板块含芯量处于较高水平且持续提升;第三,A+H双平台布局企业达23家,覆盖全产业链关键环节,科创板企业构成主要来源(47.8%),港股上市时间呈现早期首发与近期二次上市双峰分布;第四,功率半导体(特别是SiC/GaN)已形成从材料到器件的完整集群,是港股半导体板块最具差异化优势的细分方向;第五,AI芯片赛道集聚效应显著;第六,分销商群体庞大(10.5%),体现香港供应链枢纽地位;第七,科技巨头造芯趋势使得弱相关公司占据近两成比例,需警惕概念炒作风险。
从投资研究角度,建议重点关注以下方向:一是A+H双平台布局中具有产业链稀缺性的标的;二是AI芯片和智能驾驶芯片赛道中已实现产品量产的公司;三是第三代半导体全链条的投资机会;四是关注半导体设备前道环节的潜在上市标的,填补当前产业链空白;五是关注光通信半导体产业链的增长机遇。同时,对于弱相关/概念型公司,需仔细甄别其半导体业务的实际收入贡献和技术壁垒,避免概念驱动下的估值泡沫。