电子特气被誉为半导体制造的“血液”,广泛应用于集成电路、显示面板、光伏等环节,集成电路应用占比约71%。美国空气化工、德国林德、法国液化空气、日本大阳日酸等国际巨头长期主导市场,高端产品依存度高。近年晶圆厂密集扩产叠加供应链安全诉求升温,2025年日本关东电化工厂火灾、韩国厂商对六氟化钨提价70%—90%等事件,更让国产替代进入加速兑现期。
近日,集微咨询(JW Insights)正式发布《2026中国电子特气行业上市公司研究报告》。报告显示,2026年全球电子特气市场预计达68亿美元,中国市场约317亿元,国产化率升至45%左右。报告系统梳理华特气体、中船特气、昊华科技、金宏气体、和远气体、凯美特气六家A股公司业绩与卡位,全景呈现国产替代最新进展。
报告基于公开财报与行业数据,从市场规模、竞争格局、财务表现、研发投入等维度,勾勒行业竞争图景。以下是《报告》内容精选:
全球市场稳步扩容,2026年剑指68亿美元
TECHCET预计,2026年全球电子特气市场将增长8.0%至68亿美元。全球市场由2020年的约42亿美元增至2025年的约60亿美元,年复合增速约7.5%,2025—2030年有望保持7%—8%增长。亚太2025年贡献全球超60%的增量需求。需求侧,半导体占消耗量七成以上,IC用特气需求将从2025年的超3.8万吨增至2030年的6.5万吨以上。
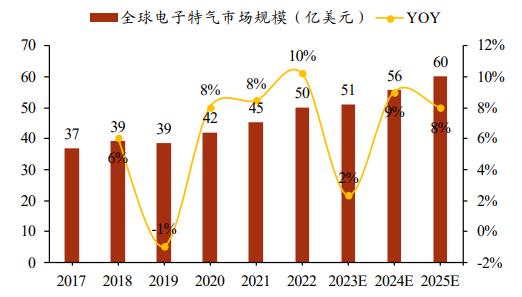
图1 2017—2025年全球电子特气市场规模(亿美元)
四巨头握主导权,国产阵营梯次突围
全球格局高度集中:空气化工以约25%市占率居首,林德(约23%)、液化空气(约18%)、大阳日酸(约9%)紧随其后,四大家合计约75%,叠加SK特殊气体等厂商,国际巨头整体份额接近90%。林德为全球约70%半导体产线供应特气,液化空气EUV光刻气获台积电认证。国内阵营中,中船特气、华特气体跻身第三梯队,凭六氟化钨、光刻气等优势品类率先突围。
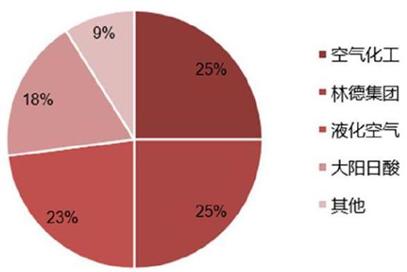
图2 全球电子特气市场竞争格局
中国市场317亿元,国产化率升至45%
2025年中国市场规模约317亿元,较2017年的109亿元扩容近两倍,近五年年均增速保持13%以上。国产化进程同步提速:国产化率由2024年的35%升至2025年的45%左右,高纯氨、三氟化氮国产化率已超50%,12英寸晶圆厂特气验证导入率达43%。不过,7nm以下制程所需的7N级超高纯气体国产化率不足20%,对照2030年60%的国产化目标,替代空间广阔。
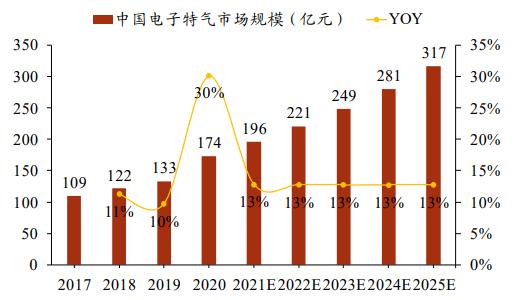
图3 2017—2025年中国电子特气市场规模(亿元)
中报成绩单分化,中船特气双双领跑
2026年中报,六家公司明显分化。中船特气营收19.04亿元(+83.13%)、净利润3.48亿元(+95.63%),总市值1198.32亿元居首;三氟化氮产能1.85万吨/年全球第一,上半年六氟化钨营收同比增长近3倍,超高纯三氟化氮已稳定供应境外3nm产线。华特气体营收8.72亿元(+28.95%)、净利润0.91亿元(+18.28%),作为国内唯一通过台积电、SK海力士认证的光刻气企业,氦气业务增长133%。昊华科技营收96.90亿元(+24.87%)、净利润10.51亿元(+44.93%)。金宏气体氦气业务暴增140.53%,净利润却下滑22.45%;和远气体、凯美特气净利润分别下滑24.12%、61.28%。
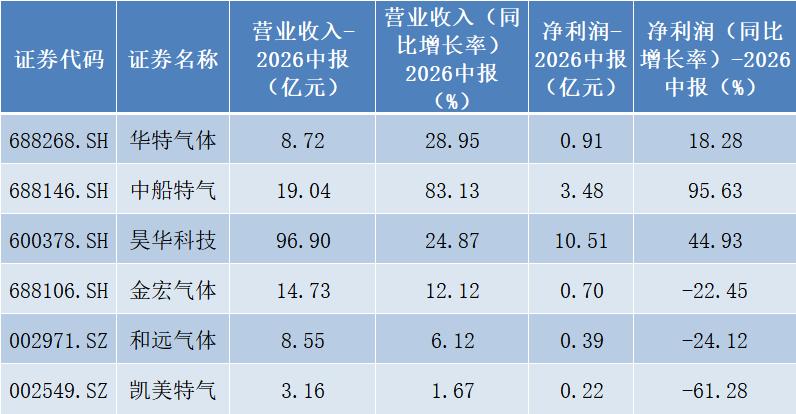
图4 2026年中报六家上市公司营收与净利润表现
研发高压投入,卡位9N纯度时代
研发投入上,昊华科技以3.60亿元断层领先,凯美特气研发强度5.55%居首,中船特气研发人员占比17.05%,金宏气体坐拥350人研发团队、418项专利。纯度要求正从6N向9N跃迁:硅烷科技9N级硅烷打破海外垄断,国产9N级磷烷砷烷国内市占率超60%,国产四氟化碳进入台积电3nm产线;中船特气内蒙古基地建成后,三氟化氮产能将跃居世界第一。
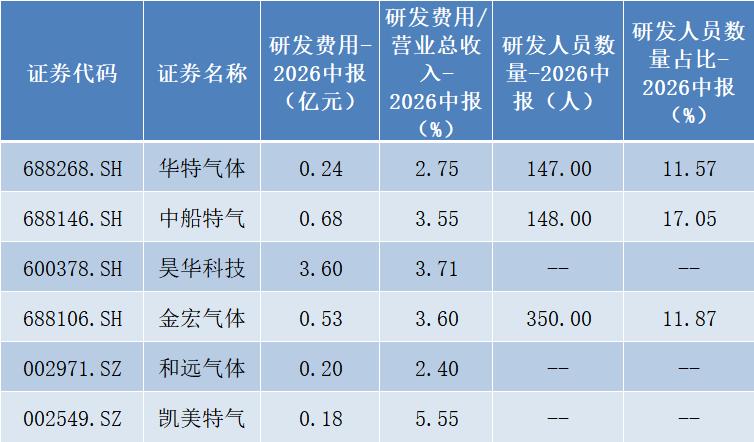
图5 2026年中报六家上市公司研发投入情况
展望后市,2025—2030年国内氟化物特气总产能将新增3.5万吨、硅烷新增超8000吨,供给扩张与需求升级同频共振。随着晶圆厂扩产、纯度升级与国产验证窗口叠加,中国电子特气产业有望在全球供应链重构中占据更主动位置,上市公司价值重估可期。
目前,《2026H1中国电源管理芯片行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。