2026年第二季度全球服务器市场收入1663亿美元、同比增长52.0%,创单季历史新高——曾甘当配角的CPU正重返舞台中央。
云端CPU是服务器整机的运算中枢与云算力底座。随着生成式AI从训练主导转向推理与智能体主导,CPU承担的请求路由、工具调用编排与资源隔离等串行任务激增。据IDC预测,2026年全球AI基础设施支出将达4970亿美元;据TrendForce集邦咨询预测,全球服务器CPU出货量增速将由多年个位数跃升至2026年的31%,2027年超过40%。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之云端CPU芯片(2026)》(以下简称“《报告》”),《报告》涵盖行业概述、产业链分析、代表企业与未来展望,覆盖全球与中国市场、政策、技术与八家代表企业。
以下是《报告》内容精选:
超级周期:量价双轮驱动,出货增速跃上新台阶
量的层面,智能体放量推动服务器CPU与加速器配比由传统的1:8向1:2乃至1:1迁移;价的层面,供需紧张下英特尔与AMD自2026年3月以来连续多轮提价,高端产品涨幅显著。IDC数据显示,2026年第二季度非x86平台收入744亿美元、同比增长146%、占比升至44.8%;部分高端产品交期以月计,云厂商正以长期协议锁定产能。
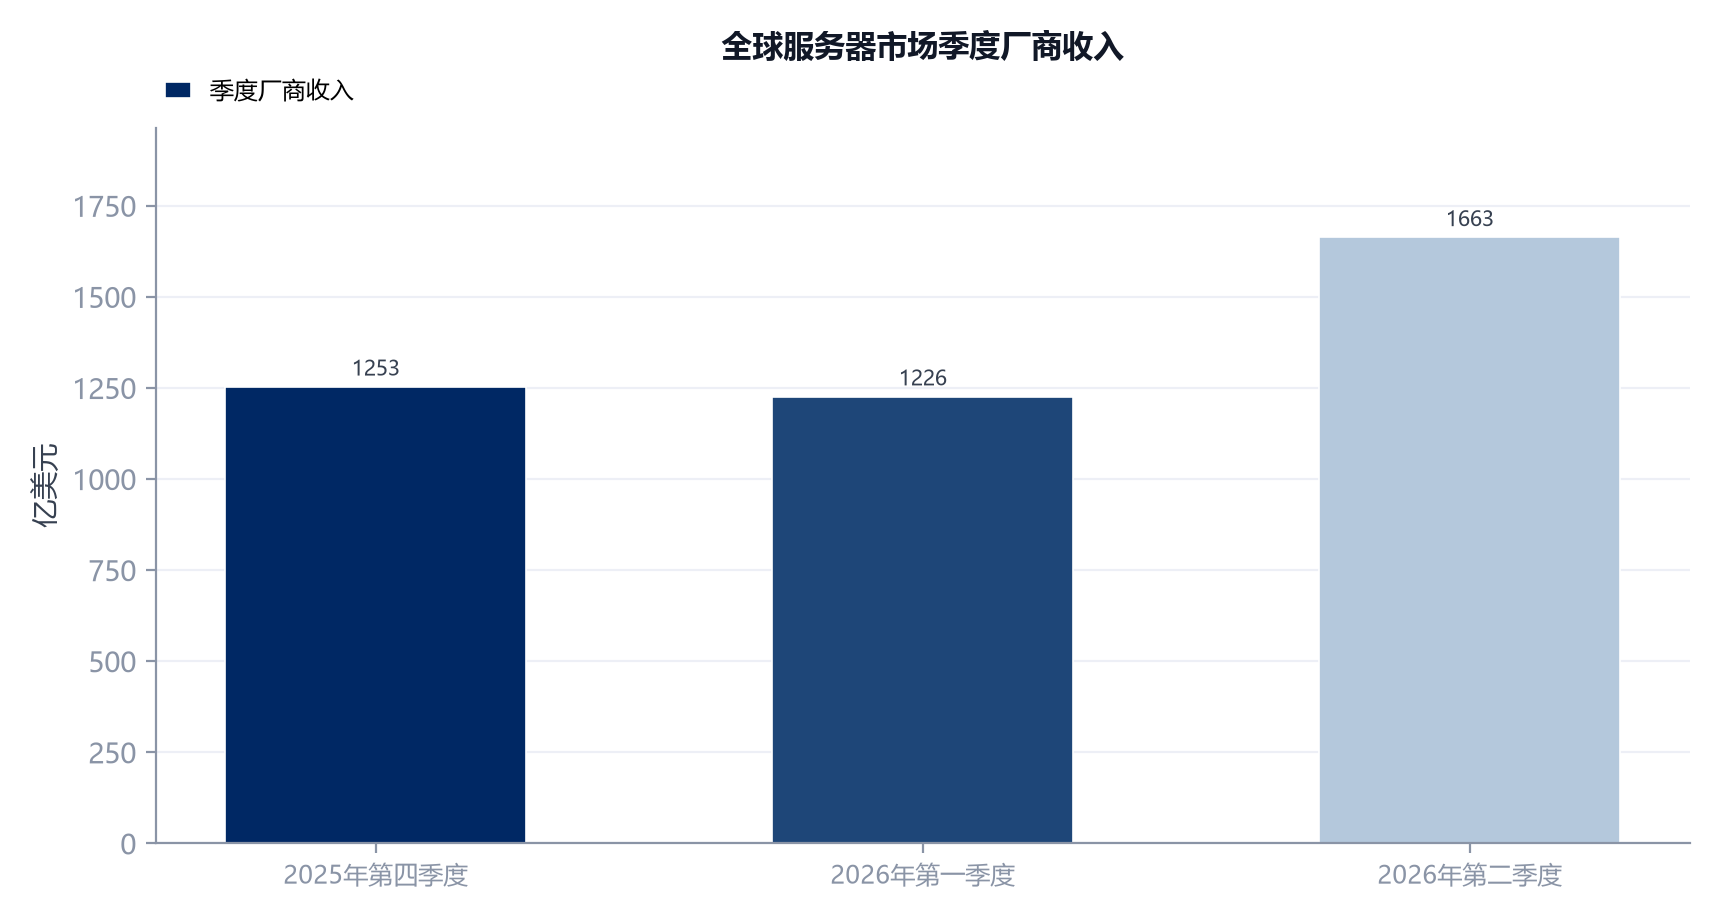
图1 全球服务器市场季度厂商收入(资料来源:IDC,集微咨询(JW Insights)整理)
需求重构:智能体让CPU从配角变中枢
智能体需并发完成沙箱运行、代码执行与工具调用,对单线程性能、内存带宽与资源隔离的要求显著上升。IDC与浪潮信息联合报告预计,全球活跃AI智能体数量将由2026年的7940万个增至2030年的22.16亿个;据TrendForce集邦咨询预测,服务器CPU出货量2026年增长31%。
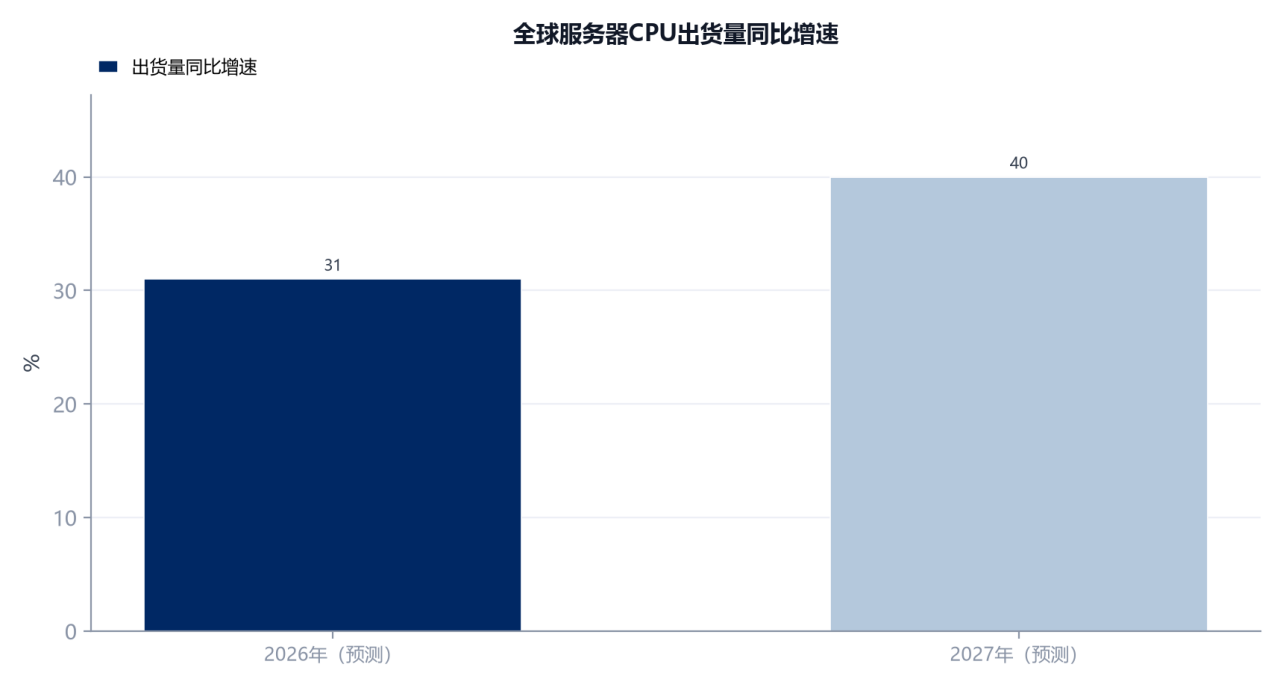
图2 全球服务器CPU出货量同比增速(资料来源:TrendForce 集邦咨询,集微咨询(JW Insights)整理)
格局多极:英特尔守成、AMD跃升,ARM冲向三成
据TrendForce集邦咨询预测,2026年全球服务器CPU出货份额英特尔约50%、AMD约27%、英伟达约12%、云厂商自研及其他约11%,2027年英特尔降至42%、云厂商自研升至18%;ARM架构占比将由2026年约23%升至2027年约30%。亚马逊Graviton、微软Cobalt、谷歌Axion规模部署;AMD第二季度数据中心事业部营收67亿美元、同比增长107%。
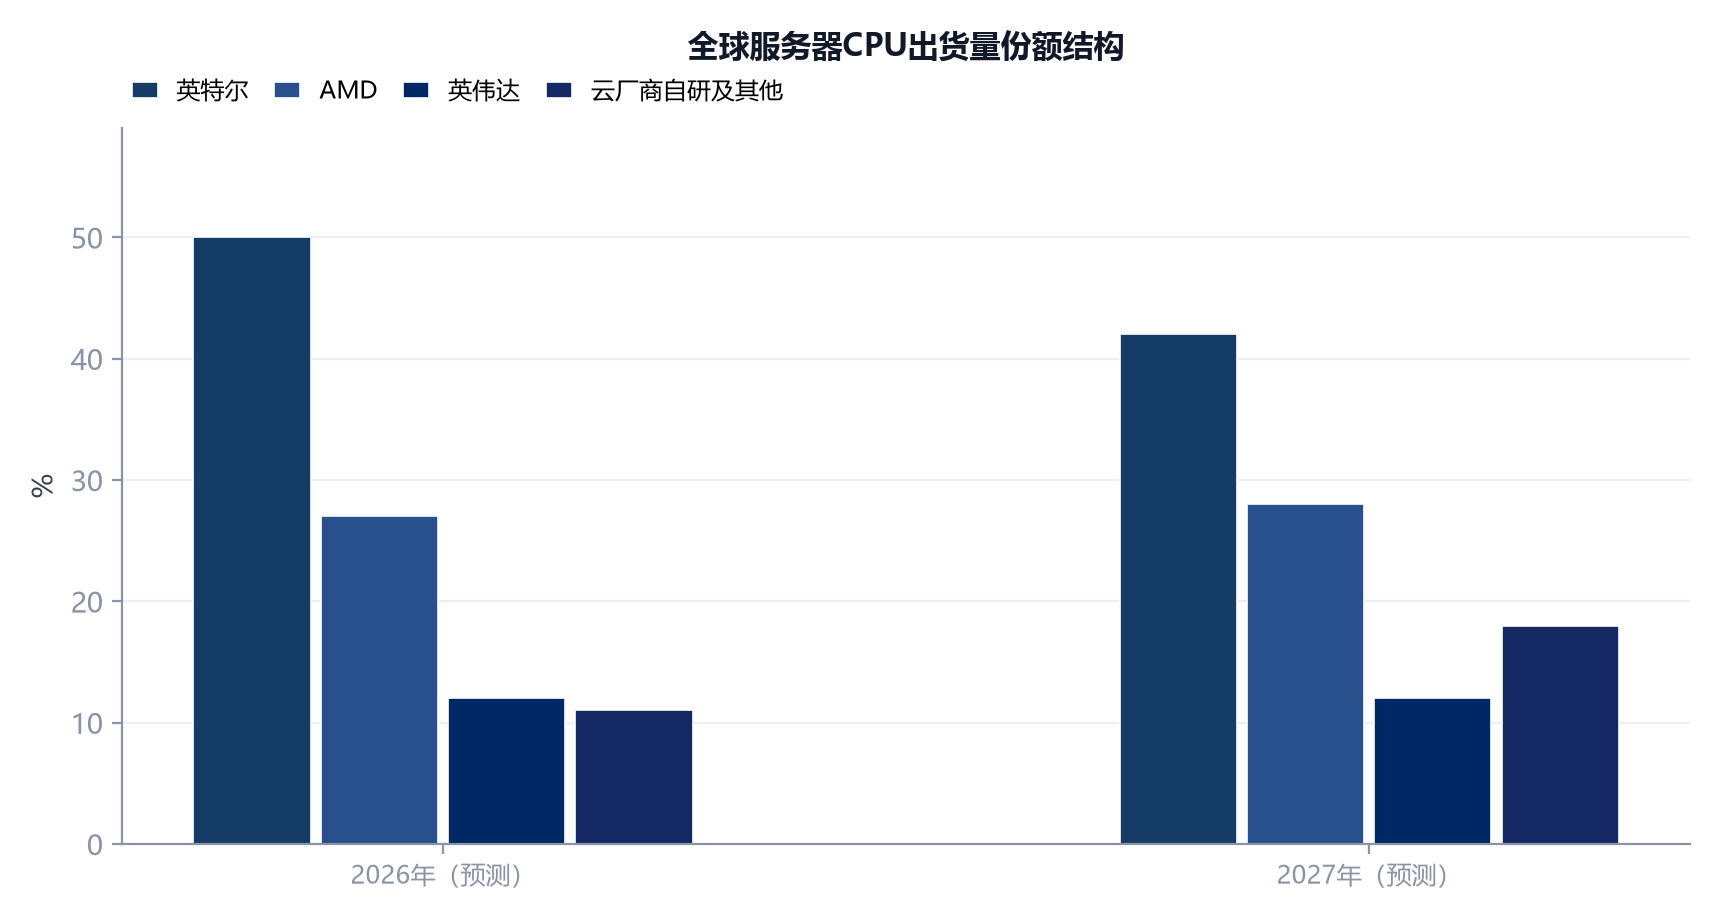
图3 全球服务器CPU出货量份额结构(资料来源:TrendForce 集邦咨询,集微咨询(JW Insights)整理)
中国市场:国产阵营份额加速抬升
据IDC数据,2026年上半年中国数据中心AI加速器出货200.8万颗,英伟达约34%、华为约28%,阿里平头哥、寒武纪、百度昆仑芯、海光信息分别约7%、5%、4%、3%。中央国家机关2026年集采首次实现六家国产CPU平台全覆盖,中国电信高性能服务器集采全部采用国产化技术路线;海光信息前三季度营收149.55亿元、同比增长57.58%,市场驱动正接续政策驱动。
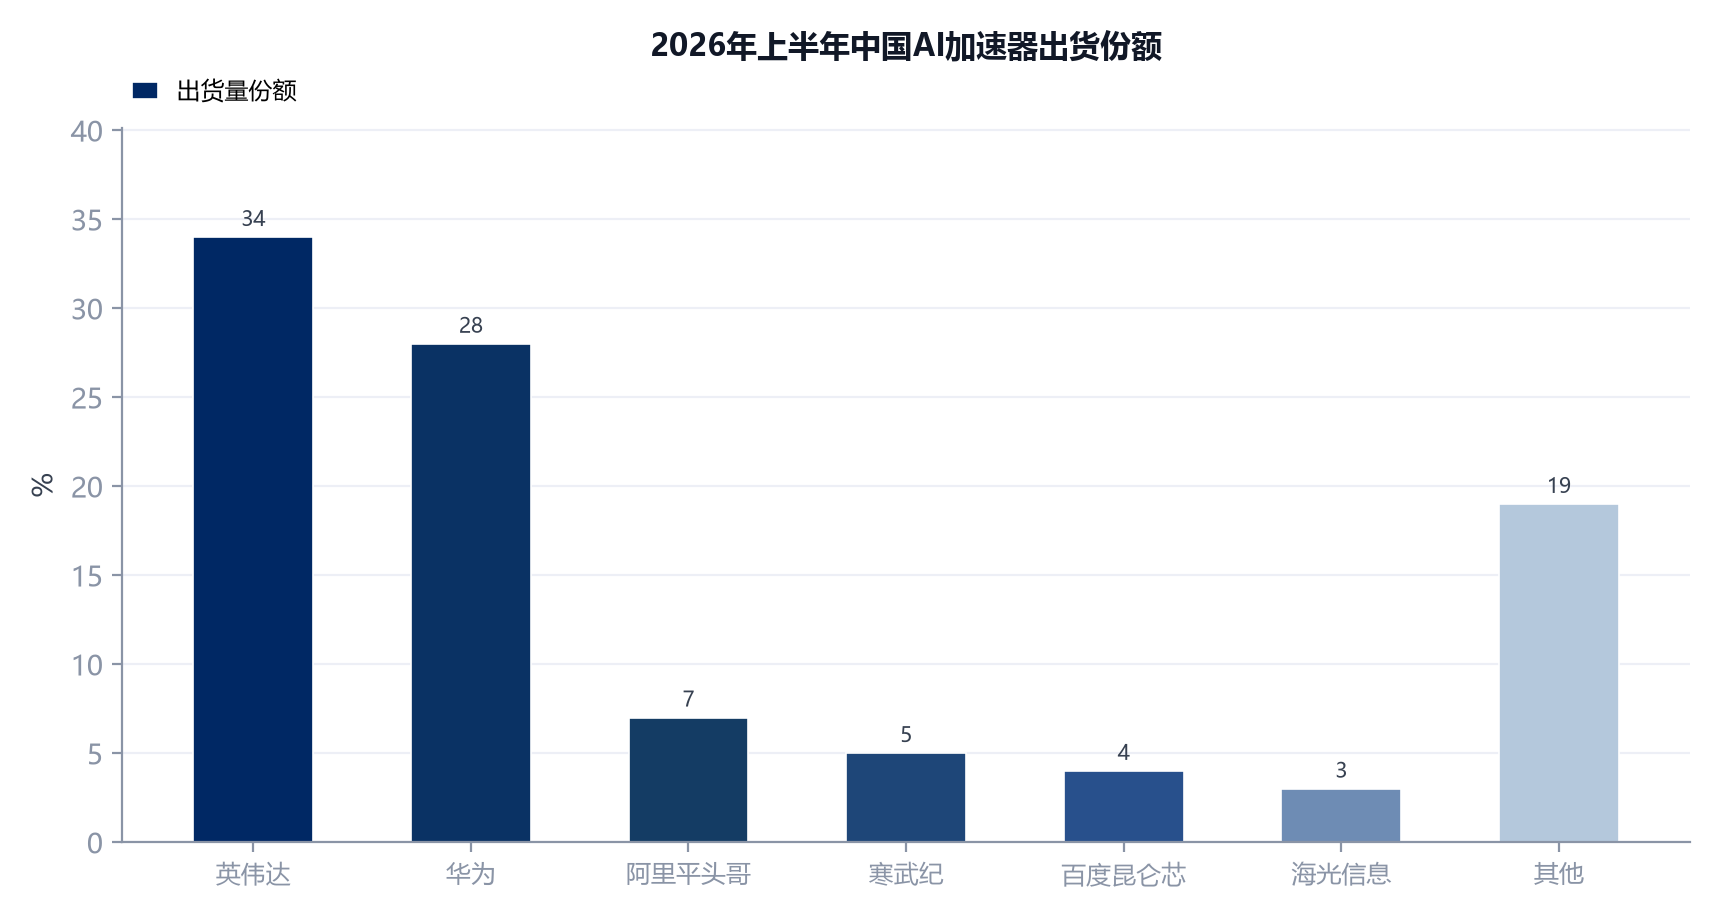
图4 2026年上半年中国AI加速器出货份额(资料来源:IDC,集微咨询(JW Insights)整理)
技术与产业链:2纳米与18A并行,封装成新瓶颈
《报告》产业链图谱显示,EDA、IP授权与先进制程代工由海外主导,先进封装正取代逻辑制程成为新的供给瓶颈。AMD Venice采用台积电2纳米工艺,2026年进入小规模量产;英特尔首款基于Intel 18A制程的至强6+亦已推出。英伟达Vera CPU通过NVLink-C2C与GPU实现最高1.8TB/s相干带宽。
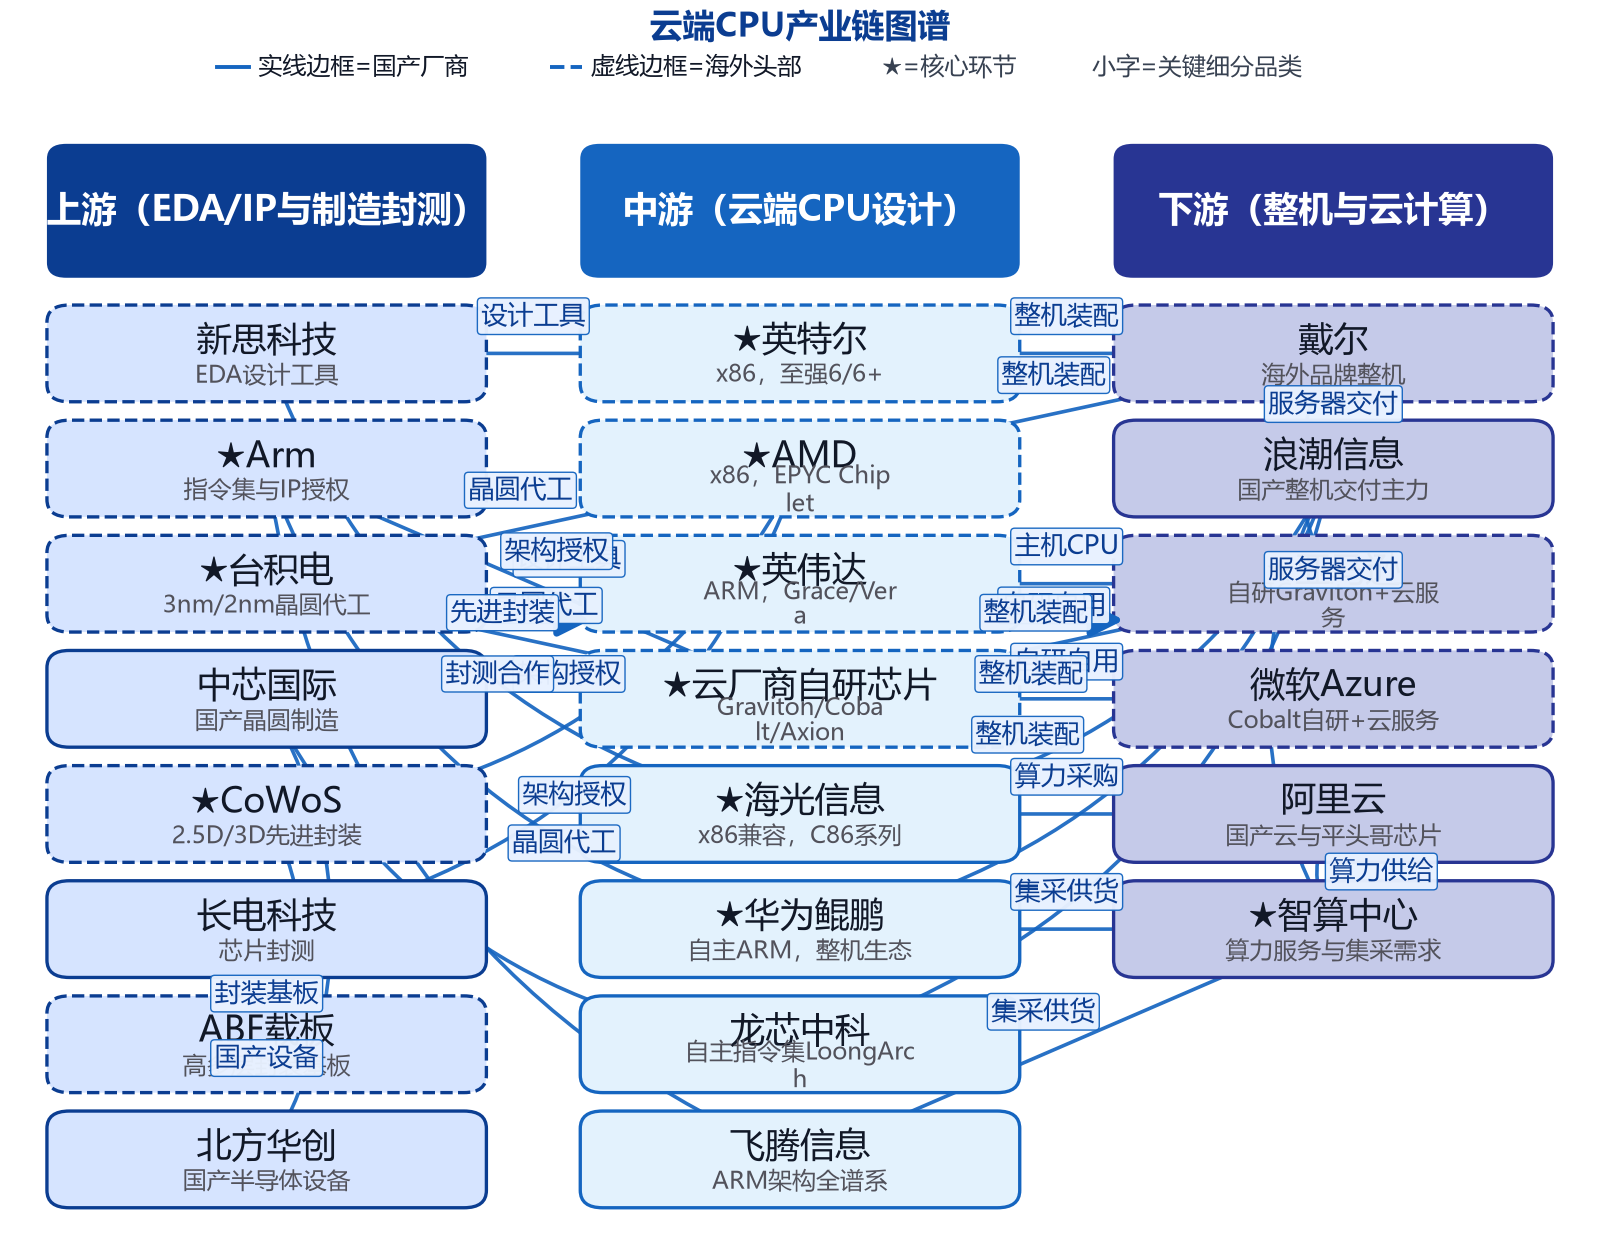
图5 云端CPU产业链图谱(资料来源:IDC、TrendForce 集邦咨询,集微咨询(JW Insights)整理)
展望2026-2028年,行业将沿推理需求扩容、架构多元、供给瓶颈缓释与国产替代深化四条主线演进;央企国企须于2027年底完成信创全面替换,国产云端CPU增速有望高于全球平均。
目前,《AI产业系列报告之云端CPU芯片(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。