英伟达GB300 NVL72机柜功耗达132~140kW、约90%热负荷由液冷带走,传统风冷在20kW附近触及工程经济边界。集微咨询最新研究显示,2026年全球AI服务器液冷市场将超170亿美元、较2025年接近翻倍,行业进入“放量元年”。
液冷分为冷板式、浸没式与喷淋式三类,系统价值量的70%集中在CDU、冷板、快接头等芯片级精密散热环节。相变浸没式PUE可低至1.04,液冷3年TCO较风冷低19%~24%;冷板式液冷首部国标GB/T 48023-2026将于2027年2月实施,液冷正从“经济性选择”变为“合规性选择”。
近日,集微咨询(JW Insights)正式发布《2026年液冷行业研究报告》(简称《报告》)。《报告》围绕行业概述、产业链分析、代表企业与未来展望,系统梳理了全球及中国市场格局、技术演进路线与国产化进程,为液冷产业链上下游企业与投资机构提供决策参考。
以下是《报告》内容精选:
市场规模:一年翻倍,“放量元年”确立
据摩根大通,全球AI服务器液冷市场将从2025年的89亿美元增至2026年的170亿美元以上,同比增长逾90%;2026年全球液冷市场约1000亿元、2027年有望超2000亿元。中国2025年液冷数据中心规模159.8亿元(+45.2%),2026年预计达232.5亿元、2028年突破470亿元;IDC预计中国液冷服务器市场2030年达220亿美元。
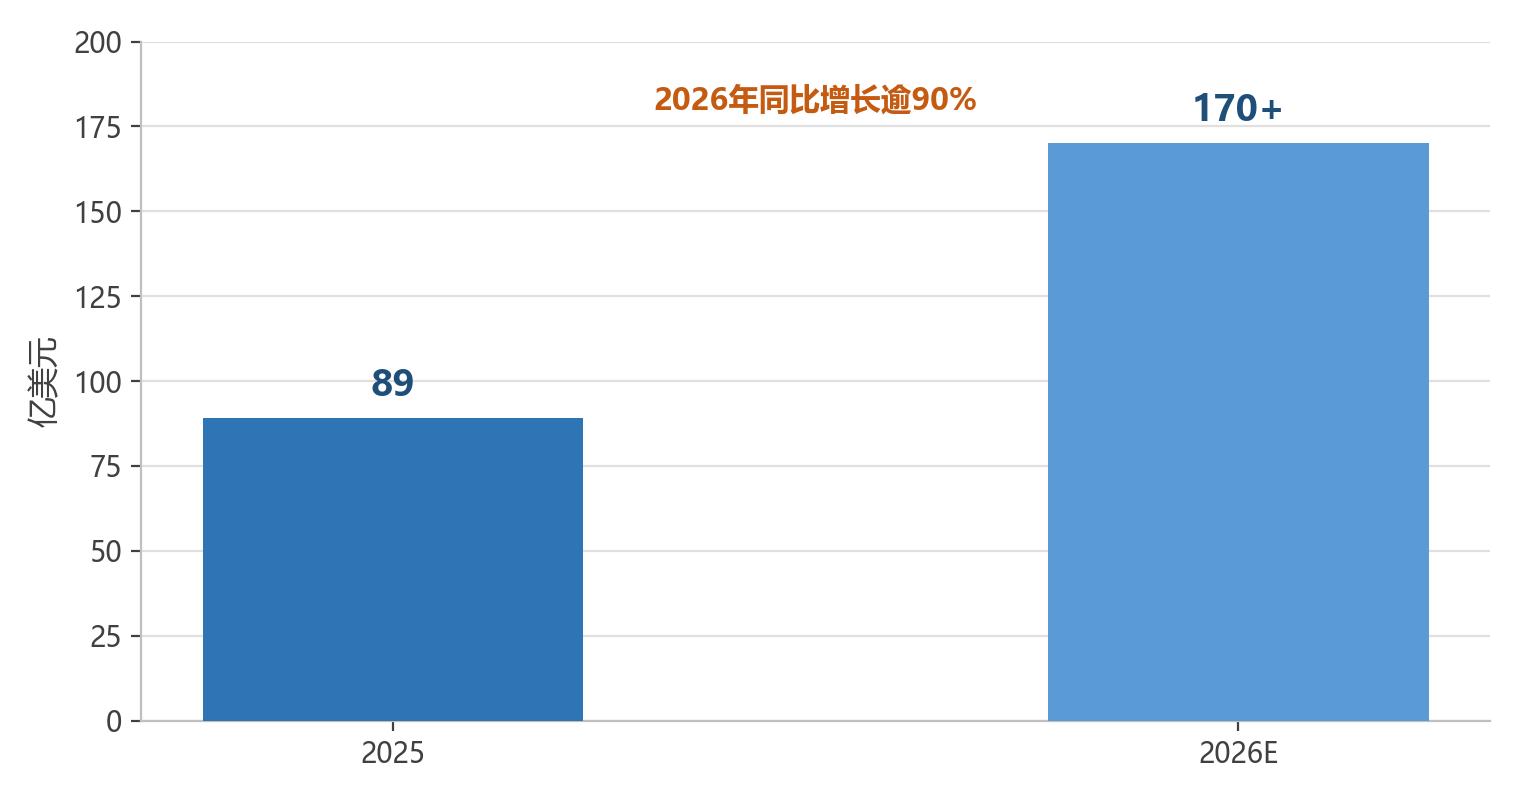
图1 全球AI服务器液冷系统市场规模及预测(资料来源:摩根大通,集微咨询)
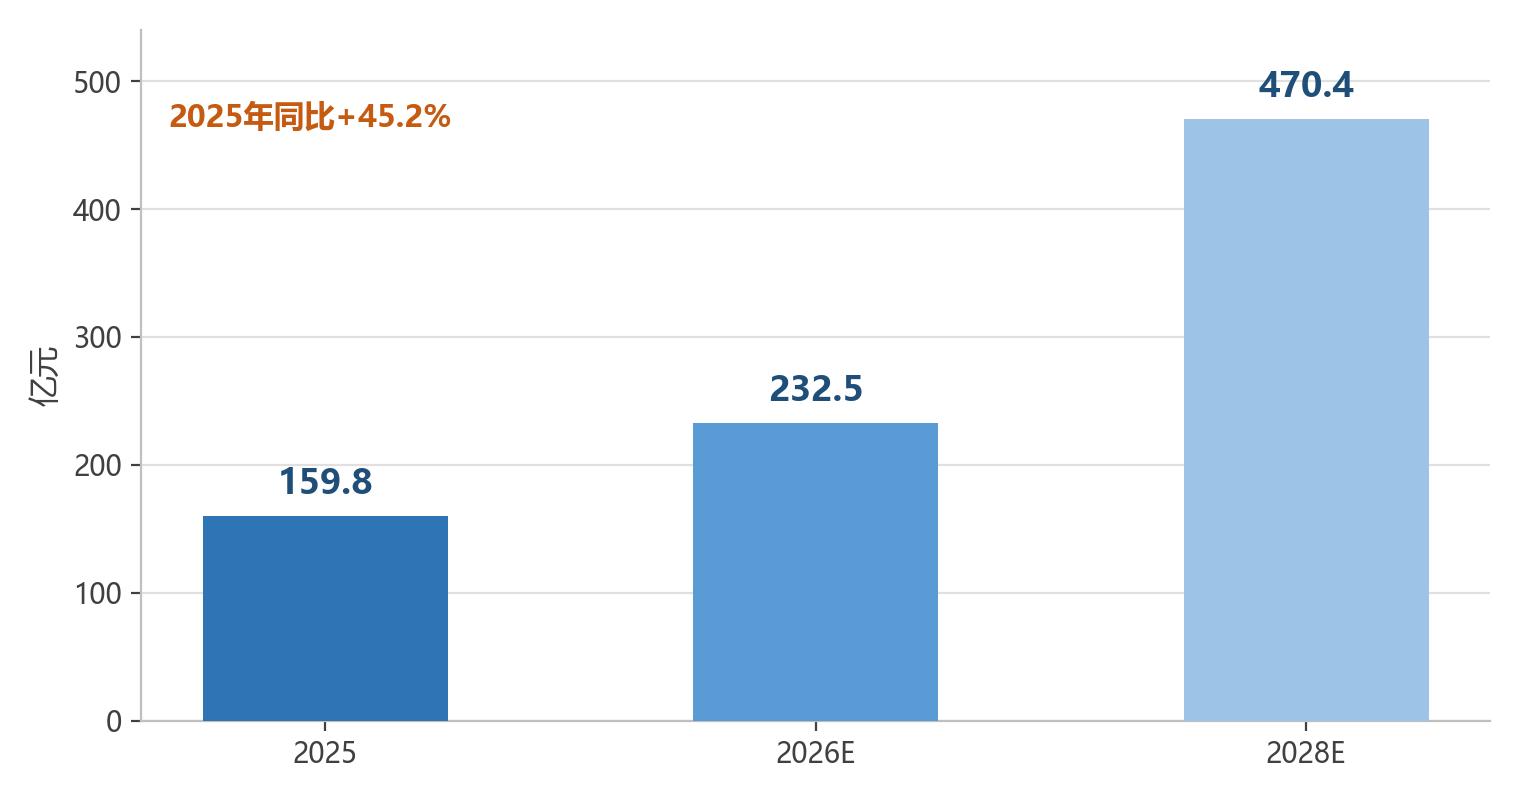
图2 中国液冷数据中心市场规模及预测(资料来源:赛迪顾问,集微咨询)
景气逻辑:功率密度革命驱动渗透率跃升
AI芯片TDP已从H100的700W升至B200/B300的1000W以上,Rubin单芯片功耗预计突破2000W;单机柜平均功率2026年预计达19.4kW,超30kW机柜占比将升至29%。AI芯片液冷渗透率预计从2025年的约33%升至2026年的53%、2027年逼近60%;中国液冷渗透率2026年预计达37%。
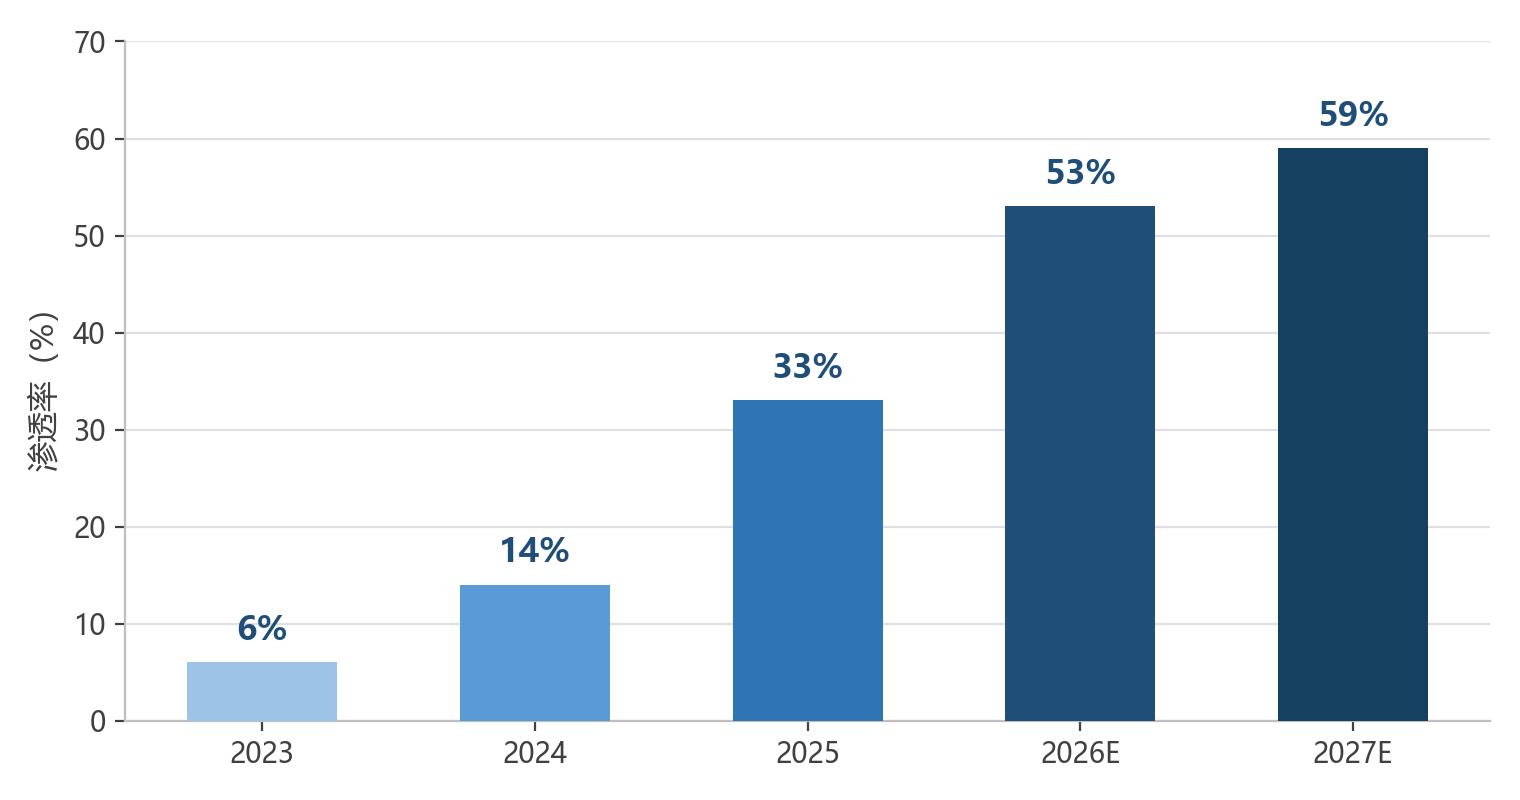
图3 AI芯片液冷渗透率变化(资料来源:TrendForce,集微咨询)
竞争格局:三大链主生态重塑产业地图
需求侧已形成英伟达、谷歌、华为三大链主生态:华为链液冷国产化率超80%,英伟达链散热部件国产化率不足20%。Vertiv 2025年四季度有机订单同比增长252%、在手订单达150亿美元;国内英维克获英伟达NPN Tier 1系统级认证并切入谷歌CDU供应链,曙光数创为国内唯一大规模商业化部署浸没相变液冷的企业。
产业链:价值量与盈利向高壁垒环节分层
冷板式液冷系统中冷板约占32%、快接头约28%、CDU约25%;CDU、快接头、氟化液、不锈钢波纹管等高壁垒环节毛利率达40%~60%。3M退出电子氟化液留下约10~15亿美元重组空间,2025年国内氟化液市场突破45亿元,巨化股份、新宙邦加速填补。
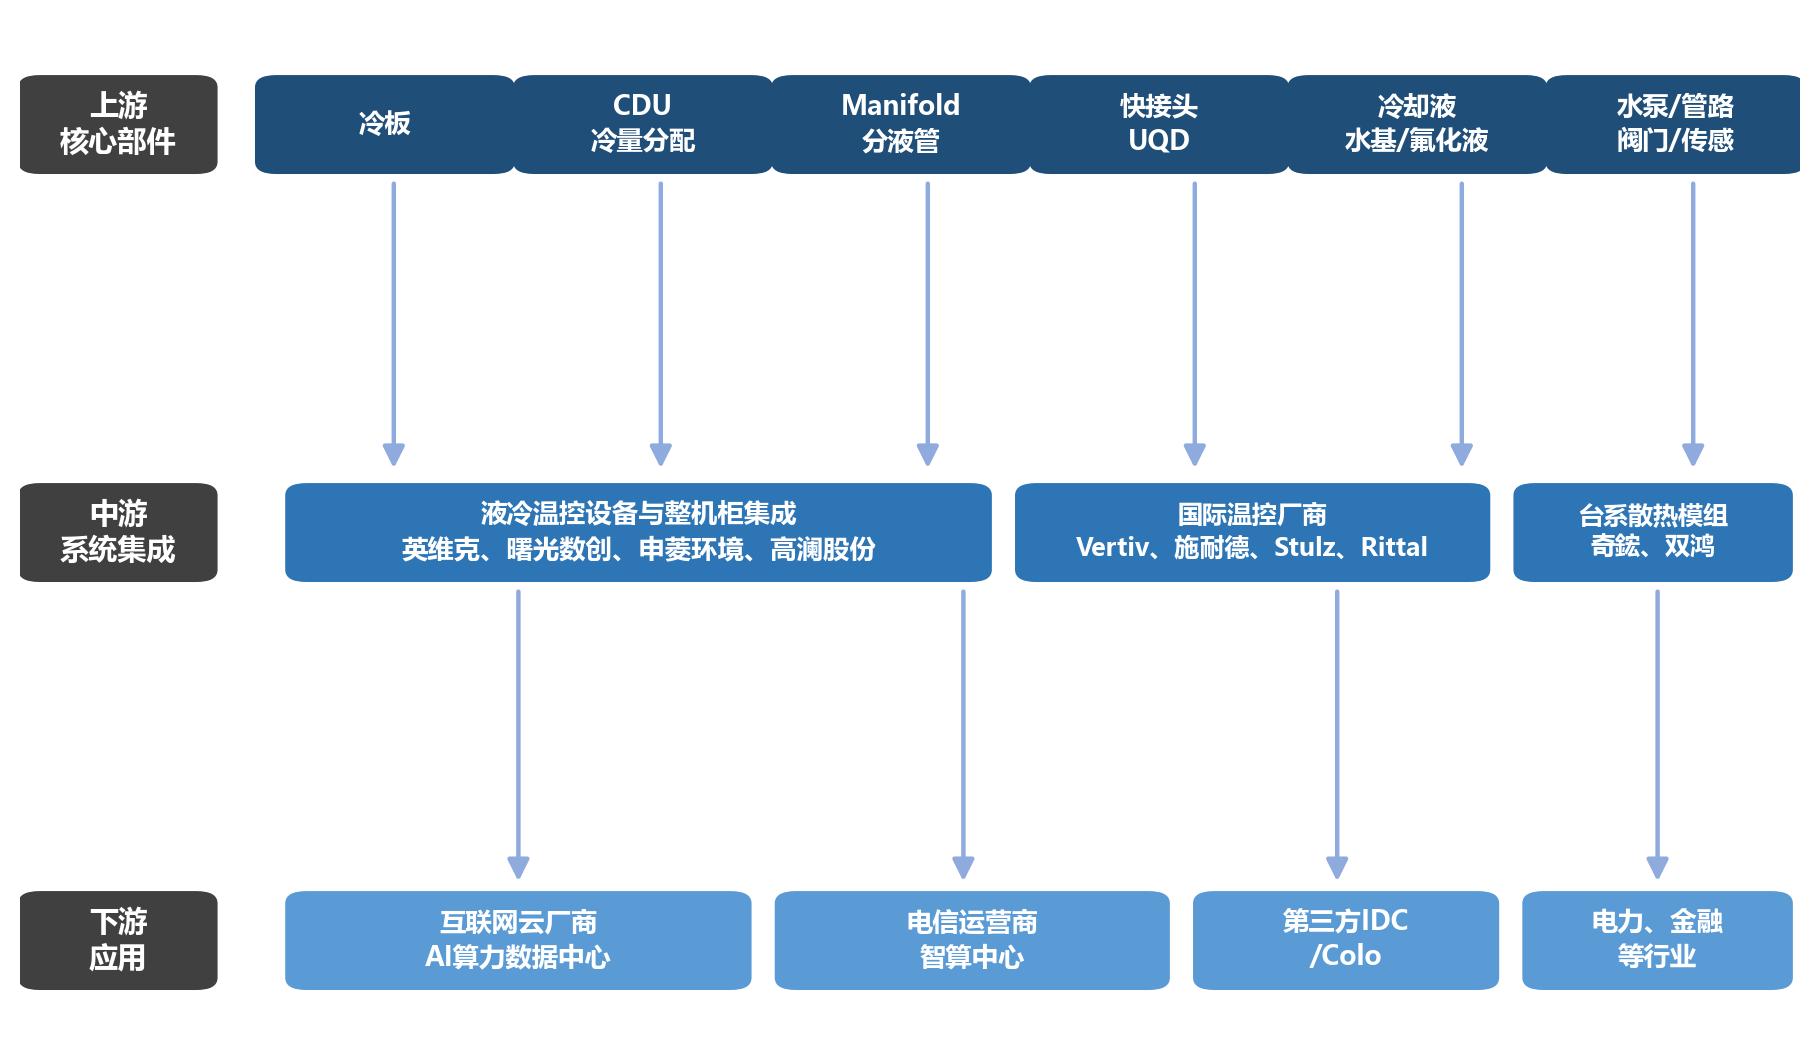
图4 液冷产业链全景图(资料来源:中国信通院,集微咨询)
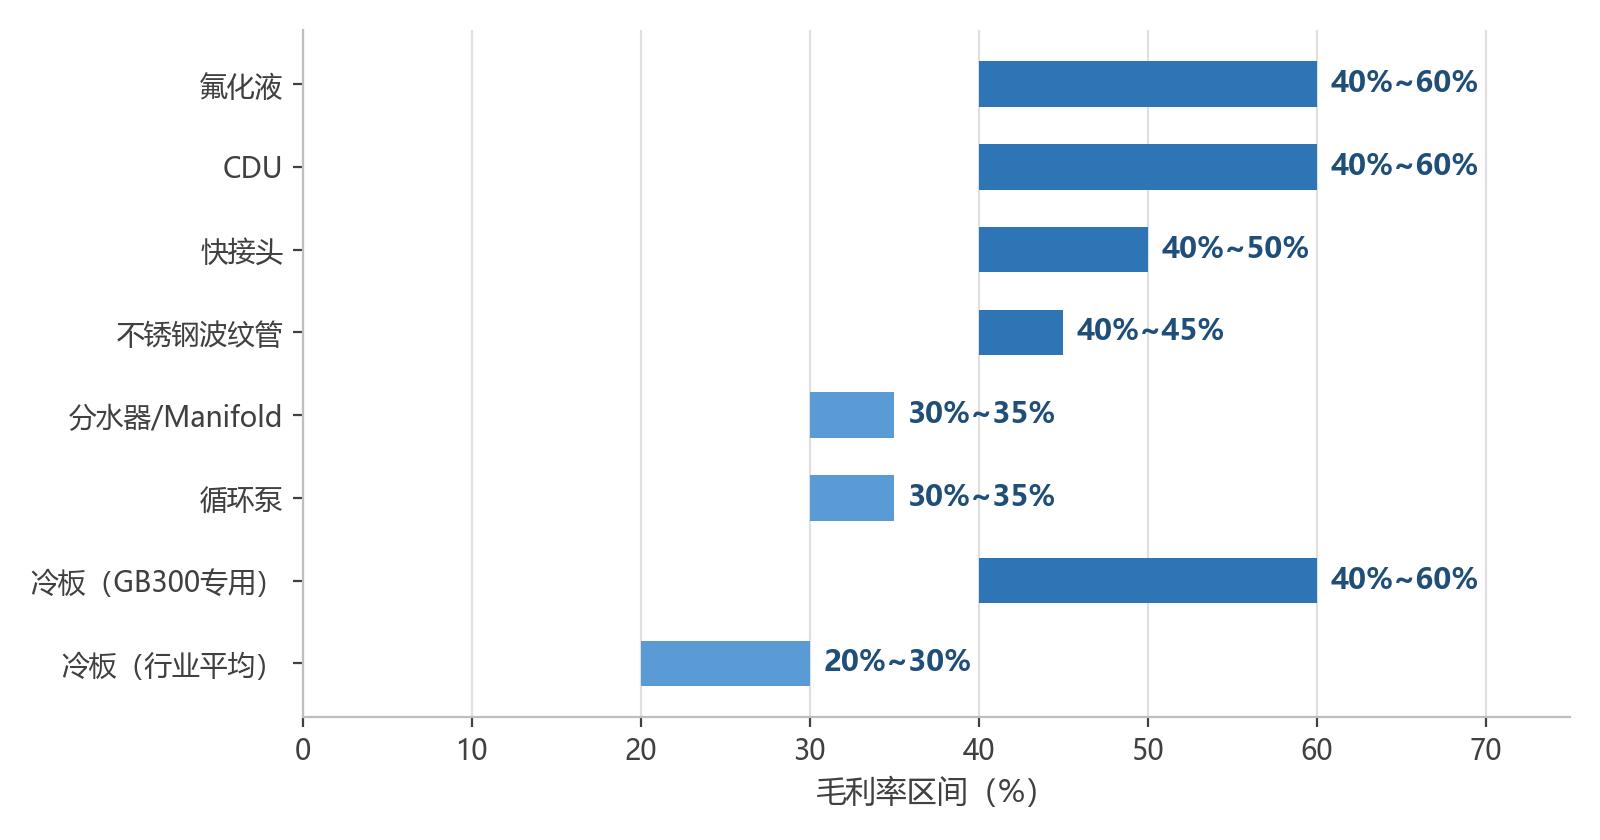
图5 液冷上游核心环节毛利率分层(资料来源:开源证券,集微咨询)
增量赛道:电子屏蔽泵与波纹管弹性最大
CDU动力单元正向电子屏蔽泵切换,2026-2028年全球液冷水泵市场空间78.2亿、151.8亿、270.4亿元,仅谷歌2027年需求即达3.6万个,飞龙股份在手订单超6万台;不锈钢波纹管为Rubin平台纯增量环节,金富科技液冷业务上半年毛利率约49.7%、供不应求。
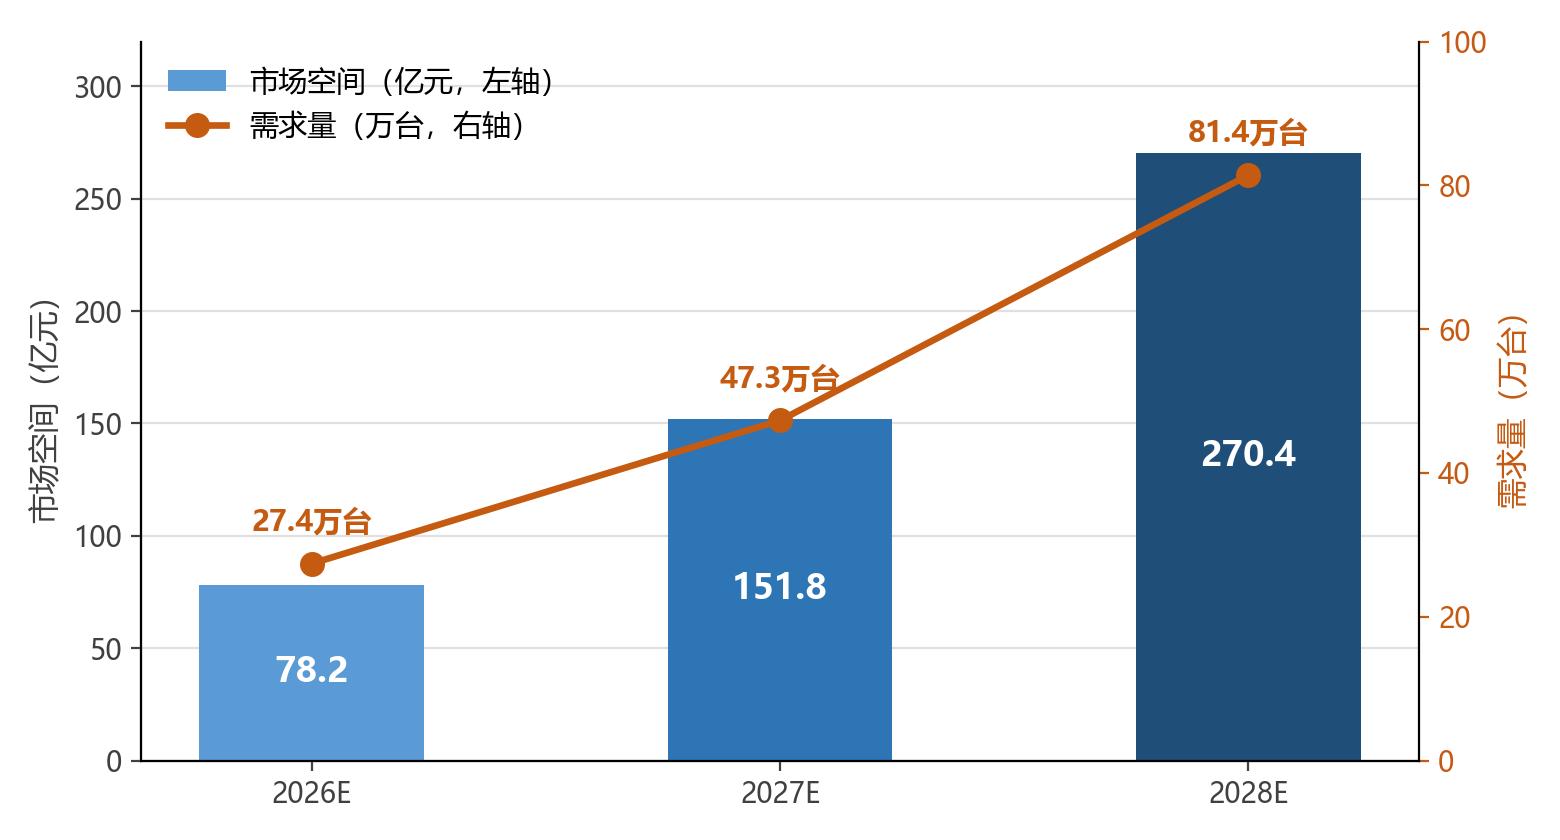
图6 全球液冷水泵需求与市场空间测算(资料来源:长江证券,集微咨询)
国产化:沿“华为链→谷歌链→英伟达链”升级
本轮国产化呈“系统主导、部件爬坡、材料破局”的梯度格局:华为链对国产零部件开放度最高,系统集成、冷板、CDU等环节国产化率超80%;快接头为国产化最快环节,英维克、利通科技、中航光电等已进入英伟达供应商名单;2025年华为约占中国AI加速器出货的20.3%,将持续带动国产液冷链放量。
《报告》判断,未来五年中国液冷产业有望完成从“本土市场主导”到“全球供应链关键一极”的跨越:系统环节巩固全链条优势,部件环节沿泵、波纹管、快接头等高壁垒赛道突破,材料环节完成氟化液规模替代,在中美双路径竞争中占据独特生态位。
目前,《2026年液冷行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。