制作门槛被AI拉平之后,微短剧出海的竞争焦点正从“把剧做出来”转向“把流量买对、把经营做好”。
10月20日,国家广播电视总局发展研究中心与广西壮族自治区广播电视局课题组在广西北海发布《中国—东盟微短剧国际传播发展报告》,给出的一组数据令行业侧目:2026年中国以外的海外微短剧市场规模将超过60亿美元,中国出海微短剧累计约29万部,其中AI剧占比超过六成、首次超过真人剧。而几乎同一时间,DataEye研究院与TikTok官方披露的数据揭示了硬币的另一面:投放素材量的增速已达下载量增速的约4倍,投流的边际效率正在下降,以TikTok为代表的社媒端成长为18亿美元的独立市场。市场规模在膨胀,红利的位置却在移动——这是当下微短剧出海最值得注意的结构性变化。
60亿美元大盘:AI剧占比首超真人剧,出海内容结构换挡
上述报告显示,微短剧作为诞生于中国的网络视听新业态,正在成为继美国电影、日本动画、韩国电视剧之后的第四大全球性视听产品形态。2025年全国共3.3万部微短剧上线播出,而2026年1至9月上线的微短剧已达49万部,是2025年全年的13倍;微短剧用户规模达8.5亿,月活用户超过6亿。海外市场的扩张同样迅猛:2026年中国以外的海外微短剧市场规模将超过60亿美元。对于增速,官方报告口径为较2025年同比增长67%;DataEye研究院则按2025年约40亿美元的基数测算为增长50%——两家机构统计口径不一,但“超过60亿美元”这一量级判断是一致的。
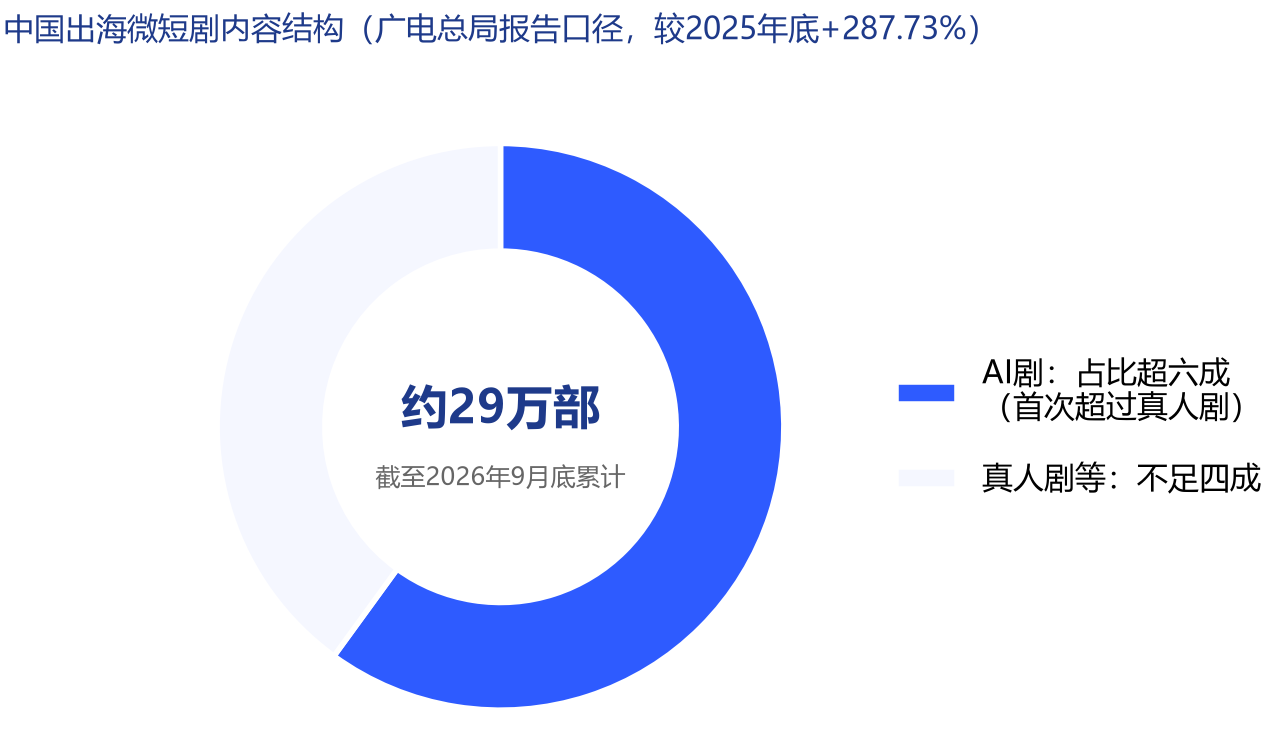
更关键的变化发生在内容结构上。截至2026年9月底,中国出海微短剧累计总量约29万部,较2025年底增长287.73%;其中AI剧占比超过六成,首次超过真人剧。与此同时,本土剧占比从2026年5月的5%上升至9月的11%,译制剧由95%降至89%。平台侧的格局同样清晰:2026年1至9月,海外市场下载量前10的微短剧APP均为中国背景,内购收入前10的平台中前9席为中国背景,仅第十席由乌克兰My Drama占据。
东盟是这一轮出海的基本盘。截至9月底,中国出海微短剧APP在东盟市场下载量达12.17亿次,内购收入4.38亿美元;2026年1至9月,东盟国家微短剧下载量7.24亿次,占全球下载量的31.46%,内购收入1.9亿美元,占全球市场份额的8.98%。报告特别指出,中国微短剧在东盟以译制剧为主,在人工智能译制技术驱动下几乎与原版同步播出——AI不仅在生产端改写供给结构,也在发行端压缩了译制剧与原版之间的时间差。
红利换位:素材增速4倍于下载,社媒端长成18亿美元独立盘子
市场的盘子在变大,但红利正在换位置。《DataEye 2026年上半年海外短剧及AI剧数据报告》显示,2026年上半年海外微短剧投放素材量达1961万组,同比增长324%,半年投放量已超过2025年全年1395.7万组的规模;而同期海外微短剧APP双端下载量为14.41亿次,同比仅增长79%。投放素材量的增速约为下载量增速的4倍。DataEye研究院认为,这并不意味着投放失效,但在内容供给持续扩容、素材生命周期变短的环境下,投流的边际效率正在下降——投流正在从加分项变成及格线。
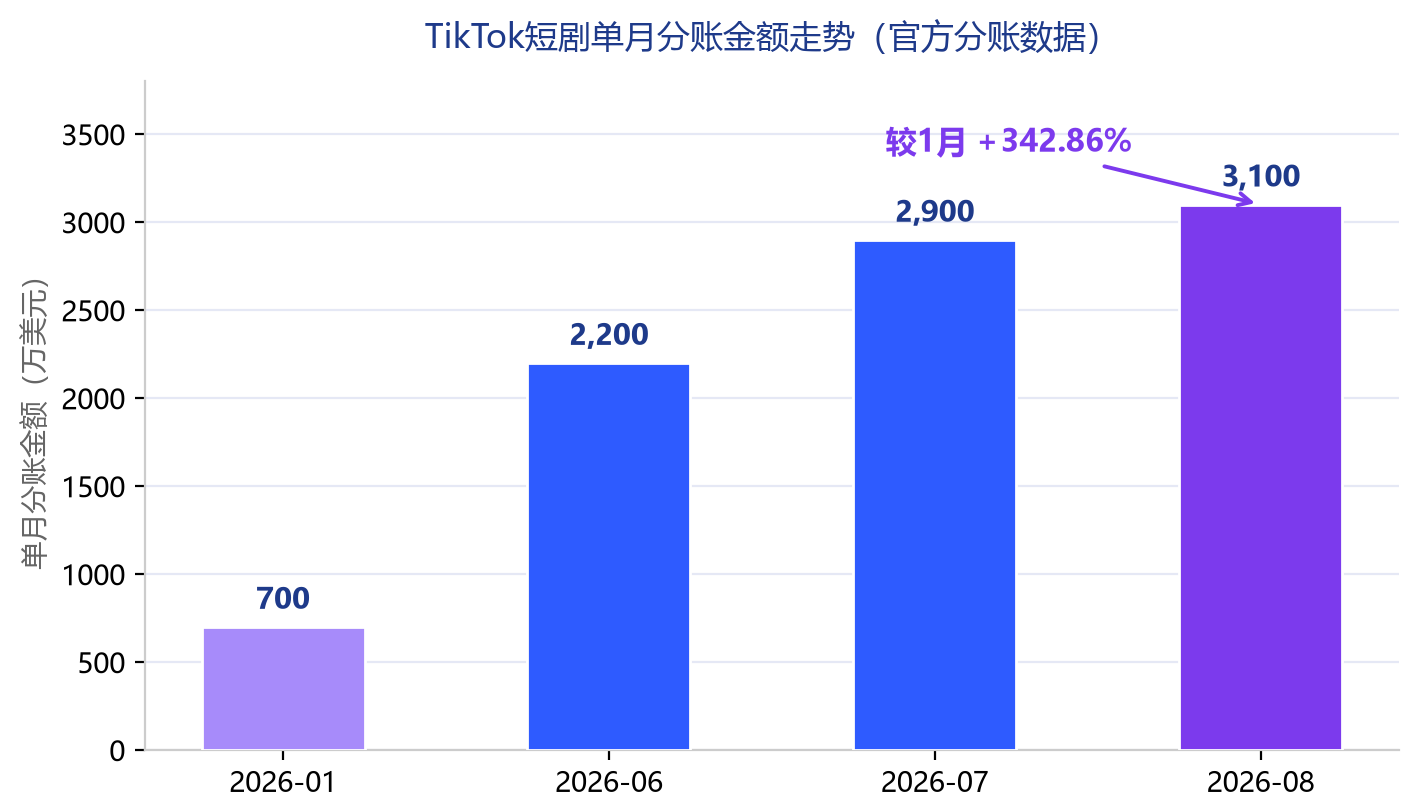
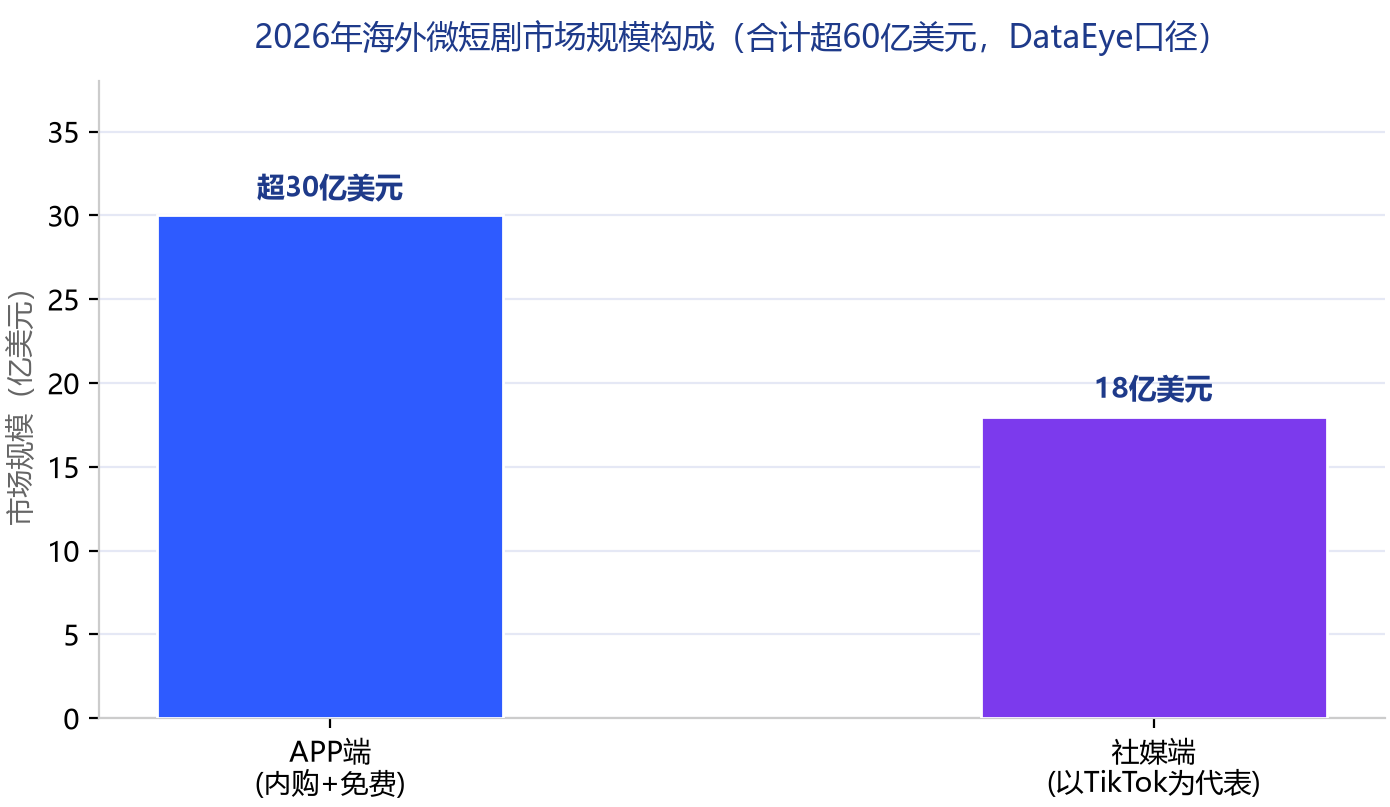
结构层面,60亿美元的大盘中,APP端超30亿美元,而以TikTok为代表的社媒端已占到18亿美元,成为今年增长最快的一部分。TikTok自2026年1月首次对外披露短剧分账数据以来,单月分账从1月的700万美元一路升至6月的2200万美元、7月的2900万美元,8月突破3100万美元,较1月增长342.86%;其中8月本土剧分成超过2400万美元,本土AI剧分成环比增长55%,超过270家版权方当月收入环比翻倍。TikTok for Business披露,站内链路(Drama Center端原生与Minis小程序)触达的用户与APP链路重合度很低,增量转化用户占比超过40%,站内链路的整体转化效率约为APP跳转链路的4倍。
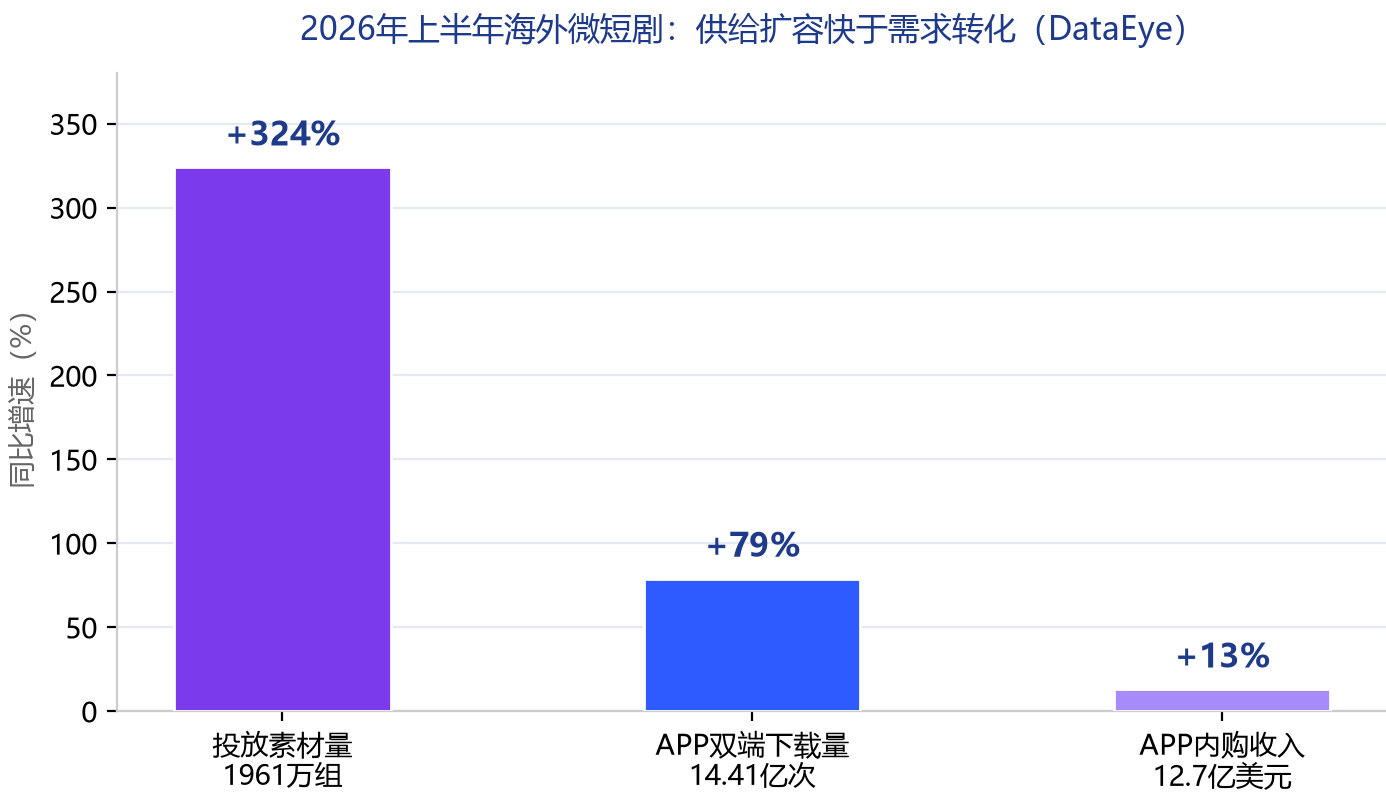
DataEye研究院的判断是:行业已经从“把剧做出来、卖出去”进入“把流量买对、经营做好”的新阶段。这一判断有着明确的产业逻辑——AI把制作门槛拉平之后,产能不再是稀缺品。据行业披露,一部海外真人短剧的拍摄成本约15万美元,而AI短剧的成本约为其十分之一;DataEye研究院预估,2026年AI剧、漫剧的海外市场规模将突破40亿美元,占海外大盘的近七成。当所有人都能低成本海量供给内容时,稀缺的是专业投流能力和经营效率,广告营销服务需求因此被“硬生生拉了出来”。
抢滩样本:南威软件的产能叙事,以及叙事背后的监管警示
A股公司正在抢滩这条赛道,南威软件(603636.SH)是一个典型样本。10月15日,这家主营数字政务软件的公司在上证e互动平台集中回复投资者提问称:公司AI短剧业务首部海外AI短剧已于8月制作完成;目前每月可产出5部以上、单部时长2小时的高质量AI真人剧,预计年底月产能将提升至10部以上,下半年计划出品25部,整体产能规划为年产超100部;自研海外短剧APP发行平台预计11月上线,并将于北美地区全球首发短剧平台APP及20部AI精品短剧。该业务主要面向海外C端用户,变现方式包括付费点播、会员订阅、广告分成等。
不过,这份产能叙事需要放在风险边界内审视。10月19日,公司负责人在接受媒体采访时进一步表示“年产100部仅仅是初步产能,未来有望提升到年出品300部以上”“预计2027年度将产生规模化收入”。10月21日晚,上交所对公司及董事会秘书予以监管警示,理由正是上述内容未能准确反映AI短剧等业务的实际开展情况和测算依据,信息披露不准确、不完整,风险提示不充分。次日公司股价跌停。截至发稿,公司已制作完成的AI短剧尚未在任何平台上线,未产生收入;2026年上半年公司营收2.15亿元,同比下降31.61%,归母净利润亏损约1.7亿元。对这家政务IT公司而言,AI短剧出海是战略转型的重要叙事,但从产能规划到报表收入之间,仍有发行、获客、回款等多重关口要过——这也正是第二章所述“红利转向经营效率”在单个公司层面的注脚。
同一旺季的两条曲线:AI硬件出海与物流成本的赛跑
AI出海的变量不只在内容端。据央视财经报道,2026年第四季度跨境电商传统旺季中,消费电子、AI智能硬件成为今年增速最快的出海品类,AI眼镜、AI陪伴机器人等搭载AI技术的新产品正在海外市场快速起量;一家海外市场营收占比超九成的3D打印机企业月订单约10万台,产能与物流已经饱和,部分订单排至明年;某跨境电商平台海外仓备货规模增长超过100%,巴西、美国等市场增速亮眼。
旺季的另一面是物流成本。当前美西、美东航线运价同比处于高位,企业需提前至少一个月锁定舱位;有科技公司负责人透露,从中国到洛杉矶的一个货柜运费已从二季度的不到6000美元上涨至约1.2万美元,接近翻倍。运价上涨直接推高出口成本,体积大、利润率低的家居类产品承压更明显,而体积小、货值高的3C与AI硬件品类受影响相对较小——品类结构在成本压力下加速分化。
将内容与硬件两条曲线放在一起看,AI出海正在从单点爆款走向体系化经营:内容端比拼投流效率与本土化运营,硬件端比拼供应链、海外仓与物流成本控制。宏观层面的分歧依然存在——官方报告对未来3至5年给出“市场规模持续扩张、全产业链合作深化”的展望,而微观层面,无论是产能规划遭遇监管警示的南威软件,还是面对运价翻倍的硬件卖家,都提示同一个事实:出海的门槛没有消失,只是从“做出来”挪到了“经营好”。