核心观点
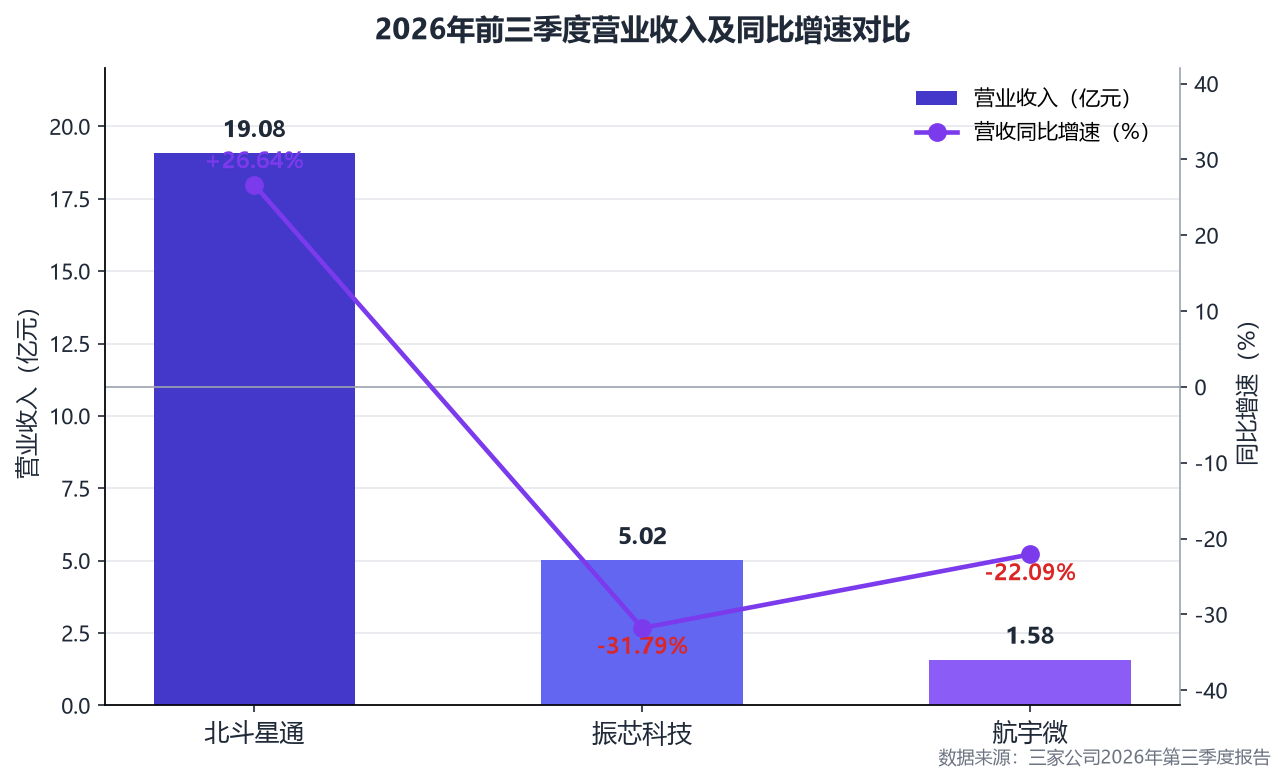
观点一: 前三季度三家营收“一升两降”:北斗星通19.08亿元、同比增长26.64%,振芯科技5.02亿元、下降31.79%,航宇微1.58亿元、下降22.09%,硬件配套业务率先兑现收入,需求节奏明显分化。
观点二: 行业增收不增利:仅北斗星通归母净利润为正,前三季度2103.25万元,且依赖非经常性损益,扣非仍亏损648.95万元;航宇微、振芯科技扣非分别亏损6296.37万元、4062.56万元,主业均亏损。
观点三: 长期成长方向明确,但资金链面临考验:备货、研发与薪酬投入加大,下游回款周期拉长,三家经营现金流一正两负,芯片迭代对资金储备要求高。
10月下旬,北斗星通(002151)、振芯科技(300101)、航宇微(300053)三家导航领域上市公司相继披露2026年第三季度报告。当前,北斗产业正从“政策成长溢价”转向“业绩兑现”的定价阶段,商业航天标准体系落地、可回收火箭密集验证正推动行业价值重估。三份三季报共同勾勒出行业现状的一体两面:硬件配套需求率先兑现收入,主业盈利与现金流仍面临考验。
业绩全景:营收一升两降,盈利全面承压
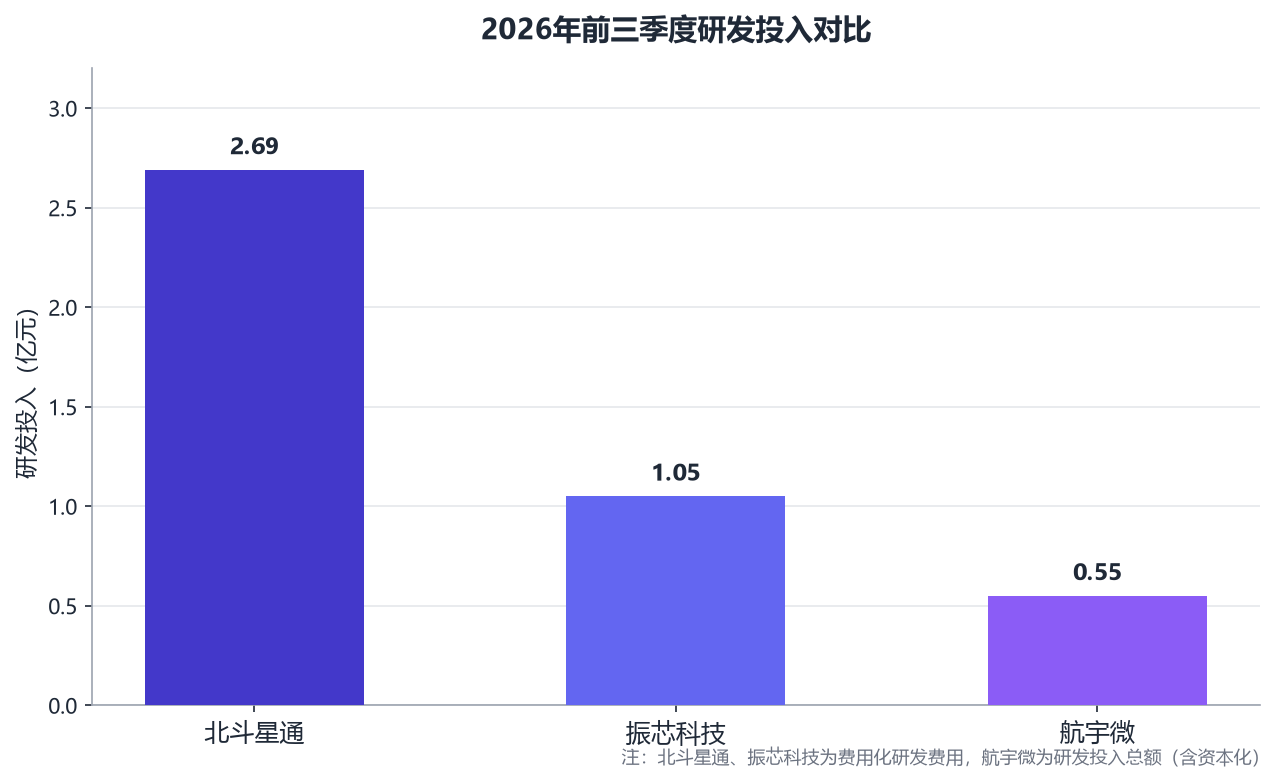
北斗星通:前三季度实现营业收入19.08亿元,同比增长26.64%;归母净利润2103.25万元(约0.21亿元),同比增长16.16%;扣非净利润-648.95万元(约-0.06亿元),同比减亏71.81%。其中第三季度单季营收6.73亿元,同比增长9.46%;归母净利润-1986.58万元,同比由盈转亏;扣非净利润-3094.06万元。前三季度研发费用2.69亿元,上年同期为2.46亿元,同比增长9.32%。
振芯科技:前三季度营收5.02亿元,同比下降31.79%,主要系产品销售下滑所致;归母净利润-545.00万元(约-0.05亿元),同比下降105.87%,由盈转亏;扣非净利润-4062.56万元(约-0.41亿元),同比下降154.56%。第三季度单季营收1.61亿元,同比下降36.05%;归母净利润412.04万元,同比下降84.86%;扣非净利润-2846.34万元。前三季度研发费用1.05亿元,上年同期为1.10亿元,同比下降4.86%。
航宇微:前三季度营收1.58亿元,同比下降22.09%;归母净利润-5774.67万元(约-0.58亿元),亏损同比收窄20.34%;扣非净利润-6296.37万元(约-0.63亿元),收窄22.91%。第三季度单季营收4214.47万元(约0.42亿元),同比下降33.43%;归母净利润-1751.54万元,同比下降75.97%;扣非净利润-2256.59万元。前三季度研发总投入5473.85万元(约0.55亿元),同比减少740.54万元,降幅11.92%;其中费用化研发费用3621.35万元,同比下降32.71%。
【图表:前三季度营业收入对比图】
【图表:前三季度研发投入对比图】
硬件配套率先兑现收入,数据服务与系统集成盈利更难
北斗星通的业绩结构印证了“硬件先行”的兑现路径:2026年上半年,公司芯片及数据服务业务收入6.13亿元、同比增长30.21%,导航产品业务收入5.12亿元、同比增长52.38%。芯片、基础器件、天线等硬件配套需求率先转化为收入,前三季度营收增长26.64%延续了这一势头。
相比之下,数据服务、系统集成类业务兑现节奏明显偏慢,盈利难度更高:航宇微上半年卫星星座及卫星大数据业务毛利率为-22.73%,“以星养数”的商业闭环尚未跑通;振芯科技智慧城市等系统集成类项目上半年收入约5360万元,项目制收入规模有限、确认周期长。这类业务普遍面向政府与行业客户,验收周期长,回款慢成为行业常态。
资本市场已在重新定价:2026年上半年导航芯片板块股价低位震荡,定价逻辑从“政策成长溢价”转向“业绩兑现”,财报正在成为检验商业故事的核心标尺。
增收不增利:主业普遍亏损,利润依赖非经常性损益
前三季度,三家公司扣非净利润全部为负,主业盈利普遍偏弱,利润高度依赖非经常性损益。
【图表:前三季度归母净利润与扣非净利润对比图】
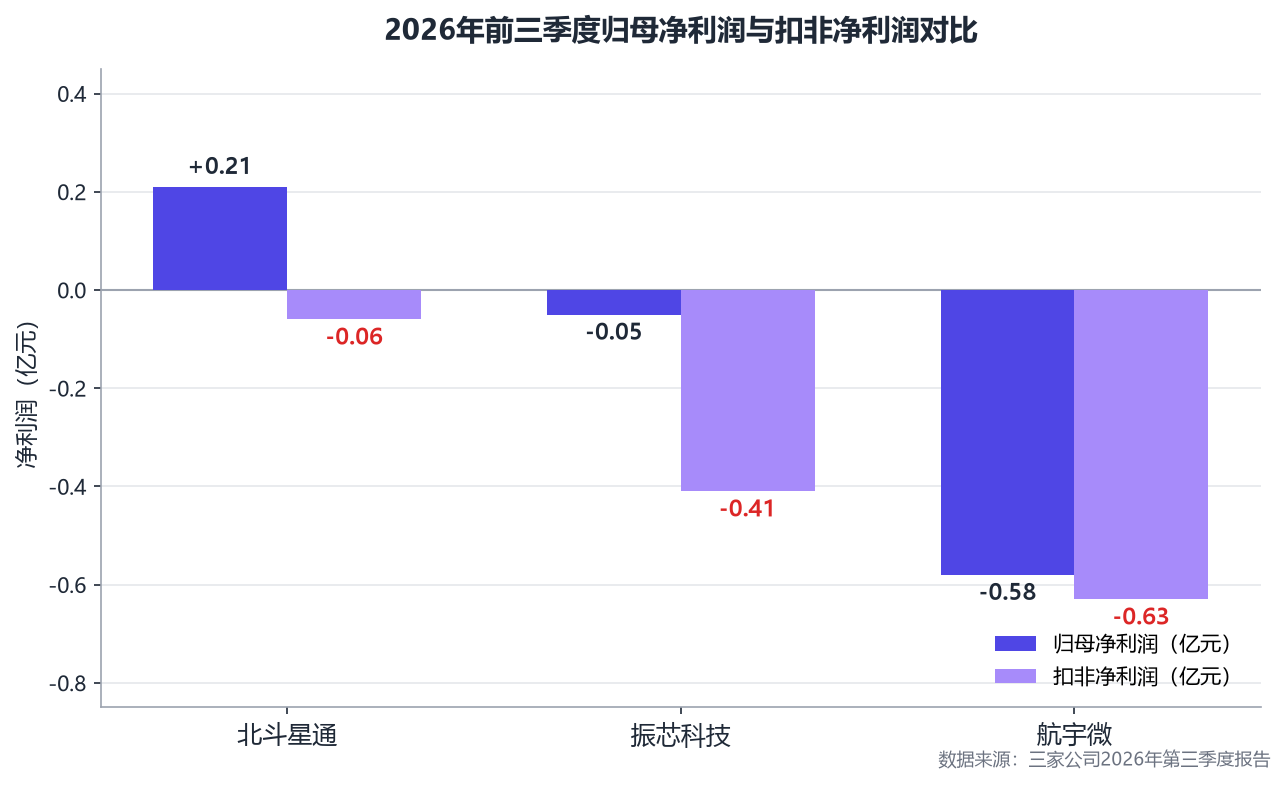
归母净利润呈“一正两负”,北斗星通虽为正但规模仅约0.21亿元;三家扣非净利润全部为负,振芯科技、航宇微主业亏损规模明显更大,利润与主业表现背离,增收不增利格局确立。
北斗星通是唯一归母净利润为正的公司,但2103.25万元(约0.21亿元)的归母净利润背后,是非经常性损益2752.20万元的支撑——其中政府补助1511.81万元、理财收益788.39万元,扣非后仍亏损648.95万元(约-0.06亿元)。
航宇微、振芯科技主业亏损更深:航宇微扣非亏损6296.37万元(约-0.63亿元),非经常性损益521.70万元,仅能小幅对冲;振芯科技扣非亏损4062.56万元(约-0.41亿元),非经常性损益3517.56万元,其中计入当期损益的政府补助达4143.05万元——第三季度单季412.04万元的归母净利润,正是依靠单季3827.48万元政府补助才勉强转正。此外,振芯科技前三季度还计提信用减值损失2357.16万元、资产减值损失2432.43万元,反映下游回款与存货跌价的双重压力。
这不是个案:同处卫星产业链的中国卫星被指“增收不增利”,航天工程2026年中报亦呈现增收不增利、应收账款体量较大的特征。拉长视角看,2025年前三季度振芯科技归母净利润尚有0.98亿元、北斗星通0.18亿元、航宇微-0.73亿元,而北斗星通2026年上半年归母净利润还曾同比大增2784.18%至4089.84万元,行业盈利的季度波动极大。
长期空间明确,现金流成为生死线
大方向上,北斗导航与商业航天仍具备长期成长空间:商业航天标准体系落地、可回收火箭密集验证,行业正从概念期走向业绩兑现期。技术卡位仍在推进:北斗星通已量产22纳米NebulasⅣ芯片,并布局低轨卫星融合PNT SoC;航宇微持续推进玉龙910、S698-II等宇航芯片研发迭代。
但成长需要持续资本投入,下游回款周期同步拉长。振芯科技期末应收账款11.71亿元,相当于前三季度营收的2.3倍。行业层面,2025年上半年航宇微应收账款5.48亿元、占营收比重高达391.59%,振芯科技11.63亿元、占240.67%,北斗星通6.44亿元、占72.19%。
现金流压力直接显现在现金流量表上:前三季度,北斗星通经营活动现金流净额为1.14亿元、同比下降64.15%,主因支付奖金及薪酬等增加;航宇微为-5693.62万元(约-0.57亿元)、同比下降204.42%;振芯科技为-4673.32万元(约-0.47亿元)、同比下降646.03%。
【图表:前三季度经营活动现金流净额对比图】
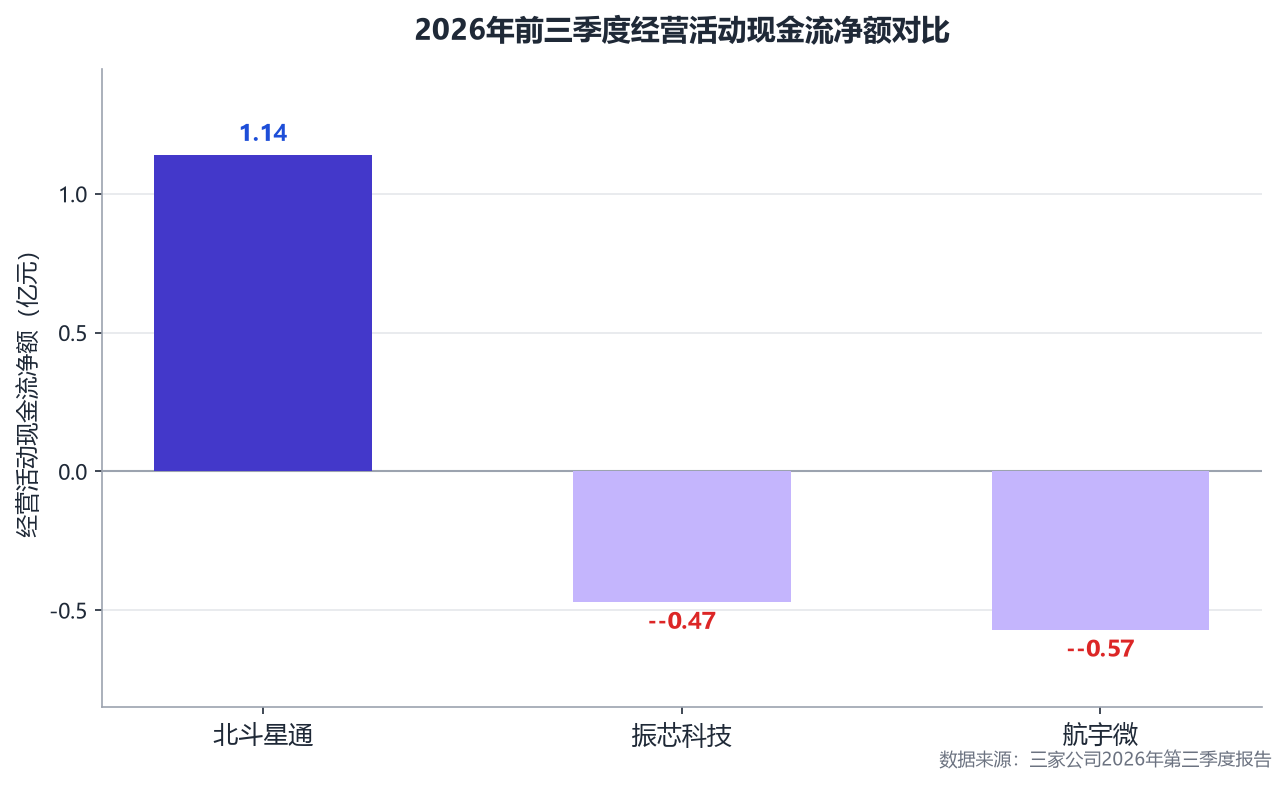
对行业而言,方向与考验并存:谁能把订单变成回款、把投入变成毛利,谁才能撑到北斗规模应用与商业航天价值兑现的那一天。