EDA是芯片设计必备的基础工业软件,覆盖设计、验证、仿真、制造全流程,是现代芯片设计离不开的“地基”。SEMI数据显示,2024年全球核心EDA工具市场规模约117.9亿美元;WSTS预测全球半导体市场2026年将达1.51万亿美元,设计活动持续放量,让EDA这一“卖水人”的价值愈发凸显。当AI芯片设计需求集中爆发,全球电子系统设计产业收入同比增速已从8.6%逐季抬升至12.2%,被称为“芯片之母”的EDA正站上半导体自主可控的最前排。
近日,集微咨询(JW Insights)正式发布《2026年EDA行业研究报告》(以下简称《报告》),全景拆解这条高景气赛道。《报告》涵盖EDA行业概述、产业链分析、代表企业分析、未来展望,覆盖市场规模、成本结构、竞争格局、中外代表企业与国产化路径。
以下是《报告》内容精选:
全球市场:增速逐季上行的景气周期
SEMI季度数据显示,全球电子系统设计产业收入从2025年二季度的50.9亿美元(同比增8.6%)升至2026年二季度的57.0亿美元(同比增12.2%),四季度移动平均增速升至两位数区间。增速连续上行,印证AI芯片设计与先进封装设计需求正在加速兑现,行业景气度处于近年高位。
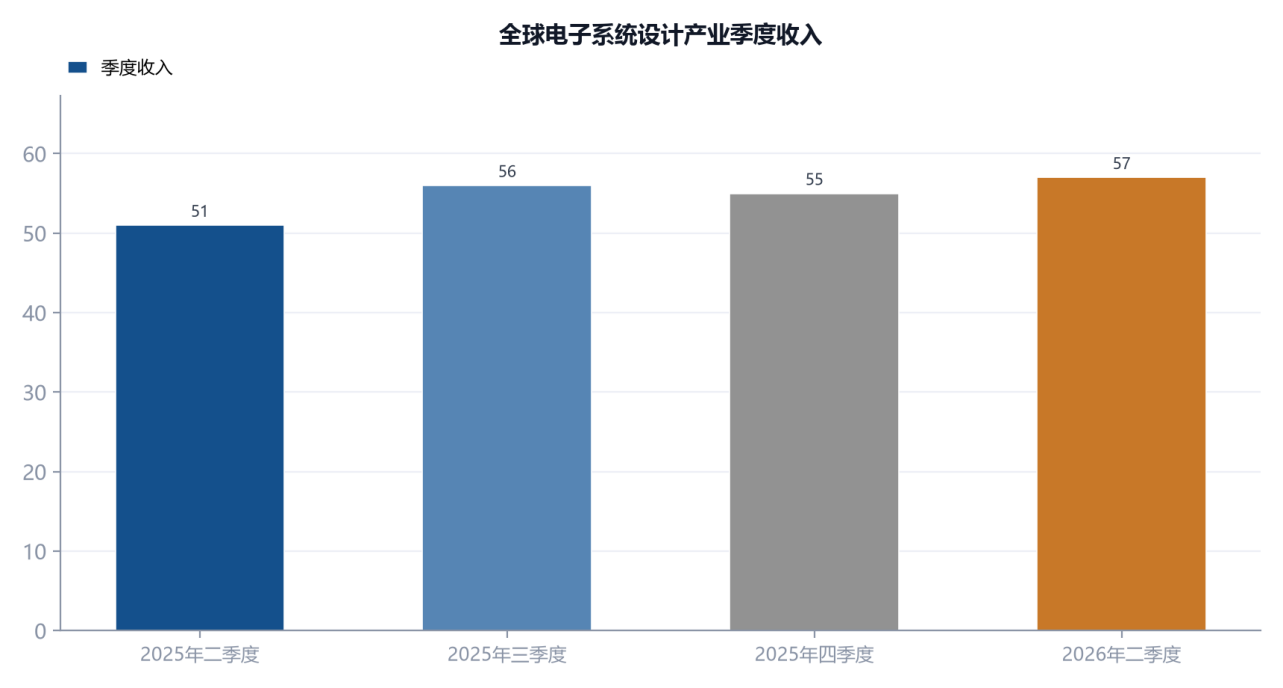
图1 全球电子系统设计产业季度收入(资料来源:SEMI,集微咨询(JW Insights)整理)
中国市场:增速领跑全球的百亿级市场
中国EDA市场增速显著高于全球平均水平:2023年市场规模约127亿元人民币、约占全球10%,中国半导体行业协会预测2025年将达184.9亿元。增长动力来自国内芯片设计产业持续扩张、国产替代释放的存量替换空间,以及先进封装与系统级设计带来的新增需求。
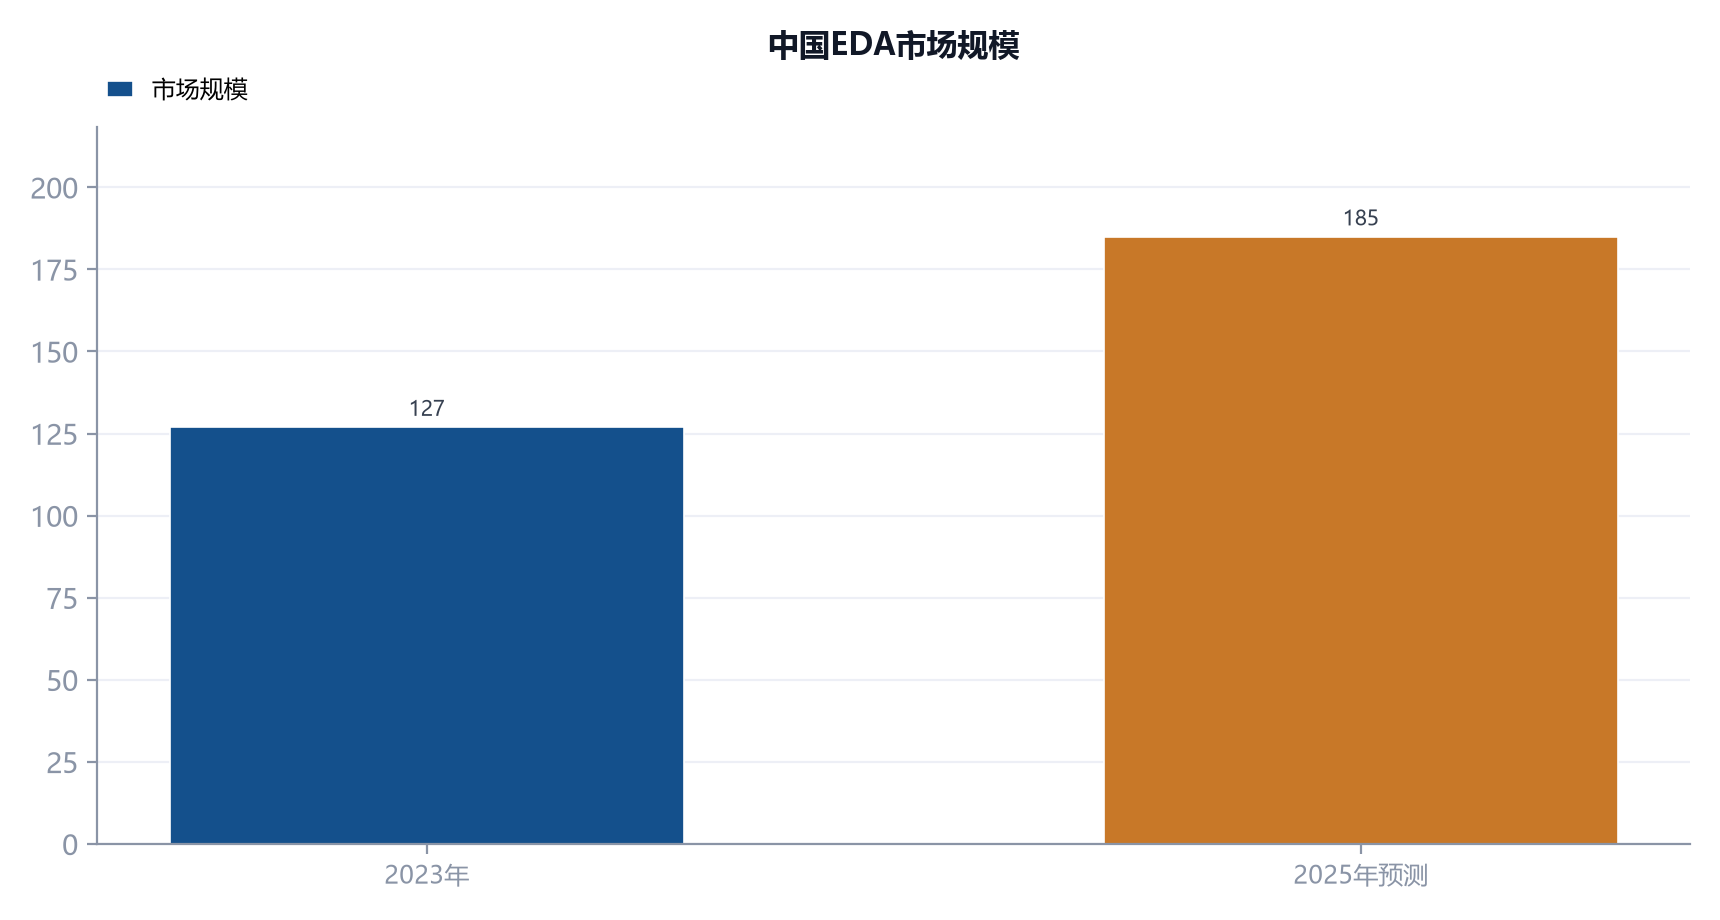
图2 中国EDA市场规模(资料来源:CSIA,集微咨询(JW Insights)整理)
需求引擎:AI芯片与3900家设计公司
大模型训练与推理芯片的单颗晶体管规模达数百亿至万亿级,直接推高EDA工具与验证算力需求,AI芯片设计公司成为EDA巨头增长最快的客户群体。2025年我国集成电路设计业销售额达8261.1亿元、同比增长24.8%,设计企业约3900家,较2014年的681家增长逾4倍,庞大的设计公司基数构成EDA需求的基本盘。
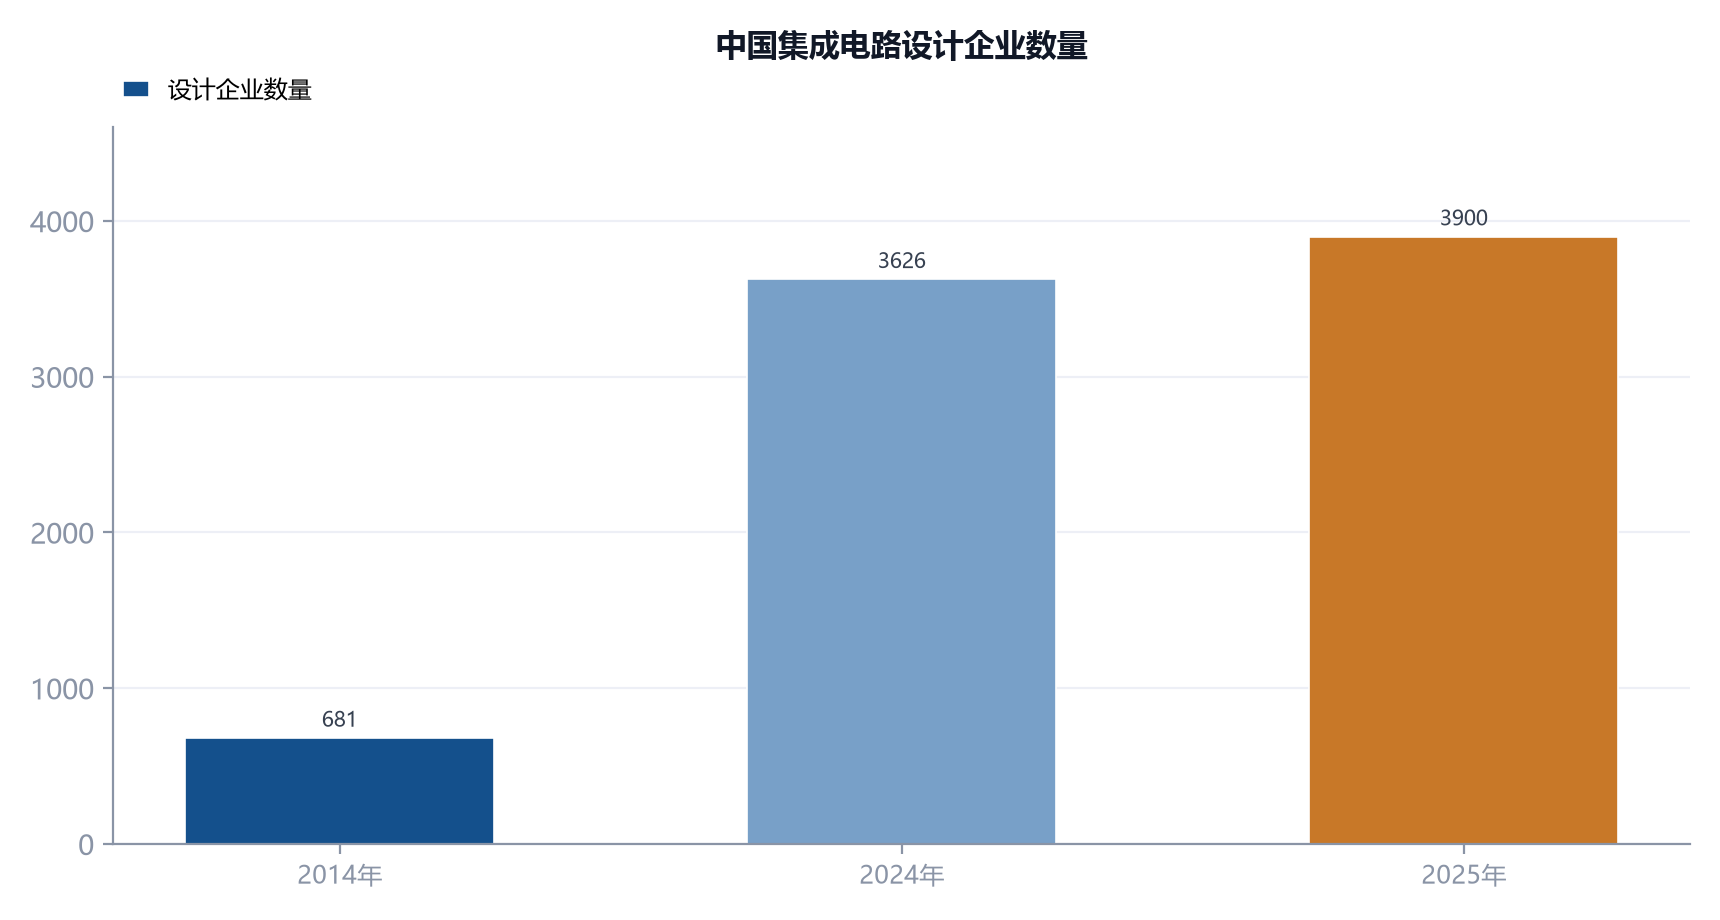
图3 中国集成电路设计企业数量(资料来源:CSIA,集微咨询(JW Insights)整理)
价值杠杆:设计成本25倍膨胀
先进制程演进让单款芯片设计成本从28nm节点的约2800万美元升至2nm的约7.25亿美元,上涨约25倍;验证环节占芯片设计成本的50%以上。设计成本的飙升急剧放大了EDA工具的效率杠杆——能将物理设计迭代周期缩短数周的AI工具,可为项目节省数百万元的人力与流片成本。
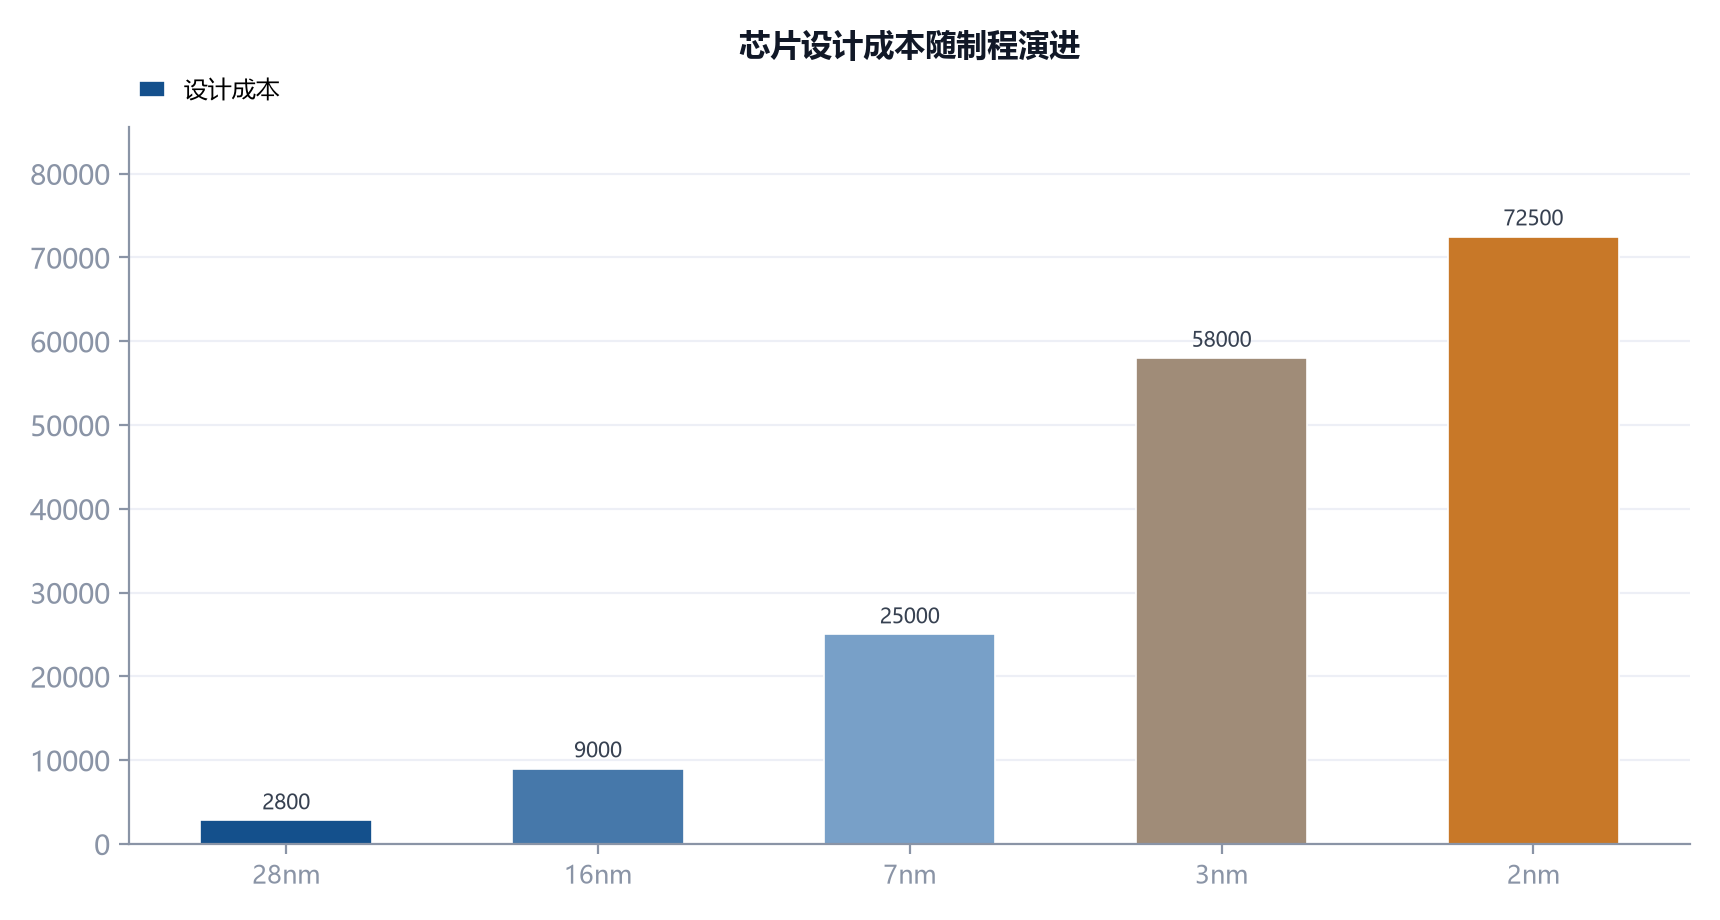
图4 芯片设计成本随制程演进(资料来源:SEMI,集微咨询(JW Insights)整理)
产业链图谱:三环节格局与国产切入点
EDA产业链上游为算力、操作系统、半导体IP与算法,中游为工具厂商,下游覆盖芯片设计公司、晶圆厂与整机厂商。国际三巨头凭借流程锁定、工艺绑定与“工具+IP”生态闭环构建高壁垒;国产厂商以模拟全流程、器件建模、良率分析、数字验证、原型验证等点工具切入,华大九天、概伦电子、广立微、芯华章、思尔芯多点突破。
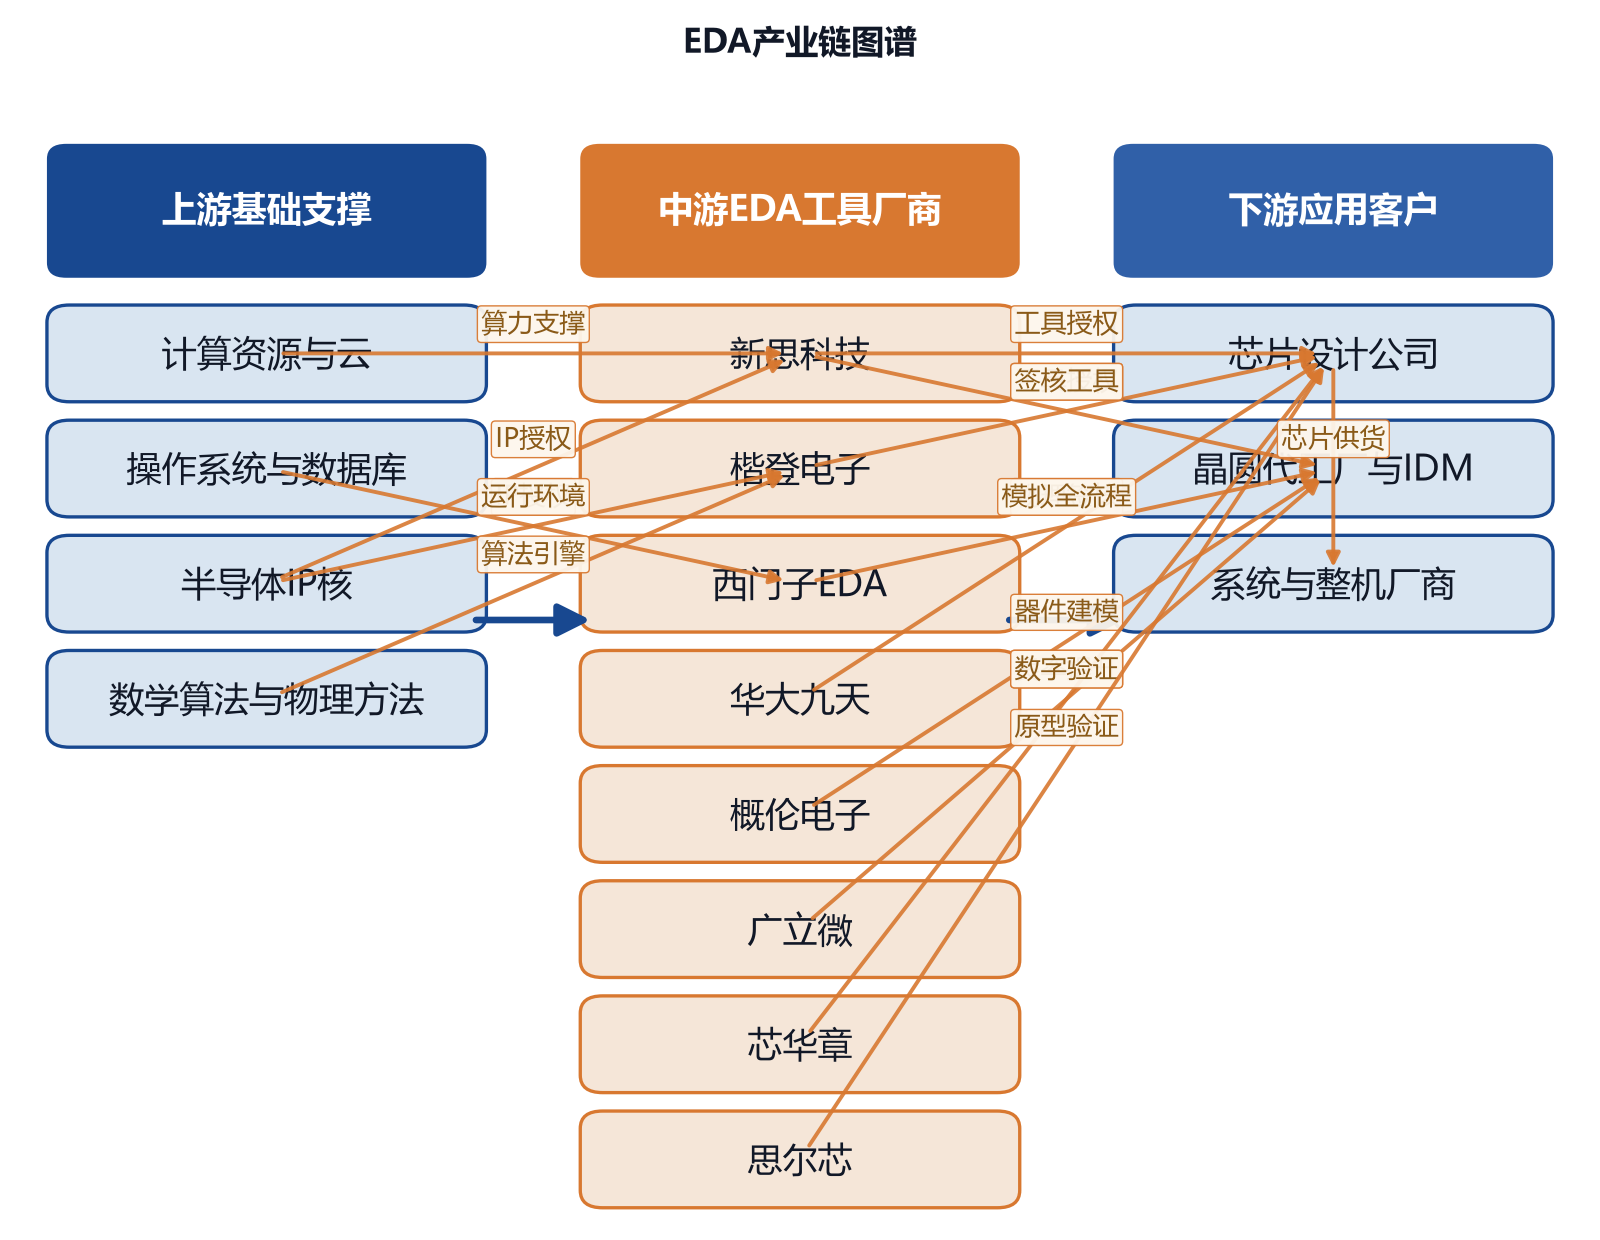
图5 EDA产业链图谱(资料来源:集微咨询(JW Insights))
竞争格局:74%与19%的距离
TrendForce集邦咨询统计,2024年新思科技、楷登电子、西门子EDA分别占全球市场份额约31%、30%、13%,合计约74%;若计入半导体IP业务,三巨头占EDA产业总收入约90%。而中国EDA国产化率已从2018年的约6%升至2025年的约19%,头部国产厂商增速显著高于全球行业平均,替代空间仍然广阔。
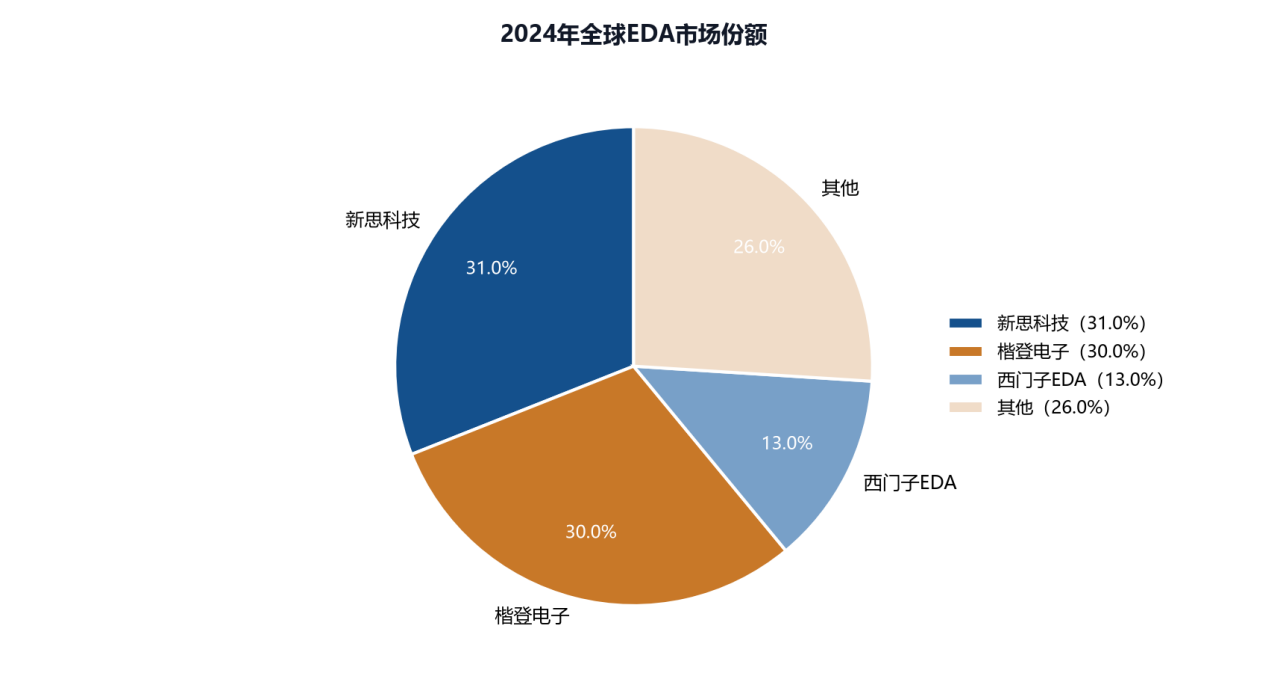
图6 2024年全球EDA市场份额(资料来源:TrendForce集邦咨询,集微咨询(JW Insights)整理)
《报告》研判,中国EDA国产替代正进入流程级验证深水区:大基金三期3440亿元注册资本将EDA列为重点投向,预计国产化率2026年向25%迈进,2027-2028年向35%迈进,2029-2030年随“工具+IP+服务”生态闭环成型迈向50%。当AI重构设计范式与供应链安全诉求叠加,国产EDA的换道超车窗口正在打开。
目前,《2026年EDA行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。