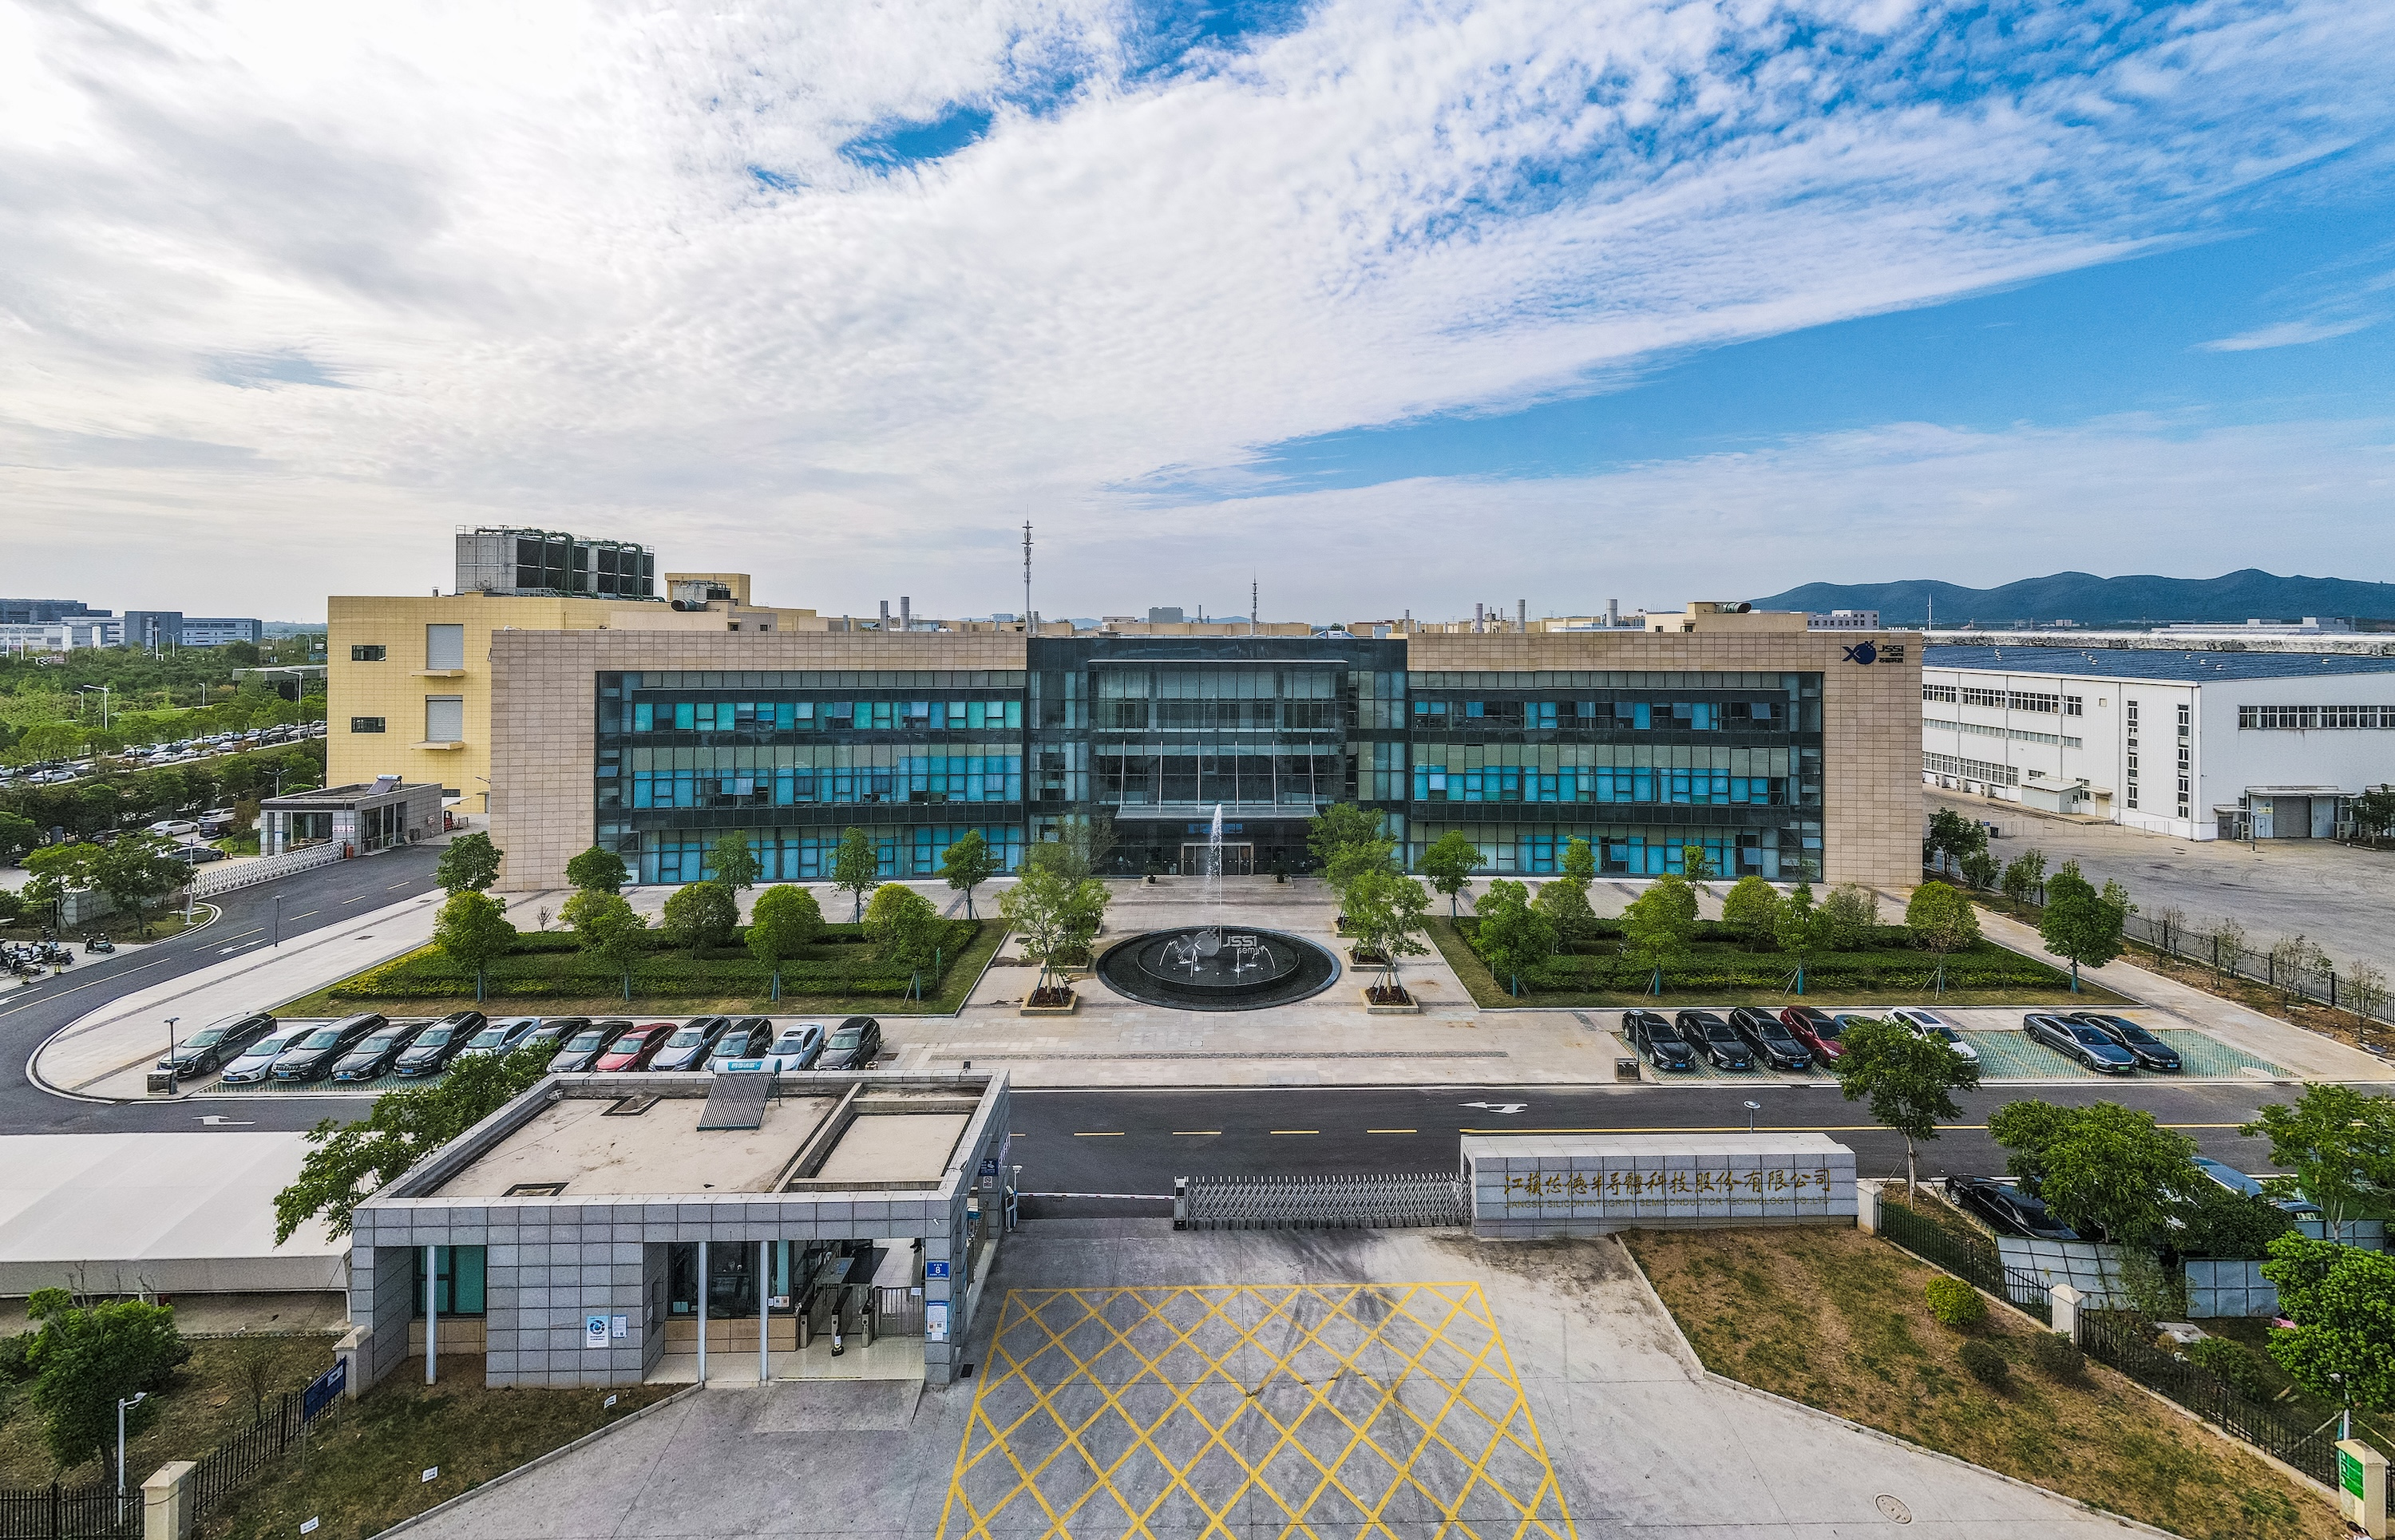
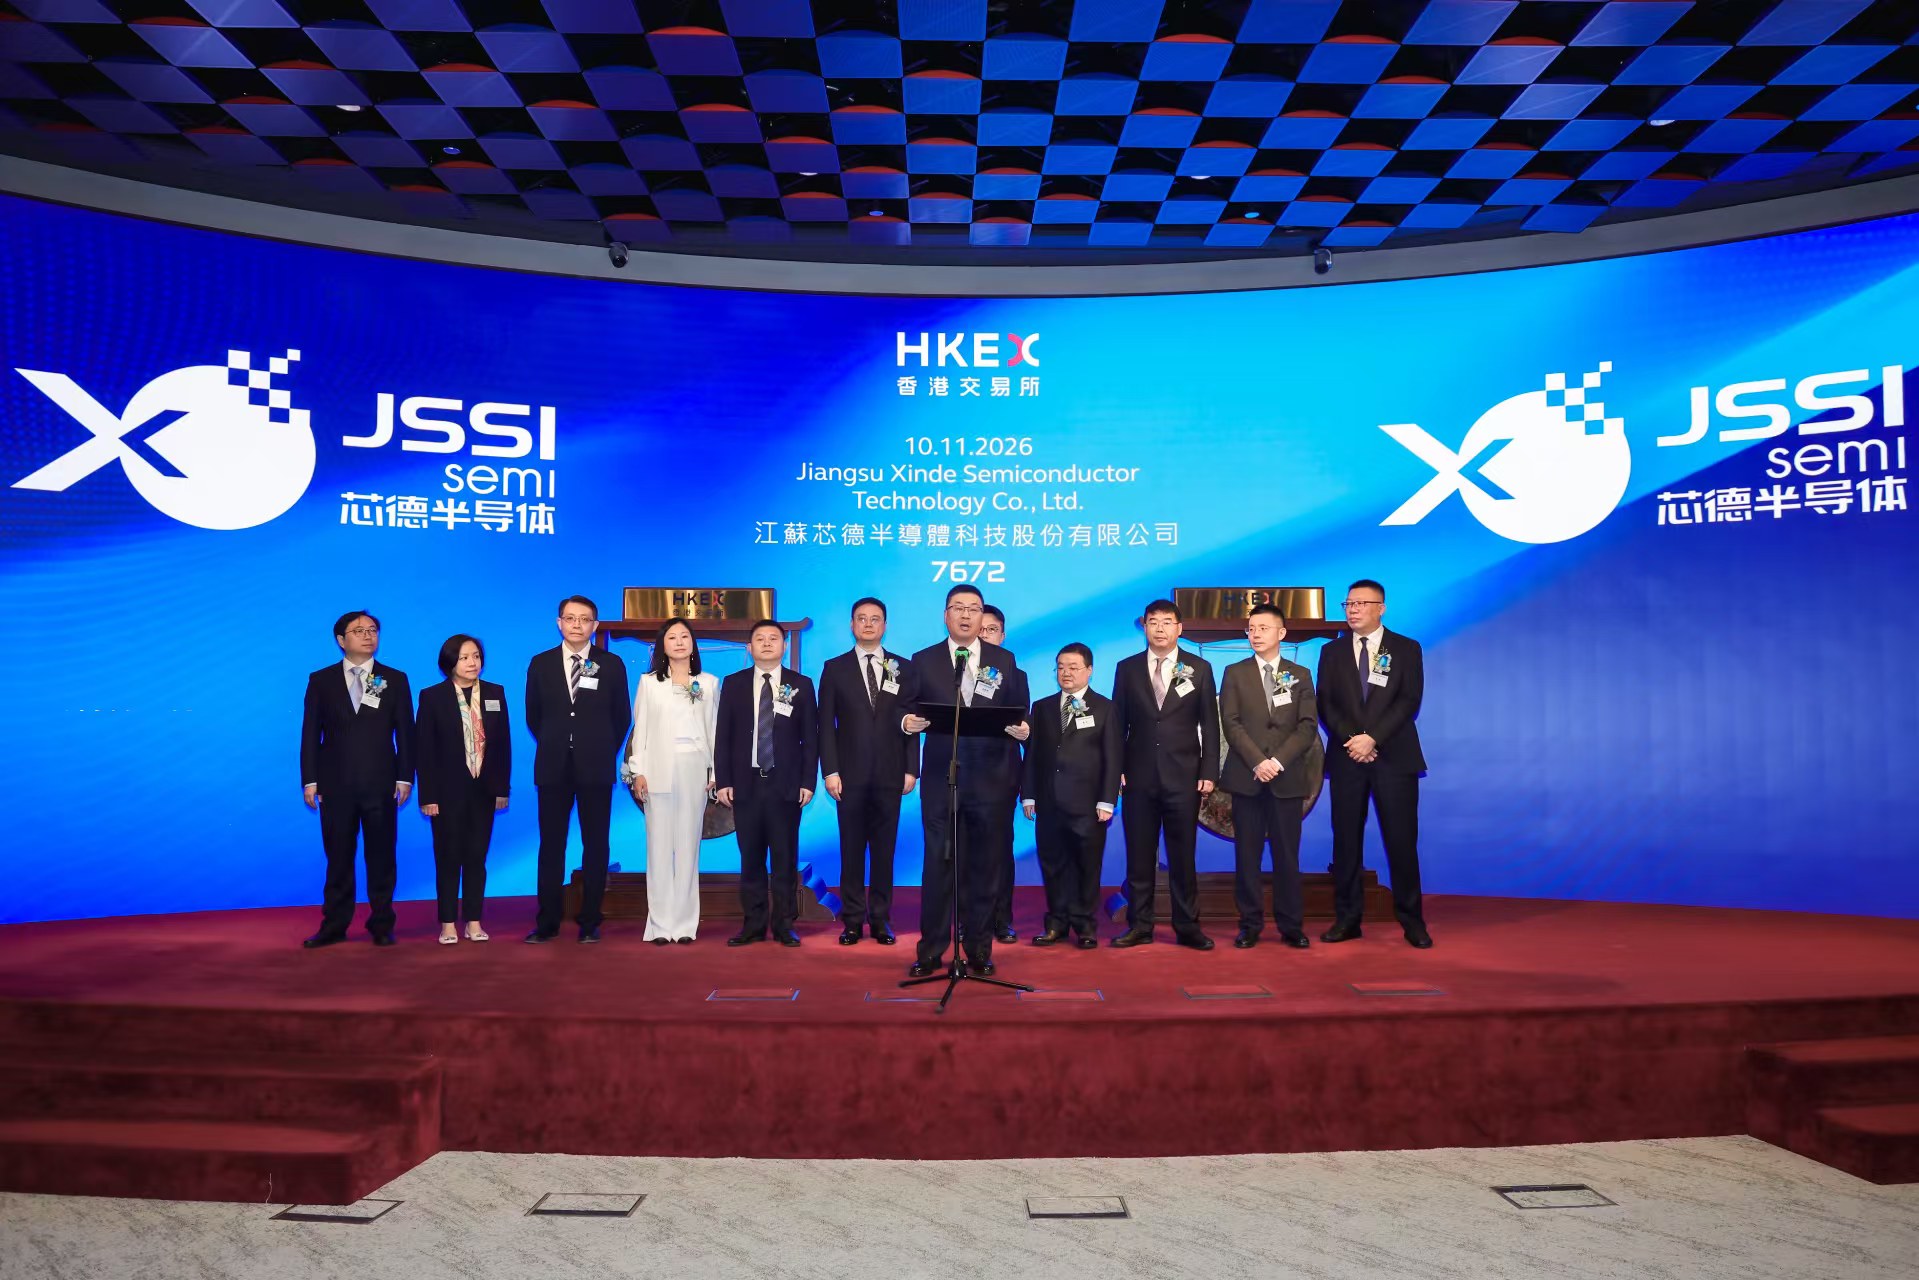
11月10日,江苏芯德半导体科技股份有限公司(简称“芯德半导体”,07672.HK)在港交所主板挂牌,华泰国际为独家保荐人。上市首日开盘,芯德半导体股价高开,涨幅触及20.50%,报价10.70港元,对应市值114.02亿港元。
这家总部位于南京的封装测试(OSAT)厂商,本轮全球发售1.07亿股H股,香港公开发售占10%,国际发售占90%,最终发售价为每股8.88港元,全球发售净筹约8.82亿港元!
产能释放收入快增,封装升级客户趋优
从招股书披露的信息看,芯德半导体是一家处于产能爬坡期、聚焦先进封装赛道的本土OSAT企业。其成立于2020年9月,创始及管理团队多来自国内封测行业头部企业,行业经验覆盖工艺、客户、产能管理等关键环节。
伴随产能释放和客户拓展,芯德半导体经营规模持续扩大,收入由2023年的5.09亿元增至2025年的10.12亿元,两年复合增速41.0%;同期封装产量由24.99亿件增至54.60亿件,客户数量由127家增至161家。
从产品结构看,芯德半导体成长不仅体现在收入规模上,也体现在先进封装占比提升上。2023年至2025年,先进封装收入由3.47亿元增至7.37亿元,占比由约68%升至约73%,传统引线封装收入占比相应下降。应用端覆盖消费电子、通讯、工业医疗、汽车电子与数据中心。2026年前四个月,公司录得收入3.60亿元,扩张节奏延续。
客户结构方面,净收入留存率由2023年的183.9%回落至2025年的121.9%、2026年前四个月的113.9%,但仍高于100%,显示老客户持续加单。在认证周期长、切换成本高的封测行业,老客户复购和加单是收入质量的重要体现。
研发与人员配置亦体现重资产封测企业的经营特点。2023年至2025年,公司研发开支分别为0.77亿元、0.94亿元和0.86亿元,占收入比重由15.1%降至11.3%、再降至8.5%;2026年前四个月研发占比8.3%,较上年同期的10.7%进一步回落。研发绝对投入并未缩水,占比下降主要受收入扩张摊薄影响。
新客户导入方面,招股书披露的三家客户具有一定代表性。客户G收入占比由2024年的0.01%升至2025年的0.1%,2026年前四个月升至1.6%,由试单客户逐步进入放量阶段;客户H收入由2023年的约890万元增至2025年的约2920万元,占比由1.7%升至3%左右,2026年前四个月进一步升至3.3%;客户Q于2025年11月首次导入,合作内容为光模块的凸块与2.5D封装框架协议,导入以来贡献收入约130万元、占比0.4%。
上述客户曲线显示,AI算力与光通信相关需求正在成为芯德半导体新增订单的重要来源。
上市重塑资产表,产能与规模效应双升
市场对芯德半导体的关注点,除收入增长外,还集中在其重资产扩产阶段的资产负债表、折旧摊销与产能爬坡节奏。从招股书看,芯德当前成本费用结构主要受折旧摊销、财务成本及产能爬坡节奏影响。
折旧摊销随设备大规模进场由2023年的约2.01亿元升至2025年的约3.30亿元,摊入销售成本部分占收入比重由2023年的29.5%升至2026年前四个月的33.0%,上年同期为29.5%。财务成本由0.89亿元增至1.54亿元,其中赎回负债利息占八成以上,2025年达1.25亿元;该笔利息主要为Pre-IPO投资人回购权计提的账面利息,不涉及现金流出。
现金账方面,2023年经营活动净流出约0.71亿元,2024年、2025年转为净流入,2026年前四个月再度净流出约1.08亿元,与产能爬坡阶段集中采购设备与备料的节奏相符。为支持产能建设,公司计息借款由2023年末的5.76亿元增至2025年末的9.62亿元。按招股书安排,上市完成后赎回负债转为权益,芯德半导体将由净负债转为净资产,资产负债表将明显改善。
产能与募资账方面,南京基地设计产能由40.14亿件扩至64.11亿件,利用率由62.3%提升至84.5%,2026年前四个月为80.0%;扬州基地于2025年7月投产,仍处于爬坡阶段。招股书预计2026至2028年设计产能分别达70.5亿件、79.7亿件、94.6亿件。募资净额中,69.5%投向产能,其中45.7%用于购置设备、15.0%用于兴建新基地、5.9%用于升级改造、2.9%用于扩充人手;17.6%投向研发,聚焦自有“晶粒及先进封装技术平台(CAPiC)”,涵盖LDFO、X-SiP、TXV及2.5D/3D集成等方向;2.9%用于商业化拓展;余下约10%作为一般营运资金。募资用途拆解具体,产能规划也为未来收入弹性提供了设备基础。
招股书披露,芯德半导体股东阵容包括创始团队、地方国资基金、财务投资机构,以及小米、OPPO、联发科相关投资主体。
市场认购方面,公开数据显示,本轮认购融资申购倍数约8.5倍,一手中签率84.36%。中签率较高说明散户筹码并不拥挤,基石与机构锁仓是重要支撑——参与本次发行的基石投资者包括广发基金、国惠香港、Maxwell,认购总额约3.13亿港元。
封装需求大扩张,产能释放成看点
芯德所处的封测行业正迎来先进封装占比提升的结构性机遇。
按弗若斯特沙利文数据,全球半导体封测市场规模由2020年的4956亿元增至2025年的8048亿元,复合增速10.2%,预计2030年达13831亿元;中国市场2025年约3144亿元,预计2030年达5982亿元,复合增速13.7%,持续跑赢全球。
先进封装增长更快。全球先进封装市场由2020年的2141亿元增至2025年的3967亿元,复合增速13.1%,预计2030年达7903亿元,届时复合增速升至14.8%;预计2026年先进封装将首次超过传统封装,占整体封装市场的50%以上。中国先进封装市场2025年约1262亿元,预计2030年达2985亿元,复合增速18.8%。
行业增量正由传统引线封装转向以堆叠、扇出、系统级集成等为代表的先进封装,AI算力对芯片间带宽的需求是重要驱动力。
竞争格局方面,按2025年先进封装收入计,芯德在中国通用OSAT中排名第七,市占率0.6%。这一位置意味着公司仍有较大提升空间,而新增需求最密集的先进封装正是其发力方向。
技术布局上,芯德量产端已覆盖BGA、LGA、晶圆级封装(WLP)、倒装QFN(FC-QFN)、FC-SOT及2.5D/3D封装,是中国少数同时掌握传统与先进封装量产能力的厂商之一;研发管线包括下一代扇出封装、嵌入式封装、面向光通信的CPO封装、玻璃基板方向的TXV(TMV/TGV)以及X-SiP系统级方案。
截至上市前,芯德半导体持有232项注册专利,其中发明专利41项、实用新型专利191项,另有3项PCT国际专利申请、24项注册商标与9项版权,正以CAPiC平台对标国际大厂先进封装路线图。管线选择集中于先进封装主航道,与募资中17.6%投向研发的安排相互印证。
集微网观察,芯德半导体此次登陆港交所,是其先进封装产能扩张和技术平台建设的重要节点。对投资者而言,基石锁仓体现机构信心。而芯德半导体“第七名”能否更进一步,答案写在未来三年从70.5亿件爬向94.6亿件的设计产能里,也写在先进封装订单能否持续转化为收入和毛利改善的进程中。