1. FTDI股权强售案交割完成,沁恒微IPO受理
2. 2026年10月国内手机市场数据出炉:荣耀小米OPPO位列安卓前三
3. 夏普222亿日元向日东电工出售津市久井液晶面板工厂,年底前完成交割
4. 英飞凌大幅上调2027财年数据中心销售预测,将扩大马来西亚碳化硅产能
1. FTDI股权强售案交割完成,沁恒微IPO受理

在国内集成电路产业补链强链的进程中,跨境并购一度被视作缩短底层技术积累周期的捷径,市场曾期待借助成熟海外标的快速补齐短板。USB桥接芯片赛道的FTDI并购事件,为这一思路提供了极具警示意义的现实案例。
FTDI是全球USB桥接芯片领域的老牌头部厂商,产品广泛应用于汽车电子、人工智能、工业控制、医疗设备及消费电子等多个关键领域,市占率长期位居全球前列。2021年12月,建广资产牵头的中资财团斥资4.14亿美元,完成对英国USB桥接芯片龙头FTDI 80.2%股权的交割。FTDI数十年沉淀的USB接口IP、成熟产品矩阵、全球客户资源与配套软件生态,让产业界普遍看好这笔交易能够实现芯片与连接器业务协同。但地缘监管的不确定性并未随交割完成而消散。英国《国家安全与投资法》具有追溯审查效力,交割近三年后,英国政府以存在国家安全风险为由(其中之一为“防止所有权结构对使用FTDI芯片的关键国家基础设施构成风险”)启动国家安全追溯审查并下达强制剥离命令,要求中资背景股东对外出售控制权。中资财团司法复核未获支持,最终于2026年8月12日以2.5亿美元交割全部股权,账面形成1.64亿美元投资损失。
该案例显示,股权、成品芯片、客户渠道、品牌资产都可以通过资本交易获得,但长期迭代形成的IP矩阵、工程师团队的工程积累,以及与晶圆厂反复磨合形成的工艺协同,都不会随股权交割而转移。据悉,中资完成收购的几年间FTDI仍由创始团队管理运营,中方自始至终未能触及核心技术,预期的技术引进与产业落地难有实质进展。叠加地缘政治监管风险从事前审批延伸至交割后的追溯审查,依靠跨境并购“以资本换技术”的路径局限性便充分显现。
桥接芯片涉及大量基础设备连接与数据传输,其供应链稳定性和关键领域数据安全性受到产业关注。在此背景下,国内厂商的自研能力、产品覆盖范围和盈利可持续性,成为观察国产连接芯片发展的几个维度。
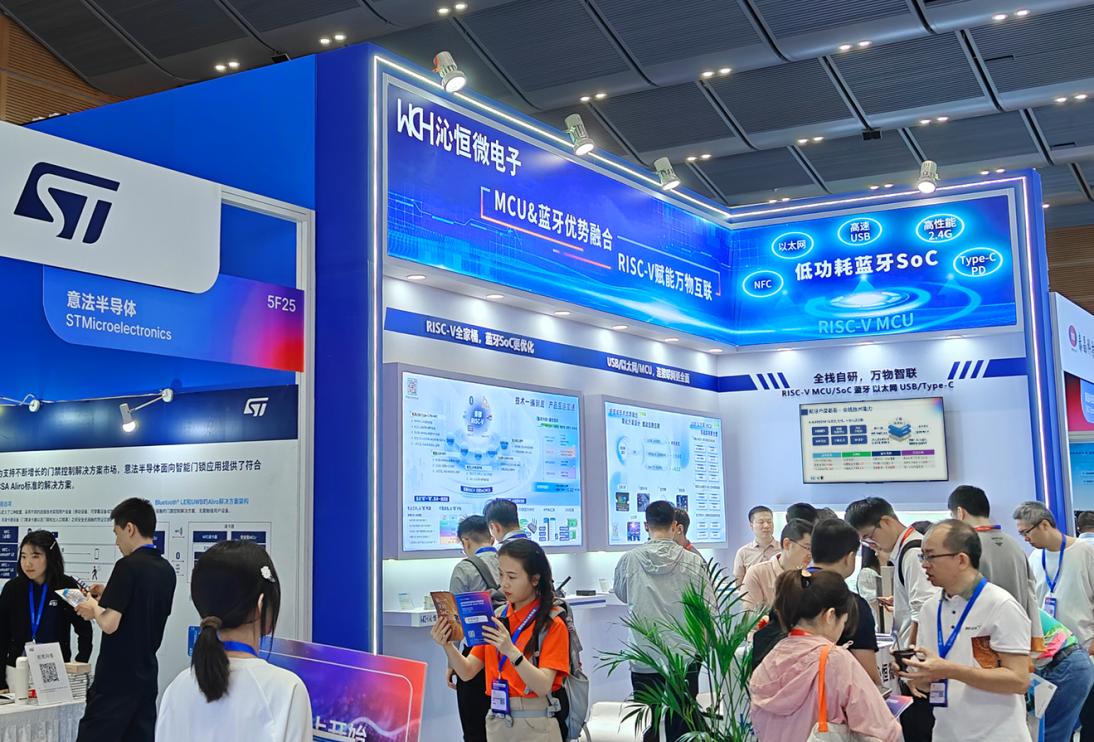
同样身处USB桥接芯片赛道,南京沁恒微电子股份有限公司近日向创业板递交招股申报稿并获受理。据沁恒微IPO材料披露,其接口芯片采用自研技术,不依赖境外技术授权,是国内规模最大的USB桥接芯片国产供应商,国内市场份额15.7%,全球份额约5%,位列全球第六,直接对标FTDI、Silicon Labs。
沁恒微招股书财务数据显示,2023年至2025年,营业收入由3.08亿元增长至5.47亿元,三年复合增速33.31%;扣非归母净利润由0.63亿元增长至1.73亿元,三年复合增速高达65.81%。2026年上半年,营业收入3.61亿元,同比增长44.97%;扣非归母净利润1.36亿元,同比增长71.35%。
FTDI股权强售案以中资财团账面亏损退出收场,跨境并购的脆弱性凸显,促使国内半导体产业重新审视自主技术研发与海外并购的利与弊。国际监管环境与资本市场条件仍在变化,中国资本的出海路径需要更审慎的评估。沁恒微IPO受理使国产厂商的内生研发路径进入公开披露视野,后续进展仍有待观察。
2. 2026年10月国内手机市场数据出炉:荣耀小米OPPO位列安卓前三
11月12日,权威数据机构近日发布的2026年10月国内智能手机市场快报显示,荣耀以当月257.3万台的销量、12.04%的市场份额,位居安卓品牌榜首,小米、OPPO分别位列第二、第三。
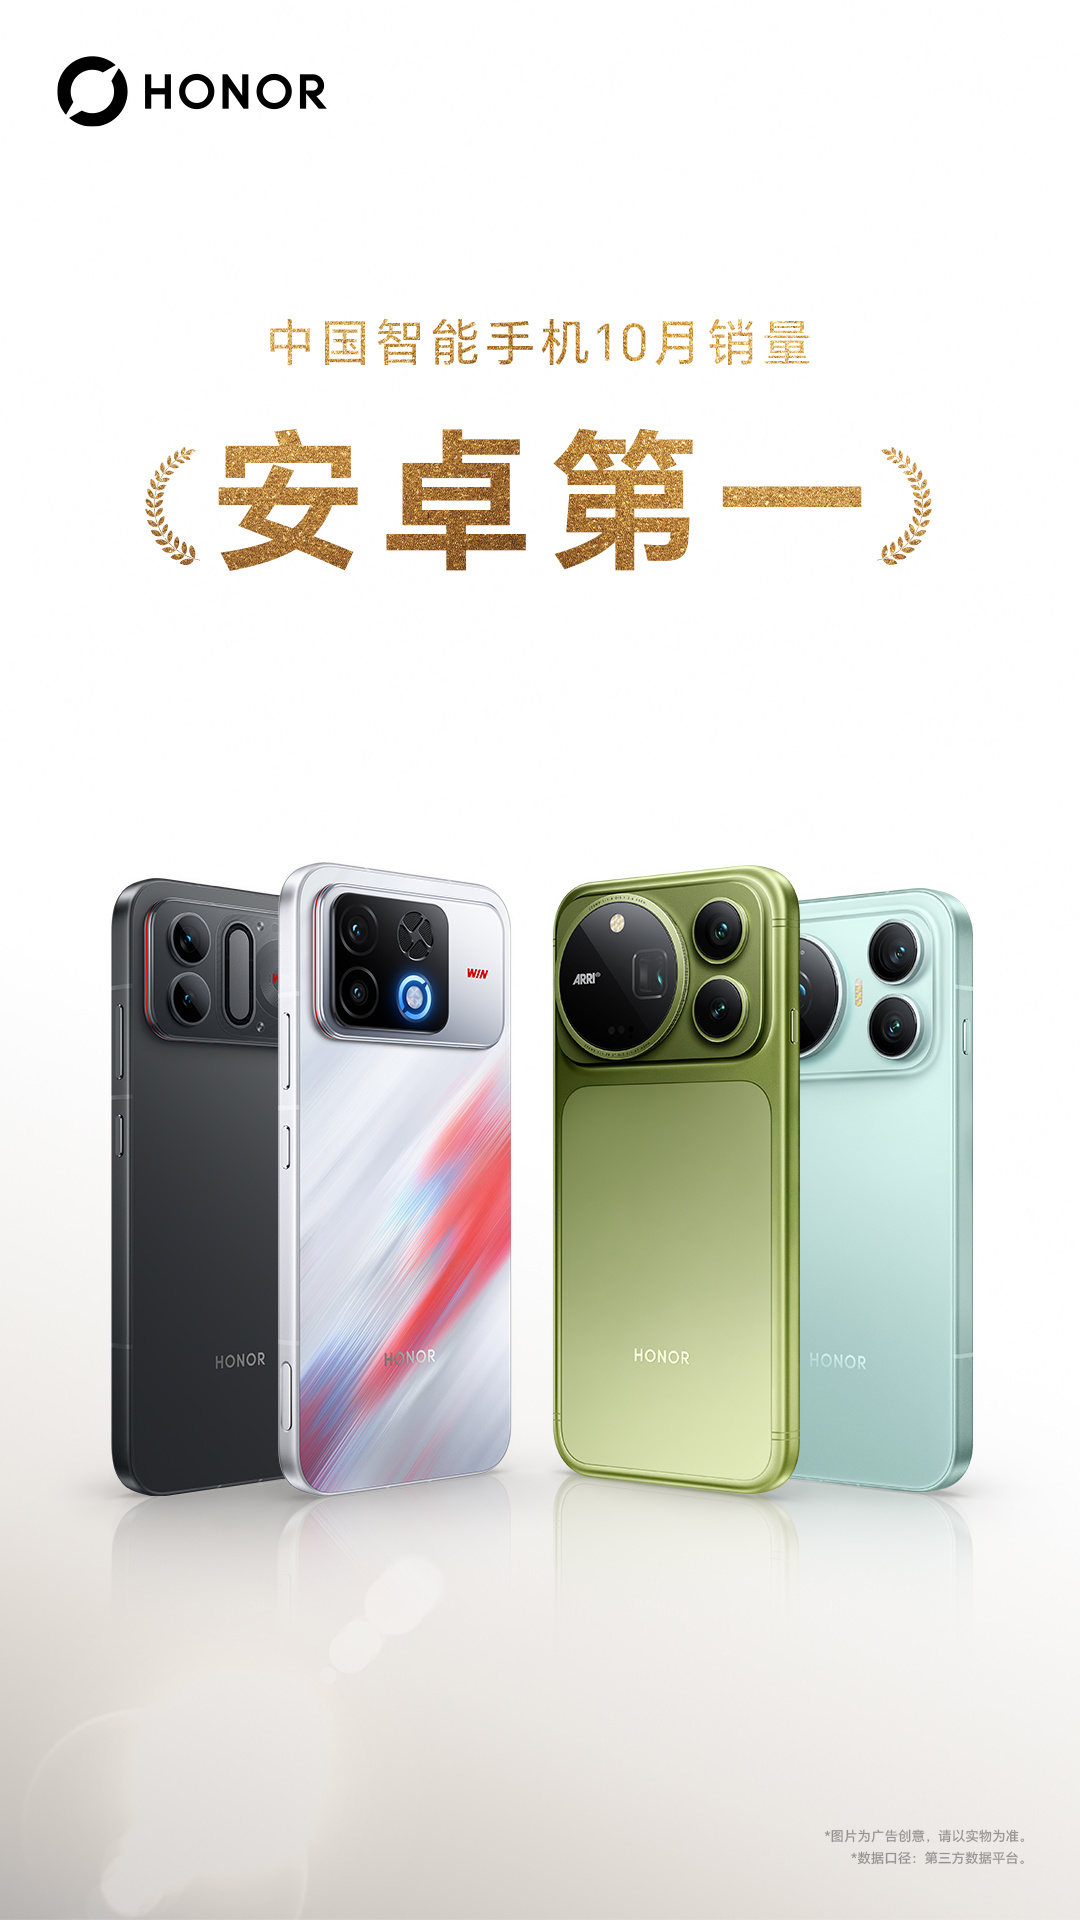
另据最新统计,荣耀Magic9系列累计销量已突破50万台。这款旗舰机型持续热销,成为推动荣耀在安卓阵营登顶的重要支撑。
凭借AI终端创新、阿莱电影级影像能力升级、完备产品矩阵以及扎实的渠道运营,荣耀市场势能持续回升,在存量市场中呈现稳健向上的增长态势。
3. 夏普222亿日元向日东电工出售津市久井液晶面板工厂,年底前完成交割
夏普11月12日宣布,将把位于津市久井的液晶面板零部件工厂出售给日东电工,交易价格为222亿日元(约合人民币9.26亿元),预计年底前完成交割。此次出售是夏普缩减规模、处置资产以扭转液晶面板业务盈利局面计划的一部分。
久井工厂原为三重县龟山第二工厂的彩色滤光片生产基地,主要生产中小尺寸液晶面板。随着龟山第二工厂关闭,久井工厂的生产已于10月底停止。日东电工计划凭借其专有技术,将该厂改造为半导体芯片薄基板生产工厂。
夏普近年来持续收缩长期亏损的液晶面板业务:此前已将堺市旗舰工厂出售给软银与KDDI,并计划在2026财年之前完成龟山第二工厂的出售。
4. 英飞凌大幅上调2027财年数据中心销售预测,将扩大马来西亚碳化硅产能
德国半导体巨头英飞凌(Infineon Technologies)看好人工智能(AI)数据中心需求持续增长,大幅上调2027财年数据中心业务销售预测,并计划扩大马来西亚的碳化硅半导体产能,以支持未来业务发展。
英飞凌周二宣布,预计截至2027年9月的财年,数据中心业务销售额将达到约40亿欧元,高于此前对AI数据中心电源解决方案作出的25亿欧元预测。不过,新的40亿欧元预测同时涵盖AI及传统数据中心业务,而传统数据中心每年约贡献5亿欧元收入,因此两次预测的业务范围并不完全相同。
英飞凌首席执行官约亨·哈内贝克(Jochen Hanebeck)表示,集团预期2027财年的营业额及盈利能力将显著提升,其中数据中心电源芯片及电动车相关业务将成为主要增长动力。
尽管近期市场对AI投资泡沫的担忧升温,导致全球半导体及云计算相关股票遭遇抛售,英飞凌仍对数据中心业务前景保持乐观。
英飞凌生产的电源半导体可用于支持英伟达(Nvidia)等企业的先进处理器,协助数据中心管理及控制电力供应。在汽车半导体市场复苏缓慢之际,数据中心需求也成为英飞凌及其他欧洲芯片制造商的重要增长来源。
马来西亚将继续成为英飞凌扩大半导体生产能力的重要据点。
英飞凌指出,集团2027财年计划投入30亿至35亿欧元资本支出,重点包括德国德累斯顿厂房的设备投资、扩大马来西亚碳化硅产能,以及在奥地利菲拉赫启动300毫米晶圆氮化镓制造业务。
碳化硅属于高性能功率半导体材料,广泛应用于电动车、工业设备及高效率电力转换系统。英飞凌在马来西亚扩大相关产能,显示马来西亚仍是其全球功率半导体生产布局的重要一环。
此外,集团也在考虑于泰国设立晶圆制造设施,不过预计未来3年内不太可能落实。