11月19日,据证券时报报道,其从供应链获悉,富士康旗下富智康集团已获得OpenAI手机项目订单,将参与相关产品的整机组装。富智康的母公司富士康同时是苹果iPhone的主要组装商,若OpenAI手机最终面市,其将进入手机终端市场,并可能围绕AI交互体验,与现有手机品牌展开更直接的竞争。相关产品方案、订单规模及量产安排,仍有待进一步获悉。
核心观点:
1、OpenAI的手机计划已经从分析师爆料进入供应链落地阶段。整机组装订单花落富智康,立讯精密、领益智造、瑞声科技等传统果链企业被曝参与零部件供应,首款产品有望在2027年底或2028年面市,OpenAI的身份正在从“模型提供商”扩展为“终端玩家”。
2、OpenAI造手机,图的不是硬件利润,而是入口和数据。只有完全掌控操作系统与硬件,AI智能体才能摆脱在别人系统里“当租客”的身份;手机是获取用户实时状态最直接的设备,订阅制与硬件捆绑则是现成的变现路径。
3、手机是重资产、长周期、强渠道的生意,OpenAI缺乏硬件基因。供应链能解决制造问题,不代表能解决产品定义、应用生态和渠道售后,这些恰恰是苹果和安卓阵营多年攒下的家底。
4、苹果是这场变动里处境最微妙的一方。它最大的代工伙伴正在为最大的潜在对手造手机,而OpenAI与苹果的合作已经因Siri转向Gemini和商业秘密诉讼明显降温,双方关系需要重新定价。
一条供应链消息,把传闻变成了项目
OpenAI要做手机,并非一时起意。今年4月27日,天风国际证券分析师郭明錤发文称,OpenAI计划自研手机,正与联发科、高通合作开发手机处理器,立讯精密为独家系统协同设计与制造商,预计2028年量产。就在前一天,OpenAI首席执行官奥尔特曼发文称“现在是重新认真思考操作系统和用户界面设计方式的好时机”,被外界视作战略动向的暗示。5月,郭明錤进一步更新预测:联发科有望成为独家处理器供应商,量产时间可能从2028年提前至2027年上半年。芯片方案一度锁定天玑9600的深度定制版本,采用台积电N2P工艺,设计中包含双NPU异构架构,用于支持本地与云端协同推理。他还预计,产品规格与供应商名单将在2026年底或2027年一季度确定。
制造分工在最近两天出现了关键调整。11月18日,每日经济新闻从供应链人士处获悉,立讯精密目前与OpenAI有多个产品的全面合作,或因资源配置的统筹考量未承接手机组装业务。一天之后,整机组装订单的归属浮出水面:富智康集团获得OpenAI手机项目订单,将参与整机组装,立讯精密、领益智造、瑞声科技等企业也被曝参与零部件供应,涉及精密制造、结构件及声学器件等环节。
承接方并非无名之辈。富智康2005年2月在香港联交所上市,最终控股公司为鸿海精密工业股份有限公司,主要从事手机行业制造服务,涵盖产品开发及设计、机构件、元件、印刷电路板组装、整个系统组装以及维修与售后,营运基地分布于中国、印度、越南、中国台湾、墨西哥及美国。业绩方面,截至2026年9月的九个月,富智康营业额同比上升7.8%至56.36亿美元,股东应占溢利增加59.2%至6699万美元,毛利率3.8%;2026年上半年营业额22.70亿美元,同比增长10.1%。
值得注意的是,OpenAI的硬件布局不止手机一款。其首款AI端侧硬件产品或于今年年底启动出货,由立讯精密独家承担整机制造并供应核心零部件;产品形态传闻不一,一种说法是类似“甜甜圈”形状的无屏AI设备,集成麦克风、扬声器、摄像头及多种传感器,主要通过语音与用户交互,另有报道称其为代号“Gumdrop”的笔形设备,OpenAI尚未正式公布。2025年5月,OpenAI以约65亿美元收购了苹果前首席设计官Jony Ive联合创办的硬件公司io,其团队正式加入OpenAI的硬件布局。奥特曼还曾向员工展示一款名为“AI伴侣”的无屏设备,目标在2026年底前推出,出货目标为1亿台;智能眼镜被曝要到2028年才具备量产条件,耳机项目代号“Sweetpea”也曾有消息流出。
造手机的动机:入口、数据与订阅
郭明錤列出的三个理由,指向同一个结构性事实。其一,只有完全掌控操作系统与硬件,AI智能体才能提供系统级的全面服务,而不是在权限沙箱里绕路;其二,手机是获取用户当下状态最直接的设备,位置、日程、聊天、支付这些实时上下文是智能体推理最关键的输入,而它们在iOS和安卓的权限体系里互不相通;其三,在可预见的未来,手机仍是出货规模最大的终端品类。
在别人的系统里,AI能做的事情有天花板。ChatGPT在iPhone和安卓手机上本质上只是一个应用,用户希望AI直接读取手机信息、调用不同应用完成任务时,能力边界取决于系统权限而非模型本身。豆包手机的经历从侧面验证了“租客”身份的边界:2026年9月,努比亚NaviX Ultra以“AI智能体手机”定位发布,豆包手机助手通过识别屏幕元素、模拟点击的方式跨应用执行任务;10月14日,《屏幕自动化操作声明协议》(SAEP)公示期结束后,微信、支付宝、美团等150余款应用明确声明拒绝接入屏幕自动化操作。头部平台拒绝的不是技术本身,而是“被绕过”——一旦AI能替用户完成下单、支付、发消息,平台就失去了对用户行为路径的控制。郭明錤在报告中引述的供应链判断说得更直接:永远寄居在苹果和谷歌的平台规则之下,智能体能做的事就永远有天花板。
OpenAI要的,是把“借权限办事”变成“系统本身就是权限”。奥尔特曼在与三星总裁团的座谈会上描述过下一代设备的形态:它“不是以应用为中心,而是由AI主动接近并管理物理和虚拟生活,尽可能不打扰用户”,他甚至直接称其为“智能手机的下一个版本”。
用户基础与商业模式是OpenAI的底气。截至2025年7月,OpenAI周度活跃用户超过7亿,订阅费用从每月20美元到200美元不等;郭明錤预计,OpenAI将采取订阅制与硬件捆绑销售的商业模式,并借此建立全新的AI智能体生态,吸引开发商参与。
手机为什么值得抢,市场规模给出了直观的答案。Omdia数据显示,2025年全球智能手机出货12.455亿部,同比增长2%:苹果以2.406亿部、19%的份额连续三年位居全球第一,三星以2.391亿部、19%的份额紧随其后,小米以1.654亿部、13%的份额位列第三,vivo与OPPO分别出货1.053亿部和1.007亿部、各占8%,其余厂商合计出货3.943亿部、占33%。
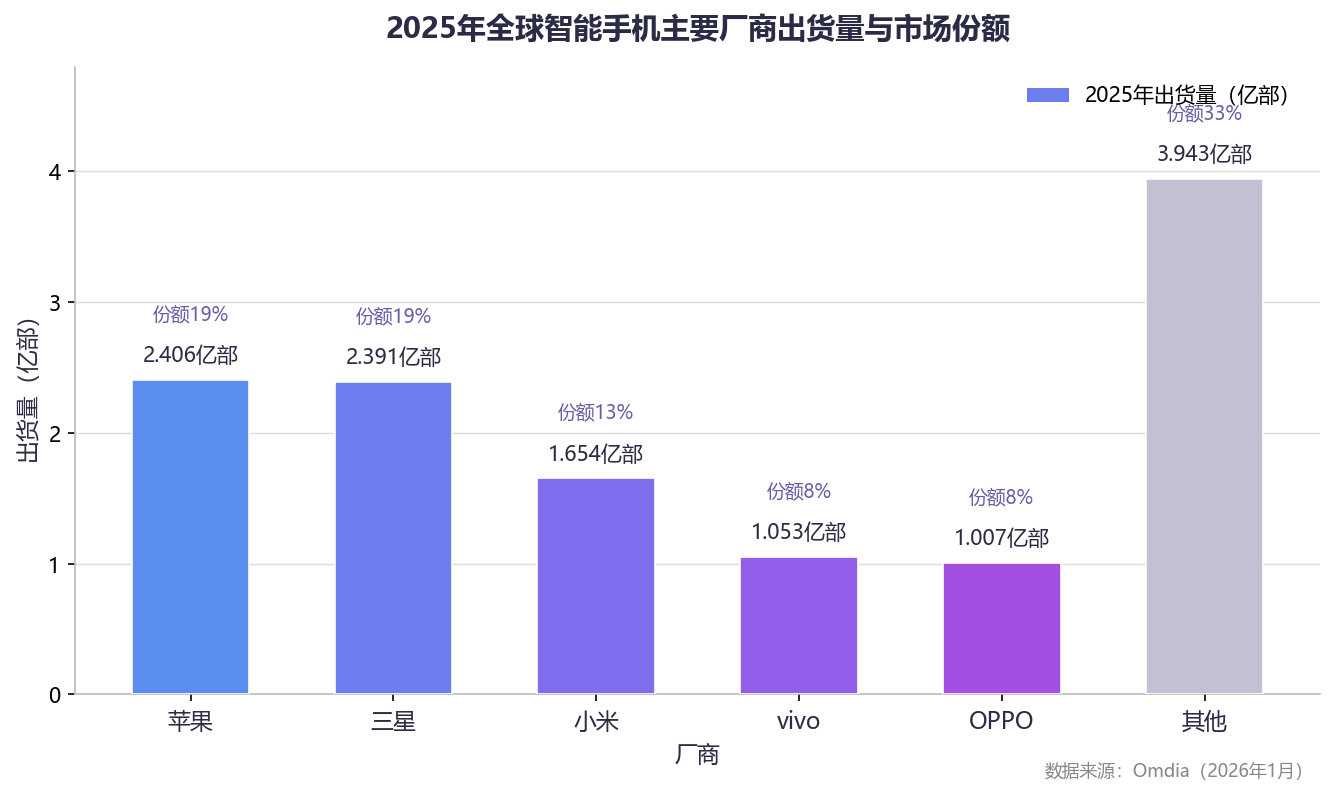
这张图背后,是AI厂商眼中的最大分发渠道:手机仍是全球出货规模最大的个人终端,谁拿下手机,谁就站在了AI触达用户的第一现场。
硬件生意的门槛:OpenAI要补的课
富智康3.8%的毛利率,已经说明了这门生意的成色。整机组装是典型的重资产、低毛利、规模化生意,拼的是产能调度、良率管控和成本纪律,与OpenAI熟悉的软件成本结构完全不同。
供应链能够解决制造问题,不代表OpenAI就能解决产品定义和用户体验问题。手机作为成熟的智能硬件,需要处理器、屏幕、影像、续航、散热等一整套硬件能力的长期打磨;苹果和安卓经过多年发展建立的应用生态、开发者体系和用户习惯,同样不是一台预装了强AI助手的手机就能撬动的——用户买手机,从来不只是为了买一个AI助手。
AI能力本身,也还没有准备好接过整台手机。头部大模型虽然能完成不少复杂任务,但在准确性、执行稳定性、隐私保护和响应速度上仍有明显的进步空间,把整块牌押在AI交互上偏于激进。此外,OpenAI在全球渠道网络、运营商关系与售后服务体系上几乎没有积累,即便造出手机,也要从零搭建触达用户的渠道。
苹果、三星与富士康:关系要重新算
变化最大的变量是苹果。2024年底,OpenAI与苹果曾达成合作,ChatGPT功能被整合进改版后的Siri,奥尔特曼还是当年苹果全球开发者大会的座上宾;转折发生在2026年1月,苹果转而选定谷歌Gemini作为长期AI合作伙伴,6月发布的新版Siri即由Gemini技术提供支持。双方的纠纷此后升级到法庭,苹果反指OpenAI前员工带走百余份机密文件。有分析指出,OpenAI决定自研硬件的那一刻起,便不再是苹果的人工智能供应商,而成为了苹果的“下一个三星”。PP Foresight分析师Paolo Pescatore则表示,即使相关指控最终无法证实,OpenAI的硬件计划仍可能受到拖累,双方本就脆弱的合作关系还可能进一步削弱。
三星的姿态则更为微妙。奥尔特曼专程与三星总裁团座谈,主动提出“希望与三星紧密合作,共同开发联合设备”;三星既是OpenAI潜在的设备伙伴和存储供应商,也是AI手机市场的直接竞争者,合作与竞争的边界需要OpenAI自己拿捏。
富士康系供应链在这场变动里两边下注。富士康同时服务苹果和OpenAI,本身就构成一种张力:它在帮苹果组装iPhone,旗下企业又在帮一个试图改写iPhone使用逻辑的挑战者造硬件。对富士康而言,AI原生硬件是传统消费电子代工之外最明确的增长方向;对OpenAI而言,富士康是让概念变成真机的最短路径。立讯精密同样受益于这轮AI硬件周期,其管理层早在今年8月就透露,海外模型公司的定制化产品推进非常高效,即将在明年为公司带来明显的业绩贡献。
需要保持清醒的是,这条分工的确定性远未到可以下结论的程度:富智康的订单目前仍属供应链爆料,OpenAI尚未官宣,产品方案、订单规模和量产安排仍待确认。
市场不等人:存量竞争里的新变量
OpenAI入场的时间点,恰逢手机市场最冷的阶段。Omdia数据显示,2026年第三季度全球智能手机出货2.547亿部,同比下滑20%,创2013年以来单季新低;三星出货5780万部,同比仅下滑5%,是头部厂商中抗跌性最强的;苹果出货5650万部,与去年同期完全持平;小米出货3070万部,同比下滑29%;OPPO出货2340万部,同比下滑39%;vivo出货1930万部,同比下滑33%。
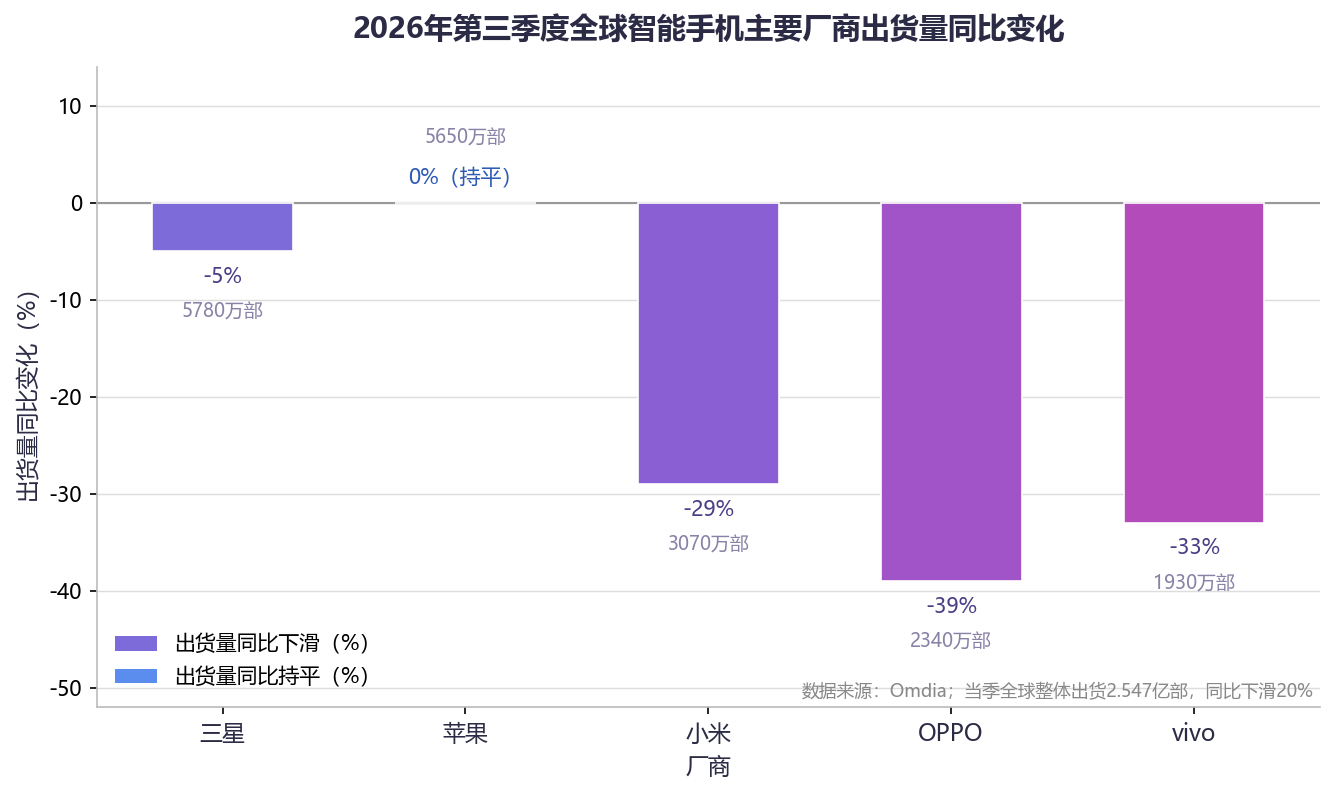
存量市场里,头部厂商的日子都不好过:智能手机售价上涨压制了换机需求,新兴市场增量红利见顶,渠道对库存极为敏感。成本端同样没有喘息之机,AI算力需求推高了存储芯片价格,PC与手机都面临成本压力,奥尔特曼甚至公开表示,让有限的DRAM分散在个人设备里、大部分时间闲置,从全球资源配置角度看并不是有效率的安排,存储资源应集中到云数据中心。
新玩家要在这个盘子里切出份额,差异化必须足够强。AI交互体验恰恰是现有手机厂商普遍没有做透的环节,这是OpenAI的机会;但苹果和三星在高端市场的统治力、安卓阵营在主流价位段的密集防守,不会给新来者留下从容试错的时间窗口。
结语:
OpenAI手机的成色,接下来有几个观察节点。其一是今年年底首款无屏AI硬件的出货表现,它将首次检验OpenAI的硬件定义能力与供应链协同能力。其二是2026年底或2027年一季度,郭明錤预计产品规格与供应商名单将在此期间确定。其三是2027年上半年至2028年的量产节奏,量产提前的一个被提及的驱动力,是配合OpenAI年底的上市进程。
富士康系供应链的入局,让OpenAI的手机时间表第一次有了制造端的背书。但供应链的背书不等于市场的背书:从模型提供商到终端玩家,中间隔着产品定义、生态、渠道,以及一场存量市场里的正面竞争。野心是明确的,风险同样如此。