核心观点
观点一 :此轮涨价是沿技术代际逐级抬高的“分化式调价”:整体基础涨幅15%,ArF长协上调16%—22%,现货散单最高38%,低端g/i线价格维持不变。
观点二 :短期看,光刻胶占晶圆制造成本约5%,直接成本冲击有限,但保质期仅3—6个月,断供将影响30%—40%的产线运转,“买不到”的焦虑重于“买得贵”。
观点三 :国产替代已从“故事”走向“报表”。分品类看,g/i线国产化率约30%、KrF约10%、ArF约2%,梯队接力清晰;但高端产品尚未盈利,红利兑现仍需时间。
2026年9月,日本光刻胶三巨头JSR、东京应化(TOK)、信越化学联合宣布,自2026年10月1日起对全球客户执行全新定价体系,光刻胶整体价格上调15%。在半导体材料产业史上,头部企业以如此整齐的口径集体调价,实属罕见。
此轮调价并非孤立事件。2025年11月,日本修订《出口贸易管理令》,将ArF、EUV光刻胶纳入出口管制清单,实施严格的逐案审批制度,审批周期由过去的30天大幅拖延至90天,约110家中国半导体企业被列入重点核查清单;2026年6月下旬,日系厂商向中国晶圆厂发出通知,高端ArF/EUV光刻胶停止新单、KrF新增订单大幅压缩,交货周期从1—2个月拉长至6—8个月;8月中旬起,此前保留的1—3年长期批量出口许可被取消,改为逐单审批。供货收紧与价格上调叠加,构成当前全球光刻胶市场的双重变奏。
巨头调价下的全球光刻胶市场价格图谱
根据调价通知,此轮新定价体系并非“一刀切”式普涨,而是呈现明显的梯度分化:
- 基础涨幅:光刻胶整体上调15%;
- 高端ArF系列:长协报价上调16%—22%,其中HBM专用浸没式ArF光刻胶最高上调24%;
- 现货散单:涨幅达32%—38%;
- KrF系列:常规牌号涨价9%—14%,面向3D NAND的厚膜专用KrF涨幅18%—20%;
- 光刻辅材:抗反射层(BARC)、显影配套材料等同步上调10%—17%;
- G线/I线低端光刻胶:价格维持不变。
调价规则方面,自10月1日起所有新下订单执行新定价,已签订的长期合约顺延至合约到期后执行新价,不中途加价。
【图表:三大巨头新定价体系各品类涨幅区间】
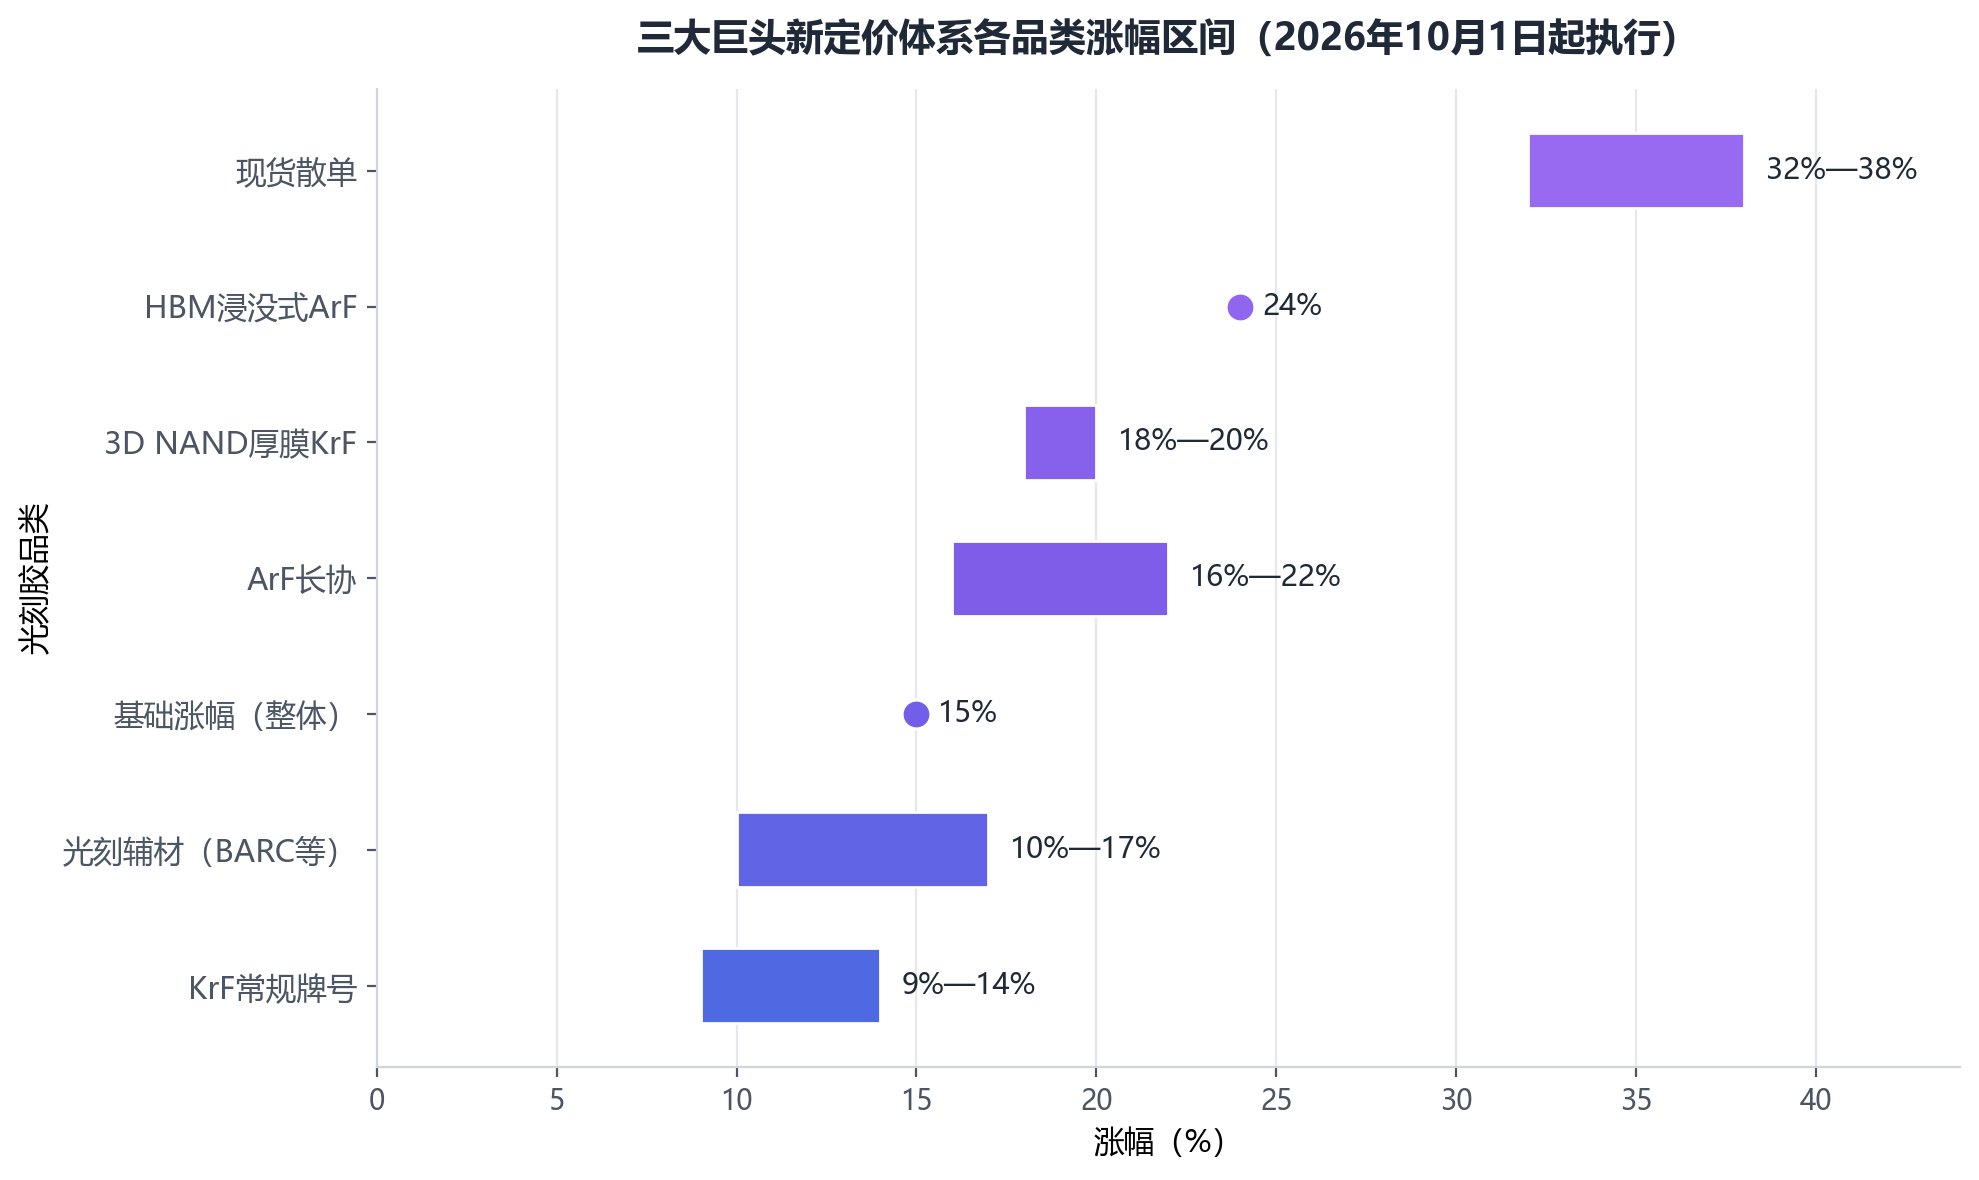
从涨幅结构可以看出,这是一次典型的"分化式调价":技术代际越高端、供给越稀缺的品类,涨幅越高;而日系厂商在g/i线市场已基本让出,继续投入性价比不高,因此低端价格维持不变。涨价重心精准落在先进制程依赖度最高的ArF、KrF及配套材料上,指向AI时代高端产能的重新分配。
高度集中的供给格局赋予巨头定价权
光刻胶是半导体材料中集中度最高的品类之一。据《日本经济新闻》2025年"主要商品和服务市场份额调查",东京应化、JSR、信越化学三家日本企业包揽全球光刻胶前三位,合计份额达60.5%,较2024年提升0.3个百分点。全球前六大厂商合计占据约84%的市场份额,其中日本企业占53.87%,据此计算,其余头部厂商合计约30.13%,剩余约16%由其他厂商分享。在最高端的EUV光刻胶环节,三家日企合计份额超过95%;先进制程依赖的ArF光刻胶领域,四家日系企业合计份额约92%;集成电路领域用光刻胶整体由日美企业主导,合计占有率约95%。
【图表:2025年全球光刻胶市场份额结构】
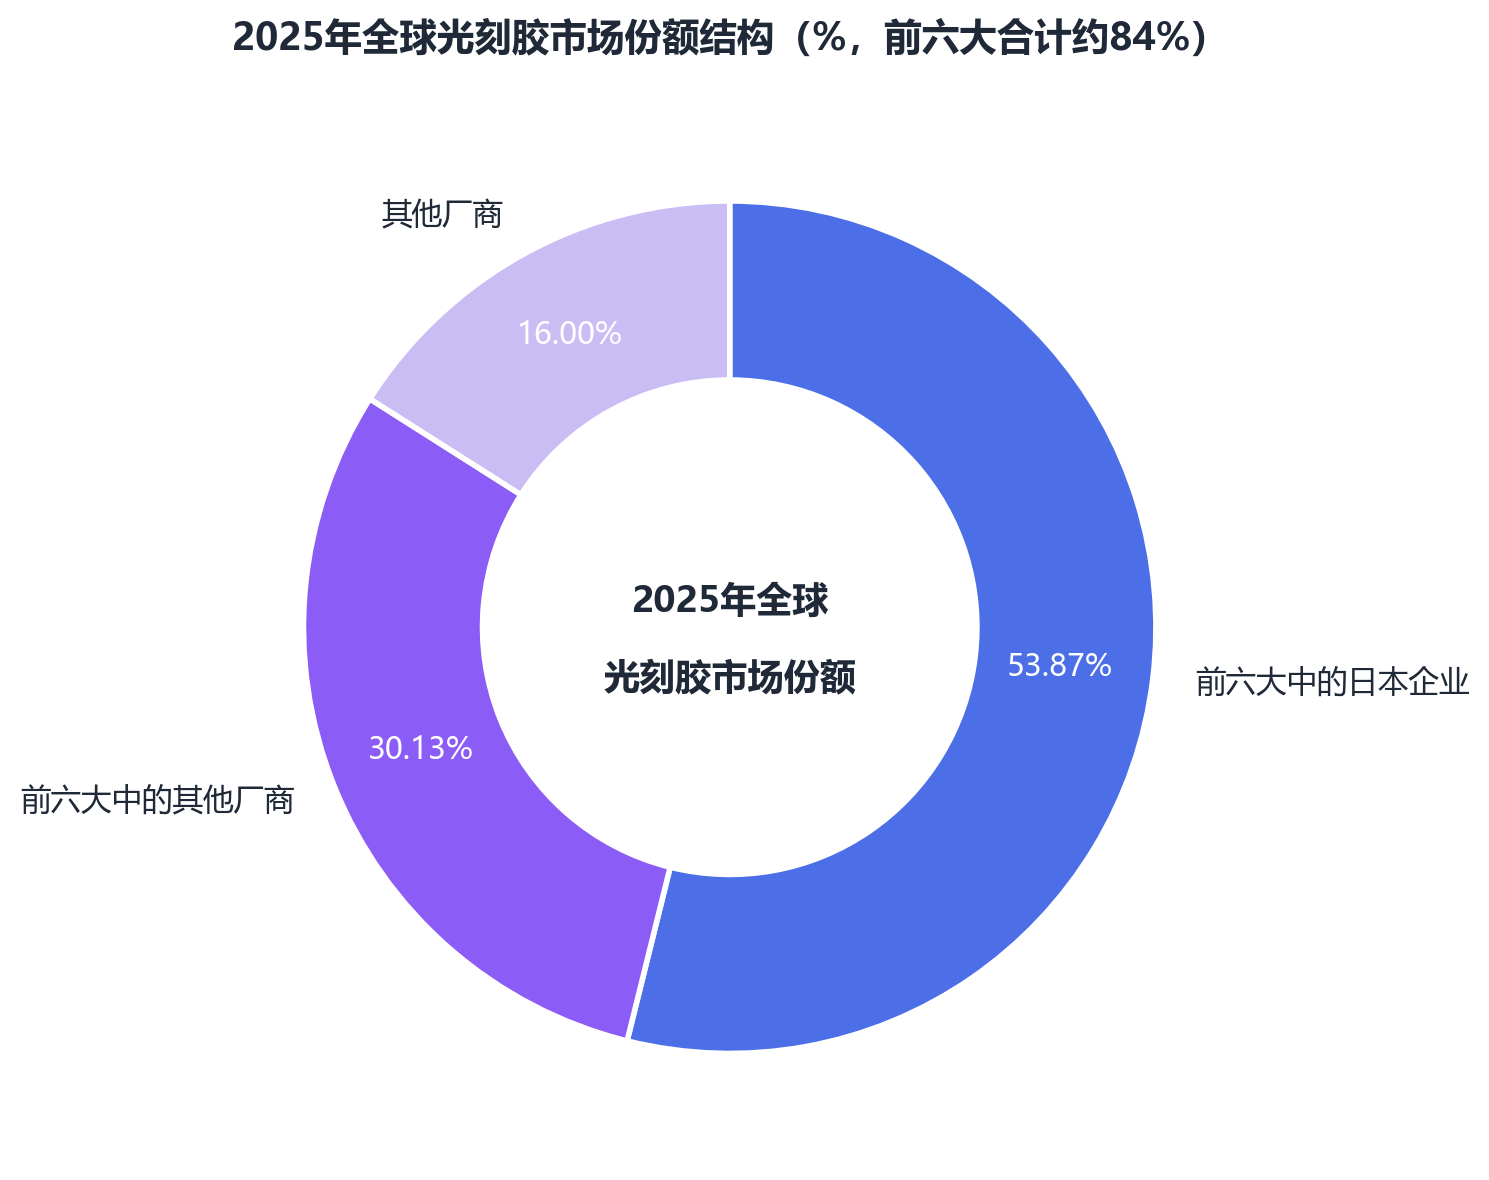
值得注意的是,ArF光刻胶的销售额已占国内光刻胶市场整体近50%,这意味着此轮针对ArF品类的重点提价,对中国市场的成本传导效应尤为显著。
在供货收紧与涨价叠加下,中国市场首当其冲。中国光刻胶整体进口依存度约90%,其中约67%来自日本。出口管制收紧后,2026年一季度中国自日本进口的半导体级光刻胶由此前同期的约2200吨骤降至111.3吨,二季度高端ArF/EUV光刻胶报关量连续多月为零;不过光刻胶整体进口量并未同幅度下滑,2026年1至5月中国自日本进口光刻胶累计仍超过8900吨。
市场规模方面,2026年国内光刻胶市场规模预计约152亿元。另据集微咨询《2026年光刻胶行业研究报告》援引中国电子材料行业协会数据,2025年中国光刻胶市场规模达198.06亿元,同比增长23.2%,其中集成电路领域66.37亿元;预计2026年半导体光刻胶市场规模将达77.94亿元,同比增长17.43%。两组数据口径不同(前者为狭义市场预测,后者为全口径含面板显示),读者需注意区分。
资本市场的反应同样灵敏。光刻胶板块指数一度由2524.28点升至2601.90点,涨幅3.08%;9月24日收于2552.74点,回落1.89%,显示市场在涨价利好与落地节奏之间反复博弈。
涨价的四重驱动因素
首先是成本上升。据行业媒体梳理,日本工业电价与氟化工核心树脂原料价格年内涨幅超过30%。树脂是光刻胶最核心的成分,在光刻胶成本中占比高达40%—75%,其价格波动对总成本影响巨大。上游溶剂链条同样承压:受中东局势影响,石脑油现货价格从每吨约600美元飙升至1190美元,涨幅高达92%,光刻胶主力溶剂PGMEA市场价格上涨40%—50%;2026年上半年,另一主力溶剂PMA在中国市场均价达10160元/吨,同比上涨24.75%,年中回调后再度回升至11700元/吨的高位。
其次是产能倾斜,高端产能优先供给AI客户。JSR正在韩国加码EUV光刻胶新厂房建设,原有KrF/ArF量产产能被部分挪用;日系厂商的产能优先供给海外先进制程工厂,普通客户获取高端产能的难度加大。产能结构的主动调整,本身就是涨价的组成部分。
第三是AI需求爆发,高端光刻胶消耗量激增。HBM与高算力芯片制造需要多次曝光工艺,带动高端光刻胶消耗量持续增长。从国内需求结构看,先进制程光刻胶中ArF需求占比约38%,KrF约34%,g/i线约16%,EUV约1%,高端品类已成为需求主体。当AI相关的高端产线对同一批产能形成挤压时,涨价实质上是产能重新分配的结果,而非简单的成本传导终点。
第四是出口管制的影响,审批成本计入定价。2025年11月管制令实施后,日企为规避合规风险,甚至主动将成熟制程所用的i线、KrF光刻胶审批周期也同步延长;2025年12月30日起,i线、KrF光刻胶对华出口管制进一步延长。有产业跟踪数据显示,逐单审批模式下审批周期由此前的15个工作日拉长至85个工作日,拒单率从0.96%跃升至79.2%。高昂的合规与审批成本,最终被计入产品定价。
这种情况下,不可避免将对半导体产业影响。光刻胶在晶圆制造成本中占比并不高,按行业常见口径约5%上下;但其保质期只有3至6个月,下游客户认证周期通常需2至5年,属于“用量小、壁垒高、不可替代”的品类,下游无法通过囤货对冲价格与供应波动。有测算显示,光刻胶一旦断供,将影响30%—40%的产线运转时间。在全球半导体周期温和复苏、代工价格依然承压的背景下,材料成本上涨将进一步侵蚀晶圆制造环节的毛利率。
对晶圆厂而言,比涨价更棘手的是供货可得性。高端ArF/EUV停新单、驻场技术团队撤离、交货周期翻倍,倒逼晶圆厂建立供应链“B计划”。这种不安全感正在实质性改变晶圆厂对国产材料的态度——过去“只要能用就不换”的铁律正在松动,进口产品价格抬升大幅缩小了国产光刻胶与海外产品的价差,国产材料性价比优势凸显。
国产导入的窗口被打开
国产替代的瓶颈已不在配方层面,而在验证周期:一套光刻胶要在光刻—刻蚀—良率全流程跑通,任何一个环节出问题都要回到配方重做。光刻胶在晶圆厂的验证需经历性能测试、小试、批量验证及最终通过验证四大流程,周期漫长。但压力之下,晶圆厂导入国产光刻胶的验证周期已明显压缩:从此前的3—5年缩短至12—18个月;另有产业统计显示,验证周期由此前的1—2年缩短至6—12个月,传统口径下这一周期通常为2—3年。不同统计口径存在差异,但方向一致——验证提速为国产厂商打开了难得的导入窗口。
日系厂商主动退出低毛利的g/i线市场,将资源集中到高价值应用;韩国、中国大陆厂商则在成熟制程与存储产线争取存量导入窗口。溶剂环节同样出现多元化趋势,日本厂商正考虑从韩国或中国紧急采购PGME和PGMEA,江苏怡达股份、江苏百川股份等中国企业已具备电子级PGME/PGMEA的规模化生产能力。全球半导体材料产业链的地域结构正在被重新书写。
据集微咨询《2026年光刻胶行业研究报告》,国产半导体光刻胶整体国产化率正由19.5%向28.3%加速跃升;分品类看,g/i线国产化率约30%,KrF约10%,ArF约2%,面板用KrF约40%。而据中国电子材料行业协会(CEMIA)口径,g/i线光刻胶国产化率约20%—25%,KrF约3%,ArF不足1%,EUV尚无国产供应。两家机构统计口径存在差异,但均指向同一结论:g/i线国产替代已具规模,KrF正处于放量前夜,ArF及以上高端环节国产供给缺口巨大。
【图表:国内光刻胶细分品类国产化率】
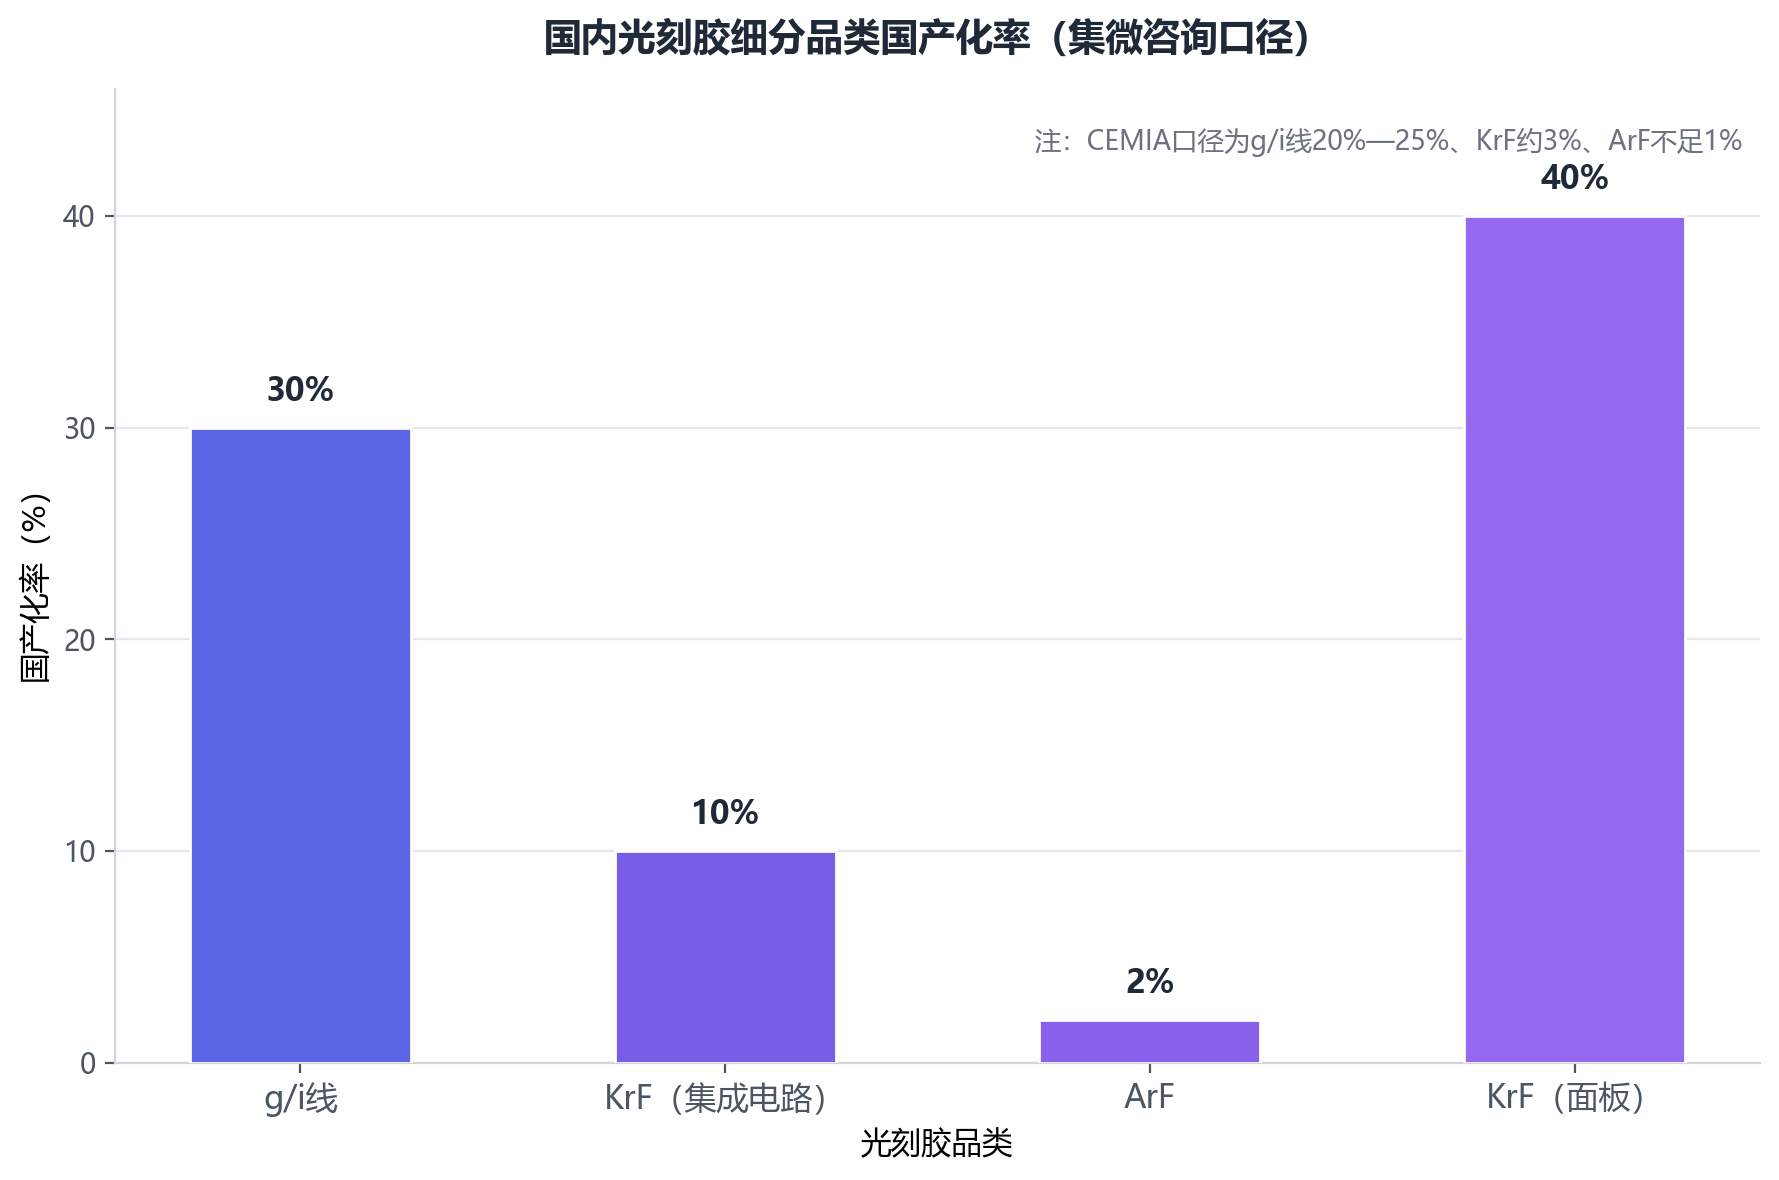
从梯队进展看,g/i线光刻胶国产化已取得实质性突破,多家厂商实现批量供货;KrF光刻胶正处于下游晶圆厂密集验证和小批量导入的破局期;ArF及浸没式ArF光刻胶部分企业已取得销售订单或销量大增,但整体仍处起步阶段。北京科华的KrF产品已供货存储产线,南大光电多款ArF产品通过国内主要逻辑与存储晶圆厂流程验证,徐州博康实现KrF/ArF规模化量产。
2026年上半年,A股光刻胶板块上市公司营收全线增长。涨价与断供焦虑倒逼的"替代窗口",正转化为龙头企业的真实订单与业绩。
南大光电:2026年上半年实现营业收入13.68亿元,同比增长11.35%;归母净利润2.56亿元,同比增长23.10%;基本每股收益0.37元,拟每10股派发现金红利0.8元。先进前驱体产品收入同比增长30%,毛利贡献同比增长32%;氢类特气收入同比增长21%,其中安全源、ARC产品毛利贡献提升较快。公司多款ArF产品已通过国内主要逻辑与存储晶圆厂流程验证,同时通过配套的光刻胶材料业务提供稳定现金流。
上海新阳:上半年实现营收11.99亿元,同比增长33.67%;归母净利润2.13亿元,同比增长59.96%。公司已建成覆盖i线、KrF、ArF干法及浸没式的完整研发与生产平台,ArF浸没式光刻胶已取得销售订单;形成批量稳定供货的光刻胶数量快速提升,整体销售规模较上年同期增长27%。
晶瑞电材:上半年实现营收9.49亿元,同比增长23.59%;归母净利润4915.3万元,同比下降29.53%,主要受交易性金融资产价格波动等非经常性因素扰动;扣非净利润4461.6万元,同比增长36.49%,主营业务盈利能力显著增强。光刻胶业务实现营收1.22亿元(12190.15万元),同比增长15.15%,其中i线光刻胶销量及销售额同比增长近30%,KrF光刻胶销量增长超40%,ArF高端光刻胶销量及销售额同比增长近300%,已实现多家客户批量供应。高纯化学品板块营收5.44亿元,同比增长20.69%;境外收入同比激增534.49%。
彤程新材:上半年实现营收21.36亿元,同比增长29.1%,是国内光刻胶体量最大的企业之一;电子化学品业务收入6.93亿元,同比增长56.89%,其中光刻胶及配套试剂收入达5.2亿元。半导体光刻胶及配套试剂实现营收2.86亿元,同比增长近50%;显示光刻胶销售收入近2.4亿元,同比增长31.6%,国内市占率超30%;归母净利润同比增长10.86%。旗下北京科华是国内g/i线光刻胶的绝对主力。2026年公司在港交所挂牌,形成"A+H"双平台:光刻胶累计出货超100万加仑,覆盖国内约95%的12英寸晶圆产线;7款ArF光刻胶实现量产销售,KrF产品超60款,G/I线产品超100款,本土市占率5.8%位居第一,ArF光刻胶营收同比增长800%。
艾森股份:上半年归母净利润同比增长30.12%,先进制程电镀液产品持续放量增长,先进封装光刻胶已在多家客户处实现规模化导入。公司还规划投资20亿元建设23000吨光刻胶及配套项目,为后续产能释放储备空间。
鼎龙股份:上半年实现营收19.25亿元,同比增长11.15%;归母净利润5.29亿元,同比增长70.21%,增速在核心标的中领先。公司浸没式ArF及KrF晶圆光刻胶业务加速突破,已有8款高端晶圆光刻胶取得多家国内主流晶圆厂客户的批量订单,其中KrF产品已获4款批量订单;控股子公司年产300吨的KrF/ArF高端晶圆光刻胶产线已顺利投产,半导体板块收入占比提升至65.6%。需要指出的是,公司高端晶圆光刻胶业务尚属市场开拓及放量初期,尚未盈利。
【图表:2026年上半年国内主要光刻胶企业归母净利润同比增速】
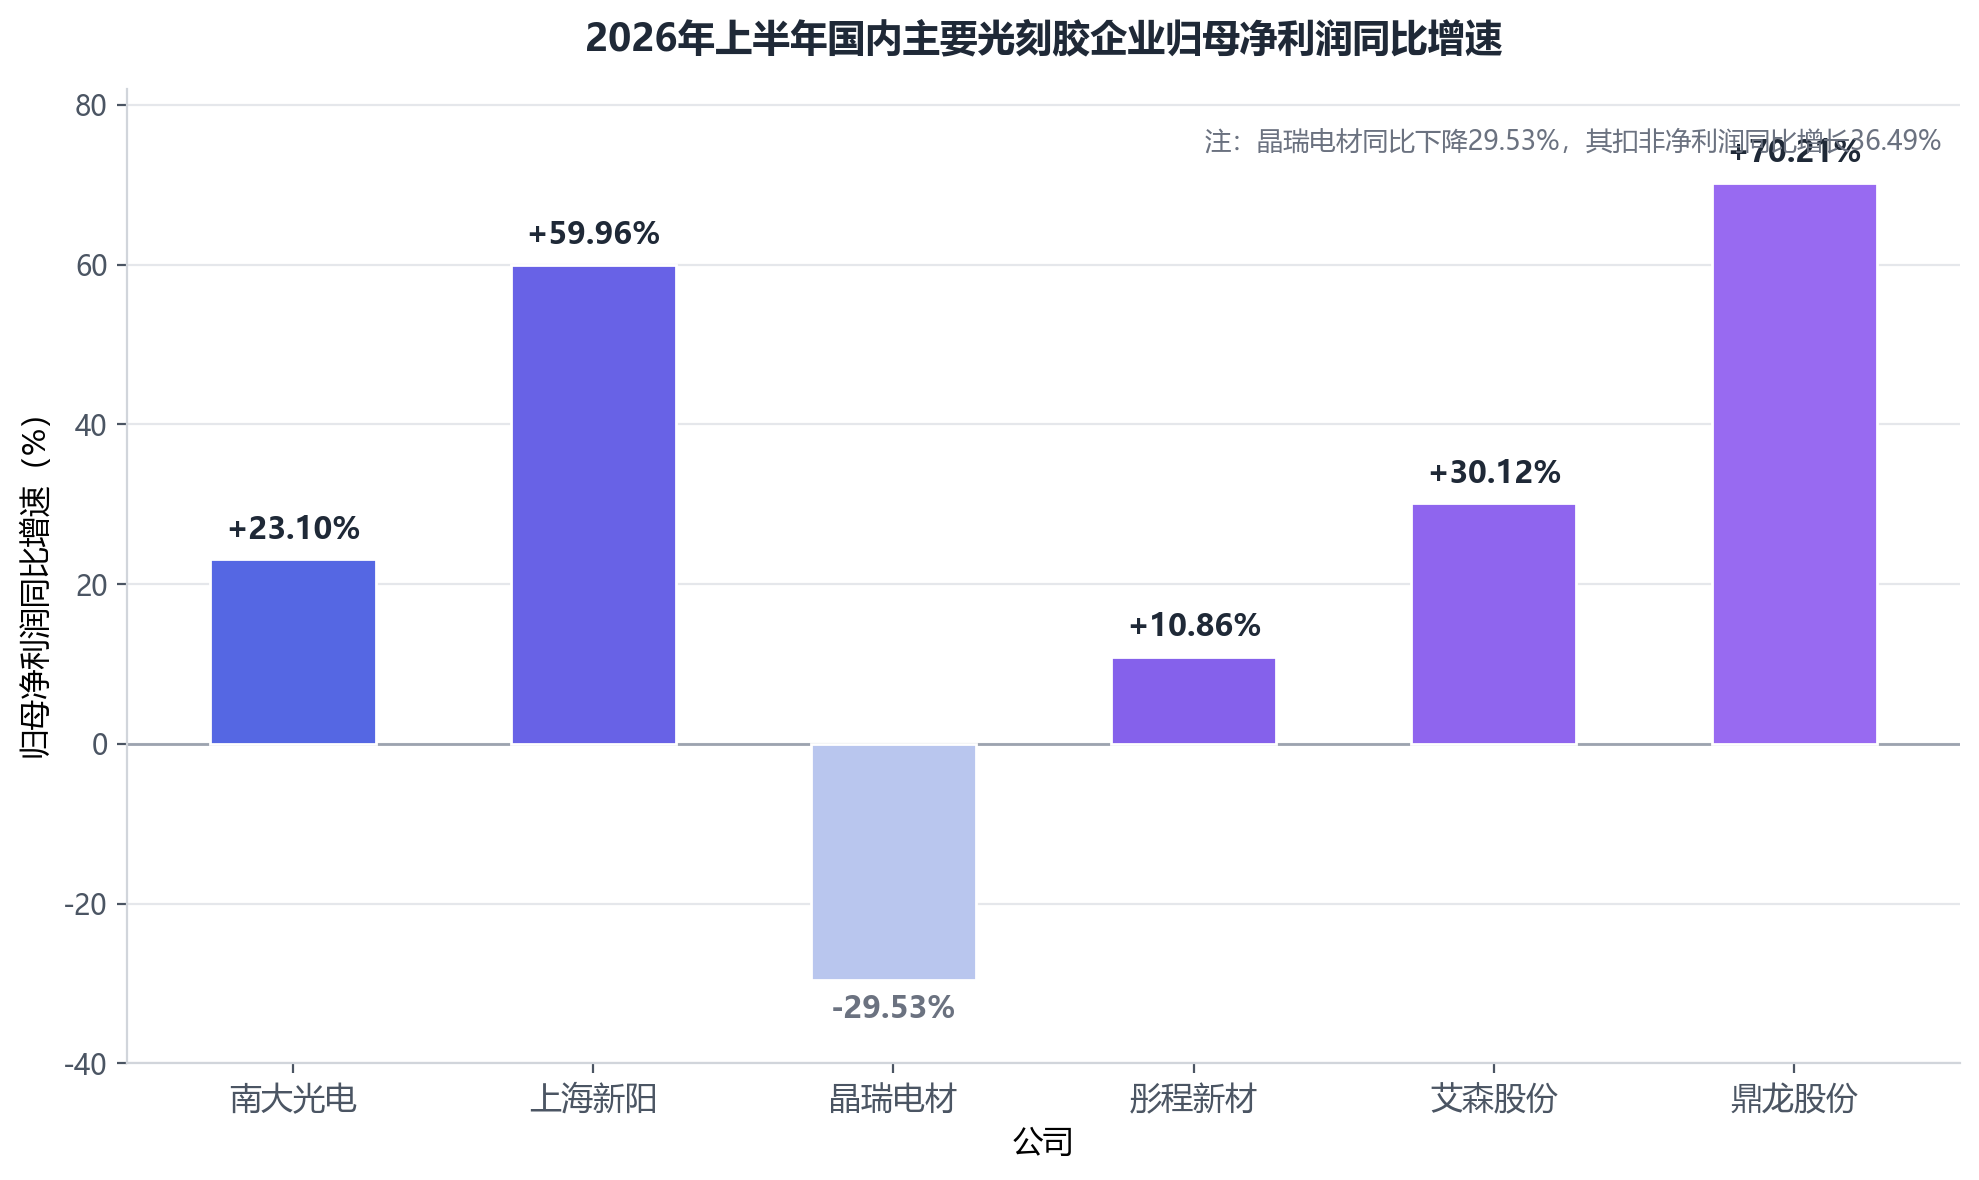
整体来看,涨价对国内产业的影响呈现"三个利好、一个隐忧":一是价差缩小提升国产材料性价比,导入意愿增强;二是验证周期压缩加快放量节奏;三是订单能见度提升,多家上市公司新建产线在2026年进入试生产或产能爬坡阶段,产能利用率提升将摊薄单位成本、改善毛利率;隐忧则在于高端晶圆光刻胶仍处于投入期,部分企业盈利兑现尚需时间。
结论与展望
此轮日本三大光刻胶巨头的联合调价,本质上是“成本上升、产能倾斜、AI需求爆发、出口管制”四重因素共振的结果:涨幅随技术代际逐级抬高的分化式定价,宣告了高端光刻胶稀缺时代的到来。
对半导体产业而言,短期内晶圆厂将承受材料成本上行与供应不确定性的双重压力;但中长期看,验证周期压缩、价差缩小与供应链安全诉求,正合力打开国产光刻胶的历史性导入窗口。国内厂商已形成清晰梯队:g/i线批量供货、KrF破局在即、ArF实现从0到1的订单突破。南大光电、上海新阳、晶瑞电材、彤程新材、艾森股份、鼎龙股份六家企业在2026年上半年交出的业绩答卷,印证了国产替代从"故事"走向"报表"的转折。
需要保持清醒的是,ArF及EUV环节的补位仍需以年计,高端产品尚未盈利的企业不在少数。对国产光刻胶产业而言,这扇被迫敞开的窗口弥足珍贵,但能否将窗口期的订单转化为长期的技术积累与稳定供应,仍取决于研发投入、验证进度与产能爬坡的兑现质量。