核心观点
观点一、台积电以20亿美元、五年期协议引入格芯供应CoWoS硅中介层,先进封装扩产从自建产能迈向全球借力,AI算力供给瓶颈有望加速缓解。
观点二、AI芯片竞争焦点正从先进制程延伸至先进封装,在CoWoS供需缺口约20%的背景下,产业价值重心加速向封装环节迁移,封装成为新的利润高地。
观点三、硅中介层、TSV等特色工艺为成熟制程开辟高价值出口,供给扩容与成本优化将降低Chiplet异构集成门槛,推动异构集成从旗舰芯片向中端与专用芯片普及。
10月8日,格芯(GlobalFoundries)宣布与台积电达成一项多年期制造协议:格芯将在美国纽约州马耳他(Malta)工厂扩建硅中介层(Interposer)产能,为台积电CoWoS先进封装生态供货,协议总规模预计达20亿美元,初始期限为五年。据Counterpoint Research测算,2026年台积电CoWoS供需缺口维持在20%左右,随着其内部产能向每月18.5万片晶圆规模扩展,缺口预计2027年收窄至约10%。
格芯成为台积电CoWoS生态首个美国硅中介层供应方
根据双方披露的协议细节,格芯将扩大纽约州马耳他工厂产能,为台积电CoWoS先进封装生态建立硅中介层供应,预计协议总规模达20亿美元,量产预计于2028年上半年开始爬坡,协议初始期限为五年,并为未来扩大产能预留框架。值得关注的是,格芯由此成为美国首个为先进封装技术提供硅中介层的供应商,并支持包括嵌入式深沟槽电容在内的相关技术,这使该协议超越了单纯的商业订单范畴,带有明显的供应链区域化色彩。双方均表示,此次合作旨在满足人工智能和高性能计算系统不断增长的先进封装需求。
硅中介层是先进封装的关键中间层结构,位于芯片与封装基板之间,通过硅通孔(TSV)和精细布线承担高密度互连、信号传输与电力分配功能,扮演多芯片集成"桥梁"的角色。在台积电的CoWoS体系中,硅中介层路线(CoWoS-S)与再布线层路线(CoWoS-R)、面向超大型AI芯片的CoWoS-L并列为三大技术分支,是AI芯片与HBM存储实现近存互连的核心载体。
此次合作源于供需的巨大缺口。Counterpoint Research指出,2026年台积电CoWoS供需缺口将维持在20%左右,随着内部产能向每月18.5万片晶圆(KWPM)规模扩展,缺口将在2027年收窄至约10%。TrendForce则预计,台积电2026年月均CoWoS产能有望达到12万至14万片晶圆,创历史新高;若计入外包封测(OSAT)伙伴新增的5万至6万片月产能,行业整体月产能合计有望接近20万片;台积电还计划2027年将CoWoS产能扩大逾60%。路透社援引台积电在技术研讨会上的预测称,CoWoS先进封装产能将在2022年至2027年间实现年均复合增长率逾80%。而在此前两年间,台积电已将CoWoS月产能从约3万片快速提升至14万片,另有产业链消息称其2027年月产能有望达到至少20万片。
【图表:台积电CoWoS供需缺口与内部月产能变化(2026-2027年预测)】
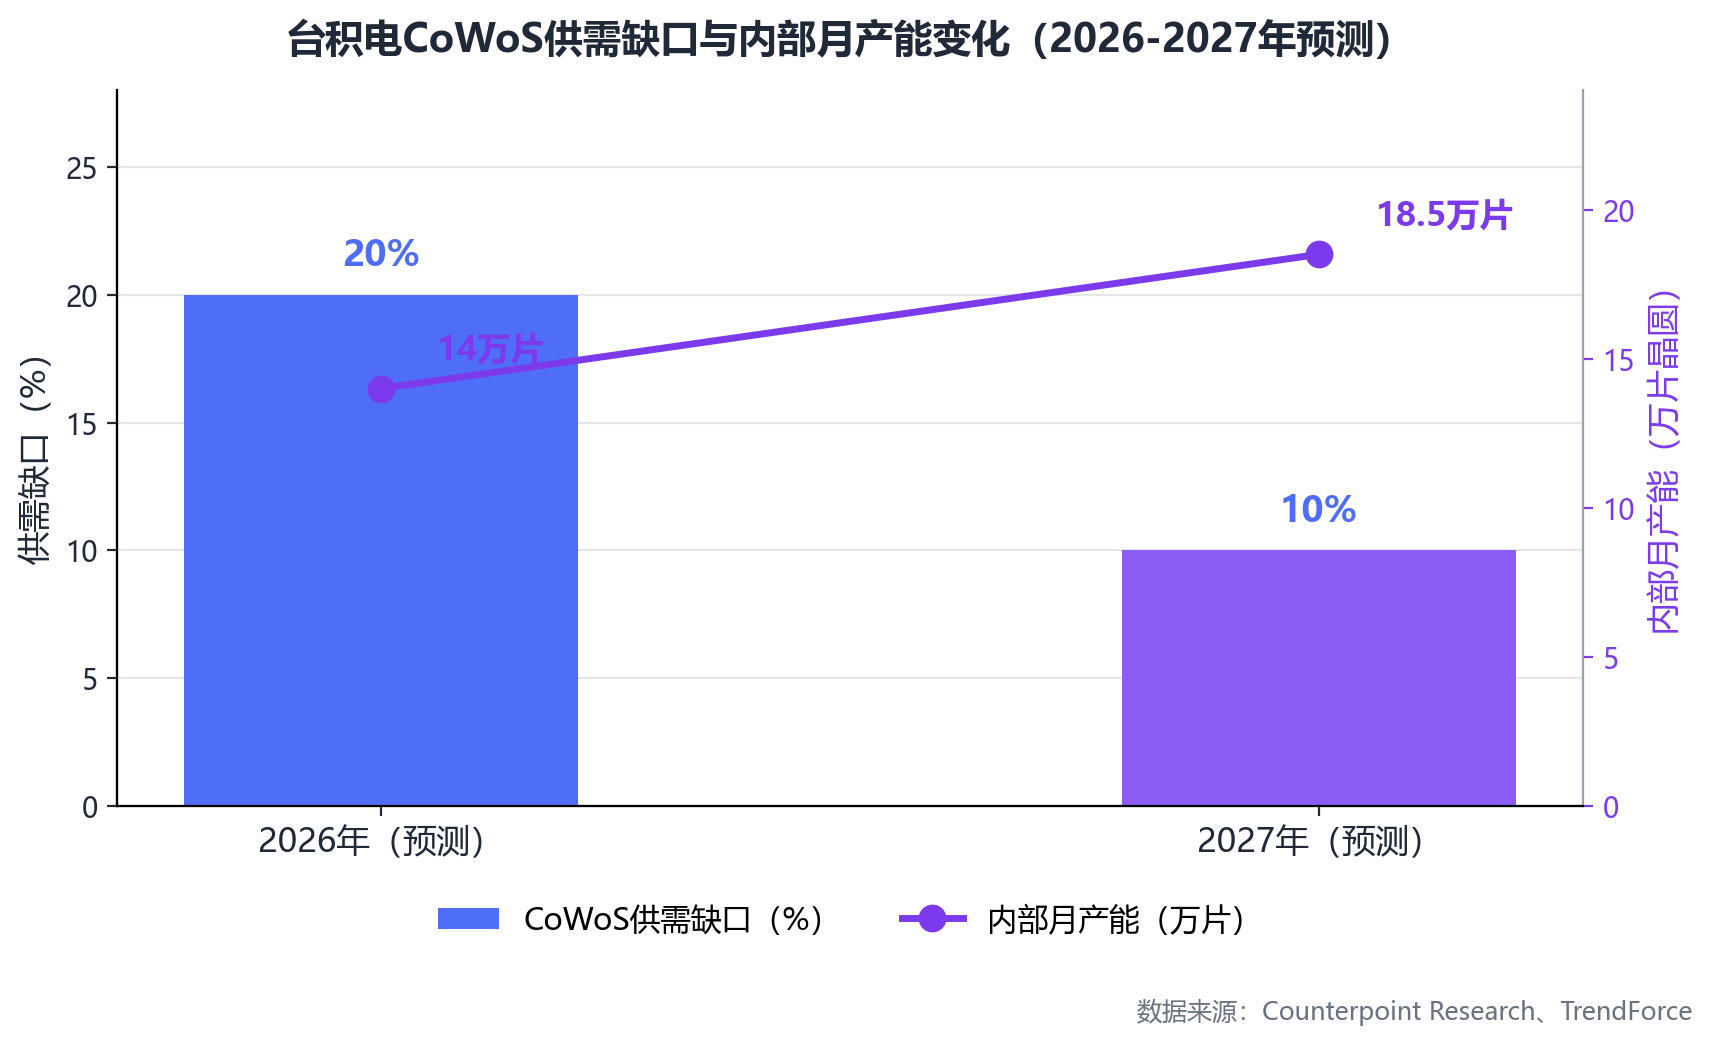
图表解读:Counterpoint预测显示,CoWoS供需缺口将从2026年的约20%收窄至2027年的约10%,同期台积电内部月产能向18.5万片扩展(2026年产能取TrendForce预测区间12万至14万片的上限14万片)。缺口收窄与产能爬坡同步出现,表明供给扩张正在追赶需求增长,但2027年前缺口依然存在,这正是台积电引入格芯等外部产能的直接动因。从更长周期看,该协议叠加台积电下一代CoPoS平台(预计英伟达Feynman平台于2028至2029年率先采用)的推进,将系统性缓解先进封装供给紧张,为AI算力规模化落地提供长期支撑。
对台积电而言,在自有产线高速扩产的同时引入外部硅中介层产能,可以在不稀释自身核心工艺控制力的前提下灵活放大供给弹性;对格芯而言,20亿美元的五年期协议为其成熟制程产能锁定了长周期、高价值的订单来源。一场围绕先进封装的产业再分工,就此揭开序幕。
趋势一:封装成为AI算力核心瓶颈,产业价值重心加速向封装环节迁移
此次合作反映出半导体行业的一大趋势——封装成为AI算力核心瓶颈,产业价值重心加速向封装环节迁移。封装环节之所以成为瓶颈,与其陡峭的技术与资本门槛直接相关。CoWoS的价格是传统封装的两倍,为相关厂商带来高利润率;而一座先进封装厂的造价至少是传统封测厂的十几倍,台积电在铜锣园区新盖的先进封装厂投资超过九百亿元新台币。高投入对应高回报,封装环节正在从产业链的"后道工序"转变为价值分配的核心节点。Counterpoint Research副总监Brady Wang指出,随着AI处理器尺寸增大、设计复杂度提升,先进封装仍是主要的制约因素。
从市场空间看,产业价值重心向封装迁移的趋势有明确的数据支撑。市场调研机构Yole Group资料显示,2022年全球先进封装市场规模约443亿美元,预计2028年将增长至786亿美元,年均复合增长率约10%,增速显著高于传统封装。《先进封装发展趋势》报告进一步指出,先进封装市场CAGR约11%,全球AI半导体市场2024至2029年复合年增长率更预计高达25.9%,AI算力需求是驱动先进封装扩张的核心动力。
【图表:全球先进封装市场规模变化(2022-2028年)】
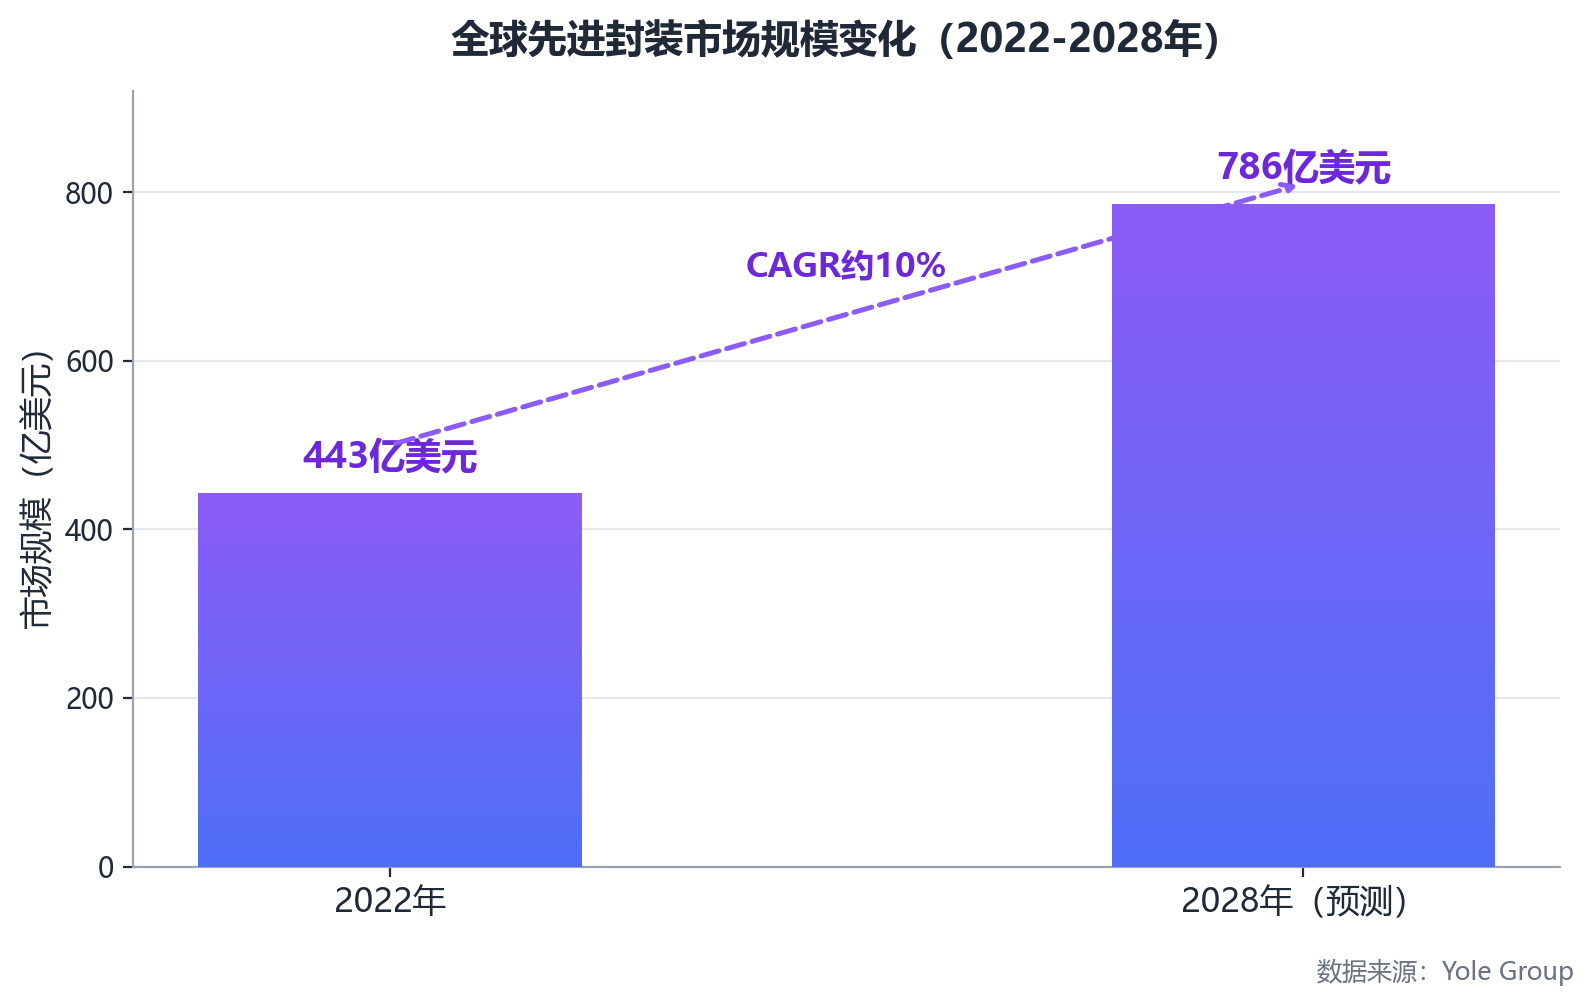
图表解读:全球先进封装市场规模将从2022年的443亿美元增至2028年的786亿美元,年均复合增长率约10%。在AI半导体市场年均25.9%高增速的拉动下,先进封装作为AI芯片量产的必经环节,其市场扩容具备高确定性。
价值迁移同样体现在设备与材料投资的方向性变化上。2026年,受复杂AI芯片驱动,封装/组装设备销售预计增长15%,测试设备增长5%;国内先进封装配套3D AOI检测设备市场规模2026年预计达53.8亿元,同比增速27.2%,2026至2030年全球半导体封装检测设备年均复合增速超9.86%,其中适配CoWoS、SiP工艺的高端3D AOI设备增速达16%以上。就连先进封装所用掩膜版的线宽/线距也已从早期的5μm/5μm快速下探至2μm/2μm,并向1μm/1μm级别逼近,工艺精度完全达到晶圆级光刻水准。当资本开支、设备订单、材料升级同步向封装环节倾斜,芯片性能提升的逻辑已从"制程微缩"单轮驱动,转向“制程+封装”双轮驱动,封装正式站上半导体产业价值链的舞台中央。
趋势二:从垂直整合到垂直拆分,先进封装产业链边界重构
长期以来,头部晶圆厂的先进封装遵循高度垂直整合的模式:以台积电为例,其CoWoS从硅中介层制造、凸块与互连、晶圆级封装到最终组装全流程自主可控,凭借“制造+封装”一体化构筑了稳固的竞争壁垒。这一模式的优点是品控与协同效率最大化,但在需求爆发式增长面前,其产能弹性不足的短板也暴露来来。
格芯协议标志着这一模式出现结构性松动:台积电将标准化的硅中介层制造环节,外包给具备成熟制程优势的格芯。硅中介层虽是CoWoS的核心部件,但其制造本质上依托成熟制程平台上的TSV深硅蚀刻、高密度布线等特色工艺,具备标准化、可分割的特征。事实上,这一垂直拆分并非孤例:Counterpoint指出,测试时间的延长与测试步骤的增加,正促使OSAT厂商在AI半导体生态中成为战略级第二供应商;在中国台湾地区,日月光等封测、设备厂商积极抢进,与台积电合力打造完整的CoWoS产业链;在中国大陆,长电科技、通富微电、华天科技等封测厂也在承接先进封装外溢订单,其中通富微电已为AMD大规模量产Chiplet产品。
格芯与台积电的关系也由此呈现出微妙的竞合色彩:两家公司在成熟制程代工市场是直接竞争对手,如今却在先进封装供应链上深度绑定。可以预见,未来将有更多具备特色工艺能力的晶圆厂、封测厂、面板厂在先进封装链条中找到自己的生态位,全球先进封装的产业版图将随之重构。
趋势三:成熟制程转型升级:硅中介层打开高价值出口
在全球晶圆产能快速扩张的背景下,成熟制程的价值重估成为格芯协议的另一重行业意义。SEMI数据显示,2025年全球晶圆产能将突破3370万片/月,头部厂商台积电、三星和英特尔计划投入超1200亿美元扩建产能。新增产能高度集中于先进制程的同时,庞大的成熟制程产能长期面临同质化竞争与利用率压力——格芯此前在缺芯红利消退后便一度增长乏力,难享成熟工艺红利。
格芯是美国第一大芯片代工厂,以成熟制程和FD-SOI等特色工艺见长。此次20亿美元的五年期协议,为其成熟产线找到了典型的高价值出口:硅中介层制造虽基于成熟工艺,却服务于最尖端的AI先进封装,嵌入式深沟槽电容等配套技术更体现了特色工艺的差异化价值。对格芯而言,这不仅能显著提升产能利用率,更将优化产品结构,把成熟产线从消费类芯片的价格竞争中解放出来,切入高毛利、长周期的AI供应链。
这一案例对全球成熟制程产能具有普遍的样本意义。先进封装带来的硅中介层、TSV、嵌入式电容等特色工艺需求,正在形成一个规模可观且快速增长的"成熟工艺、高端应用"市场:先进封装掩膜版向1μm/1μm精度演进带来价值量跃升;适配CoWoS工艺的高端检测设备增速达16%以上;热压键合技术驱动的先进封装设备市场2027年或突破25亿美元,年均复合增长率约18%。对广大成熟制程晶圆厂而言,与其在存量市场贴身肉搏,不如依托既有工艺平台向先进封装配套环节延伸。
趋势四:门槛降低:Chiplet异构集成走向普及与创新
硅中介层是Chiplet(芯粒)异构集成技术的核心载体。Chiplet架构通过将不同工艺节点、不同功能的芯粒在中介层上高密度互连,实现系统级性能跃升:基于TSV技术的2.5D封装可在中介层上实现HBM与SoC的近距离互连,大幅提高数据传输通量,显著改善算力芯片的“存储墙”问题。台积电第五代CoWoS通过掩膜版拼接曝光技术,已将中介层面积从约870mm²扩大至约2500mm²,可用面积较初代提升近三倍,为更多芯粒的集成提供了物理空间。
此前,受限于封装产能稀缺与成本高企,Chiplet主要应用于GPU、AI ASIC等高端旗舰芯片。格芯协议所代表的供给扩容,正在改变这一格局的逻辑起点:当中介层供给从台积电单点供给转向多点供给,规模效应与竞争机制将推动成本曲线下移,Chiplet架构的经济性门槛随之降低。可以预期,未来更多中端芯片、专用芯片(网络、汽车、边缘AI等)也能负担得起异构集成方案,Chiplet的应用版图将从旗舰市场向主流市场纵深扩散。随着生态层面的配套成熟,UCIe等Die-to-Die互连标准的持续推进,将推动整个半导体行业异构集成技术创新的发展。芯片设计得以真正实现不同制程、不同厂商的芯粒自由组合。