2026年9月28日,华勤技术(603296.SH)召开第二届董事会第三十三次会议,审议通过2026年第二期A股股份回购方案,拟以3亿至4亿元自有资金回购股份,全部用于员工持股计划或股权激励。此时距公司7月20日启动第一期回购仅过去两个月,第一期已于2026年8月底完成,共回购261.95万股,支付金额近2亿元。两期回购合计资金规模最高达6亿元,约占2026年上半年归母净利润的20%。
在消费电子周期切换与AI硬件产业机遇加速释放的交汇点上,这一密集回购动作所传递的信号远超资本操作本身——它既是对公司内在价值的明确判断,也是华勤技术从传统手机ODM厂商向全球化多品类智能硬件平台转型过程中,治理底座、人才体系与业务版图协同共振的集中体现。而要理解这一判断的底气从何而来,首先需要审视公司的股权治理结构。
实控人稳固掌舵,核心团队深度绑定
根据公告披露,截至2026年9月28日,华勤技术A+H总股本达15.16亿股。前十大股东名单呈现出“实控人稳固、员工深度持股、产业资本与北向资金同步布局”的多元格局。
控股股东上海奥勤信息科技有限公司持股29.68%,上海海贤信息科技有限公司持股5.24%,叠加实际控制人邱文生个人直接持股4.53%,实控人体系合计持股比例超过39%,牢牢把握公司战略发展方向。这一持股结构为企业在AI硬件这一需要长期研发投入和战略定力的赛道上,提供了至关重要的决策延续性。
与此同时,海南勤沅、海南创坚、海南软胜、海南华效、海南摩致五家合伙企业均位列前十大股东,合计持股接近21.33%,且绝大部分为无限售流通股份,在无限售条件股东榜单中占据前五席位。这些均为公司管理层及核心员工持股平台。从IPO前的股权激励到上市后的持续持股,核心团队与企业发展形成了深度的利益绑定。此外,前十大股东中还出现高管个人持股、香港中央结算有限公司以及中移股权基金等国家级产业资本的身影——中移股权基金的入驻代表通信产业层面对华勤硬件平台价值的战略认可,北向资金的持续持仓则反映出港股上市后国际资本对公司股份的配置需求。
正是这种“实控人掌舵+核心团队深度持股+产业资本协同”的股权结构,为华勤技术的资本运作提供了独特的实施土壤。流通筹码集中于员工持股平台与机构投资者,使得股份回购、股权激励等操作能够更高效地落地,也让公司连续两轮回购的举措有了清晰的逻辑起点。
以资本工具赋能人才,释放中长期信心
华勤技术2026年内连续两期回购,在A股上市公司中并不常见。第一期回购资金规模1.5亿至2亿元,已于8月底完成,共回购261.95万股;第二期扩大至3亿至4亿元,规模翻倍。更重要的是,两期回购股份均明确用于员工持股计划或股权激励,而非简单注销减资。
这一用途选择揭示了回购的核心逻辑,服务内部人才体系建设。原有海南系合伙持股平台大多来自IPO前的股权激励,更多覆盖早期创业骨干。伴随着公司业务版图持续扩张,AIoT、汽车电子、机器人等新兴赛道快速布局,大批新业务研发与市场骨干持续加入,企业需要全新的股份来源搭建激励池。通过回购取得的股份,可以面向新一代核心人才实施激励,实现新老人才梯队的有序衔接。
从资本市场信号意义来看,股份回购是管理层向市场释放信心的重要载体。面对消费电子行业周期性波动,以及AI硬件产业机遇逐步释放的市场环境,公司选择拿出经营性自有资金实施回购,体现管理层看好AI终端、服务器、汽车电子等多条业务线的成长潜力,认为公司的平台能力尚未被市场充分定价。
而这一判断并非空穴来风,公司扎实的经营基本面提供了有力支撑。2026年上半年,华勤技术实现营收937.19亿元,同比增长11.65%;归母净利润30亿元,同比增长58.8%;扣非归母净利润16.76亿元,同比增长11.04%。经营现金流由上年同期的-15.22亿元大幅转正至6.43亿元,造血能力显著增强。2025年全年,公司实现营收1714.37亿元,同比增长56.02%;归母净利润40.54亿元,同比增长38.55%。连续三年平均ROE超15%,在ODM行业中处于领先水平。除股份回购之外,公司上市以来坚持稳定分红政策,现金分红率持续保持30%以上,累计分红超30亿元,实控人也曾实施股份增持。分红、增持、回购形成一套连贯的资本运作组合,兼顾对股东的回报和对内部团队的激励。
充裕的经营现金流与稳定的分红能力,为回购提供了资金保障;而回购所搭建的激励蓄水池,最终要服务于业务端的持续突破。这就引出了华勤技术更核心的成长叙事——“3+N+3”业务体系的全面进阶。
业务进阶:“3+N+3”平台抢抓AI硬件红利
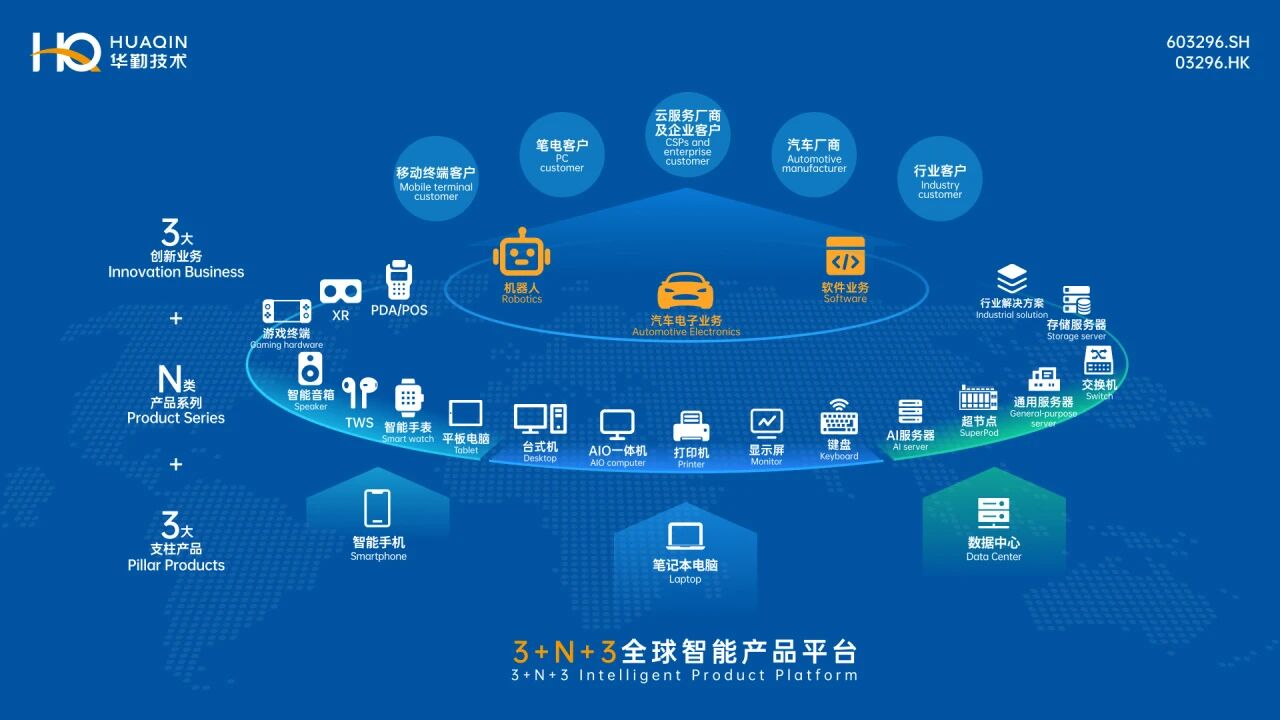
依托稳定的治理架构与人才团队,华勤技术已经完成从传统手机ODM厂商向全球化多品类智能硬件平台的转型,构建起“3+N+3”业务体系。
三大基本盘业务稳固压舱:智能手机业务稳居全球ODM行业龙头,在存量市场中持续提升份额;笔记本电脑业务实现跨越式发展,成为国内头部笔电ODM厂商,AI PC持续量产出货,未来几年有望稳定进入全球前三;服务器业务深度布局算力赛道,紧跟国产算力迭代浪潮。其中,超节点产品代表数据中心的趋势型产品,已于2026年第二季度启动小批量出货,第三季度起进入大规模交付阶段,预计全年仅超节点单项产品收入即突破100亿元。
基本盘稳固的同时,高增长板块也在快速放量。平板、智能穿戴保持全球领先地位,AIoT业务在2026年上半年增速达到80%以上,在智能家居、AR/VR、游戏终端等品类实现高速增长,成为业绩重要增长极,全年看也将维持高速增长。面向未来,汽车电子、人形机器人、软件业务持续加码研发投入。在汽车电子领域,华勤技术在智能驾驶、智能座舱、智能网联和智能车控四大产品领域均已实现全面布局,通过CM制造服务模式和JDM联合开发模式为国内和海外主机厂提供灵活选择。
值得注意的是,在全球供应链格局重塑的背景下,戴尔、惠普和华硕等品牌正越来越多地从华勤技术等中国厂商采购,华勤技术的供应链地位持续提升。同时,公司积极参与AI产业链投资,与产业链企业共同投资了上海大模型企业阶跃星辰,深化“AI+终端”战略布局。
业务版图的快速扩张,对资本平台和全球化资源对接能力提出了更高要求。而2026年4月的港股上市,正是华勤技术为这一阶段量身搭建的战略支点。
A+H双平台:国际化新征程的战略支点
2026年4月23日,华勤技术正式在香港交易所主板挂牌上市,股票代码03296.HK,成为“A+H”双平台上市的智能产品平台型公司。
港股上市为华勤技术带来了多重战略价值。拓宽融资渠道,为全球化业务拓展提供资金支持;提升国际品牌知名度,有助于深化与全球客户和合作伙伴的合作关系;引入国际机构投资者,优化股东结构。香港中央结算有限公司进入前十大股东名单,正是港股上市后国际资本配置的直接体现。
回过头看,2026年第二期回购恰逢港股上市后不久,时间节点的选择颇具深意。港股上市拓宽了公司的融资渠道和国际影响力,而A股回购则向A股投资者传递了管理层对两地估值的统一判断。这种“A股回购+H股上市”的双轨并行策略,既维护了A股投资者的信心,又巩固了港股上市后的市场形象,体现了管理层在双平台资本运作上的成熟考量。公司在越南等海外制造基地已构建从NPI到规模量产的全套制造能力,港股上市将进一步加速国际化进程,匹配公司全球化产能布局与海外业务拓展的发展需求。
至此,治理底座、人才激励、业务版图与资本平台四条线索已经交汇于同一节点。站在AI硬件发展的重要窗口期,华勤技术的多重优势正在形成共振。
展望:治理、人才、业务协同共振
当前,AI浪潮席卷硬件产业,AI手机、AI PC、AI服务器等产品需求迎来快速爆发。区别于简单代工模式,华勤技术深度参与产品定义、硬件研发、整机制造全流程,具备多品类、跨领域的硬件解决方案能力,平台护城河优势进一步凸显。
当然,公司也面临行业竞争加剧、供应链成本波动等挑战。全球PC行业正经历AI转型与成本飙升带来的结构性调整,关键零部件价格上涨对行业构成压力。但华勤技术凭借规模化制造优势、多元化业务布局和全球化供应链能力,有望在行业洗牌中进一步巩固领先地位。
从股权治理的稳定,到人才激励的持续完善,再到业务版图的多点开花,华勤技术已经搭建起治理与人才的坚实底座。A+H的资本平台为全球化扩张提供助力,成熟的手机、笔电、服务器业务提供稳定的经营底盘,高增长AIoT业务贡献业绩弹性,汽车电子、机器人等赛道蓄力待发。管理层通过回购释放的信心,最终将转化为业务端持续突破的动力。
面向未来,随着AI硬件产业红利持续释放,依托全品类研发制造能力、全球化供应链布局以及充满活力的人才队伍,华勤技术有望充分把握行业变革机遇,持续放大平台型ODM龙头价值,在全球智能硬件产业中实现更高质量的发展。