四会富仕10月16日公告,2026年第三季度实现营业收入8.57亿元,同比增长59.78%;归属于上市公司股东的净利润1.76亿元,同比增长217.22%;基本每股收益1.0976元。利润增速远超营收增速的背后,是毛利率的显著跳升与产品结构的持续优化。
盈利能力质变:单季毛利率同比提升超10个百分点
根据三季报数据,四会富仕第三季度毛利率达到34.14%,较上年同期上升10.05个百分点,环比二季度更是大幅提升11.41个百分点。净利率同步走高至20.55%,同比提升10.19个百分点。这一盈利水平的跃升,直接解释了为何营收增长约六成,而净利润增幅却超过两倍。
从前三季度整体来看,公司毛利率为26.35%,同比上升4.31个百分点;净利率12.63%,同比上升3.25个百分点。单季度与前三季度毛利率之间的显著落差,表明利润弹性主要集中在第三季度释放。
公司在三季报中将营收增长归因于工业控制、汽车电子及通讯领域订单增长。结合上半年经营情况看,通信业务已成为拉动营收的核心引擎,AI服务器、光模块、高速连接器相关业务快速放量;工控领域作为基本盘保持稳健,汽车电子领域激光雷达配套PCB实现批量供货。
工控与汽车电子为基,AI算力打开增量空间
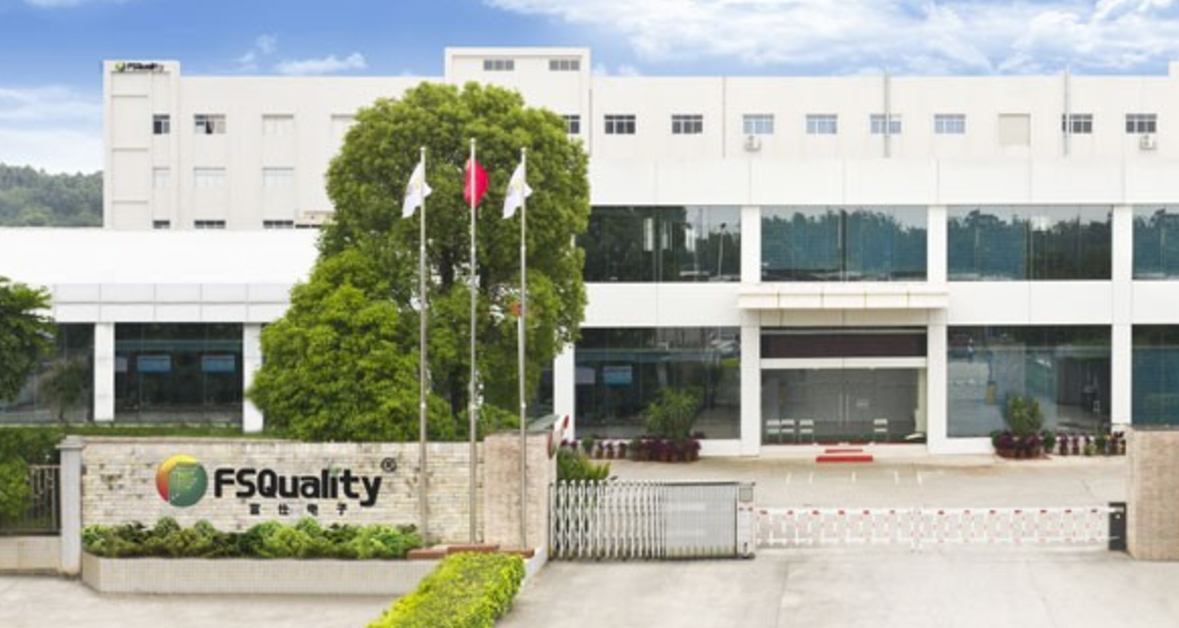
四会富仕主营印制电路板(PCB)的研发、生产和销售,产品长期服务于工业控制、汽车电子和通信设备三大领域,上半年三大板块收入合计占比超过80%。在工控领域,公司长期服务日立、松下、欧姆龙、安川电机、ABB等全球龙头企业;汽车电子方面,已实现对国内头部激光雷达客户的批量供货。
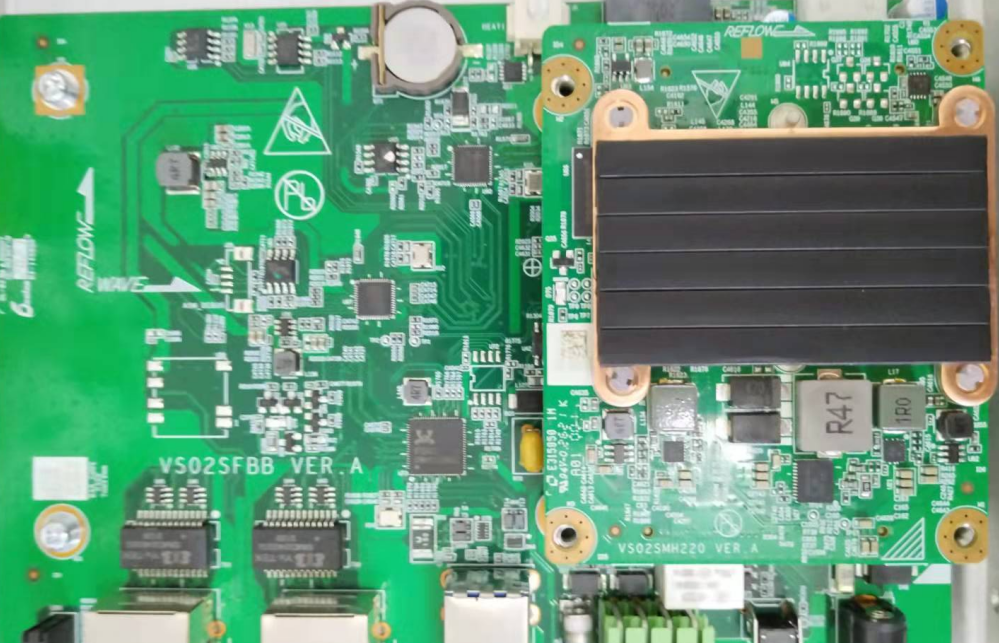
在AI算力方向,公司已切入AI服务器产业链,具备80层以上高多层板稳定量产能力,并完成800G、1.6T光模块专用PCB的开发及小批量交付。不过,机器人、光模块、高速连接器等新兴业务目前合计营收占比仍然较低,尚处于客户导入和放量初期。
产能布局上,公司泰国生产基地自2024年下半年量产后逐步进入规模化阶段,上半年实现营业收入约1.5亿元,海外本地化交付能力初步形成。泰国二期工厂已于7月奠基,引入MSAP产线瞄准AI赛道,预计年底投产。国内六期工厂主体结构基本完工,预计下半年正式投产。
需要关注的信号
利润高增的同时,部分财务指标值得留意。前三季度经营活动现金流净额7820.2万元,同比下降25.83%。截至三季度末,存货较上年末增加81.03%,在建工程增加100.72%,反映出公司正处于产能扩张与备货的密集投入期。应收账款较上年末增长54.12%,与营收增速基本匹配,但回款节奏仍需跟踪。
四会富仕这份三季度成绩单的核心信息在于:单季毛利率的跳升将利润增速推至远超营收的水平,而这一改善能否在四季度及新产能投产后延续,取决于高附加值产品占比的提升是否具备持续性,以及原材料价格波动对成本端的后续影响。