多智能体并行开发成AI编程新战场
美国社交媒体巨头Meta于11月4日宣布,已收购AI编程初创公司Conductor。这家成立于2024年的初创公司,凭借“多智能体并行工作区”的产品形态在开发者社区快速崛起,其核心产品上线仅数月便被纳入Meta版图。交易金额未披露,该公司云服务将于11月20日关停。
交易落地:团队并入Meta超级智能实验室
该消息最早由Axios报道,Conductor亦在其官方博客发布了收购消息。Meta向TechCrunch确认了收购事实,但拒绝就交易细节作进一步说明。行业聚合信息显示,这笔交易距离Conductor完成2200万美元A轮融资仅过去约7个月。
Conductor创始人兼CEO查理·霍尔茨(Charlie Holtz)在公告中写道:“我有一个大消息:Conductor正在加入Meta。对于下一代交互界面,我们有一些宏大而疯狂的计划。”他同时预告,公司将在“明年初”为客户带来“一些新东西”。
霍尔茨还在社交平台X上表示,期待与Meta首席AI官亚历山大·王(Alexandr Wang)以及Meta超级智能实验室(Meta Superintelligence Labs,MSL)产品负责人纳特·弗里德曼(Nat Friedman)共事。他评价道:“他们一直势不可挡,我确信MSL拥有所有实验室中最高的天才密度。”
值得注意的是,亚历山大·王正是Meta以143亿美元投资Scale AI后出任首席AI官的行业老将,弗里德曼则是GitHub前CEO,负责Meta超级智能实验室新AI功能的开发。从人事安排看,Conductor团队将直接并入这一Meta最核心的AI部门。
交接安排同步出炉:在明年初之前,Conductor核心功能将照常运行;唯一例外是云服务——11月13日起转为只读,11月20日正式关停,随后公司开始删除用户云端数据。
产品逻辑:多智能体并行编排,聚合第三方模型
Conductor成立于2024年,其核心产品直到今年夏天才正式推出。这款产品的定位,是让软件工程师像调度一个团队一样调度多组AI智能体:用户可以在云端、本地设备或手机上部署多组智能体团队,让它们分工负责一个软件项目中相互隔离的不同部分,并行推进开发。其官网口号即为“在云端运行一个编程智能体团队”,且已支持多玩家协作——工程师可分享工作区链接,查看谁在线,并跟进自己关心的任务。
这一产品形态切中了AI编程从“单体辅助”走向“并行协同”的演进方向:当单个智能体的产出效率趋于见顶,用编排层把更多智能体组织起来并行作业,成为提升工程吞吐量的新路径。在2026年的AI编程工具选型讨论中,Conductor已被视为这一品类的代表产品之一。
尤为关键的一点是,Conductor平台所调度的智能体并非自研,而是来自Anthropic、OpenAI等主要模型实验室。换言之,其价值不在模型本身,而在多智能体的调度、隔离与协作这一“交互层”——这也解释了Meta为何要在自研智能体之外,闪电买下这一编排入口。
Meta的追赶棋局:从Muse Code到连续并购
在AI服务上长期落后的Meta,过去数月正全力追赶。今年8月,Meta推出首款AI编程智能体Muse Code:可通过一条指令安装,覆盖规划变更、编写代码、验证结果等完整软件工程环节,与Muse Spark 1.2模型协同工作。定价上,Meta以低价为差异化策略:输入每百万tokens收费1.25美元、输出每百万tokens收费4.25美元,另设价格便宜十倍以上的“贡献者层级”。亚历山大·王直言,与Anthropic、OpenAI的主流产品相比,Meta的差异化在于价格。
市场反馈方面,Muse智能体上线后下载量迅速突破250万,移动端日活达64.2万,约为ChatGPT上线同期水平(23.1万)的3倍;据TechCrunch最新报道,Muse智能体用户数近期已突破1000万。
并购方面,Conductor是Meta过去一年密集AI收购中的最新一笔。此前,Meta已收购爆红的智能体社交平台Moltbook并聘用了其创始人;2025年12月,Meta还宣布以20亿至30亿美元收购智能体初创公司Manus。叠加对Scale AI的143亿美元投资,Meta正以“自研+并购”双轮驱动,快速补齐AI编程与智能体产品线。
行业透视:AI编程成并购主战场
Conductor的归宿,是当下AI编程赛道竞争白热化的一个缩影。Anthropic的Claude Code此前大获成功,助推该公司在AI竞赛中占据领先位置,OpenAI随后也发布了自家产品Codex。扎克伯格本人在财报电话会上坦言,代码智能体是AI智能体落地最快的赛道,原因在于开发者群体技术接受度高、代码任务闭环数字化、训练样本标准化。
巨头获取编程能力的手段也在多样化。今年8月,谷歌被曝正与AI编程初创公司Mechanize谈判一笔超过15亿美元的交易,采用“引进人才+技术非独家授权”的变通模式,以规避反垄断审查——谷歌此前已对Windsurf和Character AI采取类似做法。
从费率看,各家的价格差距悬殊:以每百万输出tokens计,DeepSeek低至0.18美元,Meta Muse Code的“贡献者层级”为0.20美元,而Claude Sonnet 5为10美元、GPT-5.6 Terra为12美元、Claude Opus 5为25美元、GPT-5.6 Sol达30美元。
【图表:主流模型每百万输出tokens费率对比】
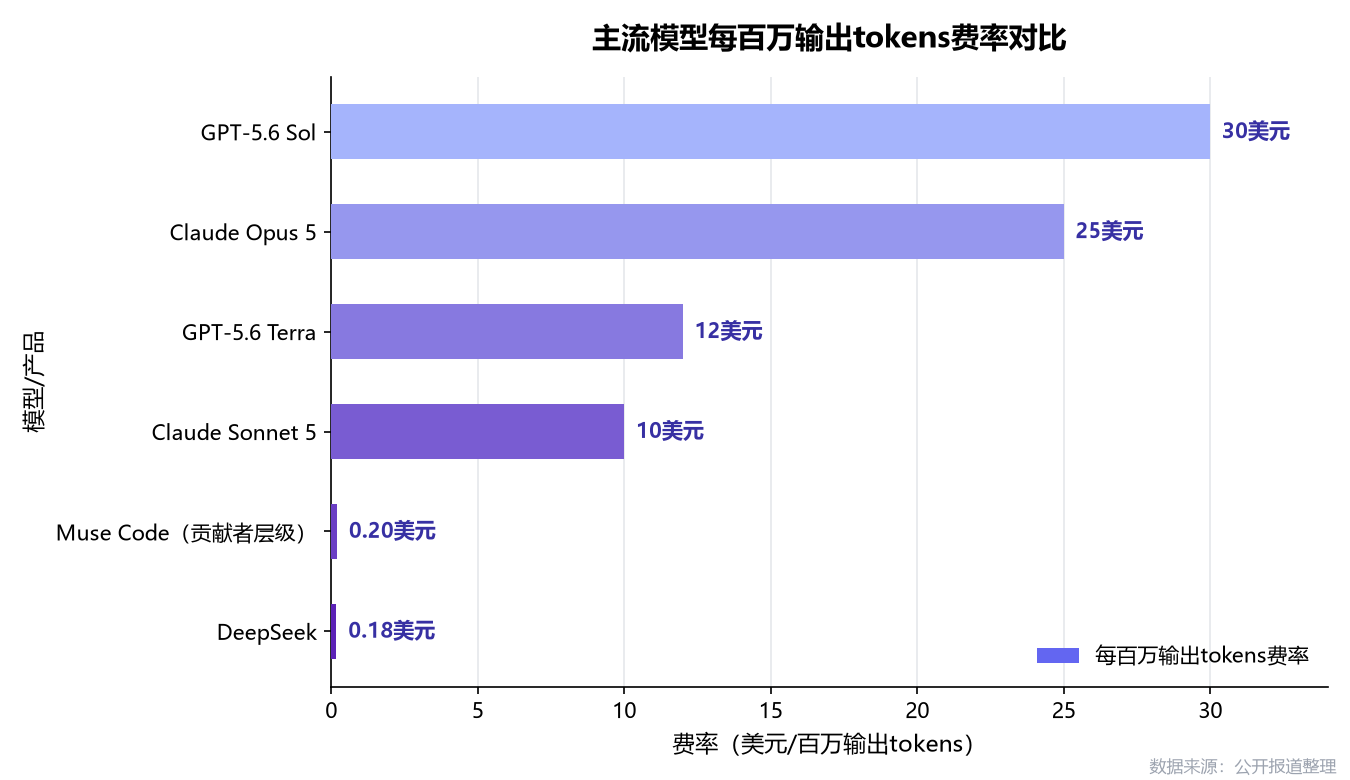
如上图所示,Meta把入门档费率压至主流竞争对手的约五十分之一,以价格换渗透的意图十分明显;而各家费率的巨大落差,也折射出编程智能体市场仍处在跑马圈地阶段。
市场空间层面,据Markets and Markets预测,全球智能体市场规模将从2024年的51亿美元增长至2030年的471亿美元,年复合增长率达44.8%。
【图表:全球AI智能体市场规模预测(2024-2030)】
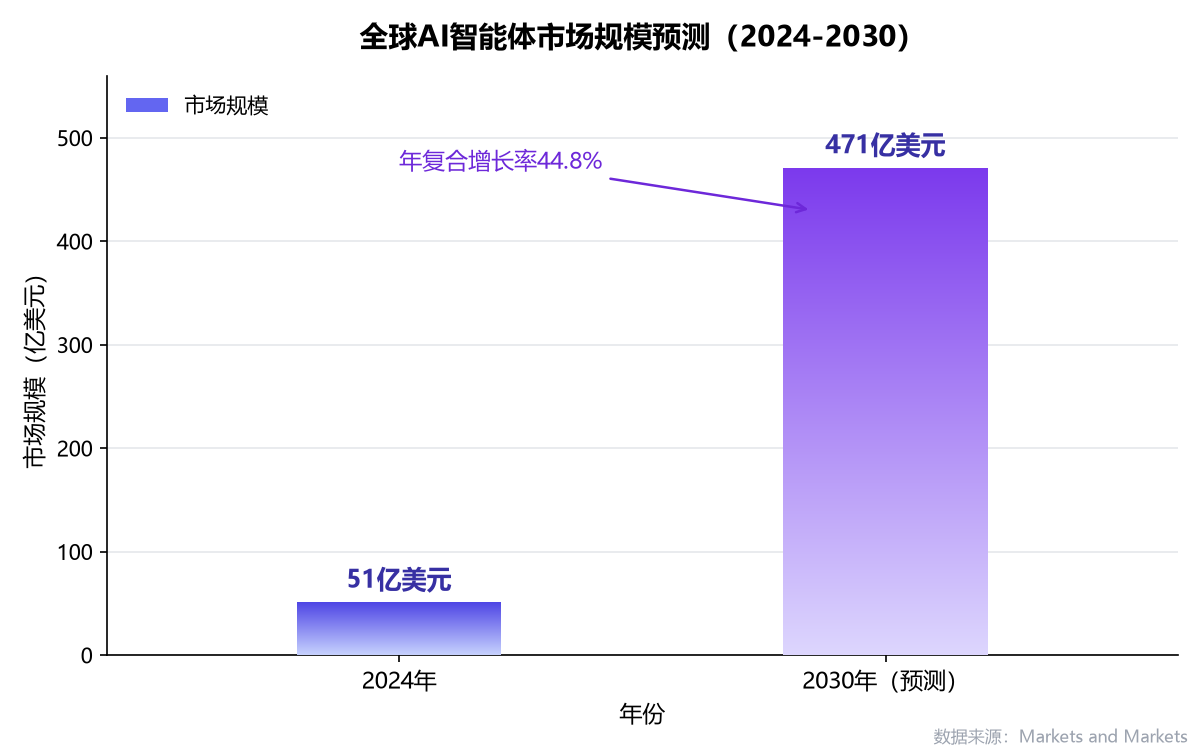
如上图所示,即便只看两个端点,五年约九倍的市场扩容预期,也足以解释为何编程智能体——这一率先规模化的场景——成为巨头并购与产品竞争的第一战场。
结语
交易金额虽未披露,但Meta的意图已然清晰:在自研Muse Code之外,将多智能体并行编排这一“交互层”收入囊中,为明年初的新品铺路。对开发者而言,眼下最实际的问题是Conductor云服务的关停时间表——11月13日只读、11月20日关停、数据随后删除;而对行业而言,当编排能力本身成为巨头的收购标的,AI编程的竞争焦点,正从“谁的模型更强”转向“谁能把更多智能体组织得更好”。