英伟达战略锁定EML芯片产能、现货市场交期排至2027年以后,2026年光器件需求超出供应约30%——AI算力网络的核心器件光模块进入供不应求的高景气周期。
光模块承担电信号与光信号双向转换,是AI数据中心高速互联的物理基础。随着英伟达新一代架构将GPU与光模块配比由2~3:1提升至4~6:1,光模块已成为与GPU同等关键的算力基础设施。行业机构统计显示,2026年全球光模块市场规模预计285亿美元、同比增长60%,出货约7000万支,其中800G及以上超5200万支。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之光模块(2026)》(以下简称“《报告》”),《报告》涵盖行业概况、产业链分析、未来展望、重点公司与风险提示,覆盖海内外六家重点公司。
以下是《报告》内容精选:
市场规模:2026年预计285亿美元,创同期最好表现
行业机构统计显示,2026年全球光模块市场规模预计285亿美元、同比增长60%,2024至2029年年复合增速22%,2030年将升至414亿美元。2026年一季度全球市场约100亿美元、同比增长90%,为2004年有数据以来最好的单季表现。出货端,2026年800G与1.6T合计约146亿美元,约占数通光模块市场的64%,高速率产品构成价值主体。
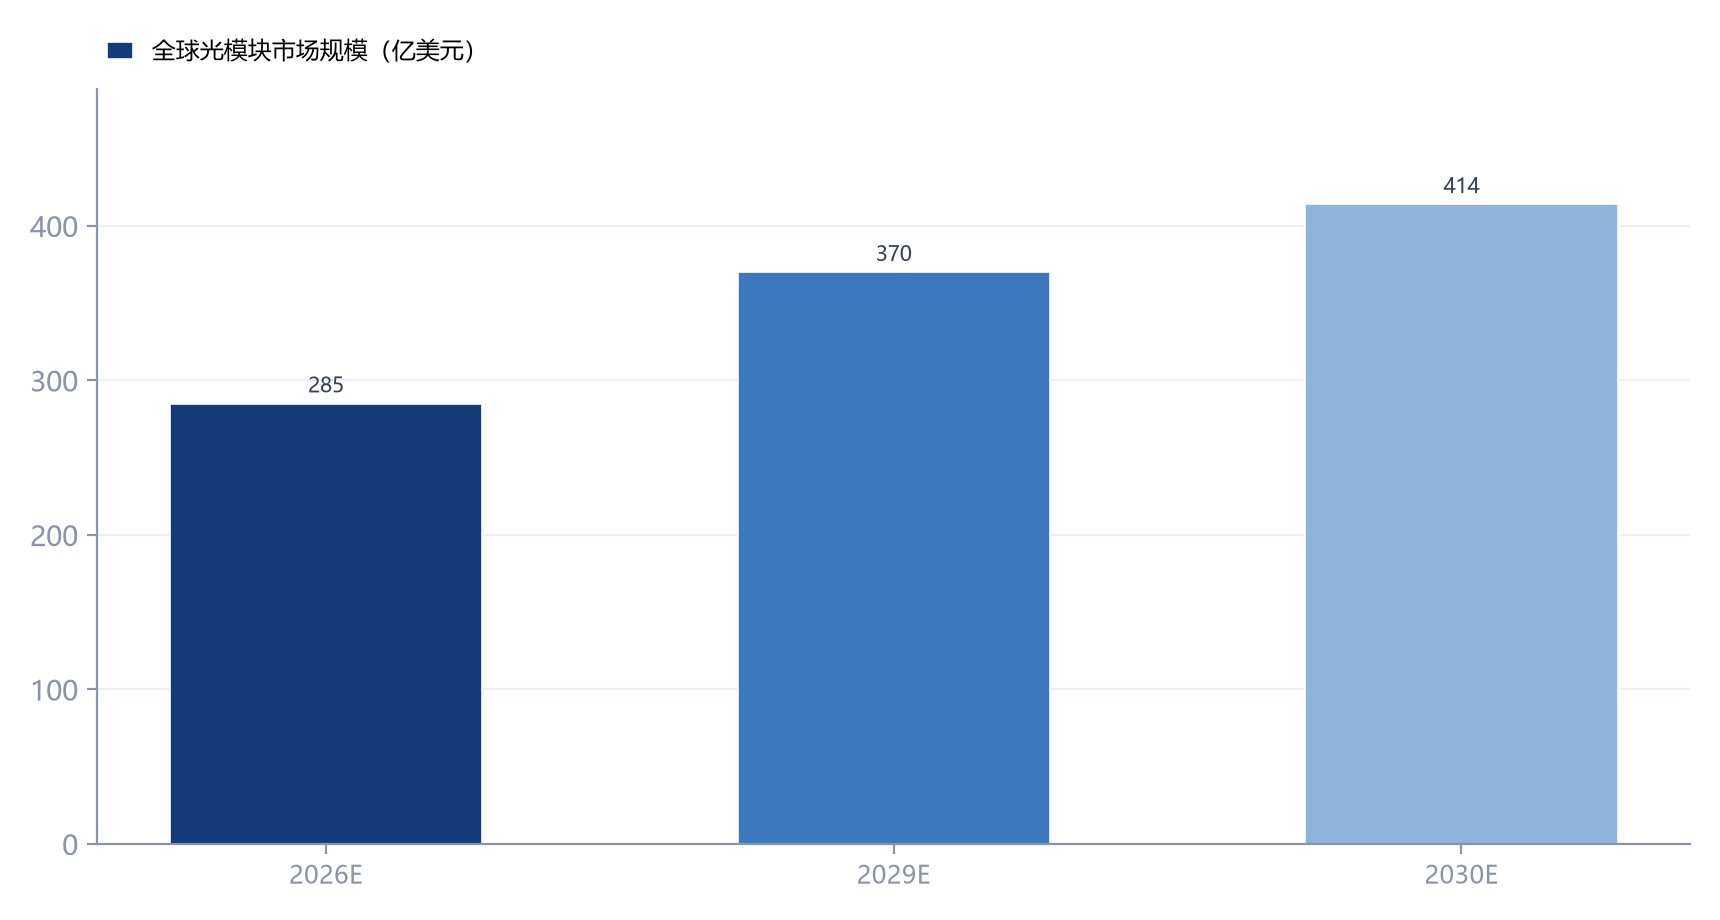
图1 全球光模块市场规模预测(2026/2029/2030年)(资料来源:TrendForce集邦咨询,集微咨询(JW Insights)整理)
技术演进:硅光占比首次过半,1.6T与CPO双元临门
光模块速率迭代周期已从三至四年压缩至两年左右,2026年成为1.6T规模化商用元年。硅光方案销售额占比将由2018年的10%、2024年的33%升至2026年的首次过半。封装形态同步变革,英伟达硅光CPO交换机于2026年下半年量产导入,为全球首款规模化落地的200G/lane CPO交换机系统,2026年被业内称为CPO量产元年。
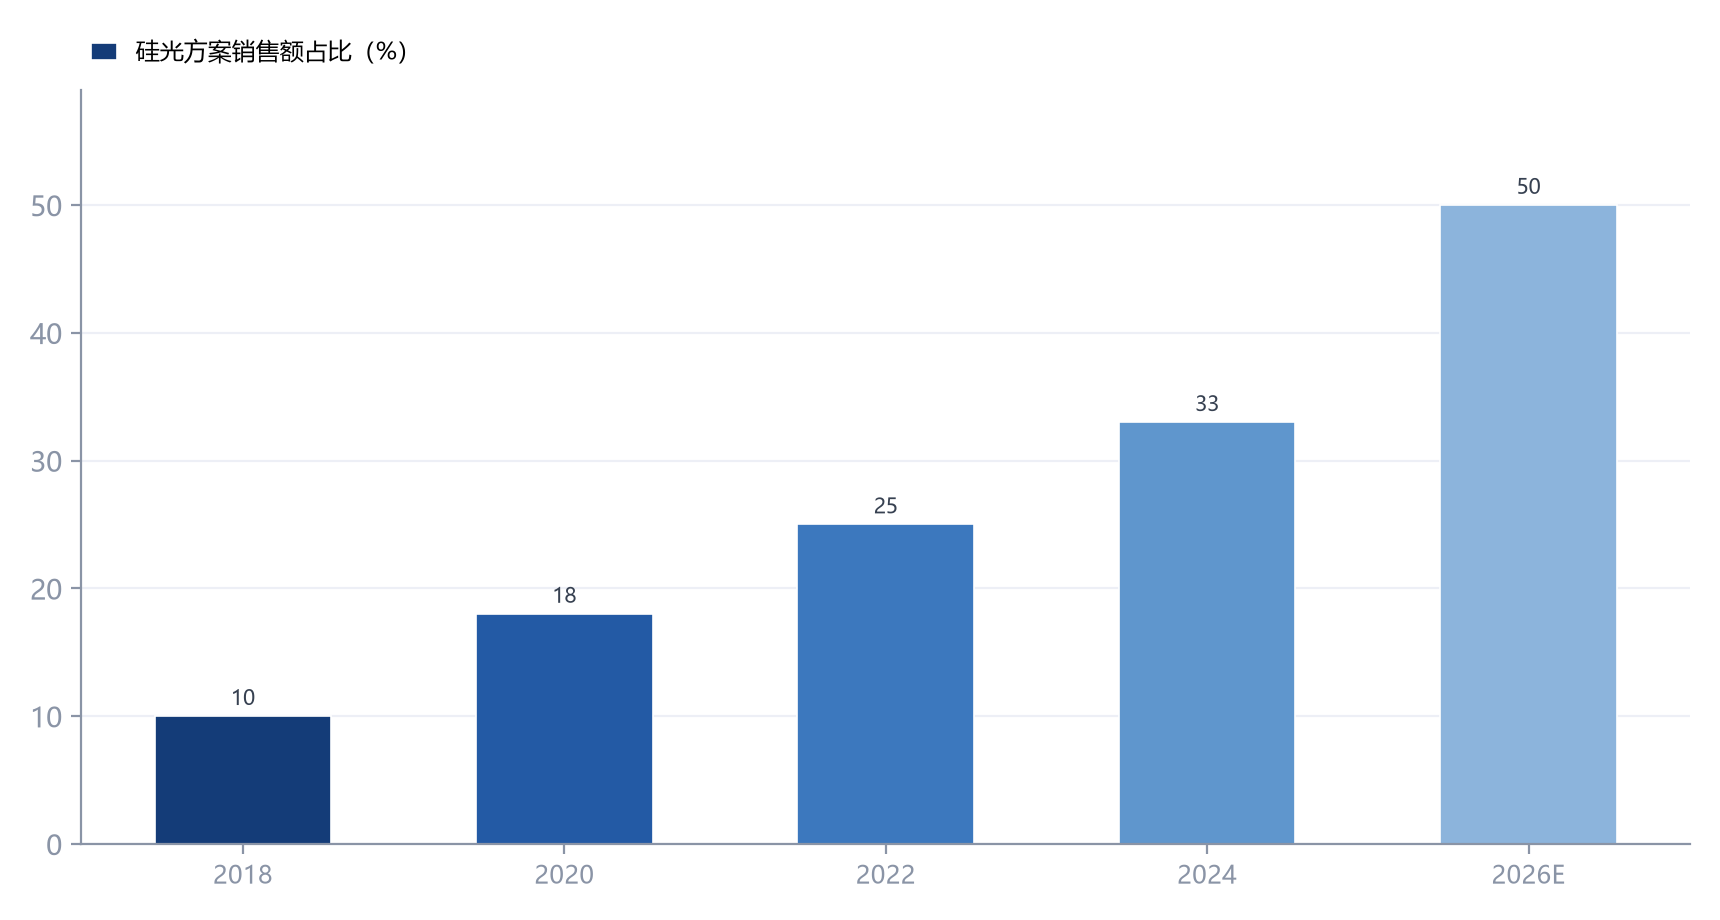
图2 全球硅光方案光模块销售额占比趋势(资料来源:TrendForce集邦咨询,集微咨询(JW Insights)整理)
竞争格局:全球前十中国占七席,双龙头合计约一半份额
按2025年销售额统计的全球供应商TOP10榜单显示,中际旭创以23%的份额位居第一,新易盛升至第二,前十中中国厂商占七席,国产整体市占率62%至65%,两家头部合计拿下约一半份额。分速率看,800G市场中国厂商合计份额约70%,1.6T约68%。竞争焦点已从单价转向高速率产品的交付能力与毛利率稳定性。
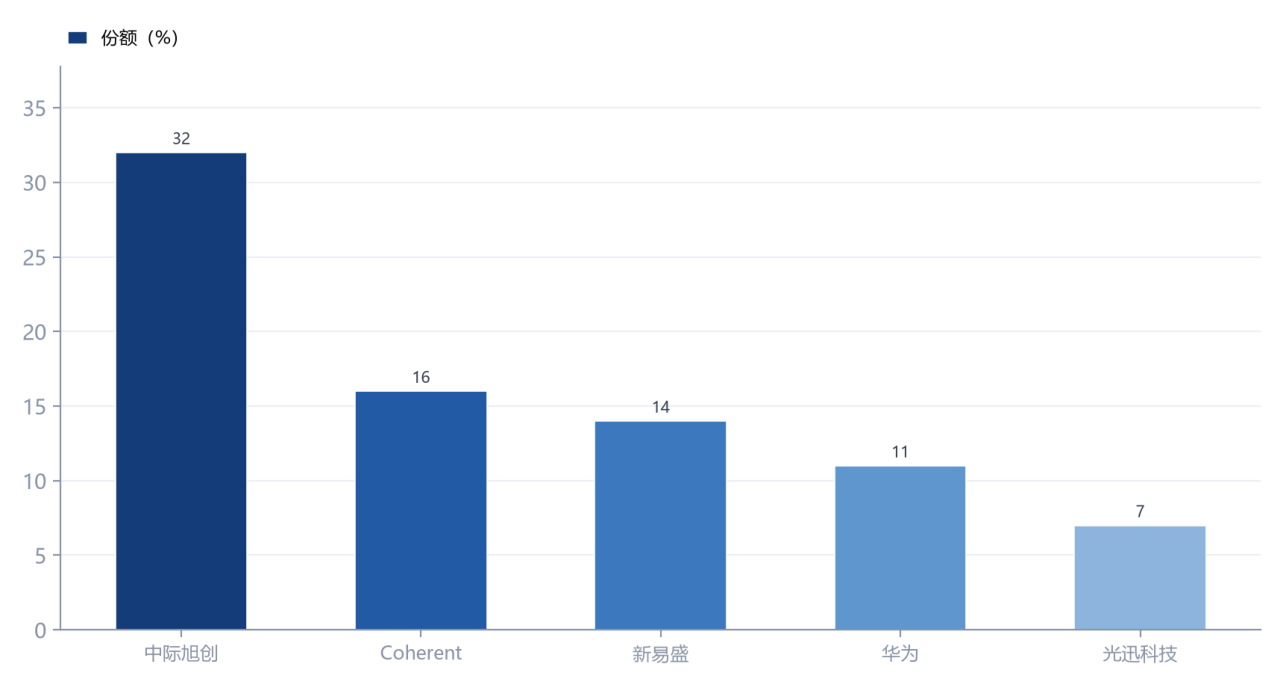
图3 2026年800G光模块市场份额预测(资料来源:TrendForce集邦咨询,集微咨询(JW Insights)整理)
产业链:哑铃型分布,上游芯片成最薄弱环节
产业链上游技术壁垒最高,200G EML光芯片缺口约60%,高端EML芯片国产化率仅约4%;英伟达已向Lumentum、Coherent各投资20亿美元锁定激光组件产能。国产替代在CW光源率先突破,源杰科技300mW高功率CW实现百万级批量出货,长光华芯100G EML批量交付,2026至2028年是国产高端光芯片最关键的导入窗口期。
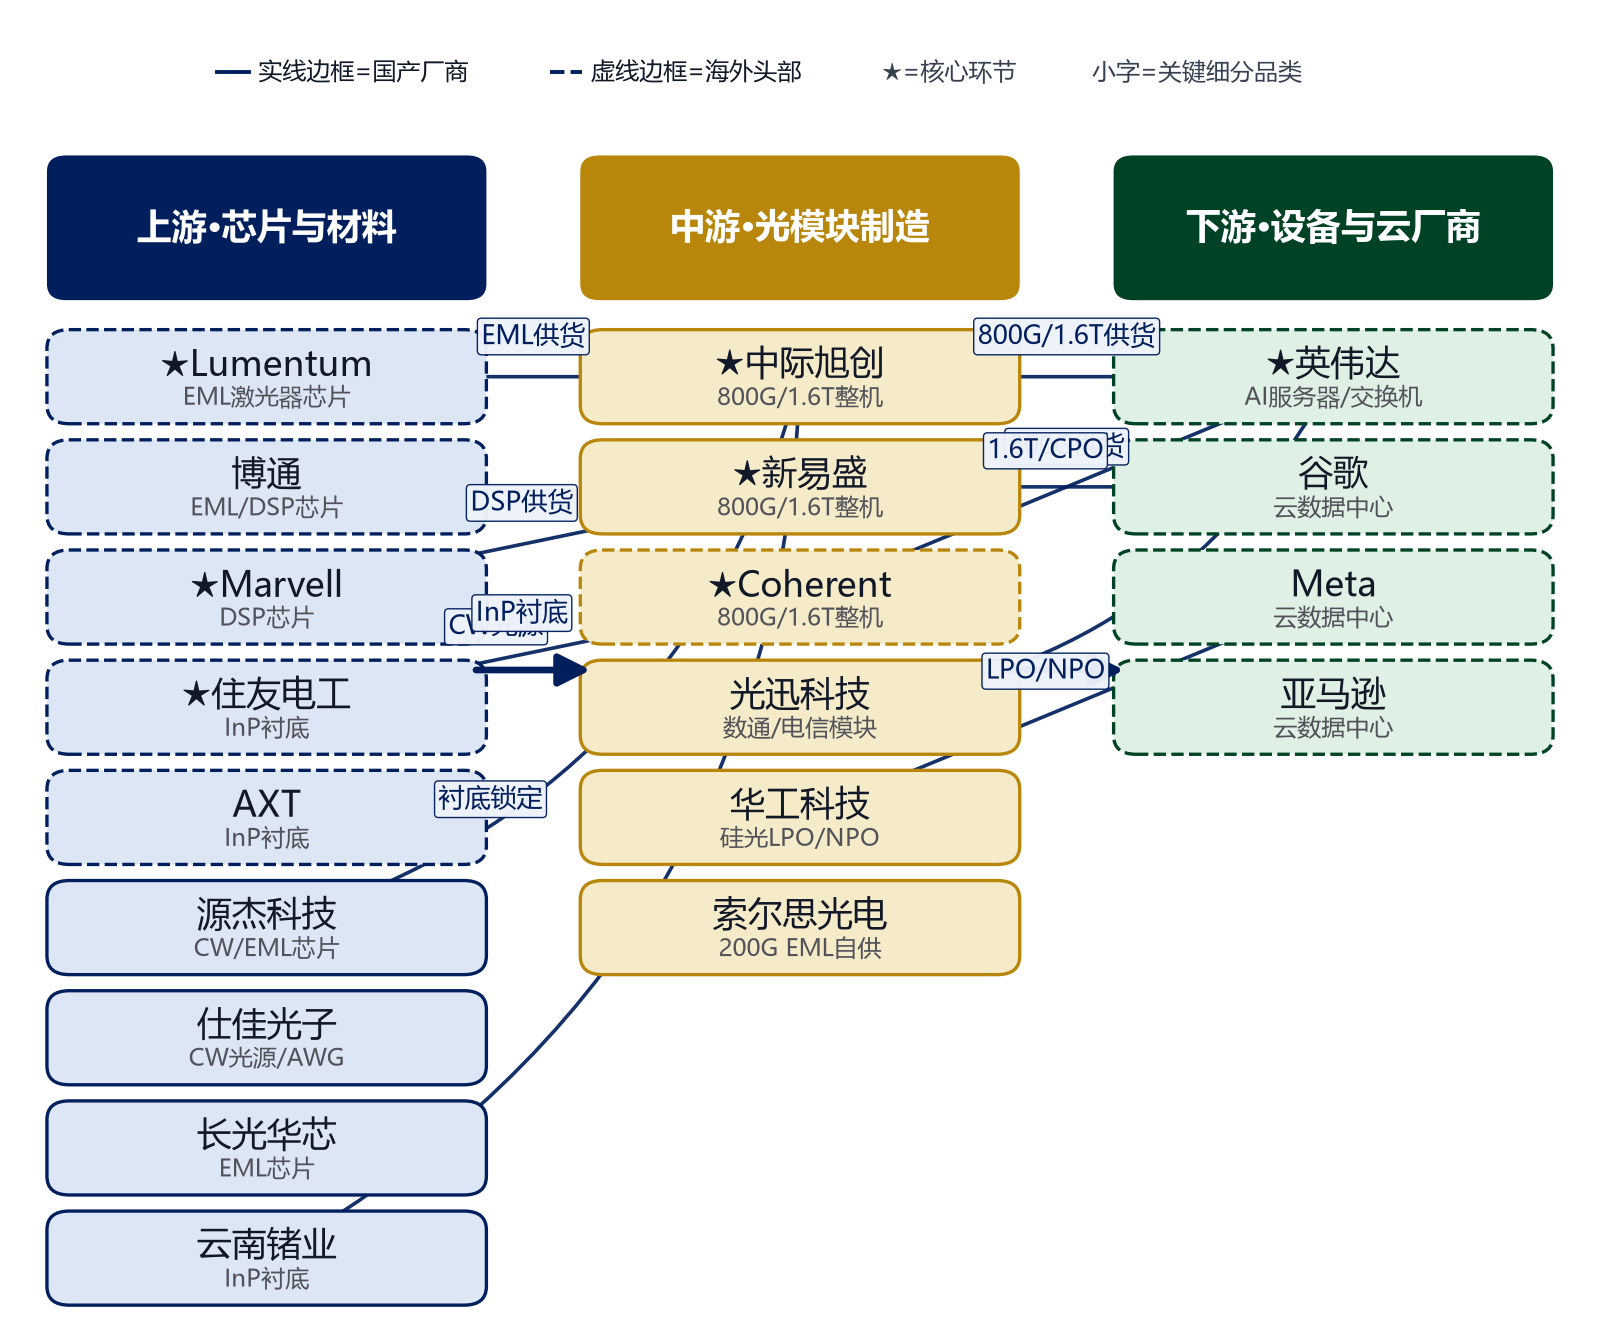
图4 光模块产业链图谱(资料来源:TrendForce集邦咨询,集微咨询(JW Insights)整理)
重点公司:龙头收入利润齐增,订单排至2028年
2026年前三季度,中际旭创营收695.47亿元、同比增长178.13%,归母净利润222.38亿元、同比增长211.81%;新易盛营收318.50亿元、同比增长92.97%,归母净利润113.72亿元;天孚通信、光迅科技归母净利润分别同比增长42.18%、78.65%。需求端,英伟达将2026年1.6T采购总量上调至2000万只,谷歌由500万只上调至1000万只。
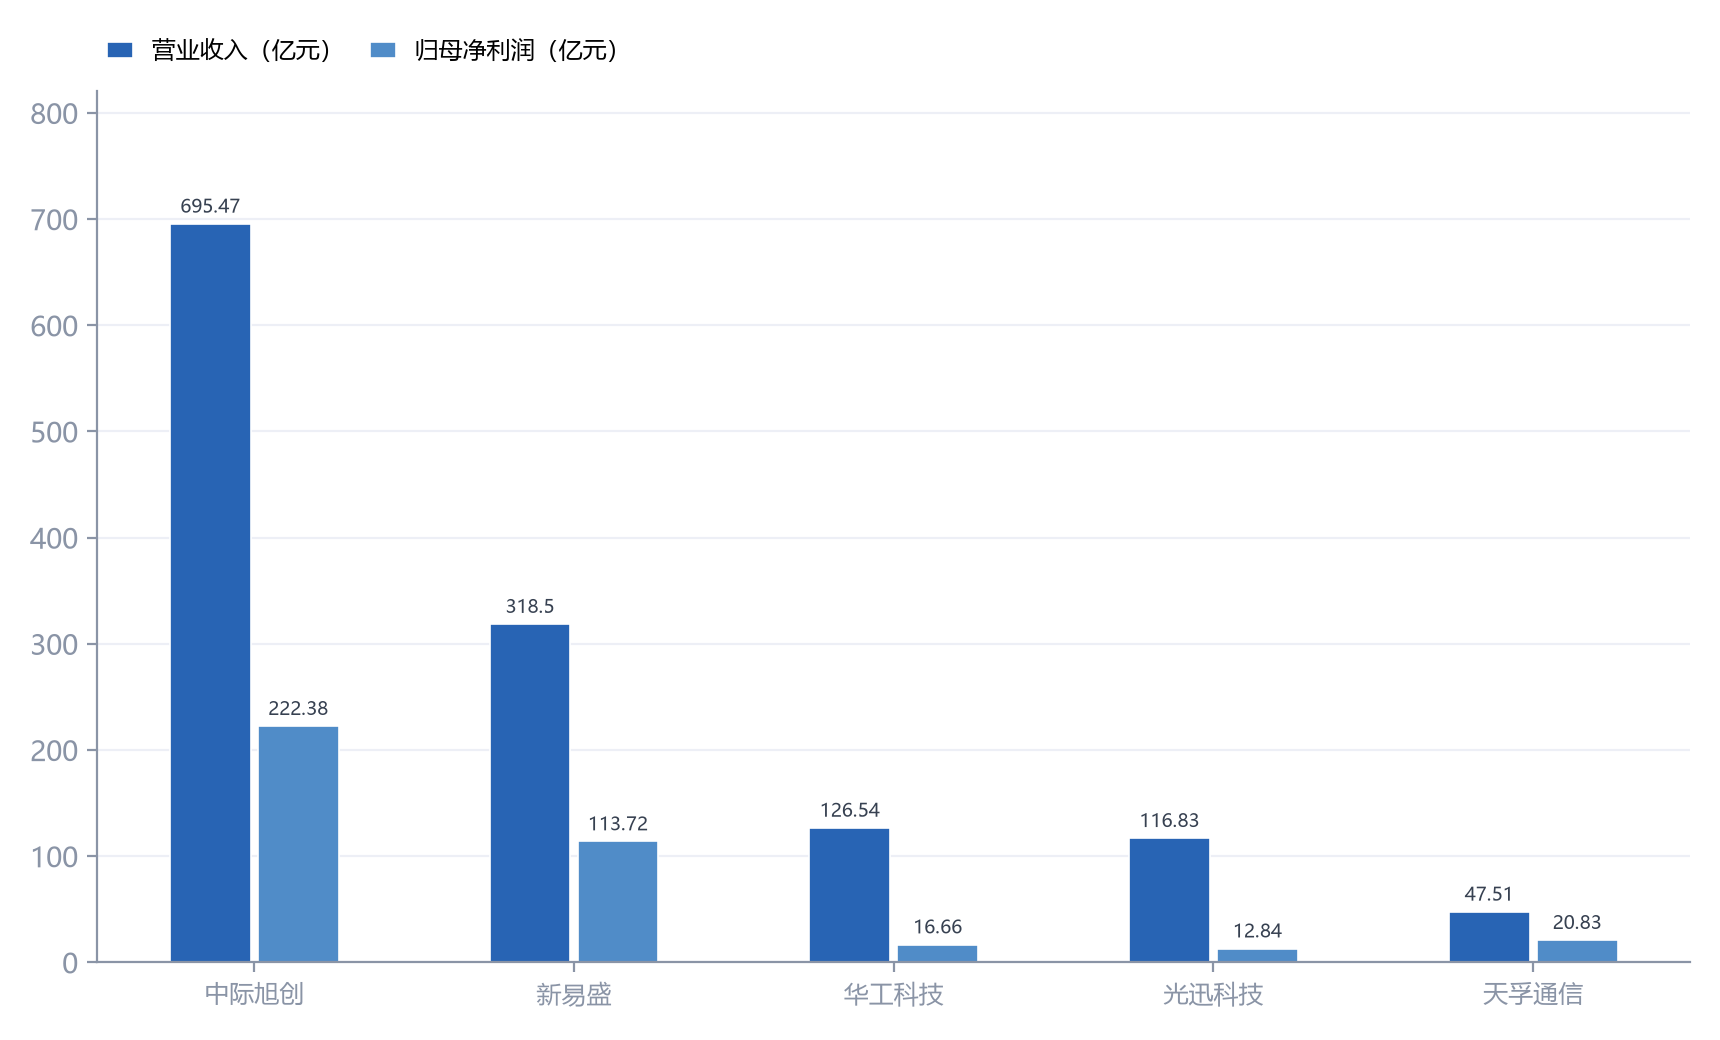
图5 2026年前三季度光模块龙头公司经营业绩对比(资料来源:TrendForce集邦咨询,集微咨询(JW Insights)整理)
展望未来,行业沿22%的年复合增速扩张,2027年CPO蓄力放量、2028年3.2T进入规模商用。在供给紧缺与国产化窗口叠加下,中国厂商有望由整机优势向上游芯片与材料环节纵深演进。
目前,《AI产业系列报告之光模块(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。