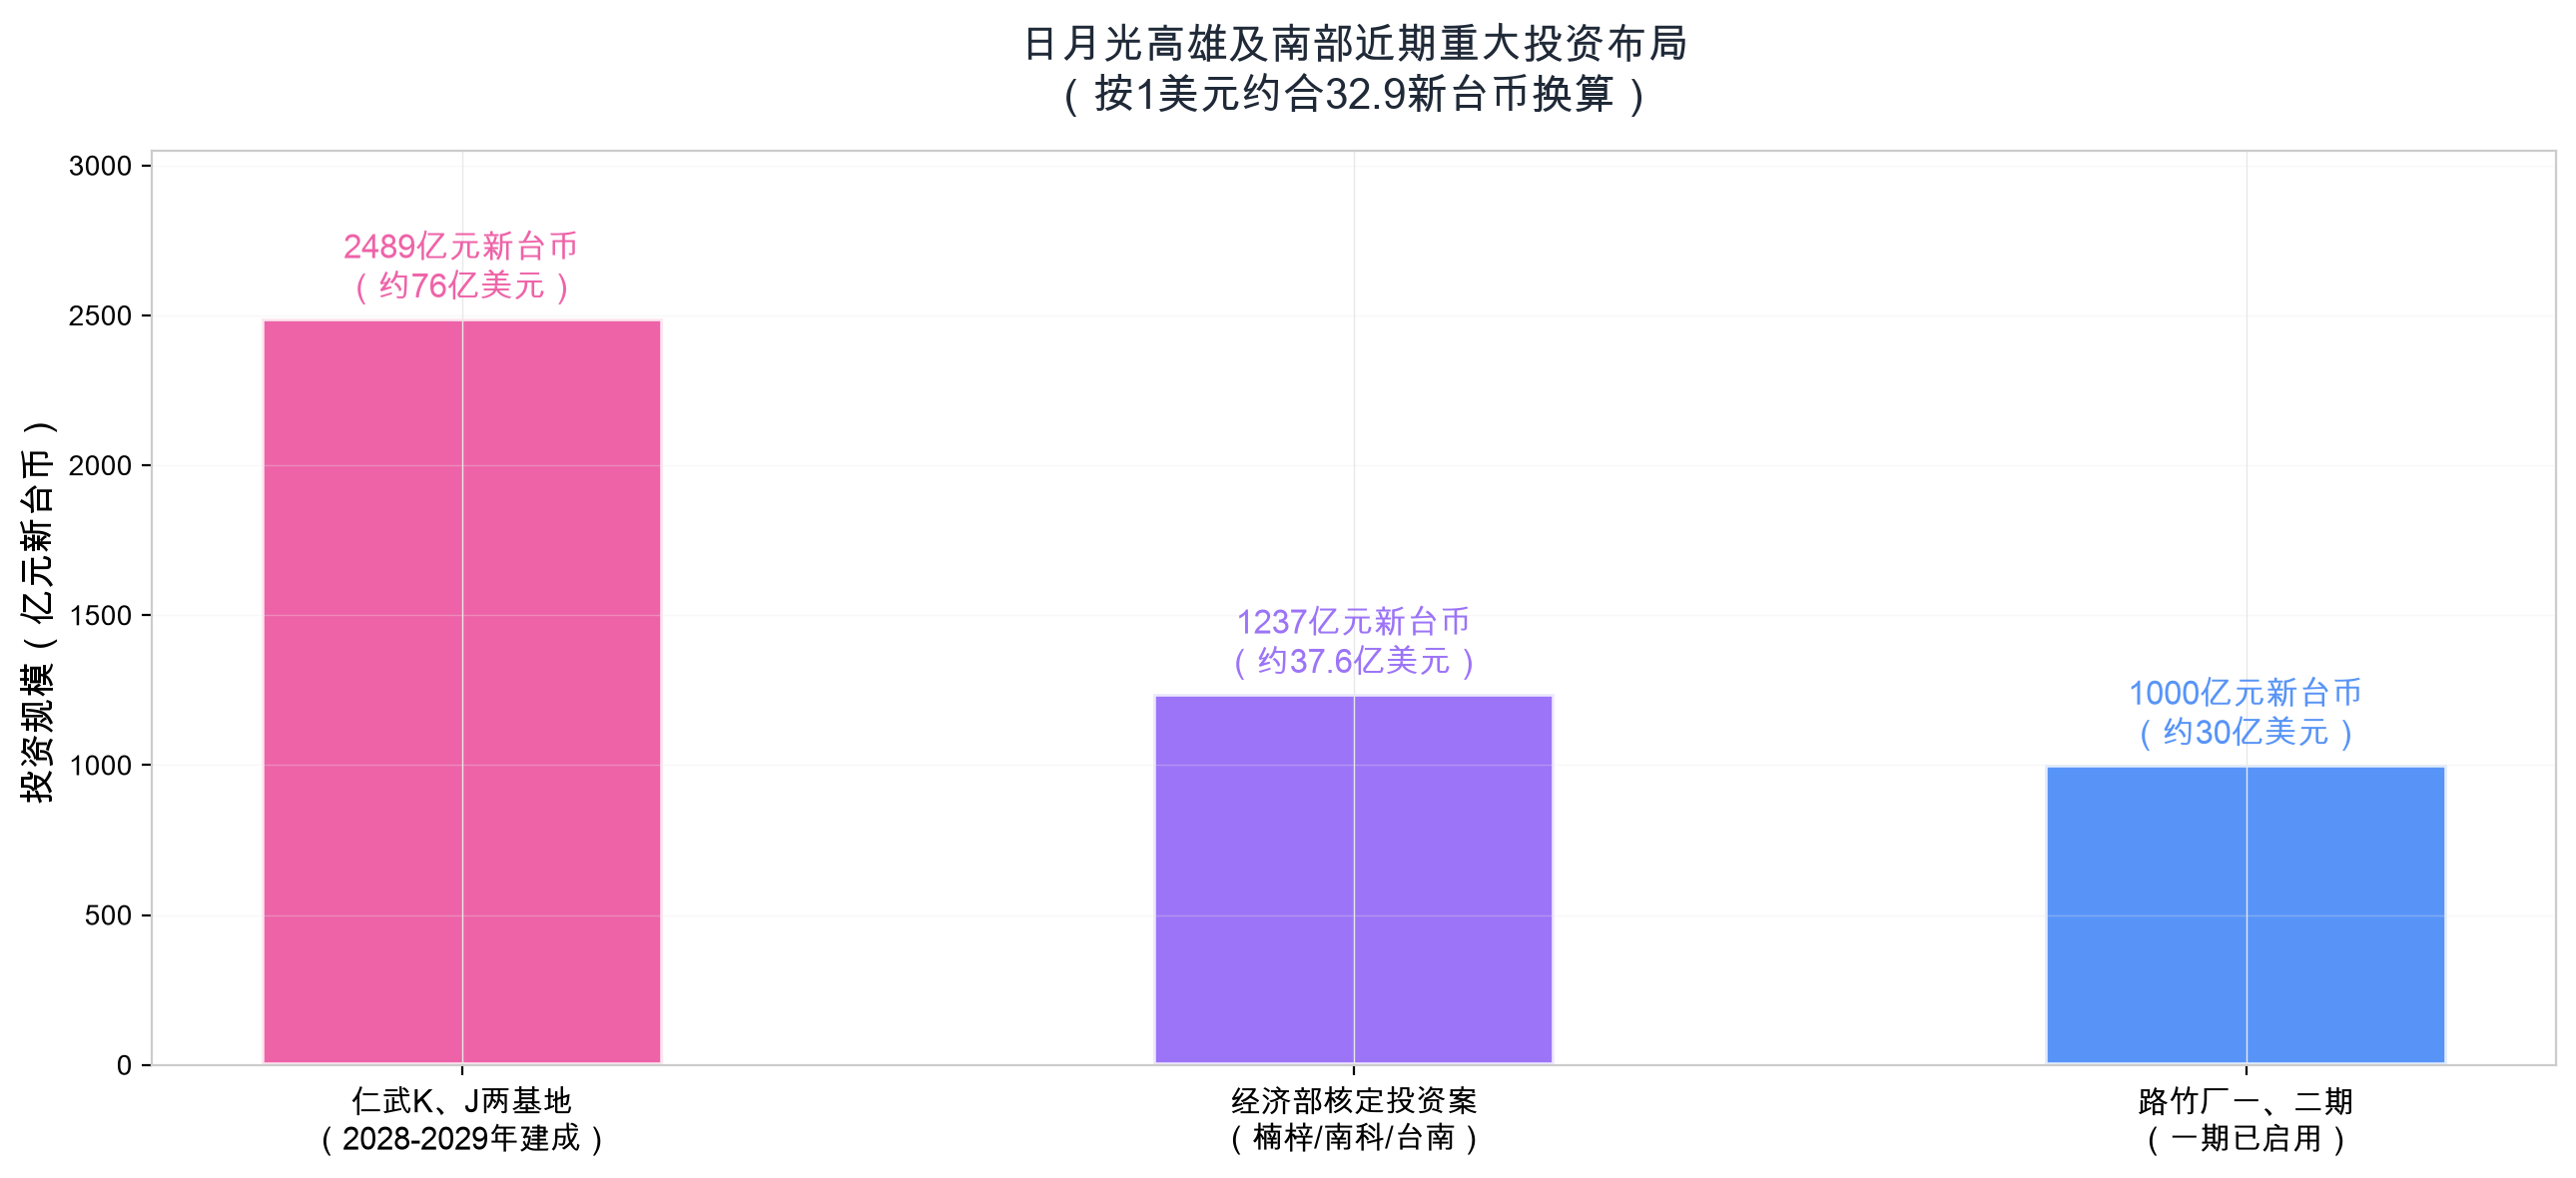
11月的中国台湾南部,日月光投控一周之内连办两场大典:11月13日,南科高雄园区路竹厂一期启用暨二期动土;11月19日,旗下福雷电子又在高雄仁武产业园区为新厂动土。前者的整体投资规模预估达1000亿元新台币(约合30亿美元、217亿元人民币),后者则再投入2489亿元新台币(约合76亿美元、541亿元人民币),预计2028至2029年分期建成。
数十亿美元量级的资本,在一周内接连砸向同一条高雄产业走廊。这家深耕高雄逾40年的全球封测龙头,正在把楠梓、路竹、大社、仁武串成一条面向AI时代的“封装测试超级基地”。而它豪赌的底气,来自英伟达们的真金白银,也来自整个AI产业对先进封装产能的空前饥渴。
投资全景:从楠梓一极到高雄多极
两笔投资的核心数字并不复杂。11月19日动土的仁武新厂,由日月光投控旗下福雷电子投资建设,投资规模从此前投入的1174.5亿元新台币(约合35.7亿美元)提升至2489亿元新台币(约合76亿美元、541亿元人民币),K、J两基地将于2028至2029年分期建成,聚焦先进测试与智慧自动化,满载后预计合计创造年营收约1173亿元新台币(约合35.7亿美元、255亿元人民币)及3300个就业机会。11月13日启用的路竹厂,则是日月光首度进驻科学园区兴建大型先进封装厂房,一、二期满载后整体投资规模将达1000亿元新台币(约合30亿美元、217亿元人民币),年营收约800亿元新台币(约合24亿美元、174亿元人民币),创造约5000个就业机会。
放在更大的版图上看,这两笔投资也并非孤立。11月5日,台湾方面投资审议部门刚通过日月光半导体一项投资案:投入1237亿元新台币(约合37.6亿美元、269亿元人民币),在高雄楠梓、南科高雄园区及台南园区扩充高阶封装测试产能,新增3553名本地员工;更早的10月,高雄K18B厂已动土。粗略合计,日月光近两个月披露的南部投资已接近6000亿元新台币(约合182亿美元、1300亿元人民币)量级。而随着台积电把先进制程产能建在楠梓、先进封装产业链陆续南移,晶圆制造、封装、测试在高雄渐成闭环——日月光的多点布局,本质是为这条产业链的AI需求提前备好产能。
豪赌的底气:英伟达数十亿美元与CoWoS大分流
日月光敢在一周内连掷数千亿新台币,最直接的底气来自客户——尤其是英伟达。
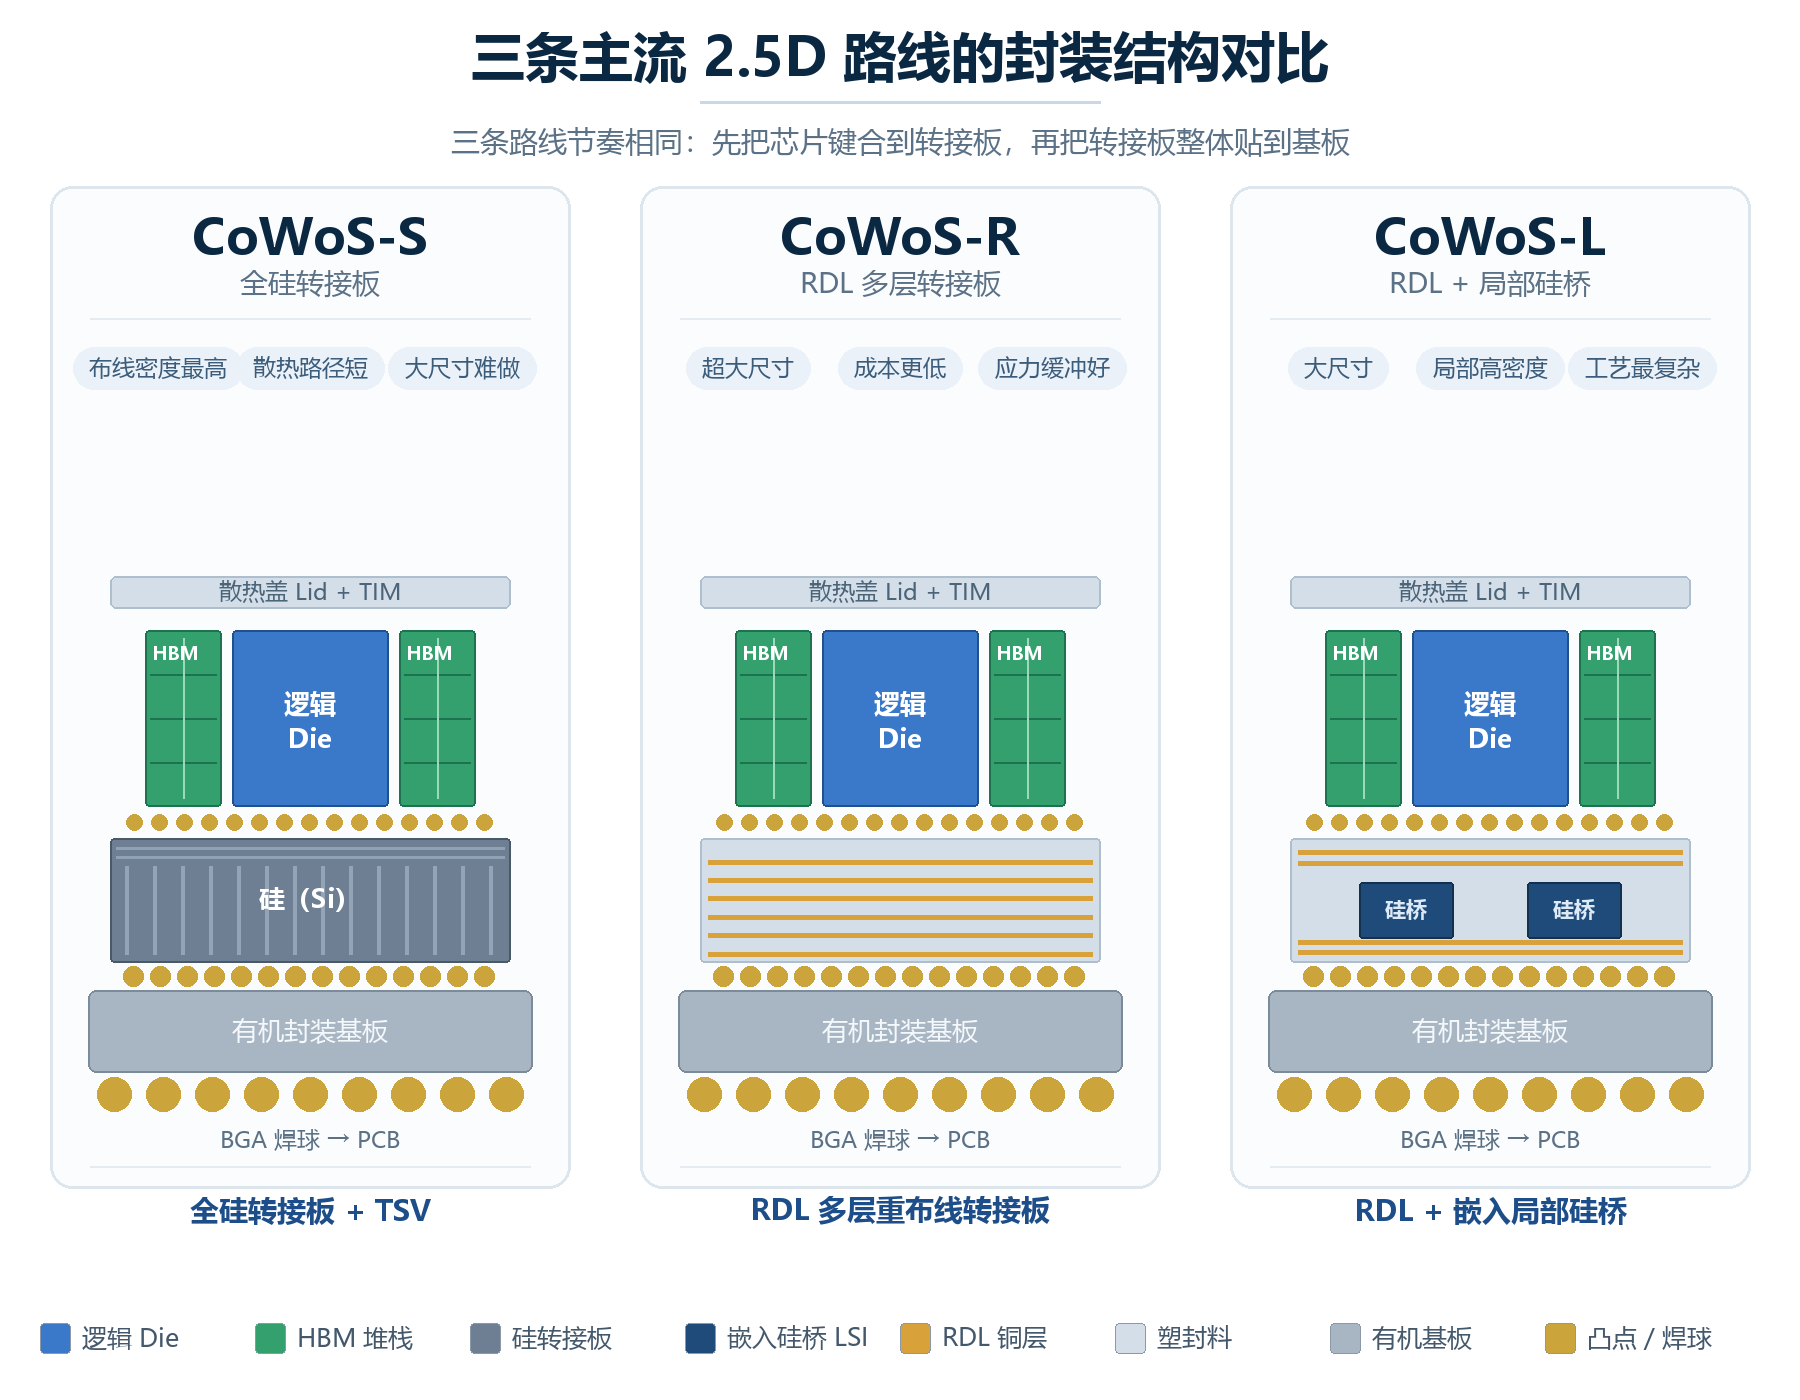
据路透社报道,英伟达正投入数十亿美元,支持日月光投控旗下硅品(SPIL)扩增CoWoS封装产能,资金将用于厂房空间与设备采购。CoWoS是整合运算芯片与存储器的关键封装技术,广泛应用于英伟达、AMD及博通的AI芯片。目前台积电占全球CoWoS产能的八成以上,但其后段封装产能持续吃紧,台积电在自建扩产之外,将外溢订单交给委外封测(OSAT)厂承接,以确保大客户出货顺畅。
芯片厂商同时在自主寻求多元供应来源——两股力量叠加,为专业封测厂打开了承接高阶封装业务的历史性窗口。产业研究机构指出,台积电CoWoS订单外溢已从后段WoS环节扩展至前段CoW工序,日月光、硅品的CoWoS相关月产能预计将由2026年的约3万片提升至2027年的约5万片。厂商判断,CoWoS等先进封装订单能见度已延伸至2027年。
英伟达的数十亿美元扶持,某种意义上是一种“绑定”:与其坐等台积电产能排期,不如直接出钱把OSAT的产能变成自己的延伸产线。而对日月光来说,这笔钱买走了扩产的最大不确定性——产能还没建,客户已预订。
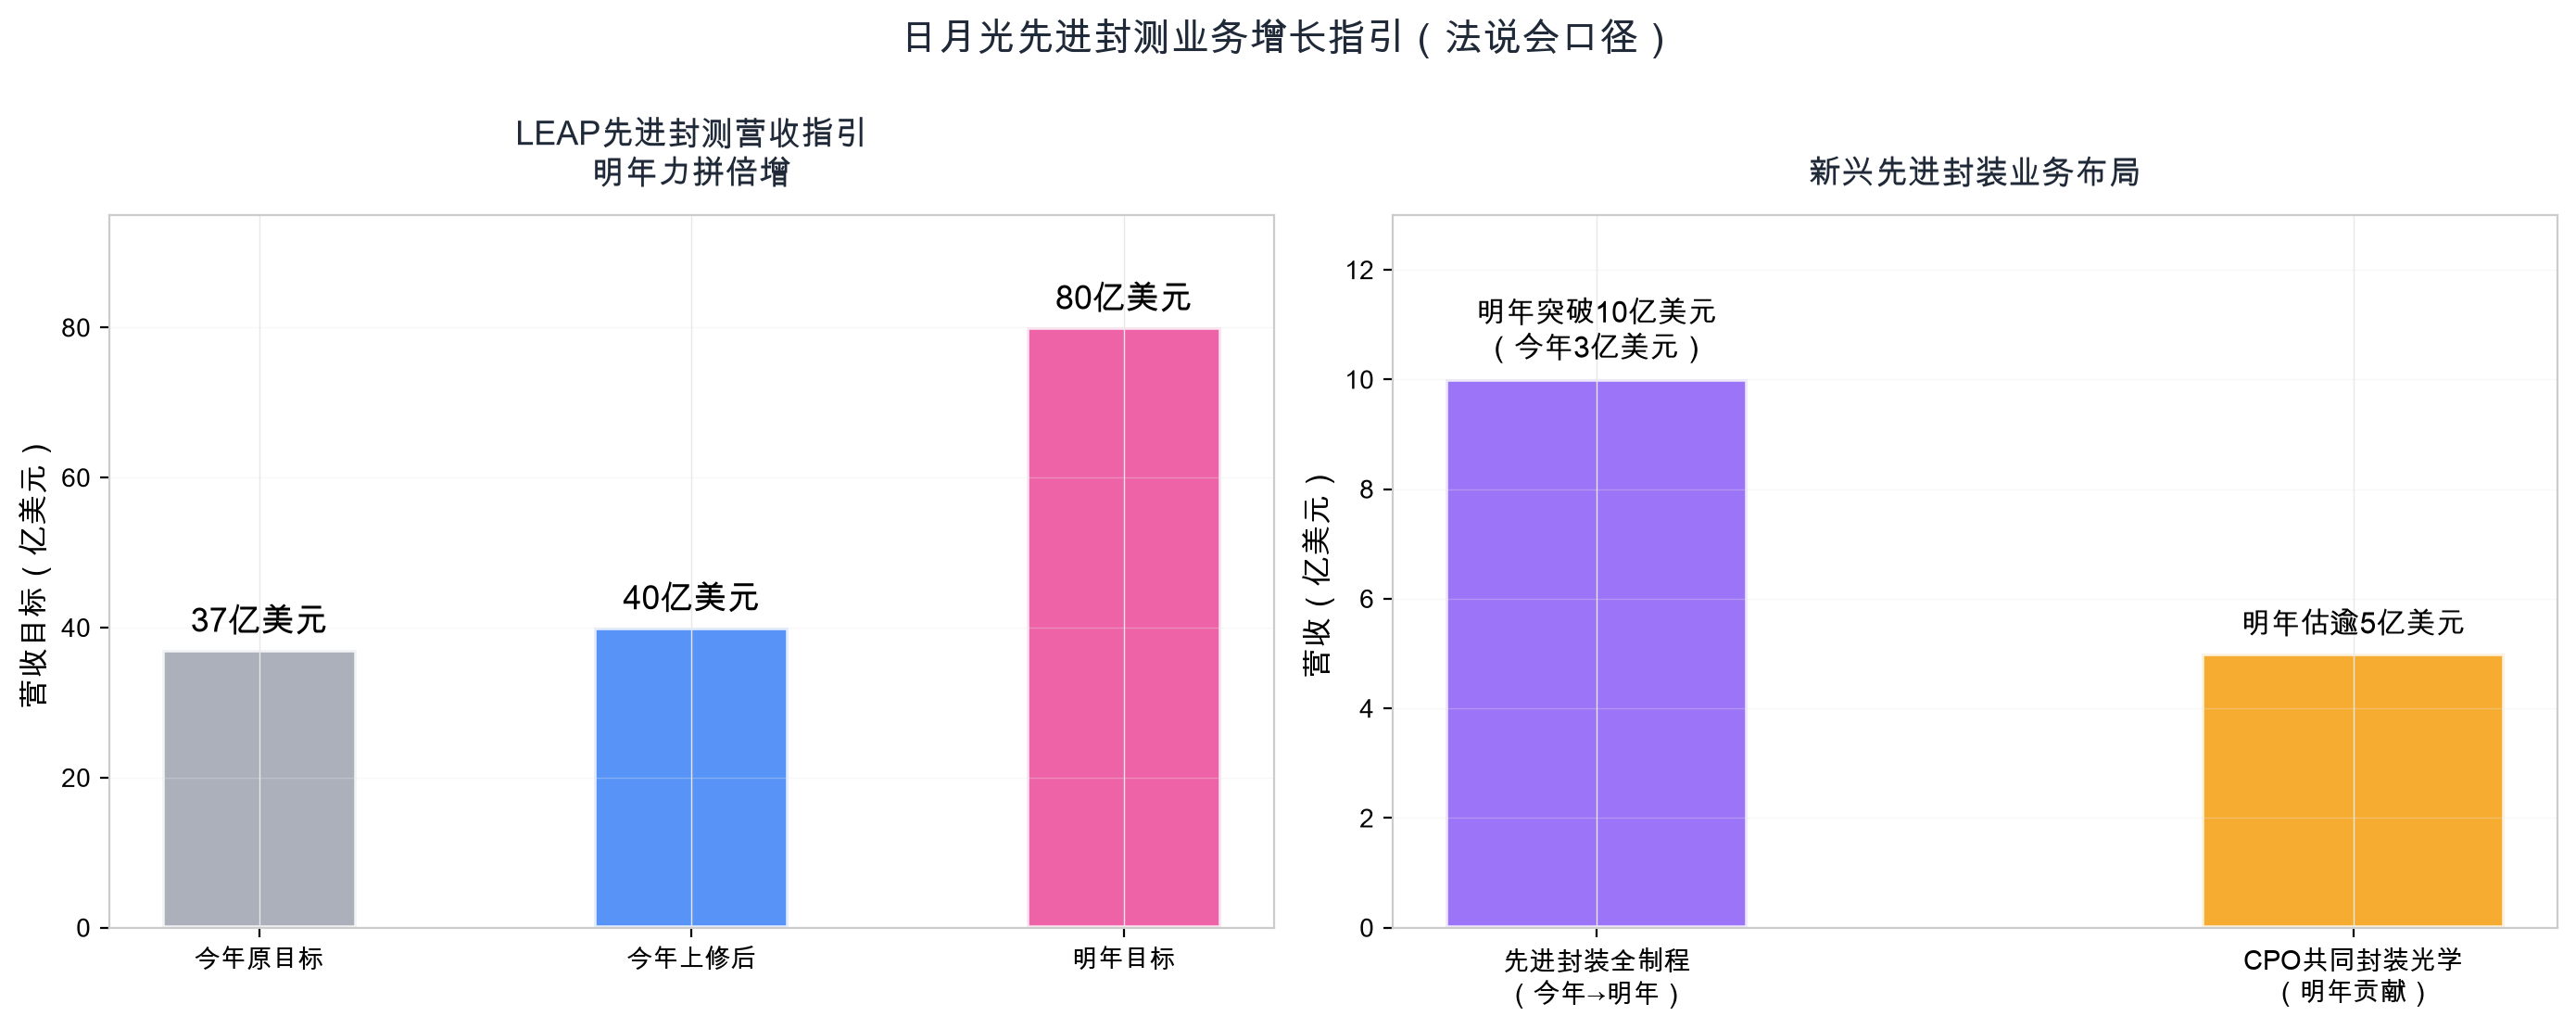
财务面上,需求的强劲程度有迹可循。日月光投控财务长董宏思在法说会上披露:先进封测(LEAP)需求持续强劲,今年相关营收目标已由37亿美元上修至40亿美元,明年力拼倍增至80亿美元量级;今年资本支出由105亿美元提高至115亿美元,新增的10亿美元约一半投入厂房设施、一半用于设备,设备预算中六成配置先进封测项目。技术布局方面,先进封装全制程业务今年维持3亿美元营收目标,明年可望突破10亿美元;共同封装光学(CPO)明年营收贡献估计超过5亿美元。
供不应求的另一面是涨价。日月光已再度调整封装报价,涨幅最高超过20%,涵盖CoWoS和扇出型基板芯片封装(FoCoS)等各类先进封装技术;执行长吴田玉对此的表态是:涨价首先反映原材料价格上涨,其次反映资本开支增加。
产业变局:封装从“后段配角”到“关键瓶颈”
要理解日月光这轮豪赌的产业逻辑,需要看清封装环节价值的历史性跃迁。
在传统半导体分工中,封装测试位于产业链后段,负责保护芯片、提供电气连接,技术含量和利润率长期低于设计与制造。但摩尔定律放缓后,靠制程微缩提升性能的路径边际递减,通过先进封装实现不同功能芯粒的高密度异构集成,成为芯片性能提升的新主线。AI芯片更是把封装推向台前:CoWoS将运算晶粒与HBM高带宽内存整合封装,封装质量直接决定芯片的传输效率、功耗与可靠性——封装已从保护芯片、提供连接,进一步肩负提升传输效率与系统效能的任务。
封测环节由此从传统后道工序,走向与前端设计、制造深度协同的位置。市场规模的量级印证了这一转变:据Yole Group报告,2025年全球先进封装市场规模约531亿美元,2026年预计达约620亿美元,其中晶圆级封装占比将首次超过一半,2030年有望突破790亿美元。
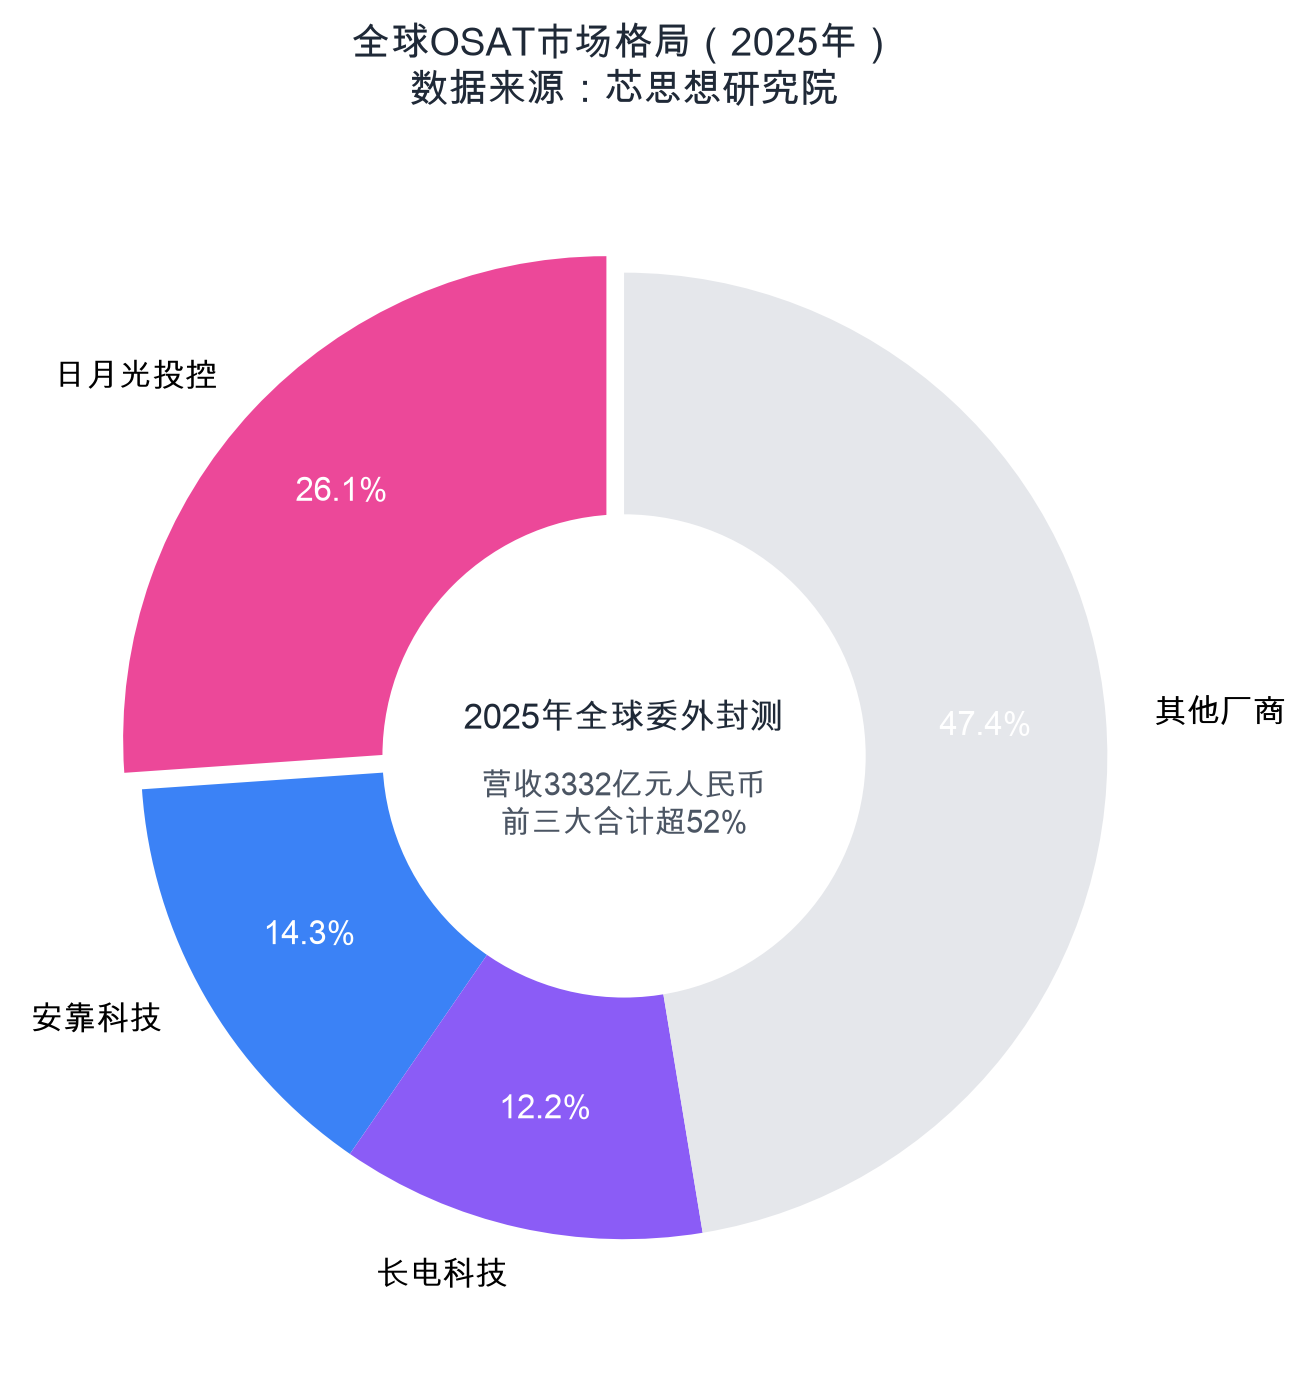
在这条陡峭的增长曲线上,日月光处于什么位置?芯思想研究院数据显示,2025年全球委外封测营收达3332亿元人民币,创历史新高,前三大OSAT厂商合计市占率超过52%——其中日月光投控以26.1%位居全球第一,安靠科技占14.3%,长电科技占12.2%,其他厂商合计占47.4%。作为全球封测龙头,日月光2026年资本支出首次突破百亿美元,中国台湾五大封测厂今年资本支出合计冲破4600亿元新台币(约合140亿美元、1000亿元人民币),日月光一家囊括其中逾七成。
竞争维度上,先进封装战场正在形成“三足鼎立”:晶圆代工厂以台积电为代表,凭借CoWoS、SoIC、InFO等技术制定下一代封装标准;OSAT厂以日月光、安靠为代表,推出FoCoS等低成本架构承接外溢订单;PCB厂商则以CoWoP等新方案试图颠覆现有生态。三条战线同时开火,设备与材料供应商成为最大受益者。国内厂商同样在加速追赶:长电科技将2026年投资计划从110.1亿元上调至182亿元人民币,通富微电募资42.2亿元人民币扩产,盛合晶微三维集成项目总投资约100亿元人民币。
对OSAT而言,这轮AI周期的深层意义在于角色重估:从被动承接后段订单的“代工环节”,转向主动卡位、与代工厂联合定义产能节奏的“供应链关键伙伴”。吴田玉的判断是,AI新浪潮才刚开始,从运算、数据中心到各类智慧应用,对高效能芯片及高阶测试的需求仍将持续增加。日月光测试业务2025年营收已大幅增长36%,今年规划的约6亿美元设备资本支出集中投入晶圆测试,测试正由先进封装的后段配套,升级为独立的成长引擎。
甚至封装厂区的空气都在变成生意——日月光旗下日月光半导体与美国AI嗅觉技术厂商Ainos签订900万美元(约新台币2.9亿元)采购协议,采购5000台AI Nose电子鼻系统用于先进封装环境监控与良率控制;加计首阶段210万美元采购案,双方合作总额达1110万美元(约新台币3.6亿元),累计采购6400台。AI对良率的苛求,正在把封测工厂的每个环节都推向精细化极限。
冷思考:资本开支、设备交期与新台币的三重考验
豪赌的另一面是风险,日月光同样面对三重考验。
其一是资本开支强度的可持续性。115亿美元的年度资本支出创下公司历史新高,且管理层明言明年投资规模将进一步扩大。先进封装属于重资产长周期生意,产能爬坡周期长达12至18个月——若AI资本开支周期出现任何节奏性放缓,巨额折旧将直接侵蚀利润表。台积电嘉义十座封装厂、安靠、力成及中国大陆四家龙头同步扩产,全球先进封装产能集中释放后的竞争烈度,同样值得警惕。
其二是设备与材料的物理瓶颈。扩产瓶颈不在资本和订单,而在设备安装速度与供应链准备度:部分先进封装及测试设备交付周期拉长,高端覆铜板、HVLP超低轮廓铜箔、ABF载板正成为新的供应约束。仁武园区2028至2029年才分期建成,意味着日月光现在排下的产能,要赌的是2028年之后AI需求仍在高位——这个时间差的判断一旦失误,代价不菲。
其三是汇率与地缘变量。新台币兑美元2026年内已贬值约5.6%(美元兑新台币升至约32.9),币值波动直接影响以美元计价的设备采购成本与以新台币计价的营收换算;而中国台湾半导体面临的关税政策悬而未决,地缘政治的任何风吹草动,都可能改变全球AI供应链的分工版图。
结语:封装的黄金时代与它的代价
回到新闻本身:一周、两场典礼、接近3500亿元新台币(约合106亿美元、760亿元人民币)的新增投资承诺、8300个就业机会——日月光正在用一个季度的动作,完成过去数年的产能叙事。
这轮豪赌的本质,是AI把封装从产业链的“后段”推到了“关键路径”。当英伟达愿意掏出数十亿美元帮一家封测厂建厂房,当台积电八成市占的CoWoS产能仍无法满足订单,当封测报价一年涨超20%仍供不应求,产业权力的天平已经倾斜:掌握先进封装产能的一方,第一次在AI供应链中拥有了说“不”的底气。
对日月光而言,这是40年深耕高雄后等来的最好时代——资本、订单、政府支持全部到位;也是压力最大的时代——115亿美元的年资本支出、2028年才落成的产能、尚未定型的技术路线,每一样都是悬在头顶的考题。数千亿新台币掷入高雄的土地之后,日月光需要证明的是:AI的封装黄金时代,足够长、足够深,足以配得上这场豪赌。