AI基础设施建设的热潮仍在延续,算力竞赛的瓶颈正从晶圆制造环节,悄然转移到产业链的“后道”。近期,封测与代工两大龙头先后落子——
日月光投控旗下矽品精密与英伟达签下一份金额达数十亿美元的多年期合作协议,计划将中国台湾地区的先进封装产能扩充至现有水平的三倍;台积电与晶圆级封装企业精材科技(台积电为其大股东)签订产能外包协议,把CoWoS异构集成中的后段oS工序外包出去,合作期限超过七年。
两大动作,指向同一个矛盾:先进封装产能供不应求,正在成为制约AI芯片交付的关键环节。这场由需求倒逼的扩产潮为何来得如此急迫?刚刚披露的三季报,给出了最直观的注脚。
客户“掏钱”、代工“分身”,两纸协议各有算盘
在英伟达2027财年第三季度财报电话会上,临时CEO科莱特·克雷斯宣布,英伟达正与矽品在中国台湾扩大先进封装业务,双方已达成一项多年期协议,英伟达将为此提供数十亿美元的资金支持,相关产能计划于2029年年中前增加,即把矽品在当地先进封装产能拉升至现有水平的三倍。据悉,这笔资金将主要用于厂房空间与设备。
矽品并非唯一受益者。在这场产能争夺战中,英伟达同时宣布,通过多年期协议支持安靠在美国亚利桑那州和韩国扩大先进封装产能,总金额近30亿美元,且包含预付款;基板方面与IBIDEN、三星电机、欣兴电子签署协议,未来三年合计带动2.5倍的产能扩张;景硕科技亦计划将桃园幼狮厂专供英伟达的ABF封装基板产能扩大至目前的3.5倍以上。
同一时间,11月13日,精材科技公告,为深化长期策略合作关系,董事会决议与台积电签订产能外包协议,双方在先进封装后段制程展开合作,协议期间自2026年11月13日起至2033年12月31日止。根据协议,精材将进驻台积电中部科学园区厂房建置先进封装后段产线,负责CoWoS异构集成中的“oS”(on-substrate)工序,生产设备与自动物料搬运系统(AMHS)由精材出资采购并承担生产运营,台积电则提供厂房以及先进封装技术与制造能力支持,第一期产线规划于2029年实现量产。
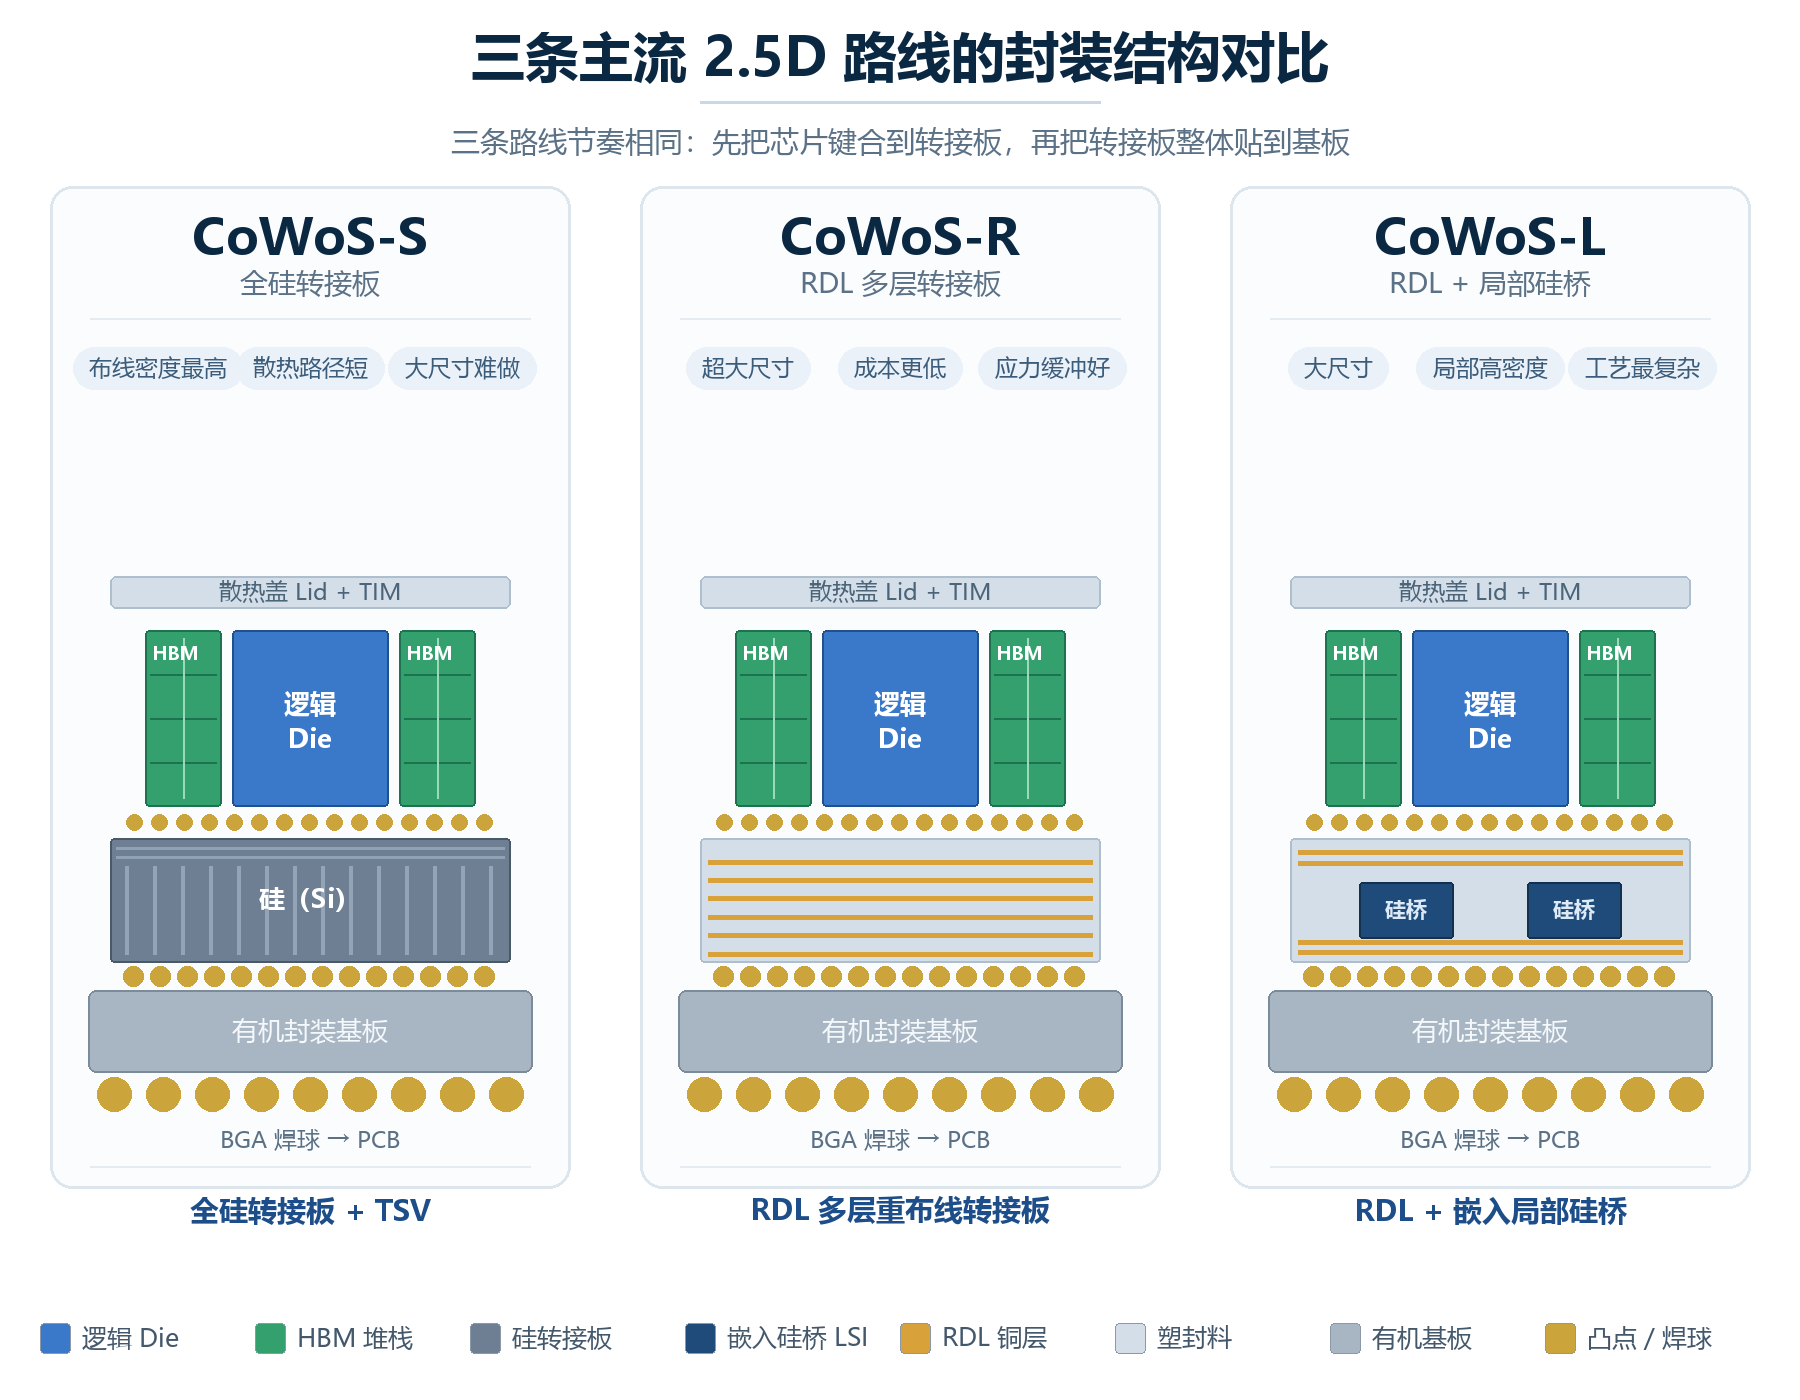
简单来说,CoWoS是先将芯片通过“CoW”制程连接至硅晶圆中介层,再将晶圆与基板结合,整合成“oS”。此次外包的,正是后段键合环节——台积电把技术相对成熟、资本密集的后段工序交给体系内伙伴,自身聚焦核心前段工序,以“化整为零”的方式快速放大有效产能。
值得注意的是,两纸协议的打法并不相同,一边是客户直接注资帮供应商扩产,从“下单方”变成“下场方”;一边是代工龙头拆解自有流程、向“嫡系”伙伴释放产能。路径不同,诉求却是同一个——在AI芯片交付的竞速中,先把产能攥在自己手里。
净利暴增148%,封测厂毛利率“天花板”破了
扩产的底气,首先写在日月光的三季报里。
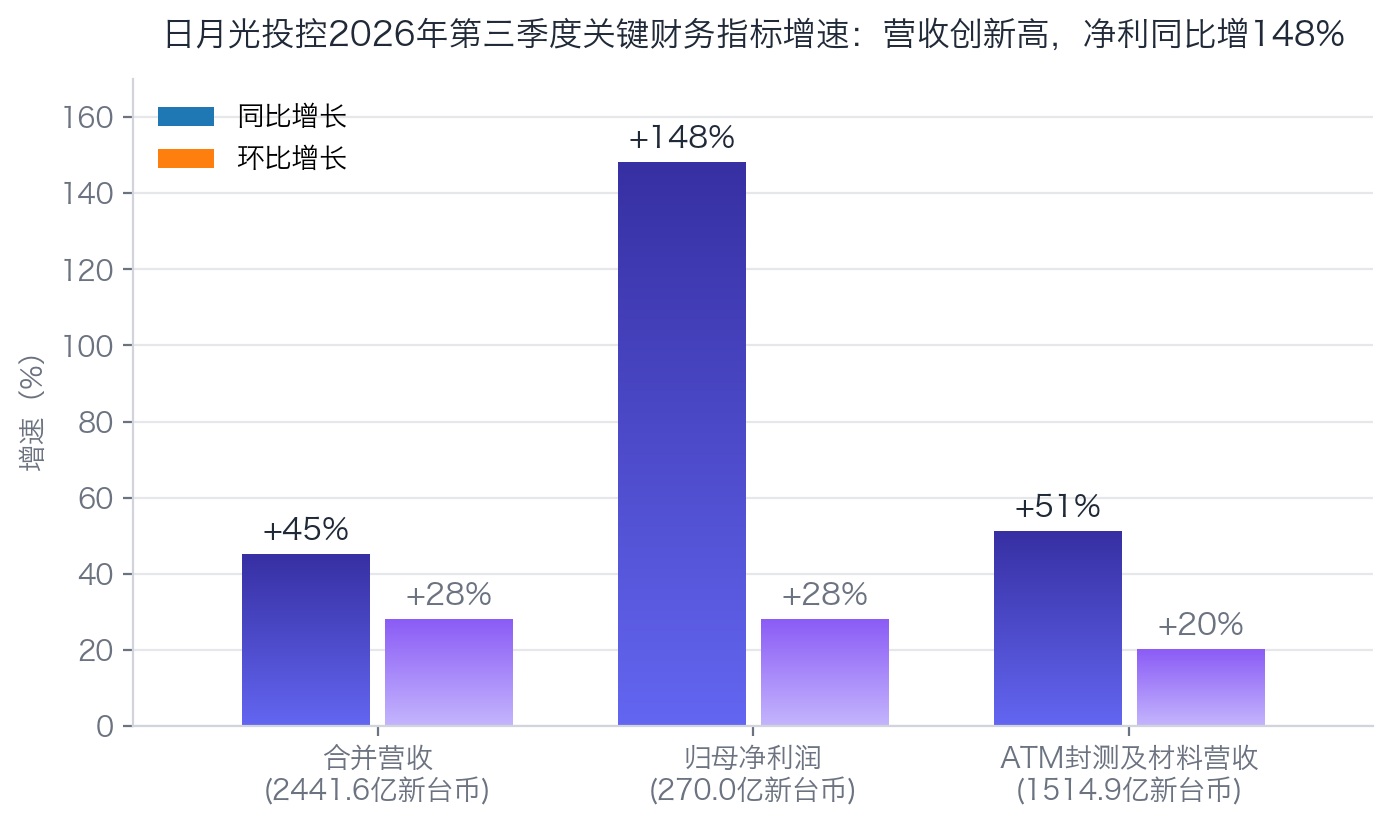
10月29日,日月光投控发布2026年第三季度财报:合并营收2441.6亿新台币,环比增长28%、同比增长45%,创下历史新高;归母净利润270.0亿新台币,环比增长28%、同比大增148%,创近19个季度新高,基本每股收益6.13新台币。
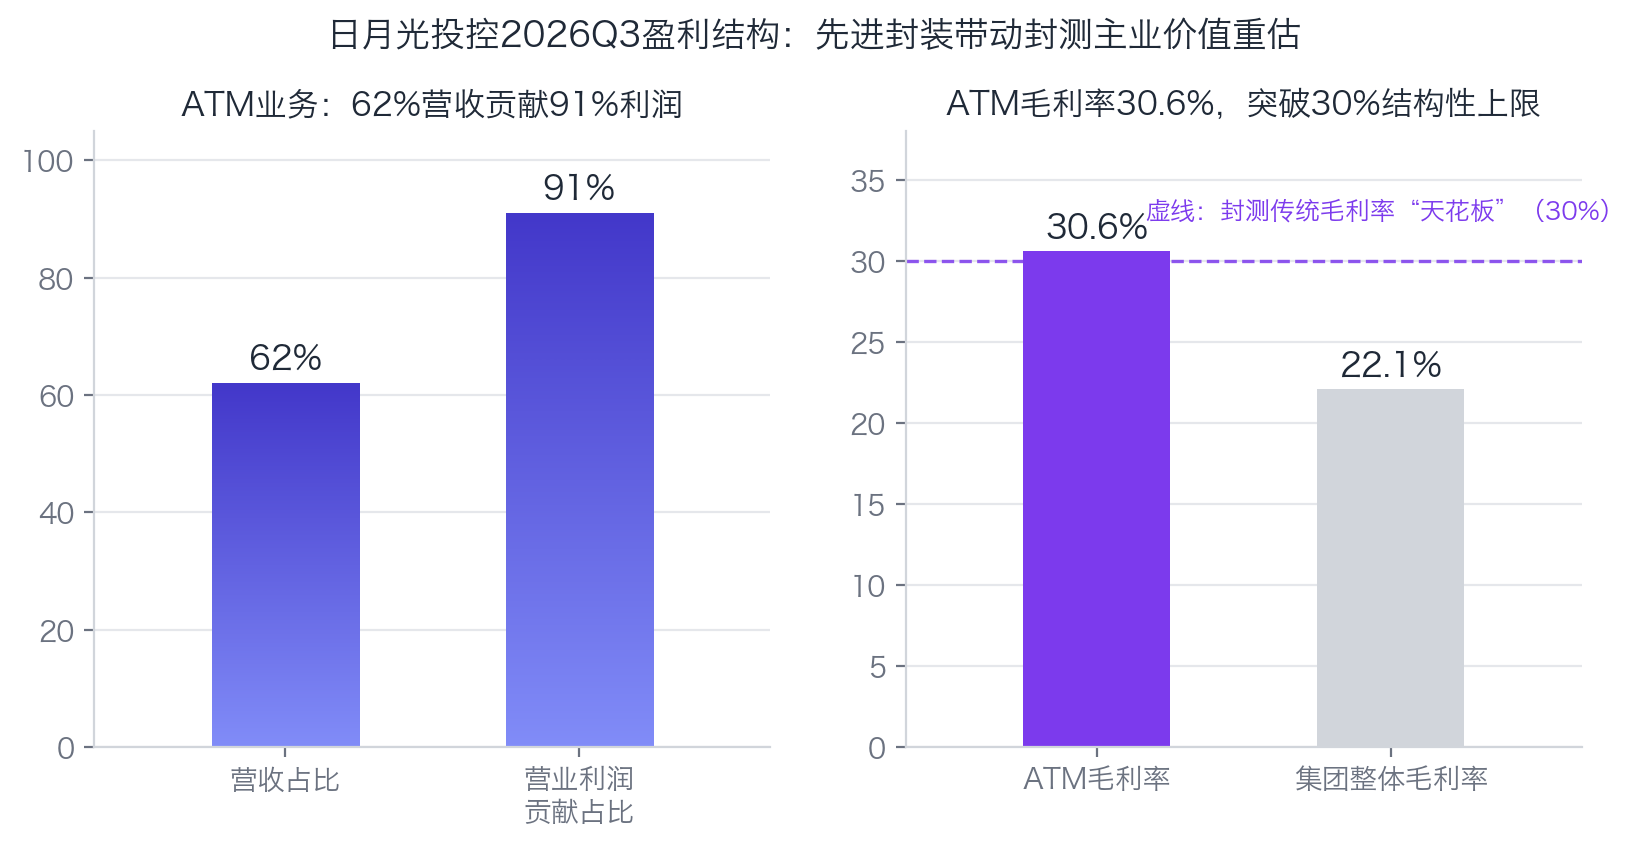
结构上的变化更值得玩味。机构研报显示,第三季度日月光封测及材料业务(ATM)营收1514.9亿新台币,环比增长20%、同比增长51%,以约62%的营收占比贡献了约91%的营业利润;ATM毛利率达30.6%,“正式突破此前30%的结构性毛利率上限”。在传统产业认知里,封测是典型的劳动密集型环节,30%的毛利率曾是难以逾越的“天花板”——如今被AI先进封装的满载稼动率与结构升级生生顶开。
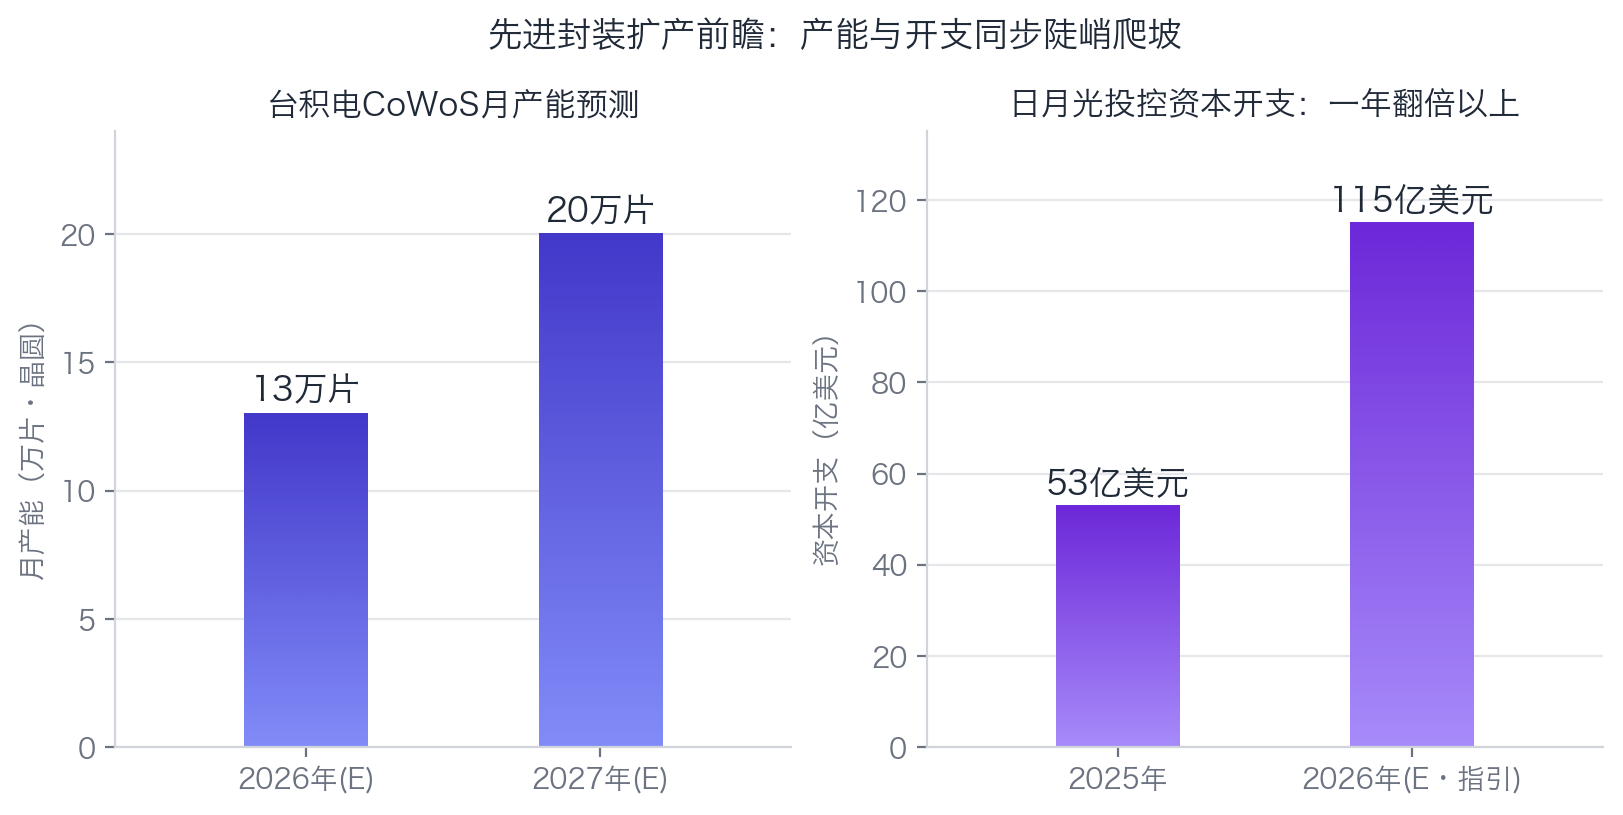
产能与资本开支的联动同样激进。据日月光法说会披露,其AI先进封装业务(LEAP)产能整体接近满载,需求继续超过供给,公司将2026年LEAP收入指引由37亿美元上调至40亿美元以上,并维持2027年收入翻倍目标;2026年资本开支由105亿美元进一步上调至115亿美元,管理层明确2027年只会更高。空间已成为最主要约束之一——公司正在中国台湾同时推进22个厂房项目,预计超过一半将在当前至2027年逐步贡献收入。
一边是营收、利润的陡峭曲线,一边是资本开支的持续加码,封测龙头的扩产急迫感,可见一斑。
连续六季新高,台积电的“甜蜜烦恼”
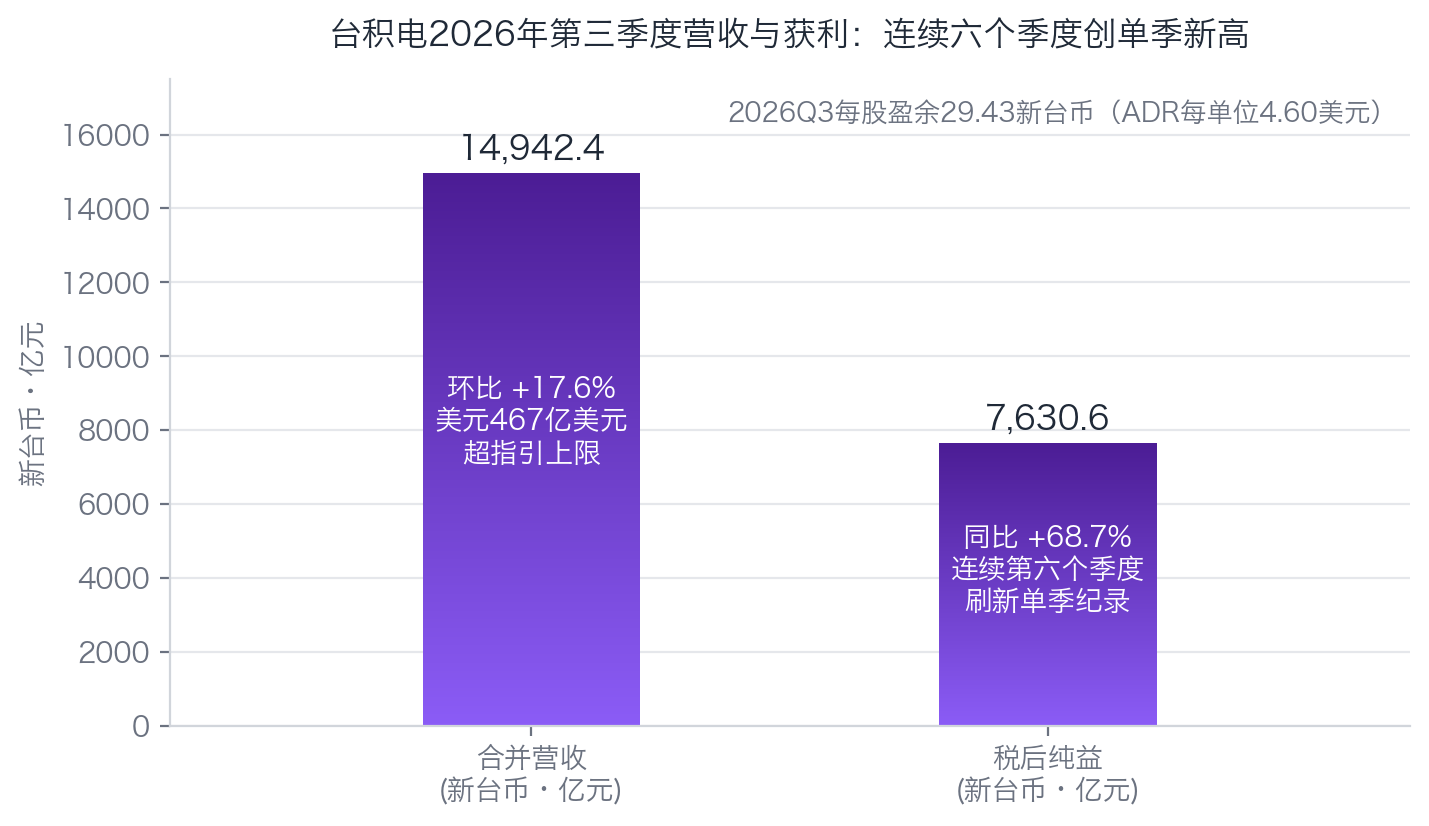
再看台积电。10月15日发布的第三季度财报显示,台积电合并营收约1.494万亿新台币,新台币口径环比增长17.6%;以美元计价达467亿美元,环比增长16.2%,高于财务指引上限;税后纯益约7630.6亿新台币,同比增长68.7%,连续第六个季度刷新单季获利纪录,每股盈余29.43新台币。
业绩狂飙的另一面,是产能的“甜蜜烦恼”。台积电董事长魏哲家在法说会上直言,CoWoS先进封装需求非常强劲且持续增长,即使台积电每年都大幅扩充产能,当前仍然供不应求,公司正全力增加产能以满足客户需求,“现阶段CoWoS依旧是客户首选”,并放话“要拿下所有可能的生意”。
据分析师测算台积电2026年CoWoS月产能有望突破13万片晶圆,2027年进一步提升至20万片;与此同时,台积电拟上调先进封装价格,涨幅最高达20%。即便如此,供给追赶需求的缺口依然存在——未来几年,台积电将在中国台湾建设13座先进制程与先进封装厂,并在海外建设5至6座晶圆厂。
理解了这层背景,便不难理解台积电为何把oS工序外包给精材科技:与其让后段工序卡住整条链路的交付节奏,不如让体系内伙伴分担,把每一片晶圆的交付时间往前抢。
一场改写产业规则的扩产潮
将这两笔签约放在一起观察,这轮先进封装扩产潮与以往相比,至少呈现出三重变化。
其一,风险共担机制确立。英伟达以数十亿美元资金、含预付款的多年期协议直接注资供应商,从“下订单”走向“下场共建产能”,既帮供应商扛住了陡峭的资本开支,也为自己锁定了未来数年的交付确定性。
其二,产能组织方式重构。台积电示范了另一种路径,不另建厂房,而是把CoWoS流程中的后段环节“化整为零”,交由体系内封测企业承接,以最小的时间成本放大有效产能。封装与制造的边界,正在被重新划定。
其三,价值链地位重估。当先进封装从“后道辅助工序”跃升为决定AI芯片交付的“第二产线”,定价权与利润池随之向封测环节上移——日月光ATM毛利率突破30%的“天花板”,正是价值重估最直接的财务证据。
写在最后
当然,扩产潮的另一面同样清晰,资本开支的陡峭爬坡,考验着厂商对需求节奏的判断。一旦AI基础设施建设不及预期,今天供不应求的先进封装产能,是否会重演周期反转的旧剧本?这柄“达摩克利斯之剑”,同样悬在每一家加码扩产的厂商头顶。
但至少在当下,先进封装已经无可争议地成为AI算力基础设施的战略环节,封装测试这个曾被视为产业链“配角”的环节,正在走到舞台中央。对中国大陆封测产业而言,在先进制程受限的背景下,先进封装更是“补短板、扬长板”的关键赛道——潮水的方向已经改变,能否接住这波产业红利,考验的是技术储备与产能落地的速度。