甲骨文将2026财年重组计划成本上调至约28亿美元,主要用于支付遣散费。AI数据中心巨额投入下,其2026财年资本开支达557亿美元,同比增162%,自由现金流为大额负值。五大科技巨头2026年资本开支预计近7800亿美元,行业面临千亿美元级资金缺口,AI投资正重塑巨头财务结构。
一、事件聚焦:遣散费增至28亿美元,重组计划再度加码
9月中旬,甲骨文在提交给监管机构的一份文件中承认,2026财年重组计划的预期成本将增至约28亿美元(约合人民币188亿元),较此前追加约7亿美元。这笔钱绝大部分用于支付被解雇员工的遣散费,其余为合同终止费和其他退出成本,其中一部分与部分职能部门改用人工智能直接有关。
从时间线看,这是一场持续大半年的“持续放血”。今年3月31日,甲骨文在全球启动突袭式大裁员,约3万名员工受波及,成为2026年开年全球科技行业规模最大的裁员动作之一;8月,受AI数据中心的现金压力影响,新一轮裁员计划又被曝光。更早的一个财季,甲骨文仅在重组一项上就花费1.53亿美元。截至5月底,其员工总数约14.1万人(美国约4.9万、国际约9.2万),较去年同期减少2.1万人,与过去一年累计裁减约2.1万个岗位的统计基本吻合。
耐人寻味的是市场反应。文件披露当天,甲骨文股价一度上涨7.8%,一季度新增的260亿美元订单缓解了对其债务驱动型支出的部分担忧;但随着分析师指出现金流复苏仍需时日,股价最终收跌约2%。今年以来甲骨文股价累计下跌约23%,同期标普500指数上涨近12%。裁掉上万人、掏出28亿美元遣散费,市场却一度视为利好,这个反差说明,AI基建的资金压力已大到必须用“重组”对冲的地步。
二、烧钱的账本:资本开支狂飙162%,现金流深度承压
裁员的根本动因是资金,答案藏在现金流量表里。2026财年,甲骨文资本开支飙升至557亿美元,同比增长162%(上一财年为212亿美元),新增开支几乎全部投向AI数据中心建设与扩张;同期自由现金流为负237亿美元。为填补缺口,公司计划本财年通过债务和股权融资筹集400亿美元,含第一季度完成的200亿美元股票发行;今年1月,甲骨文更宣布了500亿美元融资计划。有分析指出,其约170亿美元的现金流缺口需靠450亿~500亿美元融资弥补,负现金流可能延续至2030年前后。
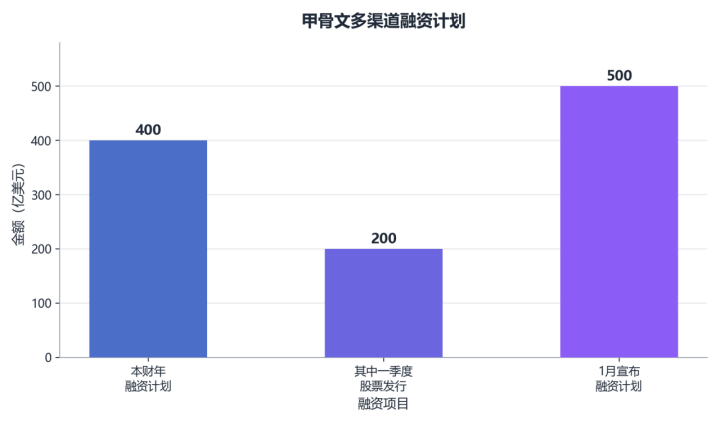
图表解读:本财年400亿美元融资计划叠加1月宣布的500亿美元额度,多渠道输血成为AI扩张的主要资金形态。
收入端并非没有亮色。甲骨文订单积压已达6640亿美元,约一半预计将在未来36个月内转化为销售额,且大部分新增订单收入无需自有资金投入——公司依靠客户预付款和客户自带的芯片供应扩充产能,这是管理层敢借钱豪赌的底气,背后与OpenAI高达3000亿美元的Stargate算力合同密不可分,3月底的大裁员正是为500亿美元级的AI资本开支转向腾挪资金。但晨星分析师Luke Yang的判断代表冷静声音:即便客户分担部分硬件费用,现金流状况短期也难改善,云收入要达到支撑持续扩张并同时产生正现金流的规模,还需数年。
一个估值细节更直接:甲骨文当前市盈率仅16.86倍,明显低于微软的23.84倍和亚马逊的22.58倍。订单再亮眼,现金流不转正,市场就要打折扣。
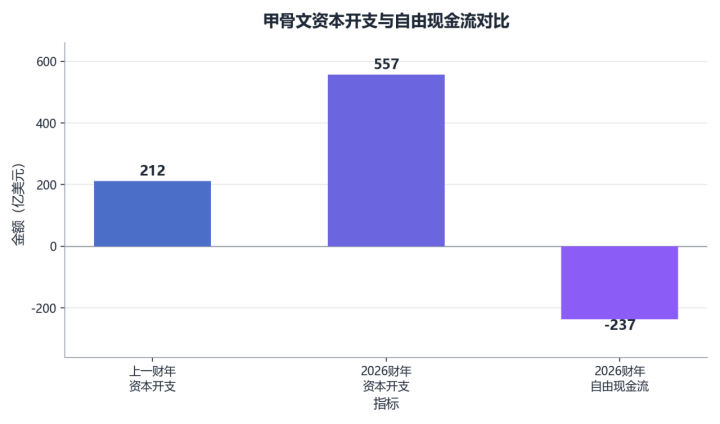
图表解读:2026财年甲骨文资本开支从上一财年的212亿美元跳升至557亿美元,自由现金流却深度为负,“支出与回款”的剪刀差是本轮裁员最直接的推手。
三、行业镜像:五大巨头资本开支迈向7800亿美元
甲骨文不是孤例,而是行业资金结构变迁的极端样本。微软、Alphabet、亚马逊、Meta和甲骨文五大云厂商的合计资本开支,2023年约为1540亿美元,2024年升至约2390亿美元,2025年达到约4120亿美元;按照2026年各家公司最新指引估算,合计资本开支可能接近7800亿美元,几乎相当于2025年的两倍。
钱从哪里来?过去巨头靠软件、广告、云订阅的经营现金流自给自足,现在这个模式正在瓦解。五家合计自由现金流已从2024年的约2390亿美元降至2025年的约1910亿美元,资本开支占经营现金流的比例从约50%升至68%。中信建投测算,2026年近7800亿美元的资本开支约相当于五巨头2025年合计经营现金流的1.3倍,行业将出现千亿美元级资金缺口,AI基建正从内部现金流覆盖转向外部多渠道融资。
宏观视角同样震撼:2025年五大科技巨头约4120亿美元的资本开支相当于美国名义GDP的约1.31%;穆迪估算,到本十年末全球数据中心市场至少需要3万亿美元投资。中邮证券观察到,AI投入已大幅挤压股东回报空间,回购与分红让位于AI扩张。
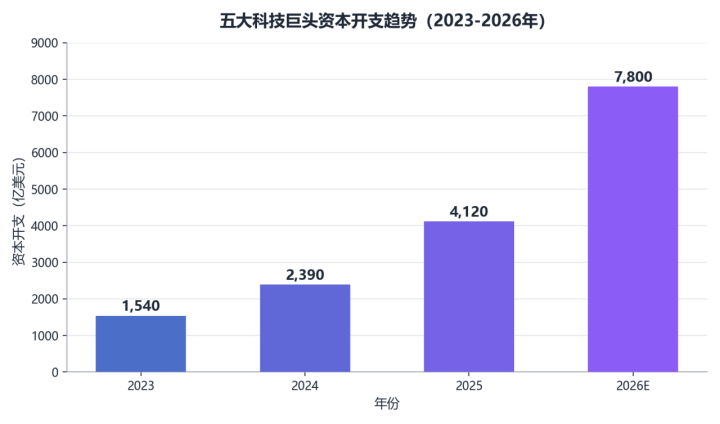
图表解读:五大科技巨头资本开支四年增长约4倍,2026年预计接近7800亿美元,增速远超营收与经营现金流,行业整体进入"外部输血"阶段。
四、风险与拐点:折旧黑洞、价格战与融资依赖
其一,折旧黑洞。美银指出,市场普遍低估未来折旧费用,到2027年谷歌、亚马逊和Meta的折旧额可能被低估164亿美元;AI硬件还在“短寿化”,亚马逊已将部分设备寿命从六年缩至五年,折旧加速将进一步侵蚀利润。
其二,隐性杠杆。微软和甲骨文大量使用融资租赁等表外工具扩张数据中心,两家未来租赁承诺金额已超3350亿美元;摩根士丹利测算,五大科技巨头资本开支占营收比重到2027年将达26%,逼近互联网泡沫时期的峰值32%。
其三,价格战。Meta、甲骨文等公司的大规模数据中心项目集中投产后,一旦需求跟不上供给,厂商可能被迫激进定价,机构预测供需失衡最早2027年引发云服务价格战,压缩全行业利润率。花旗研究的警告更直接:这场规模约8010亿美元的AI豪赌,可能让三大科技巨头在2027年陷入负自由现金流。
五、结论:裁员不是收缩,而是AI豪赌的“续命钱”
对甲骨文而言,28亿美元遣散费买来的是时间:人力是少数能快速压缩的大额成本,省下的资金为数据中心扩张续上弹药。但真正的胜负手不在裁员,而在6640亿美元订单的兑现节奏与毛利率,客户预付款模式的可持续性是第一观察指标。
对行业而言,AI基建的资金来源已从内部现金流转向债务、股权与融资租赁的组合,融资成本与折旧节奏将取代收入增速,成为科技巨头估值的核心变量。对投资者而言,建议盯住三个拐点信号:资本开支增速是否不再超预期、订单积压转化率是否兑现、自由现金流转正的时点是否推迟。当“收入预期的上修速度”跑不赢“资本成本的上修速度”,估值拐点就会出现。