手机行业正在经历一场成本驱动的集中调价:AI服务器吞噬全球存储产能,DDR5 16Gb颗粒现货价一年涨逾6倍,存储占中端机型物料成本升至三到五成。10月12日,一加16以5699元首发、较上代贵1700元,安卓性能旗舰与主力学生机的价格带,正逼近苹果、华为区间。
一、事件核心:新旗舰定价5699元,秋季旗舰集体调价
10月12日晚,一加16发布会进行到价格环节,一加中国区总裁李杰在台上报出5699元的首发价——比上一代一加15贵了整整1700元。现场没有惊呼和掌声。在价格公布前的一个多小时里,这场发布会的高帧率游戏表现、大电池与行业最高的触控采样率,几乎每个关键词都指向大学里的游戏党;李杰在台上称,一加16要成为高帧率射击游戏中的“极速枪神”。李杰补了一句:“我们尽了最大努力,把能给的都给了。”
这样的尴尬并非一加一家。大学生下单的机型大多集中在2000~3500元价格带,一加Ace系列、iQOO Neo系列、红米K系列均在此区段重点布防。同期发布的秋季旗舰中,iQOO Neo 11起步2699元、较上代贵400元;红米K90起步2599元、较上代贵100元,是涨幅最小的一家;一加Ace 6起步价此前已从2599元涨至3099元。若把内存拉到顶配,Neo 11将进入4499元。
涨价周期暂时还看不到尽头。高通中国区董事长孟樸说,从业几十年,没见过存储一年涨四五倍。小米集团CEO卢伟冰判断,这一轮存储高位将至少持续到2027年底——今年入学的大一新生,或许整个大学生涯都将在涨价周期里度过。
二、成本源头:AI服务器吞噬存储产能,DDR5现货价一年涨逾6倍
本轮涨价的源头在供给端。过去一年多,AI服务器的需求吞掉了全球存储产能,三星、SK海力士、美光把先进产能成批转向利润更高的服务器内存。随着AI投资从训练转向推理,AI客户以长约和预付款提前锁定产能,留给手机、PC等消费终端的产能配额被持续挤压。
市场研究机构TrendForce集邦咨询的数据显示,DDR5 16Gb颗粒现货价从2025年5月的5.5美元涨到2026年5月的40美元、一年翻了6倍多。TrendForce官网现货价页显示,该颗粒现货价至今仍处高位徘徊。
传导到手机行业:存储芯片占中端机型整机物料成本的比重,从过去的一成多抬升到了三到五成(TrendForce口径为10%—15%升至30%—40%),今年更出现了手机史上第一次“存储贵过处理器”的倒挂;一套12GB+256GB存储组合的采购价,从约500元涨到了约2200元。这意味着同样一款中端机型,仅存储一项就要多付出上千元的物料成本。
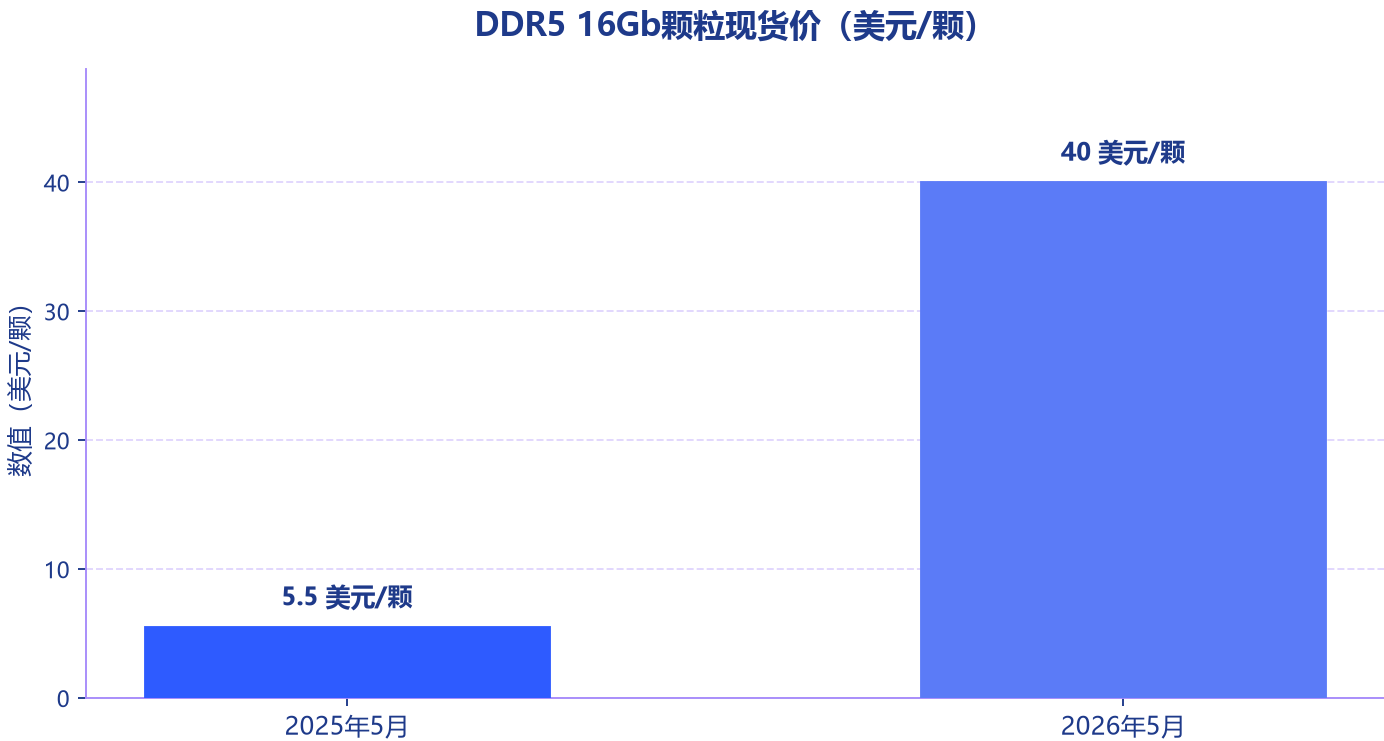
char1_ddr5_spot DDR5 16Gb颗粒现货价(美元/颗)
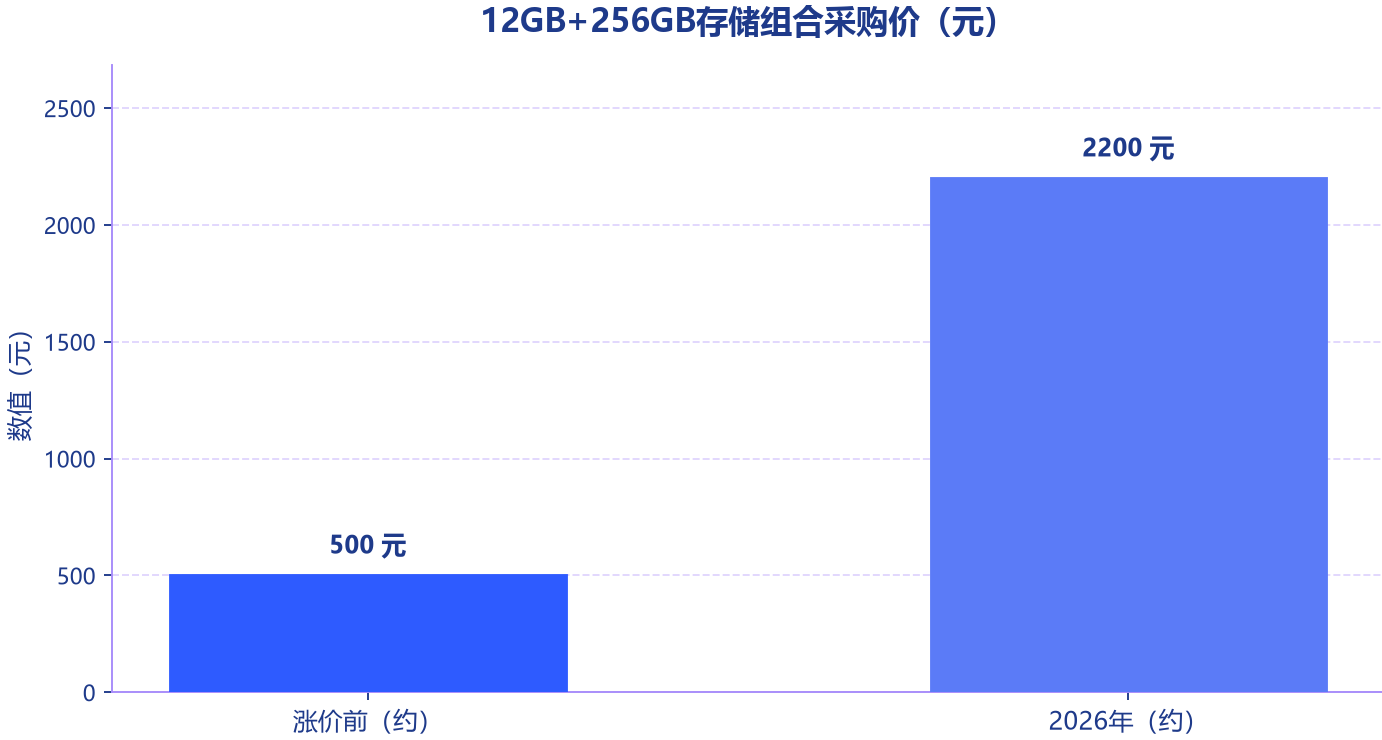
chart2_dram_combo 12GB+256GB存储组合采购价(元)
三、价格传导时间线:年内四波涨价与“旧机降价”剧本失效
涨价是一场接力赛。去年10月,iQOO 15以4199元首发,比上代贵200元。今年3月16日,一加对已开售四个多月的一加Ace 6在售涨价500元、提至3099元,成为国产头部厂商第一次对在售老机型涨价;知情人士称,这是OPPO对市场的一次压力测试,为Reno和Find系列后续调价铺路。两天后vivo跟进,iQOO Neo 11顶配版本从3799元涨到4499元、贵了700元。
到10月9日,华为nova 16系列上调400元、小米17 Ultra上调1000元,已是年内的第四波涨价落地。更早的9月苹果秋季发布会后,iPhone老机型集体上调600元到2300元,“新机发布、旧机降价”的行业剧本第一次失效。
老机型同样在涨:iQOO 15的顶配版本从首发5499元一路调到6999元,一年之内累计上涨1500元。体量更小的厂商甚至退出了竞争——2月底,魅族在公告里写道:“内存价格的持续暴涨让下一步新产品的正常商业化变成了不可为”。
四、厂商应对:涨价话术、规格减配与四家活法
厂商要把涨价的产品卖出去,第一步是解释成本。李杰今年3月对媒体表示,这一轮内存成本累计涨幅超过400%,“可以说涨疯了”,且是整个行业共同面对的问题;华为终端BG董事长余承东称,内存涨价让每部手机的成本都增加了超过200美元;卢伟冰也称“我们也扛得很肉疼”。
成本压力同时改写着产品定义。国内一家头部手机传感器供应商管理层向《中国企业家》披露,一些公司已经回退到上一代芯片的规格,镜头、传感器等零件规格也在悄悄“减配”;“原来单价10元的物料,现在可能调整到七八元,回调幅度可能达到二至三成”。据其了解,约六七成手机客户都在这样做。这也意味着,消费者多付的钱并没有全部变成更好的零件。
各家的活法开始分化。OPPO的解法是品牌折叠:realme创始人李炳忠今年1月升任OPPO高级副总裁、统一掌管两个子品牌,7月realme退出中国,扩张期三张牌分头抢人、收缩期收牌保利润,由一加独守国内年轻人市场。vivo的活法是锁住人群:iQOO自诞生起绑定王者荣耀职业联赛已达8年,iQOO 16定价5999元、较上代首发贵1800元,赌重度玩家对价格的耐受度——上一代iQOO 15销量曾突破200万台。小米的活法是“熬住”拼家底:红米背后是集团IoT、互联网服务与汽车业务的利润垫。相对最难的是荣耀:缺少集团利润垫,独立上市压力在身。
市场已经给出第一轮反馈:渠道数据显示,iQOO 16首销销量约为上代的一半。Omdia分析师钟晓磊认为,涨价与销量之间没有统一的临界点,关键在于是否突破用户预算、以及同价位的替代选择;如果体验提升不足以支撑差价,消费者就可能转向其他产品或推迟换机。
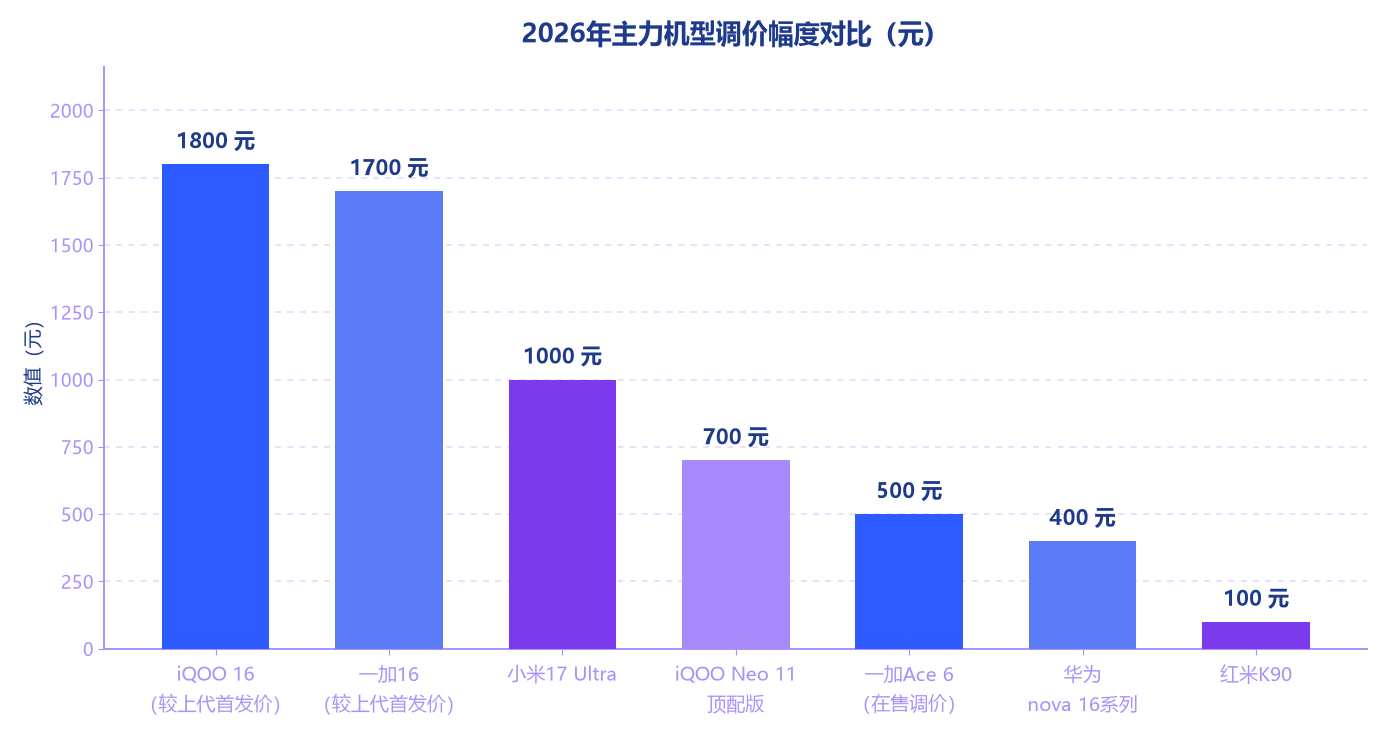
chart3_price_hike 2026年主力机型调价幅度对比(元)
五、周期研判与市场裁决
本轮周期的持续时间是最大变量。卢伟冰判断,存储高位将至少持续到2027年底,他还预测到2026年底部分国产旗舰价格可能突破万元。瑞银预测2027年DRAM需求同比增长36.2%、供给仅增长19.3%,到2027年底供给仅能满足约60%的需求。慧荣科技总经理苟嘉章判断,NAND供给缺口将持续至2028年,扩产从投资到形成有效产能需要两到三年。TrendForce指出,新建存储工厂从宣布建设到投产至少需要两年,最快2027年下半年才能释放有效产能。
需求侧的结构变化同样关键。Omdia分析师钟晓磊介绍,中国大陆5000~6000元价位段2025年出货约2300万台,以苹果、华为的旗舰为主流;这意味着性能旗舰集体涨入该价位后,对手将不再是彼此,而是从不冠名电竞、靠教育优惠和生态吸引用户的苹果与华为。多项校园调研显示,苹果在大学生群体中的品牌占有率约三成;9月的一项校园调查显示,换机周期超过3年的大学生已接近四成、两年以上才换机的超过七成。
大学生用户是手机厂商最后的按年滚动增量:中国手机市场早已进入存量博弈,每年1000多万大学新生处于品牌心智的开户期。今年也将是第一次厂商无法对学生打价格战的双11;折扣季结束之时,各家争夺将更直接地取决于成本消化能力与产品定义能力。
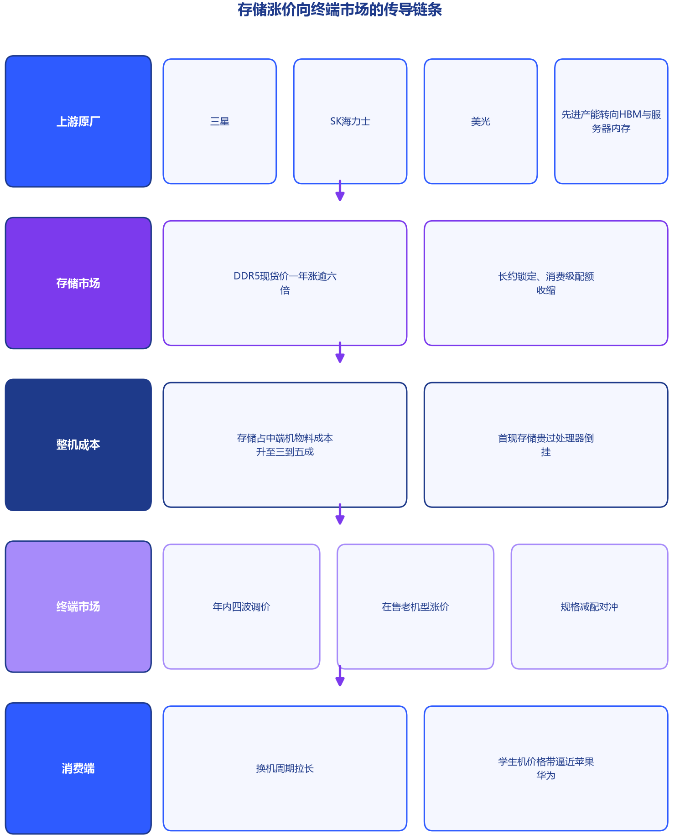
chart4_chain 存储涨价向终端市场的传导链条
结语
本轮存储涨价由AI服务器需求驱动、具有结构性特征:先进产能向HBM与服务器内存迁移,新产能最快也要到2027年前后才能形成有效供给。对手机行业而言,年内四波调价与规格“减配”只是成本压力的第一轮传导;当学生主力机型价格带逼近苹果、华为,第一个没有价格战的双11,将真正检验各家的成本消化能力与产品定义能力。