北京时间10月20日,据彭博社报道,谷歌前CEO埃里克·施密特因2021年A轮早期投资持有Anthropic约1%股份,在这家Claude开发商筹备IPO之际有望成为从其上市中获利最多的个人投资者之一:投资者认为其合理估值在1.8万亿至2万亿美元之间,较A轮增长4300多倍;若以2万亿美元上市,施密特净资产将增约三分之一至近800亿美元。Anthropic最快11月9日当周启动路演,预计年底前挂牌。本稿按"回报率—估值轨迹—入场券—变现路径—资本启示"五层账本,逐项拆解这笔AI史上回报最丰厚的个人投资之一。
一、一笔投资的回报率:4300多倍如何算出
回报故事的起点是2021年的一笔A轮投资。根据Anthropic官方公告,该公司A轮融资总额1.24亿美元,由Skype联合创始人扬·塔林(Jaan Tallinn)领投,Facebook联合创始人达斯汀·莫斯科维茨、Jane Street的詹姆斯·麦克莱夫、新兴风险研究中心(Center for Emerging Risk Research)以及施密特等参与其中;公司当时由兄妹达里奥·阿莫代伊(CEO)与丹妮拉·阿莫代伊(总裁)领导。知情人士称,施密特在该轮中投入了数千万美元;数据公司PitchBook显示,2021年施密特首次投资时Anthropic估值仅4.61亿美元。值得注意的是,据华尔街日报报道,彼时传统风险投资机构大多缺席这一轮——主流VC把Anthropic视为OpenAI面前的"大卫"。
五年之后,这笔投资所处的坐标系已完全改变。投资者上周表示,Anthropic的合理估值在1.8万亿至2万亿美元之间;按这一区间上限计算,其估值将是A轮融资时的4300多倍。估值倍数的计算口径清晰:2万亿美元÷4.61亿美元≈4338倍,即"4300多倍"。需要说明的是,这是公司估值的增长倍数,并不直接等于施密特个人的投资回报倍数——他个人的回报取决于其实际投资额、持股是否被稀释以及后续是否减持,而这两项均未公开。
施密特个人的账面市值可以这样推算:按最近一轮9650亿美元的私募估值,其约1%持股对应市值约97亿美元;若按2万亿美元的IPO估值上限,对应市值约200亿美元。相对于数千万美元量级的投入,即便不考虑任何稀释,其账面增值亦在数百倍量级以上。
施密特投资的Anthropic估值阶梯(见图一)直观呈现了这场跃迁:A轮4.61亿美元(2021年)→H轮投后9650亿美元(2026年5月)→IPO讨论区间下限1.5万亿美元、上限2万亿美元(2026年10月)。
一个可供对照的基准是Uber。若Anthropic上市估值达到2万亿美元,施密特对该公司的投资回报将超过其投资平台Innovation Endeavors在2011年对Uber的早期投资——Uber 2019年上市时估值增长约1400倍至820亿美元。换言之,Anthropic若以区间上限定价,其估值增长倍数(4300多倍)约为Uber上市时的三倍。
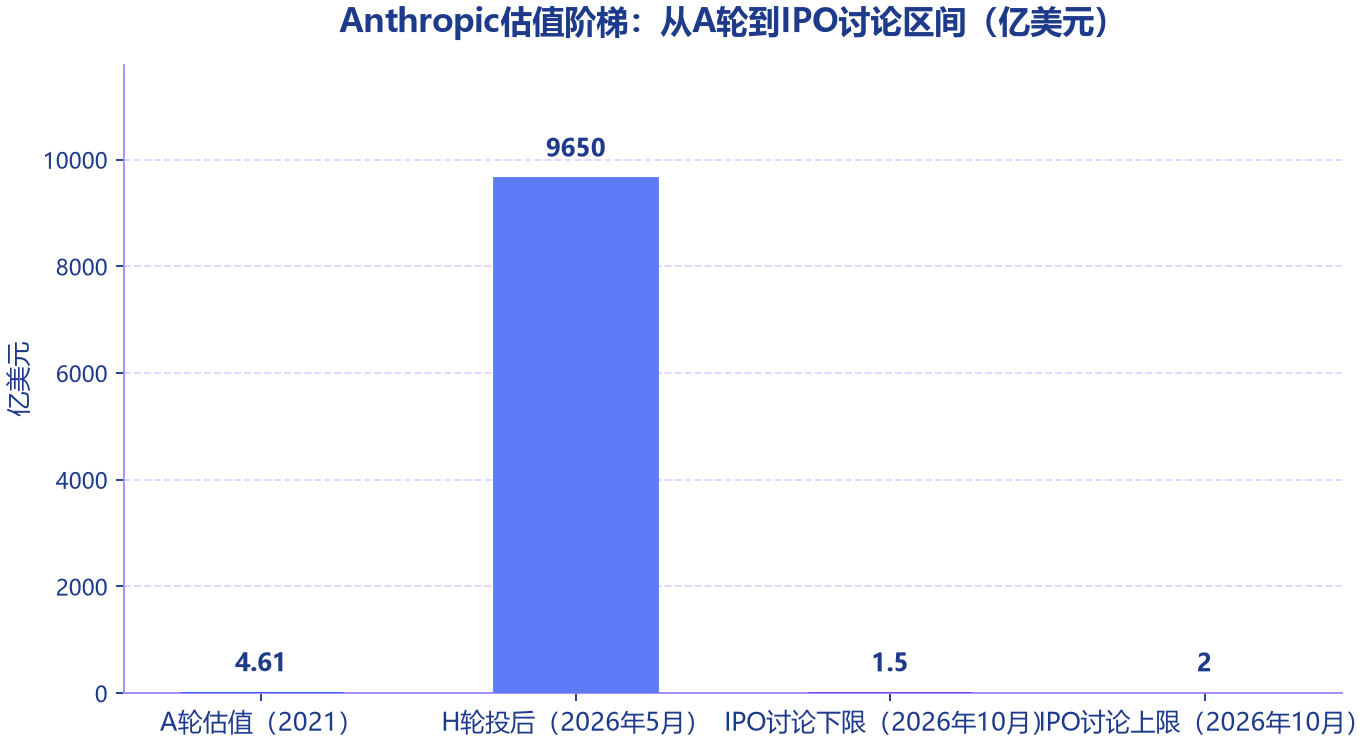
图一 Anthropic估值阶梯(2021—2026年) Anthropic估值阶梯:从A轮到IPO讨论区间(亿美元)
二、估值爬坡轨迹:从A轮4.61亿到H轮9650亿美元
估值阶梯的中间台阶由一条密集的融资轨迹铺成。公开融资历程显示:2021年A轮1.24亿美元(塔林领投,施密特参投);2022年4月B轮5.8亿美元(由时任FTX首席执行官萨姆·班克曼-弗里德领投);2023年融资显著提速——2月获谷歌3亿美元投资,5月完成星火资本(Spark Capital)领投的4.5亿美元融资,8月获SK电讯1亿美元投资,9—10月亚马逊宣布至多40亿美元的投资计划,谷歌亦追加至多20亿美元。
最近的关键节点是2026年5月28日的H轮:募资总额650亿美元,投后估值9650亿美元,由Altimeter Capital、Dragoneer、Greenoaks和红杉资本领投,Capital Group、Coatue、D1资本、GIC、ICONIQ、XN共同领投,包含超大规模云厂商此前承诺的150亿美元(其中亚马逊50亿美元),美光、三星、SK海力士亦作为战略投资与合作伙伴加入。这一估值使Anthropic首次超过竞争对手OpenAI——后者2026年3月的投后估值为8520亿美元。
估值跃升的收入支撑同样清晰。Anthropic官方5月披露年化运行收入已突破470亿美元;路透社报道称,截至2026年7月底其年化营收已突破650亿美元,远高于2025年底的约90亿美元。分季度看,2026年第一季度营收47.3亿美元,第二季度初步营收超过115亿美元(较上年同期增长超过十倍,环比增一倍以上),第三季度达168亿美元、环比增长45%,且按调整后口径实现盈利。
路透社援引公司资料的预测显示,Anthropic对2028年营收的预期为1900亿至2000亿美元——这一预测是市场讨论其潜在估值的重要参照。
与收入相伴的是同样陡峭的算力资本开支:2026年4月Anthropic宣布未来十年对AWS投入超过1000亿美元并采用逾100万块亚马逊Trainium2芯片,此前已承诺采购300亿美元采用英伟达芯片的微软Azure算力,并与谷歌、博通达成增加数吉瓦TPU容量的协议。重资产化的收入扩张,正是其持续以天价估值融资、并最终走向公开市场的底层逻辑。
Anthropic 2026年季度营收曲线(见图二)刻画了这条增长的陡峭程度:47.3亿美元→115亿美元→168亿美元,三个季度环比增速从翻倍以上放缓至45%。
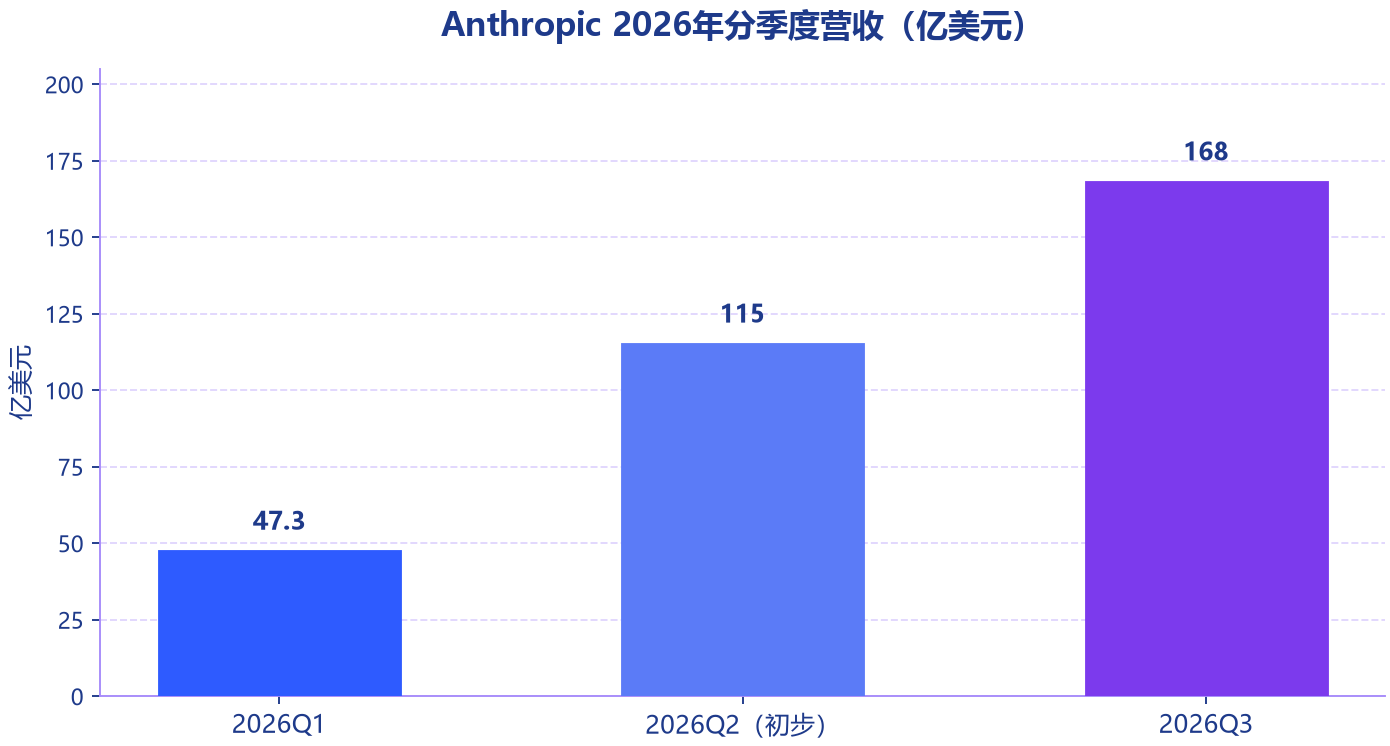
图二 Anthropic 2026年季度营收 Anthropic 2026年分季度营收(亿美元)
三、施密特的入场券:前谷歌CEO的身份与资源
施密特并非普通的天使投资人。现年71岁的他于2001—2011年担任谷歌首席执行官,后出任母公司Alphabet董事长至2018年初(任期表述据The Next Web援引公开履历;职务信息见凤凰网科技援引彭博社)。对2021年的Anthropic而言,一位执掌过全球最大科技帝国之一的人物愿意以个人名义进入A轮名单,本身即是重要的信用背书。
过去15年来,施密特已成为一名高产的科技投资者,其投资通过多个平台展开:TomorrowVentures、Innovation Endeavors以及家族办公室Hillspire——据PitchBook统计,Hillspire与数百项不同的风险投资存在关联。其早期组合集中于消费互联网、软件与金融科技,近年重心明显转向人工智能,被披露的AI投资组合包括Mistral AI、Reflection AI、World Labs以及Anthropic。
彭博亿万富豪指数显示,施密特当前净资产为575亿美元。两种IPO估值情景对其财富的测算如下:若按最近一轮9650亿美元估值,其持股使其净资产在575亿美元基础上增加近100亿美元,至约675亿美元;若IPO估值达到2万亿美元,其净资产将增约三分之一至近800亿美元。
两种情景的对比见图三:约675亿美元(H轮估值情景)与近800亿美元(IPO上限情景),增量分别来自其约1%持股对应的约97亿美元与约200亿美元账面市值。
施密特并非唯一的财富受益者。根据上一轮融资估值,Anthropic七位联合创始人身家已各达80亿美元,全部跻身彭博亿万富豪指数全球500位最富有的人之列。一场IPO正在同时制造一批亿万美元级的机构回报与一个个人财富集群。
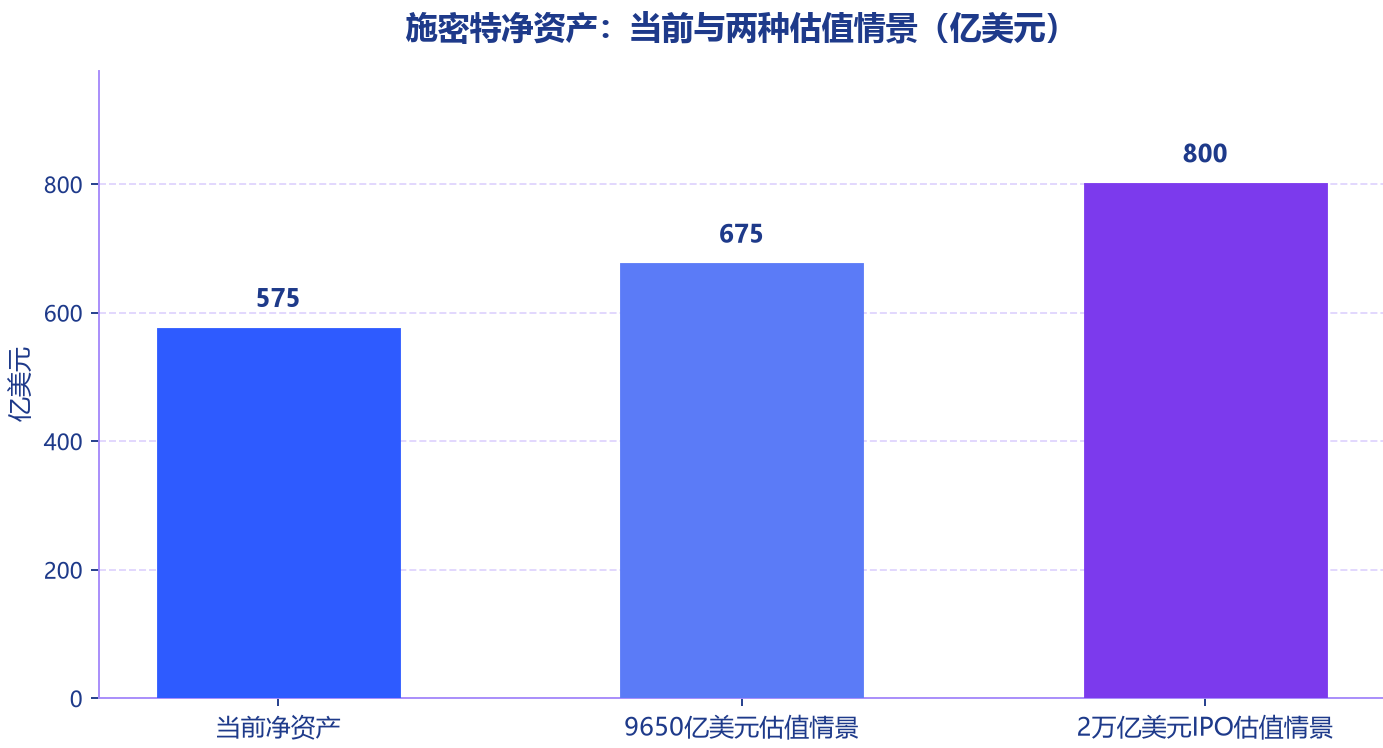
图三 施密特净资产两情景测算 施密特净资产:当前与两种估值情景(亿美元)
四、IPO变现路径与财富兑现节奏
账面财富兑现的前提是上市成行。据知情人士本月早些时候透露,Anthropic最快将于11月9日当周正式启动IPO路演,计划赶在美国感恩节假期(11月26日)前开始交易,最迟年底前上市;另有报道称IPO预计在11月美国中期选举前完成。
发行规模亦为史上量级。知情人士透露,Anthropic此次IPO规模预计达到或超过SpaceX于2026年6月创下的纪录——SpaceX于6月12日登陆纳斯达克,发行价135美元/股、发行5.556亿股、募资750亿美元、上市估值约1.77万亿美元,为当时华尔街史上最大IPO;路透社报道则显示,Anthropic计划募资至多1000亿美元。
基石投资者安排亦在推进。路透社9月报道,Anthropic正洽谈引入英伟达作为IPO基石投资者,后者考虑投资至多100亿美元;英伟达曾在2025年11月宣布,作为更广泛合作的一部分向Anthropic投资至多100亿美元,Anthropic相应承诺采购300亿美元采用英伟达芯片的微软Azure算力。
不过,账面财富到兑现之间仍有三重约束。其一,减持状态不明:尚不清楚施密特自最初投资以来是否出售过任何股份,彭博联系施密特与Anthropic双方代表均拒绝置评。其二,治理结构特殊:路透社看到的IPO申报文件显示,Anthropic拟设立由七位联合创始人组成的"创始人有限责任公司"(Founder LLC),通过Class F特别股份合计持有50.1%投票权(七人中至少三人保留最低持股即有效),并由长期利益信托任命部分董事。其三,股权用途受限:Anthropic宣布获股东批准后将公司5%股份注入新设公共利益基金,估值较基准每上涨50%董事会可追加2%股份,基金股权不得用于游说或政治捐献;结合创始人承诺捐出80%股权及员工配捐计划,约20%股份将用于公共用途。
路演定价因此成为全局焦点。此前披露的投资者预期为1.8万亿至2万亿美元;但在10月14日旧金山投资者日后,部分投资者讨论的估值已降至约1.5万亿美元。定价落在区间的哪一端,直接决定施密特账本是"+近100亿美元"还是"+近三分之一"。
五、账本之外:这场IPO的资本启示与风险清单
启示一:早期重注头部模型公司的回报分布呈极端头部化。A轮名单里的施密特、塔林与莫斯科维茨并非传统VC——据华尔街日报报道,彼时多数主流风投因Anthropic相对OpenAI的弱势地位而缺席;五年后,这一轮"非共识"投注对应的估值增长达4300多倍。回报属于在争议中进场的早期资本,这一分布特征与Uber等前例一致而倍数更高。
启示二:AI大模型公司的资本消耗强度重新定义了IPO的功能。Anthropic十年期AWS超1000亿美元承诺、300亿美元Azure采购与持续扩张的TPU容量协议(见第二章),决定了其融资需求远超传统软件公司;路透社报道的至多1000亿美元IPO募资计划,以及对英伟达等基石投资者的争取,均指向以公开市场消化算力资本开支的路径。
风险一:增长减速已触发估值重估。10月14日旧金山投资者日上,公司向潜在投资者披露第三季度营收168亿美元、环比增长45%(增速较二季度的翻倍以上明显放缓)、调整后口径盈利;据三位知情人士,部分现有及潜在投资者在会上讨论的估值约为1.5万亿美元,较此前约2万亿美元的预期大幅下调。若按1.5万亿美元定价,施密特持股市值约150亿美元,对应净资产增量亦将相应收缩。
风险二:风险披露与治理安排构成上市后的长期变量。路透社获取的招股书正文长达261页,其中约80页为风险因素披露,公司明确表示AI可能构成"对人类的灾难性或生存性风险"——用近乎两倍于业务描述的篇幅警告投资者,这在商业史上罕见。
风险三:外部环境并非只有Anthropic自己的问题。近期科技股抛售正冲击AI基础设施企业、芯片制造商与新云厂商;IPO窗口同样出现受挫案例——数据中心运营商SB Energy推迟上市、核技术公司Holtec撤回上市计划。投资者认为,AI市场的近期前景很大程度上取决于Anthropic此次发行能否成功,以及OpenAI能否在明年跟进上市——后者CEO奥特曼已表示提前上市"并不明智",计划至少推迟到明年。
综上,施密特的账本拆解到最后一行,结论是:约1%持股、数千万美元A轮投入与4300多倍的估值跃升构成了这笔投资确定性的部分;而11月9日当周的路演定价、减持与稀释状态、增速验证与AI安全叙事的资本市场接受度,构成其财富兑现路径上仍待打开的变量。
结语:账本之后,检验才开始
从账本视角复盘,施密特与Anthropic的这笔投资呈现三个确定事实:2021年A轮以4.61亿美元估值入场、投入数千万美元;目前持有约1%股份;若IPO估值达2万亿美元,其净资产将从575亿美元增至近800亿美元,增幅约三分之一,账面回报将超过Innovation Endeavors投资Uber约1400倍的前例。
但兑现路径上的变量同样具体:估值讨论已从2万亿美元回落至部分投资者的约1.5万亿美元;三季度45%的环比增速放缓与261页招股书中80页的风险披露,预示公开市场将以更严苛的标准为AI实验室定价;Founder LLC与公共利益基金等治理安排,则重新划定了公众股东的权利边界。
对产业观察者而言,Anthropic IPO的意义超出单一案例:它是公开市场对前沿AI实验室"天价估值+巨额资本需求+生存性风险叙事"组合的第一次系统性定价,其成败将直接影响OpenAI等后续AI公司上市的窗口与估值锚。施密特的800亿美元账本,最终要由11月下旬的订购名册来签署。