AI服务器是本轮全球算力竞赛的核心载体:它把GPU、HBM、互连、液冷等最尖端的硬件集成进一个机柜,单机柜算力已相当于一座传统超算中心。英伟达GB200 NVL72将72张B200与36颗Grace CPU封装于一个72U机架,提供近4EFLOPS(FP8)集群算力;即将于2026年四季度量产的Vera Rubin NVL72,训练能效再提升4倍、推理能效提升10倍。技术跃迁正以年为周期发生,行业的价值分配规则也随之改写。
市场数据印证了超级景气周期:Gartner预测2026年全球AI优化服务器市场支出达4220亿美元、同比增长47.1%,2023—2029年复合增速高达37.1%;IDC将2026年全球AI基础设施支出上调至4970亿美元,并预测2029年突破1万亿美元——“万亿算力时代”进入倒计时。中国市场增速高于全球:2025年规模259亿美元、同比增长36.32%,2026年预计达3500亿元人民币。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之AI服务器》(以下简称《报告》)。《报告》从技术架构、政策环境、市场空间、产业链、代表企业与未来趋势六个维度系统扫描AI服务器赛道,重点拆解存储成本反超GPU的历史性反转与国产化三阶段路径,为整机厂商、上游器件企业与投资机构提供决策参考。
以下是《报告》内容精选:
量价齐升:出货280万台,单机柜价值量三年提升2.7倍
量的维度,TrendForce数据显示2026年全球AI服务器出货量约280万台、同比增长30.5%,远高于传统服务器的个位数增速;全球服务器总产值超6240亿美元,其中AI服务器占比达74%。驱动来自三端:超大规模云厂商资本开支持续扩张(CSP采购占全球出货80%以上)、企业AI从试点进入规模化落地(金融、电信、制造采购增速60%—80%)、推理服务器成为新增长点。
价的维度更为陡峭:英伟达GB200 NVL72单机柜约413万美元,Vera Rubin NVL72升至约752万美元——从H100代到Rubin代,三年时间单机架价值量提升2.7倍。驱动力包括GPU代际升级与数量增加(64卡增至72卡)、HBM容量翻倍、液冷与高速互连配套升级。量价双升之下,全球AI服务器市场正以“每一代平台翻一倍”的节奏扩张。
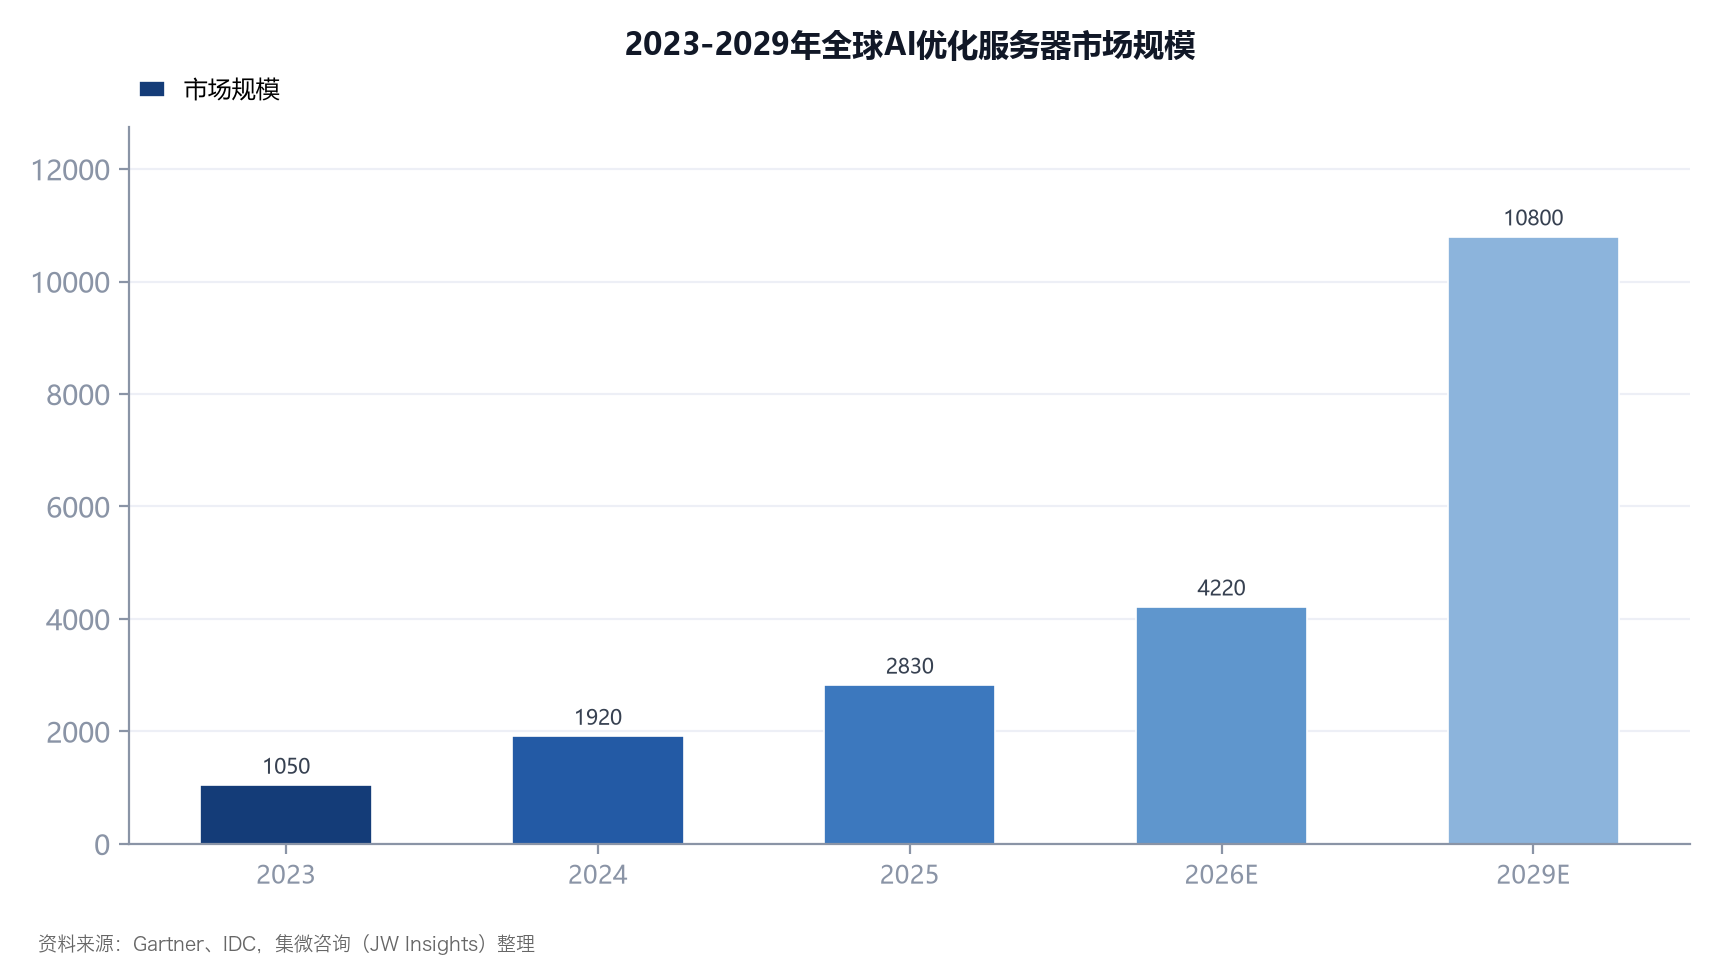
图1:2023—2029年全球AI优化服务器市场支出及预测(亿美元)
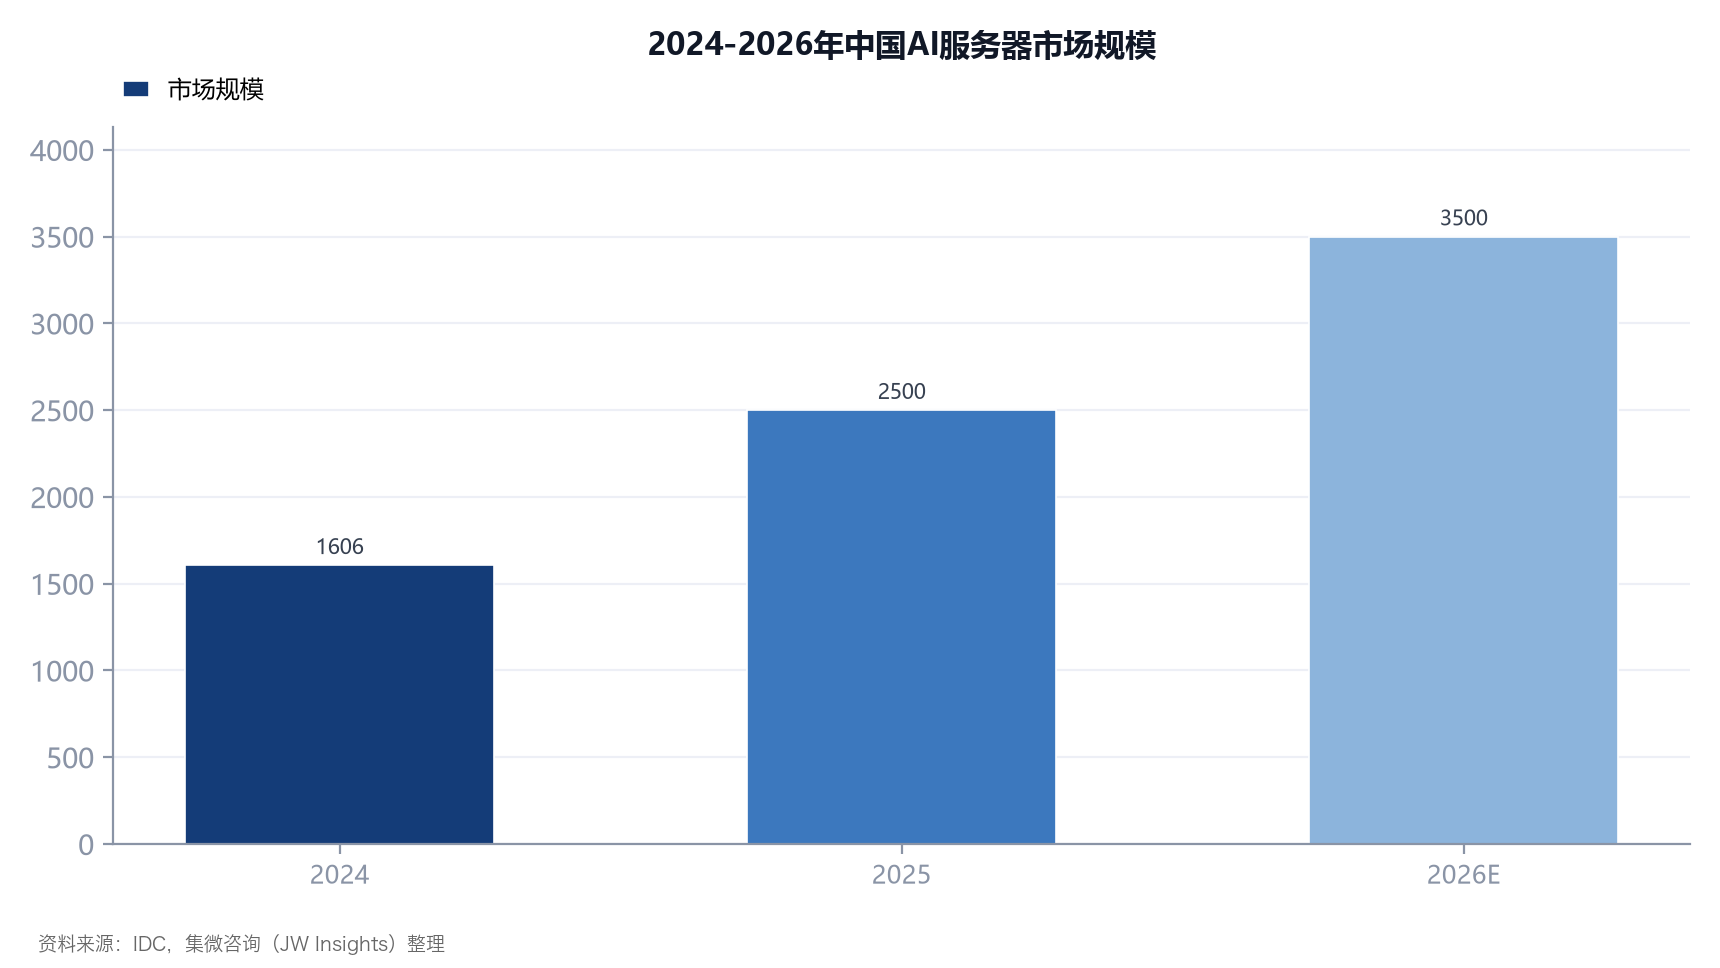
图2:中国AI服务器市场规模(亿元人民币)
成本历史性反转:存储占比62%反超GPU,HBM价格涨近8倍
AI服务器的成本结构正在发生历史性反转。以Vera Rubin NVL72平台为例,HBM加系统DRAM合计占整机物料成本约62%,GPU芯片本身仅占约26%——而在三年前H100主导时期,GPU占BOM约50%、存储仅占约20%。存储已取代GPU成为整机成本的第一大贡献项,价值链话语权随之向存储原厂倾斜。
涨价是反转的核心推手:HBM3e 12Hi单颗价格从2025年初约80美元涨至2026年二季度700美元以上,涨幅接近8倍;TrendForce预计2027年HBM价格将继续大幅上涨。供给端,三星、SK海力士、美光将80%以上先进DRAM产能转向HBM,台积电CoWoS先进封装产能约70%被HBM订单占满,普通DDR5供应进一步紧张。整机成本的连锁反应已经显现:PCB成本较前代增加233%,MLCC增加182%,AI服务器整机成本2024—2026年累计上涨超过50%。
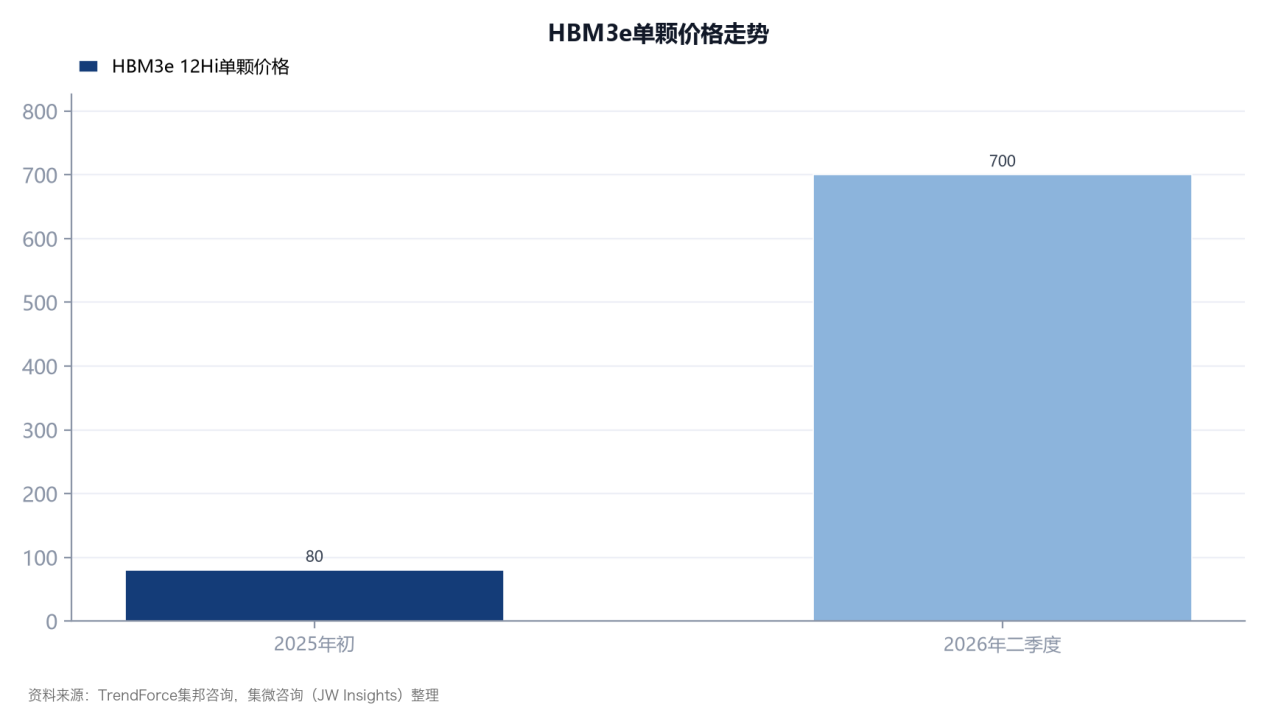
图3:AI服务器成本结构变化
竞争格局:国际三强绑定生态,国内前五份额81.8%
国际整机市场呈三强格局:Dell、HPE、Supermicro合计占全球约60%—65%。Dell的AI优化服务器收入达164亿美元(同比翻倍),订单积压430亿美元、全年AI营收预期500亿美元;Supermicro作为全球最大GPU服务器代工厂商,全年营收391亿美元、同比增长77.7%;HPE则与AMD深度绑定形成差异化。三强的共同点是深度绑定芯片平台生态,从“卖整机”转向“卖系统方案”。
国内格局已完成洗牌:MIR睿工业统计2025年上半年前五名均为国内厂商——浪潮信息32.0%居首(全年市占率突破50%)、中兴通讯15.0%、超聚变12.2%、新华三12.0%、华为10.6%,合计份额81.8%,戴尔、HPE等国际厂商在华份额已降至10%以下。加速卡环节的国产替代正在突破:华为昇腾910C是唯一规模商用的国产AI加速器,2026年出货约60万片、产能约160万片,单卡性能约为H100的60%;加速卡国产化率总体不足10%,是产业链国产化率最低、也最具弹性的环节。
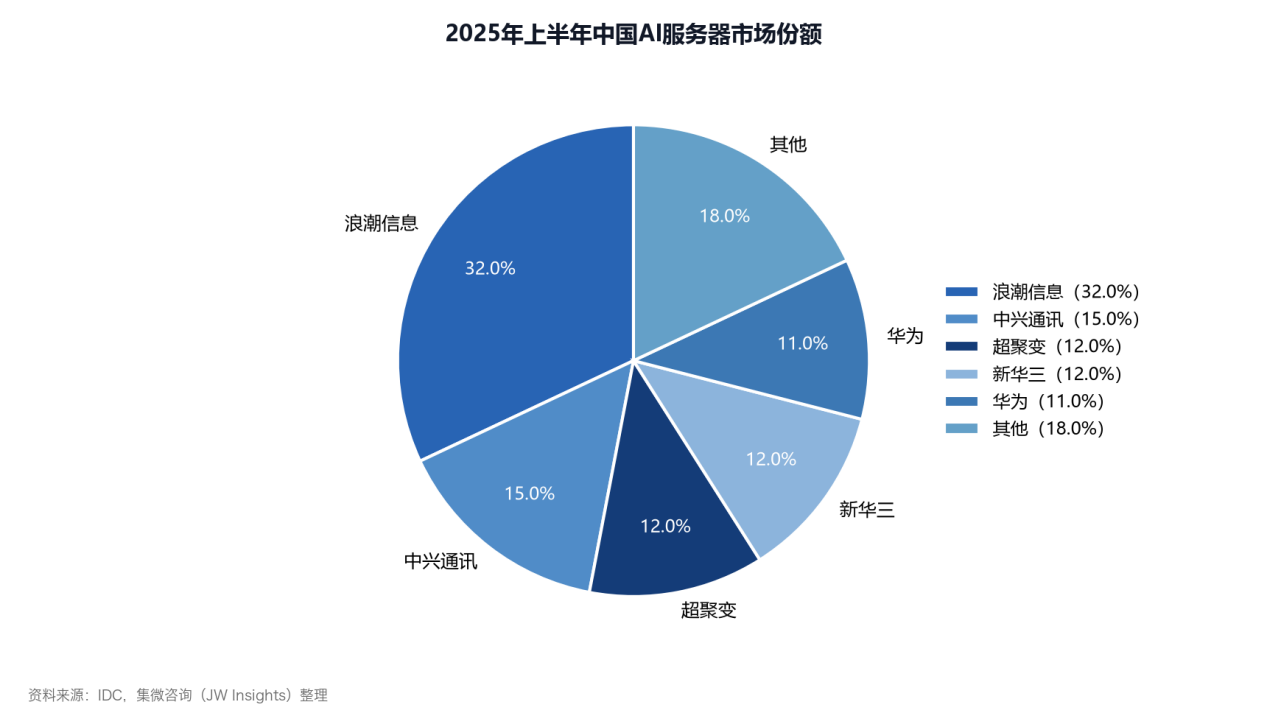
图4:中国AI服务器市场份额(2025H1)
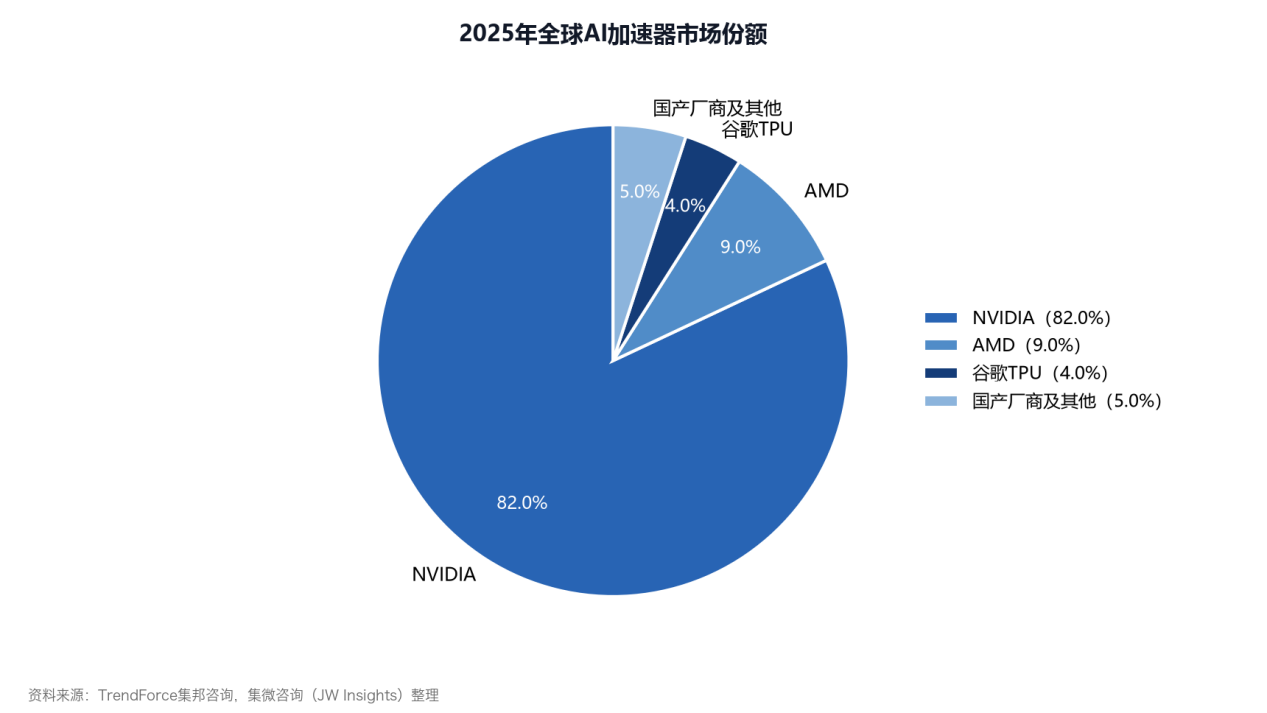
图5:全球AI加速器市场份额
需求与配套:CSP主导采购,液冷渗透率升至65%
需求结构上,CSP(云服务商)采购占全球AI服务器出货的80%以上,微软、谷歌、亚马逊、Meta及国内阿里云、腾讯、字节的资本开支是最大变量;企业AI是增速最快的新兴市场,金融风控、电信大模型、制造质检等场景2026年采购增速60%—80%,且对昇腾等国产平台接受度更高;三大运营商“九天”“星辰”“元景”大模型各需数千台服务器集群支撑,东数西算54个国家数据中心集群构成政策底座。
配套环节的确定性同样清晰:单机柜功率密度已超100kW(Rubin NVL72约150kW),高端AI芯片液冷渗透率从2025年的41%升至2026年的65%,浸没式液冷将在2028年前从5%升至30%以上;电源功率密度从1kW/1U提升至4—5kW/1U,40层以上高端PCB、盛科通信的交换芯片等国产环节均已进入量产名单。供需关系上,GPU交期已从峰值的78周回落至36—52周,紧张显著缓解,但HBM仍是全产业链最紧的瓶颈。
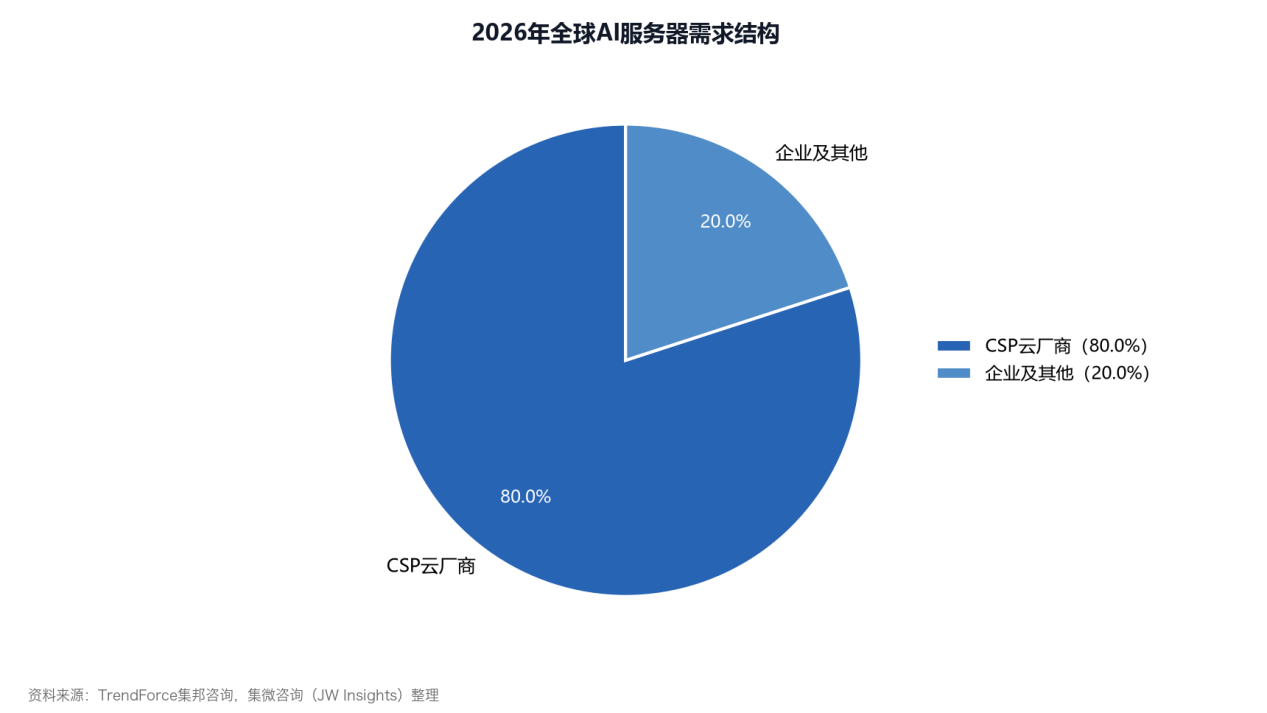
图6:全球AI服务器采购结构
趋势与国产化时间表:2029年万亿时代,2030年国产化率75%以上
《报告》研判五大趋势:推理服务器2027年成为主力增长引擎(企业采购中推理占比将从30%升至60%以上);ARM架构2027年占AI服务器出货70%以上、成为超节点主流平台;液冷2028年前成为高端AI服务器强制标配;全球AI基础设施市场2029年突破1万亿美元;昇腾生态2028年前取得实质性突破,国内云厂商计划将20%—30%的AI服务器切换为昇腾平台。
国产化路径清晰分为三阶段:2025—2026年整机与基础部件替代加速(整机国产化率按价值量达40%);2027—2028年AI加速卡与存储核心突破(昇腾910E产能扩至400万片、长鑫/长存HBM量产启动,国产化率达60%);2029—2030年全栈国产化基本实现(国产化率75%—80%,MindSpore生态覆盖度90%以上)。存储是替代空间最大的环节——国内HBM国产化率目前接近零,2030年前有望提升至20%—30%,长江存储、长鑫存储及其上游设备材料厂商最受益。
目前,《AI产业系列报告之AI服务器》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。